La hiperinflación de Weimar es la historia de terror favorita del dinero — la Alemania de 1923 donde el pan costaba doscientos mil millones de marcos, los sueldos se cobraban dos veces al día y los ahorros de tres generaciones desaparecieron en dieciocho meses — y también una de las historias peor contadas: entre la leyenda, la propaganda y el meme de las carretillas, el ahorrador de hoy suele quedarse con la anécdota y perderse la lección. El hilo legendario del foro de Rankia la invocó varias veces, con fotos de sus colas de hambre y de su billete de cien billones; este artículo la cuenta — separando la historia monetaria contrastada de las tintas de conspiración que suelen acompañar al género —, responde a las dos preguntas que valen dinero (quién sobrevivió y por qué) y termina donde debe: en la traducción práctica para un ahorrador español de 2026, sin alarmismos y sin profecías.
Es la trigesimocuarta entrega de Sabiduría Rankiana, la serie que rescata las mejores lecciones de la comunidad; en esta colección, las del hilo «Encuesta Margrave» (2012–2025, 57.695 mensajes, 358 participantes). Es la hermana oscura de la entrega de las burbujas — allí moría el precio de un activo; aquí muere el dinero mismo — y la nota al pie definitiva de la del impuesto silencioso: esto es la inflación cuando rompe la correa.
La foto de las colas
El hilo la trajo con una imagen adjunta — las colas del hambre en Hannover — en el mensaje #23956 de @Margrave:
«En la foto veis las colas de la República de Weimar (¡sí, sí, la rica Alemania!), para comer en los comedores benéficos. La burguesía y las clases altas pidiendo por las calles. La causa: la hiperinflación — el Gobierno quería devaluar la moneda para pagar las indemnizaciones de guerra en marcos hinchados. Los paganos, la clase media. Como decía Lenin, la mejor forma de hundir un país es corromper su moneda. El efecto se llamó Adolfo Hitler».
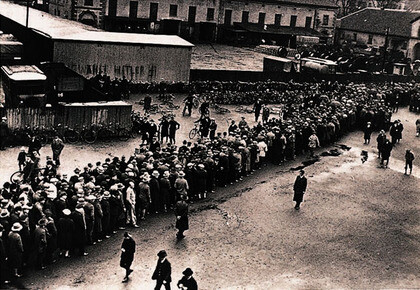
Cada frase de ese párrafo abre una puerta de la historia, y las iremos cruzando todas — incluida la última, que necesita un matiz importante. Pero quédese el lector primero con el detalle sociológico, porque es la clave de todo el episodio: los de la cola eran los burgueses y los profesores — la gente que había hecho todo bien. Weimar no arruinó a los derrochadores: arruinó a los ahorradores. El funcionario con su libreta, el rentista con sus bonos del Estado, la viuda con su seguro de vida — los ciudadanos ejemplares del manual financiero fueron exactamente los que acabaron pidiendo, mientras los endeudados veían evaporarse sus hipotecas. Esa inversión moral — el castigo de la virtud nominal — es lo que hace de Weimar la lección límite del ahorro, y lo que este artículo viene a desmontar pieza a pieza.
La mecánica: cuatro actos hasta el abismo
La historia contrastada cabe en cuatro actos.
Acto uno: la guerra a crédito (1914-1918). Alemania financió la Gran Guerra no con impuestos sino con deuda — bonos de guerra comprados patrióticamente por su clase media — y suspendiendo la convertibilidad en oro del marco, confiando en que la victoria y las indemnizaciones del enemigo pagarían la cuenta. Perdió.
Acto dos: Versalles (1919-1921). El Tratado cargó sobre la derrotada unas reparaciones colosales — fijadas en 1921 en 132.000 millones de marcos-oro — pagaderas en oro y divisas, precisamente lo que Alemania no podía imprimir.
Acto tres: la decisión (1921-1922). Ante la disyuntiva imposible — subir impuestos brutalmente a una población exhausta o darle a la manivela —, los gobiernos de Weimar eligieron la imprenta: déficits monetizados, marcos vendidos en masa para comprar las divisas de las reparaciones, y la inflación alta convertida en política tácita (aquello que el hilo resumía como «pagar en marcos hinchados»).
Y acto cuatro: el Ruhr (enero de 1923), el acelerador final — Francia y Bélgica ocuparon la cuenca industrial alemana por impago, el Gobierno respondió financiando la «resistencia pasiva» de sus obreros con dinero recién impreso, y la espiral se hizo vertical: la población, escarmentada, gastaba cada billete en la hora de cobrarlo (la velocidad del dinero disparada multiplicaba el efecto de cada marco nuevo), los precios se indexaban a diario, la imprenta perseguía a los precios y los precios huían de la imprenta. En otoño de 1923, 132 imprentas privadas trabajaban día y noche por encargo del Reichsbank — fabricando la ruina con turnos dobles.
El precio del pan (la tabla del vértigo)
Nada explica una hiperinflación como seguir un solo producto. La barra de pan, de 1918 a la reforma:
Fecha |
Precio aproximado de una barra de pan (marcos) |
Lectura |
|---|---|---|
1918 (fin de la guerra) |
≈ 0,5 |
El marco ya había perdido la mitad de su valor durante la guerra — nadie lo notó demasiado |
Diciembre de 1921 |
≈ 4 |
×8 en tres años: inflación alta, vida aún posible |
Diciembre de 1922 |
≈ 160 |
La espiral se acelera: el dinero empieza a quemar en la mano |
Julio de 1923 |
≈ 3.500 |
Los sueldos se pagan dos veces al día; se gasta en la hora |
Septiembre de 1923 |
≈ 1,5 millones |
Los precios se doblan cada 3-4 días |
Noviembre de 1923 |
≈ 200.000 millones |
Un dólar cuesta 4,2 billones de marcos. El billete de 100 billones circula. El dinero muere |
15 de noviembre de 1923 |
La reforma: nace el Rentenmark |
1 marco nuevo = 1 billón de los viejos. Doce ceros borrados de una firma — y con ellos, todo el ahorro nominal de una nación |
La última fila es la que suelda esta pieza con el gran debate de esta serie: la secuencia completa que @Valentin dejó formulada en el mensaje #25724 — crecimiento, sobreendeudamiento, crisis, deflación, guerra, hiperinflación y reforma monetaria — termina siempre en esa última casilla: el Rentenmark del 15 de noviembre de 1923, un marco nuevo por cada billón de los viejos. La reforma «funcionó» (la estabilización fue casi milagrosa: semanas), pero obsérvese qué significa funcionar: doce ceros borrados de una firma son el ahorro nominal de una nación entera declarado oficialmente cero. La hiperinflación no termina cuando los precios paran: termina cuando el Estado certifica la defunción del dinero viejo — con todos los depósitos, bonos y pólizas dentro del ataúd.
Las carretillas, el billete y los hermanos Warburg (con la historia bien contada)
El hilo dedicó al episodio su mensaje más ambicioso — el mensaje #36197, un ensayo sobre la historia del dinero fiat con una secuencia de fotos didáctica que terminaba en el famoso billete y su epitafio: «más valía el papel en el que estaba impreso este billete de 100 billones de marcos». De él tomamos las imágenes imborrables: «en la hiperinflación de Weimar, los alemanes llevaban el dinero en carretilla frecuentemente — no valía nada» (la anécdota de época cuenta que los ladrones robaban la carretilla y dejaban los billetes), y la advertencia intemporal con la que cerraba: «la población mundial de hoy solo conoce la bonanza. Sus abuelos vivieron la guerra y la miseria, pero en dos generaciones todo se pierde». Y de él corregimos, como exige el rigor, la parte que la historiografía contrastada no sostiene: el mensaje atribuía la catástrofe a la «filosofía monetaria» de los hermanos Warburg — Max, banquero en Hamburgo y consejero del Reichsbank; Paul, emigrado a América y uno de los arquitectos de la Reserva Federal. La historia real es más incómoda y más instructiva: la hiperinflación no la causó la doctrina de dos banqueros, sino la cadena documentada de deuda de guerra, reparaciones imposibles y decisiones políticas de imprimir que acabamos de recorrer — y la leyenda que culpaba a los banqueros judíos de la ruina alemana no fue un análisis económico, sino el combustible favorito de la propaganda nazi. El final de la biografía lo dice todo: Max Warburg tuvo que huir de Alemania en 1938, despojado y perseguido por el régimen que aquella misma leyenda había ayudado a encumbrar. Quien invoque Weimar debe cargar también con esta lección: las catástrofes monetarias producen, además de pobreza, una demanda desesperada de culpables — y los charlatanes siempre tienen uno en stock. La cadena causal verdadera es menos novelesca y por eso más útil: guerra, deuda, imprenta. Sin apellidos.

3,04% TAE / 3,00% TIN
- Importe máximo:
- Hasta 50.000 €; resto 2,53%
Bizum, tarjeta gratis, 1% saveback y retiradas gratis desde 100 €

3,51% TAE / 3,45% TIN
- Importe máximo:
- Hasta 25.000 €
Intereses pagados a diario y redondeo automático de tus compras

3,25% TAE / 3,20% TIN
- Importe máximo:
- Sin límite de importe
Hasta 200 € extra si domicilias 2 recibos: 20 € al mes, 10 meses
Quién sobrevivió y quién no
La pregunta práctica de todo el episodio — y la respuesta:
Destruidos por Weimar |
Supervivientes de Weimar |
|---|---|
Depósitos y cuentas de ahorro: evaporados hasta el último céntimo |
Inmuebles y tierras: el valor real se mantuvo (aunque los alquileres regulados arruinaran temporalmente a los caseros) |
Bonos del Estado — incluidos los bonos de guerra comprados por patriotismo: el ahorrador prestó oro y cobró confeti |
Acciones de empresas sólidas: travesía brutal y pérdidas reales por el camino, pero al otro lado seguía habiendo fábricas, marcas y beneficios — el trocito de negocio sobrevivió al papel |
Pensiones, rentas vitalicias y seguros de vida: décadas de primas convertidas en calderilla |
Divisas fuertes y oro: el refugio clásico de quien pudo llegar a ellos a tiempo |
Los rentistas y la clase media ahorradora — el villano de la historia no fue el derroche: fue haber hecho «lo correcto» en el activo equivocado |
Los DEUDORES: las hipotecas se pagaron con billetes sin valor. La perversión moral completa — el ahorrador castigado, el endeudado liberado |
La confianza en el dinero, las instituciones y las élites: el activo intangible cuya destrucción resultó ser la más cara de todas |
El conocimiento y el oficio: lo único que ninguna imprenta pudo diluir — el médico siguió siendo médico a la mañana siguiente de la reforma |
Tres apuntes sobre la tabla. El primero conecta con la doctrina de esta serie: la columna de los supervivientes es, casi literalmente, la definición de los activos duros que el hilo predicaba — y el propio mensaje de las colas daba la regla general: «en épocas de inflación prevalece el deudor sobre el acreedor, porque le devuelve el dinero inflado». El segundo, sobre las acciones, pide honestidad: sobrevivieron como propiedad — la fábrica seguía existiendo —, pero la travesía fue una pesadilla de volatilidad y pérdidas reales; el accionista de Weimar salvó el patrimonio respecto al depositante (que lo perdió todo), no respecto a su vida anterior. Y el tercero es la fila final, la del activo intangible: lo que Weimar destruyó de forma más duradera no fueron los marcos — fue la confianza de una clase media entera en que las reglas compensan al que las cumple. Esa herida no se reformó con el Rentenmark, y su factura llegó una década después.
El matiz que exige el rigor: la deflación encendió la mecha
Y aquí el matiz a la frase más contundente del hilo — «el efecto se llamó Adolfo Hitler» —, que es cierta como arco largo pero necesita su cronología exacta, porque en ella vive una lección doble que casi nadie cuenta. La hiperinflación culminó en noviembre de 1923 — el mismo mes del putsch de Múnich, que fracasó: Hitler acabó en prisión y su partido en la marginalidad; en las elecciones de 1928, con la economía estabilizada, los nazis obtuvieron un 2,6 % de los votos. Lo que los catapultó no fue la inflación sino su veneno opuesto: la deflación de 1930-1932 — el canciller Brüning respondiendo a la Gran Depresión con austeridad brutal, recortes salariales y defensa del marco a cualquier precio, seis millones de parados, y el partido del 2,6 % convertido en el más votado del país. La lección doble es esta: la hiperinflación destruyó el ahorro y la confianza de la clase media (preparó el terreno); la deflación destruyó el empleo y la esperanza (encendió la mecha). Dos venenos monetarios opuestos, el mismo cadáver — la estabilidad de una sociedad — y una advertencia que el gran debate inflación-deflación de esta serie ya dejó apuntada: el ahorrador debe temer a los dos extremos, no elegir bando entre ellos. Alemania lo aprendió tan a fondo que su cultura monetaria entera — el Bundesbank, su exportación al BCE — es hija del trauma doble.
La traducción para un ahorrador español de 2026
Digámoslo primero sin ambigüedad, porque este género se presta al alarmismo: el euro de 2026 no es el marco de 1923 — no hay reparaciones de guerra, ni ocupación del Ruhr, ni un banco central financiando déficits con 132 imprentas; quien te venda «Weimar inminente» te está vendiendo algo (normalmente oro, cursos o miedo). Lo que Weimar enseña no es una predicción: son cuatro principios que valen en cualquier escenario.
Uno: el ahorro 100 % nominal — depósitos, cuentas, renta fija a ultranza — lleva incorporado un riesgo invisible que no aparece en ningún extracto: su valor depende por entero de la disciplina de quien emite la moneda, y esa disciplina es una decisión política, no una ley física.
Dos: los activos reales — negocios, inmuebles, la fortaleza diversificada de esta serie — no son una apuesta contra el sistema: son el seguro estructural dentro de él, y Weimar es su póliza llevada al caso límite.
Tres: el seguro se contrata antes — la fase final de Weimar duró meses; cuando el pan cuesta millones, ya no hay activos reales a la venta a precio razonable, y el que llegó tarde solo pudo mirar.
Y cuatro, el principio de Lenin que citaba el hilo, leído del derecho: si corromper la moneda es la mejor forma de hundir un país, es porque la moneda es el contrato social hecho papel — vigilar su salud (déficits, deuda, independencia del banco central) no es paranoia de inversor: es lectura del contrato del que depende todo lo demás.
Weimar como arma arrojadiza
El contrapeso final, porque este ejemplo se usa más como garrote que como lección.
Primero: desde 2008, cada expansión monetaria — los QE de la Fed, los del BCE, la pandemia — fue anunciada por alguien como «la Weimar inminente», y la hiperinflación occidental jamás llegó; el propio hilo escribió en 2012 que la impresión masiva era inevitable antes de 2013 (acertó) y su ala inflacionista esperó una inflación que tardó una década en aparecer y llegó en tamaño 8-10 %, no 8.000 % (el marcador de este debate ya lo puntuó esta serie).
Segundo: la historia comparada es tozuda — las hiperinflaciones exigen colapso fiscal y político total (guerra perdida, reparaciones, estados fallidos: Weimar, Hungría 1946, Zimbabue, Venezuela), no solo imprenta; Japón lleva décadas imprimiendo contra la deflación sin rastro de carretillas, lo que demuestra que la relación imprenta-hiperinflación necesita un eslabón político roto, no solo uno monetario.
Y tercero, el sesgo del ejemplo dramático: Weimar se cita mil veces más que la Gran Depresión americana precisamente porque sus fotos son mejores — pero para un ahorrador occidental de las últimas nueve décadas, el veneno estadísticamente más frecuente ha sido el opuesto: la inflación moderada crónica que erosiona sin carretillas, un 2-4 % anual que en treinta años hace el mismo trabajo sin salir en los libros de historia. Prepararse solo contra Weimar es asegurar la casa contra meteoritos y dejar la puerta abierta.
Preguntas frecuentes sobre la hiperinflación de Weimar
¿Qué causó la hiperinflación alemana de 1923?
La cadena documentada: una guerra financiada con deuda y no con impuestos, la derrota y las reparaciones de Versalles pagaderas en oro y divisas, la decisión política de monetizar los déficits con la imprenta, y la ocupación del Ruhr en 1923 como acelerador final, con el Gobierno financiando la resistencia pasiva imprimiendo. En noviembre de 1923 un dólar costaba 4,2 billones de marcos y los precios se doblaban cada pocos días; la reforma del Rentenmark borró doce ceros — y con ellos el ahorro nominal del país.
¿Qué pasa con los ahorros en una hiperinflación?
El ahorro nominal se destruye por completo: depósitos, bonos, pensiones y seguros de vida de Weimar quedaron reducidos a nada, castigando precisamente a la clase media que había hecho «lo correcto». Sobrevivieron los activos reales — inmuebles, tierras, negocios (las acciones, con enorme volatilidad y pérdidas por el camino) —, las divisas fuertes y el oro; y salieron beneficiados los deudores, cuyas hipotecas se evaporaron. La lección estructural: diversificar entre activos nominales y reales antes de que haga falta.
¿Puede repetirse algo como Weimar hoy en Europa?
Las hiperinflaciones históricas han exigido colapsos fiscales y políticos totales — guerras perdidas, reparaciones, estados fallidos —, no solo expansión monetaria: Japón lleva décadas imprimiendo sin nada parecido, y los QE europeos y americanos desde 2008 no la produjeron. El escenario Weimar no es una previsión razonable para la eurozona actual; la lección útil no es esperar carretillas, sino recordar que el valor del ahorro nominal depende de la disciplina del emisor — y que el riesgo más frecuente es la erosión inflacionista lenta, no la explosión.
En dos generaciones todo se pierde
Queda la frase con la que el propio hilo cerraba su ensayo, que es la verdadera moraleja de las carretillas: «la población mundial de hoy solo conoce la bonanza. Sus abuelos vivieron la guerra y la miseria, pero en dos generaciones todo se pierde». Weimar está a un siglo exacto de nosotros — tres generaciones: nadie que hiciera cola en Hannover puede ya contárnoslo, y por eso el billete de cien billones ha pasado de trauma a curiosidad de eBay. Pero la física que lo imprimió no ha caducado: el dinero es una promesa, la promesa depende de quien la firma, y el ahorrador que lo olvida delega su patrimonio entero en la disciplina ajena. No hace falta esperar carretillas para aplicar la lección — basta con mirar la tabla del impuesto silencioso de esta serie y repartir el patrimonio entre promesas de papel y trozos de realidad. El burgués de la foto de las colas no era tonto, ni imprudente, ni codicioso: solo creyó que el dinero era una cosa, cuando siempre fue un contrato. Léelo entero. Y diversifica la firma.
Este artículo forma parte de «Sabiduría Rankiana», la serie que rescata las mejores lecciones de la comunidad de Rankia. Esta colección está dedicada a la Encuesta Margrave (2012–2025), el hilo creado por @Margrave que reunió 57.695 mensajes de 358 participantes. Las citas se reproducen con la ortografía normalizada y enlazan al mensaje original; cada idea se atribuye al usuario que la escribió. Los datos históricos proceden de fuentes consolidadas de historiografía monetaria; el artículo señala expresamente los puntos en que dicha historiografía matiza los mensajes citados, incluida la leyenda sobre los hermanos Warburg.
Anterior artículo de la colección: «Esta vez es diferente»: las cuatro palabras más caras de la bolsa.