por llody · 8834 comentarios
Rivaldinho La banca de inversión americana (Goldman en este caso) moviendo una cantidad notable de títulos coincidiendo con la presentación de resultados trimestrales, gentileza de @acc-anonimos-grf :https://x.com/SteelTrader4/... Rivaldinho Fitch también opina lo mismo en relación a la demora de la recompra de BPC y Haema (no positivo, lastre clarísimo para la confianza del inversor institucional):https://x.com/SteelTrader4/status/2118626766797279564?s=2... España
Acceder
Cotización de Grifols (GRF) hoy en tiempo real
- Precio
- 11,25 EUR
- Variación
- -0,31%
- Volumen
- 2.215.868
- Cap. mercado
- 6,8 mil millones
- Rango día
- 10,88 EUR — 11,25 EUR
- Rango 52 sem
- 8,43 EUR — 11,70 EUR
- Apertura
- 11,11 EUR
- Cierre ant.
- 11,28 EUR
Operar con un bróker asociado
Invertir conlleva riesgo de pérdida de capital.
Valoración
PER 18,45×
Veces que el beneficio anual por acción está contenido en el precio de GRF.
Gráfico de cotización de Grifols (GRF)
- Precio actual
- 11,245
- Variación día
- -0,31%
A 08 de noviembre de 2026, las acciones de Grifols (GRF) cotizan a 11,25 €, con una variación del -0,31% respecto al cierre anterior (11,28 €). Su capitalización de mercado es de 6.839.688.757 €. En la sesión ha marcado un mínimo de 10,88 € y un máximo de 11,25 €.
Análisis fundamental y estadísticas clave de Grifols
Ficha de Grifols (GRF)
| Ticker | GRF |
|---|---|
| ISIN | ES0171996087 |
| Sector | Salud |
| Industria | Drug Manufacturers - General |
| Mercado | Mercado Continuo |
| Capitalización | 6.839.688.757 € |
| Beta | 1,2 |
| Último dividendo | 0,0824 € |
| Sitio web | https://www.grifols.com |
| CEO | Jose Ignacio Abia Buenache |
| Fecha de IPO | 17/05/2006 |
| País | ES |
| Dirección | Parque Empresarial Can Sant Joan, Barcelona, CT, 08174 |
| Volumen | 2.215.868 |
Grifols combina un negocio de plasma con fuerte generación de caja y valoración atractiva por beneficios futuros, pero su elevado apalancamiento y la fragilidad financiera percibida condicionan el perfil de riesgo.
- Salud financiera fragil
- Apalancamiento alta
- Retorno sobre capital bajo
- Crecimiento plano
Negocio
Grifols es una compañía farmacéutica española especializada en la obtención, fabricación y distribución de medicamentos derivados del plasma, con divisiones en Bioscience, Hospital, Diagnostic y Bio Supplies. Sus ingresos provienen principalmente de la venta de inmunoglobulinas, albúmina y otros hemoderivados a hospitales, sistemas de salud y distribuidores a nivel mundial.
Análisis
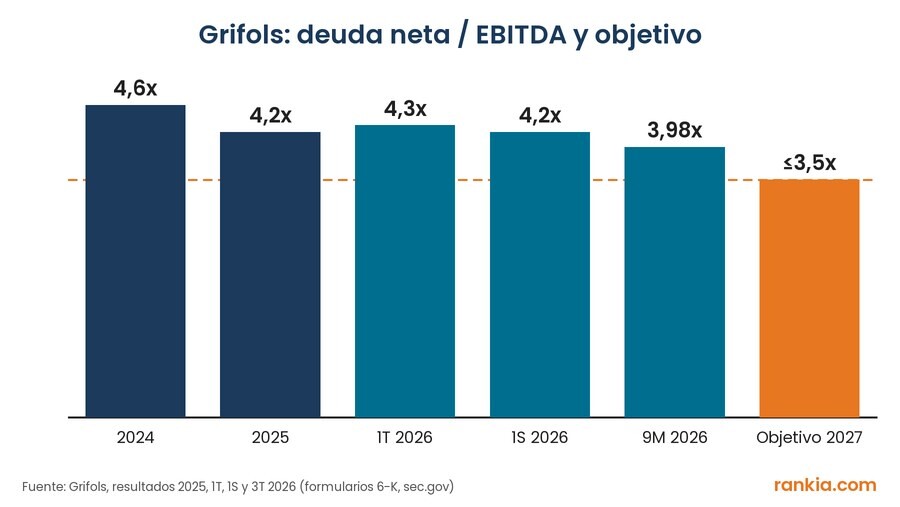
El negocio de Grifols muestra una rentabilidad sobre capital invertido modesta (5,5 %) y un margen operativo del 17 %, con un crecimiento de ingresos del +4,3 % en el último ejercicio. Sin embargo, el fuerte repunte del beneficio por acción (+152 %) y del resultado neto (+156 %) refleja una recuperación de la base comparativa, mientras que el EBITDA se contrajo (-4,1 %), lo que sugiere que el crecimiento de beneficios no es plenamente operativo. La generación de caja es sólida, con un flujo de caja libre que respalda una rentabilidad por FCF del 11 %, pero el balance está muy apalancado, con una deuda neta sobre EBITDA de 4,6× y un ratio de deuda sobre fondos propios de 1,5.
Fortalezas
- Fuerte generación de caja libre, con una rentabilidad por FCF del 11 %, lo que permite cubrir el servicio de la deuda y mantener el dividendo. Rentabilidad por FCF 11 %
- La recuperación del beneficio por acción y del resultado neto (+152 % y +156 %) indica una mejora de la rentabilidad sobre fondos propios, que alcanza el 8,4 %. ROE 8,4 %
- El margen operativo del 17 % refleja la capacidad de fijación de precios en un mercado de plasma con demanda estructural creciente. Margen operativo 17 %
Riesgos
- El elevado apalancamiento, con una deuda neta sobre EBITDA de 4,6×, aumenta la sensibilidad a los tipos de interés y limita la flexibilidad financiera. Deuda neta / EBITDA 4,6×
- La puntuación de salud financiera (1,1) sugiere un riesgo de tensión financiera, aunque la generación de caja mitiga parcialmente esta preocupación. Altman Z-score 1,1
- El crecimiento del EBITDA fue negativo (-4,1 %), lo que indica que la expansión del beneficio neto no se apoya en una mejora operativa subyacente. Crecimiento del EBITDA -4,1 %
Catalizadores
- Próxima presentación de resultados (0,30 EPS estimado) 04 de mar
- Evolución de la demanda de inmunoglobulinas y albúmina
- Posible reducción de deuda mediante desinversiones o flujo de caja
Cuánto supone invertir en Grifols
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Grifols.
- Acciones completas
- 88
- Valor de las acciones
- 989,56 €
- Efectivo no invertido
- 10,44 €
Dividendo bruto anual estimado
17,22 €

Promocionado
Compra GRF con DEGIRO

Promocionado
Compra GRF con Trade Republic

Promocionado
Compra GRF con Renta 4
Estimación al precio actual de Grifols, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Grifols
9.806 comentarios en total · 129 hilos
por Acc. Anónimos Grf · 3 comentarios
William B Buenos dias,Vendidas a 9,62 (+6% en pocos dias). La espero más abajo si se deja Nocylla Genial graciasÚltimas noticias y análisis de expertos sobre Grifols
Inversión por Dividendos
 Por Francisco Capaccioni
¿Cuándo paga dividendo Grifols? Calendario e importes 2026
03 nov. 2026 • 6 min lectura
 Por Francisco Capaccioni
Acciones
Por Lluís Martí
Acciones de Grifols: ¿merece la pena invertir? Cómo comprarlas
03 nov. 2026 • 15 min lectura

La "loca" semana del dividendo.
09 jul. 2026 • 7 min lectura




Análisis financiero de Grifols
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Grifols
- PER
- 18,45
- Ratio de Solvencia
- 0,07
- Deuda/EBITDA
- 5,18
- EV/FCF
- 25,8
- EV/EBITDA
- 9,55
- MARGEN EBIT
- 16,43%
- FCF Margin
- 8,29%
- Rentabilidad por dividendo
- 1,74%
- ROIC
- 5,52%
- P/B
- 1,4
Ratios de valoración: PER, EV/EBITDA y métricas de Grifols
- PER
- 18,45
- EV/EBITDA
- 9,55
- EV/FCF
- 25,8
- Rentabilidad por dividendo
- 1,74%
- P/B
- 1,4
Márgenes de rentabilidad y Cash Flow de Grifols
- Margen de Beneficio Bruto
- 35,70%
- MARGEN EBIT
- 16,43%
- Margen EBITDA
- 22,41%
- Margen de Beneficio Neto
- 5,34%
- FCF Margin
- 8,29%
- ROIC
- 5,52%
- Margen operativo
- 16,43%
BPA, Dividendos y Valor Contable: Métricas por acción de Grifols
- Ingresos por Acción
- 10,94
- Flujo de Efectivo Operativo por Acción
- 1,52
- Flujo de Efectivo Libre por Acción
- 0,91
- Valor Contable por Acción
- 11,06
- Caja por acción
- 1,23
- Rentabilidad por dividendo
- 1,74%
- Payout
- 31,85%
Solvencia y deuda: Análisis del balance de Grifols
- Deuda/Patrimonio
- 1,81
- Deuda/EBITDA
- 5,18
- Ratio de Solvencia
- 0,07
- Apalancamiento Financiero
- 3,74
- Cobertura de Intereses
- 1,98
- Deuda/Activos
- 0,49
- Deuda/Capital
- 0,64
Ratios de liquidez y Test Ácido: Capacidad de pago de Grifols
- Ratio Corriente
- 2,51
- Ratio Rápido
- 0,88
Webinars de Grifols (GRF)

No hay ningún webinar programado
Actualmente no hay ningún webinar programado de Grifols (GRF).
Índices que incluyen Grifols
Otras acciones del sector Salud
DaVita Inc
DVA
$191,35
-3,47 (1,78 %)
Actualizado a las 06:08 CET
Laboratorios Rovi
ROVI.MC
68,60 €
-0,45 (0,65 %)
Mercado cerradoActualizado a las 06:42 CET
ANI Pharmaceuticals, Inc.
ANIP
$67,41
-2,21 (3,17 %)
Actualizado a las 06:26 CET
Pharmamar
PHM.MC

65,40 €
-0,5 (0,76 %)
Mercado cerradoActualizado a las 06:42 CET
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Grifols en 2026: Preguntas frecuentes
¿Qué es Grifols y a qué se dedica?
Grifols es una empresa cotizada en bolsa desde 2006. Pertenece al sector Salud y cotiza en Bolsa de Madrid. Su consejero delegado es Jose Ignacio Abia Buenache.
¿Cuál es el precio de las acciones de Grifols (GRF) hoy?
Las acciones de Grifols (GRF) cotizan hoy a 11,25 €, con una variación del -0,31% respecto al cierre anterior (11,28 €).
¿En qué bolsa cotiza Grifols y cuál es su ticker?
Las acciones de Grifols cotizan en Bolsa de Madrid bajo el símbolo "GRF", en EUR.
¿Paga Grifols dividendos y cuál fue el último?
Sí, Grifols reparte dividendos a sus accionistas. El último dividendo fue de 0,0824 € por acción. La rentabilidad por dividendo actual es del 1,74%.
¿Cuándo paga el próximo dividendo Grifols?
Grifols reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Grifols?
La capitalización de mercado de Grifols es 6.734.412.161 €.
¿A qué índices bursátiles pertenece Grifols?
Grifols (GRF) forma parte de IBEX 35.
¿Cómo comprar acciones de Grifols?
Para comprar acciones de Grifols necesitas una cuenta en un bróker regulado con acceso a Bolsa de Madrid. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Grifols?
En el foro de Grifols en Rankia encontrarás 9.806 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.