
#706
Se está hablando de
Cuenta remunerada Trade Republic
- 3,04% TAE hasta 50.000 € y 2,53% para el resto, pagado mensualmente, en tu cuenta con IBAN español. Para nuevos clientes
- Cuenta corriente con Bizum disponible y domiciliación de nómina. 1% de saveback.
- Retiradas gratis en todo el mundo a partir de 100 € por operación
#707
Re: TRADE REPUBLIC cuenta al 3% TAE.
#708
Re: TRADE REPUBLIC cuenta al 3% TAE.
Te agradezco mucho tu labor, pero estoy hasta la coronilla.
Cuando invertía en bolsa dedicaba el tiempo a los valores. Entré por TR como broker y no me atrevo a nada por las cosas que leo, aquí y en Alemania.
No me gusta que me obliguen a usar una app, no me gusta que la orden de compra salte sin poder comprobar antes las condiciones, no me gusta tener que activar cada dos por tres el interés, no me gusta la falta de claridad, no me gusta no poder llamar al SAC fuera de la app y no me gusta que intenten embaucarme como a una imbécil con un famosete sin ningún mérito, ni con él.
Dejo el tema. Muy buenas noches.
Cuando invertía en bolsa dedicaba el tiempo a los valores. Entré por TR como broker y no me atrevo a nada por las cosas que leo, aquí y en Alemania.
No me gusta que me obliguen a usar una app, no me gusta que la orden de compra salte sin poder comprobar antes las condiciones, no me gusta tener que activar cada dos por tres el interés, no me gusta la falta de claridad, no me gusta no poder llamar al SAC fuera de la app y no me gusta que intenten embaucarme como a una imbécil con un famosete sin ningún mérito, ni con él.
Dejo el tema. Muy buenas noches.
#709
Re: TRADE REPUBLIC cuenta al 3% TAE.
#710
Re: TRADE REPUBLIC cuenta al 3% TAE.
¿Al final por encima de qué cantidad Trade Republic está haciendo cambios / la está liando? ¿Desde cuándo aplicarán las nuevas condiciones? ¿A quién aplicarán? ¿Hay forma de beneficiarse del 3% sin que metan tu dinero en QMMF?
Investing is where you find a few great companies and then sit on your ass - C.M
#711
Re: TRADE REPUBLIC cuenta al 3% TAE.
Resumen corto: se están mezclando dos temas distintos de Trade Republic: la remuneración del efectivo al 3% TIN / 3,04% TAE y el hecho de que, con las nuevas condiciones, parte del efectivo pueda gestionarse mediante QMMF / fondos monetarios de liquidez, no solo mediante bancos depositarios.
- Cantidad clave: 50.000 €.
- El 3% TIN / 3,04% TAE se aplica, según lo comentado, solo a los primeros 50.000 € de efectivo en el caso de nuevos clientes.
- El dinero que exceda de esos 50.000 € ya no cobraría ese 3,04% TAE promocional, sino el tipo base que corresponda, en torno al 2,25% - 2,53% TAE según fechas y perfil de cliente.
Por fechas, el esquema que se está comentando sería:
- 12 de mayo de 2026: empieza la oferta del 3% TIN / 3,04% TAE para nuevos clientes.
- 7 de julio de 2026: se introduce el límite de 50.000 € para cobrar ese 3,04% TAE. A partir de ahí, el exceso iría a remuneración base.
- 16 de septiembre de 2026: los clientes antiguos pasarían a cobrar alrededor del 2,53% TAE, ligado a la remuneración base/entorno BCE.
- 9 de octubre de 2026: aparece como fecha límite relevante para activar o aceptar determinadas nuevas funciones/condiciones en la app, según lo que se está comentando.
En cuanto a a quién aplica:
- Nuevos clientes: quienes se dan de alta desde el 12/05/2026. Para ellos, el gancho es el 3% TIN / 3,04% TAE, pero limitado a 50.000 €.
- Clientes antiguos: quienes ya tenían cuenta antes de esa fecha. No entrarían automáticamente en la promo del 3,04% TAE para nuevos clientes, sino que quedarían en la remuneración base, que se comenta en torno al 2,53% TAE desde septiembre.
Sobre los QMMF: aquí está la parte que genera más recelo. Trade Republic estaría pudiendo colocar parte del efectivo en fondos monetarios cualificados o fondos de liquidez, además de bancos asociados. Eso no es exactamente lo mismo que tener todo el saldo como depósito bancario cubierto por un fondo de garantía de depósitos. Los QMMF suelen ser instrumentos de muy bajo riesgo, pero jurídicamente no son un depósito bancario tradicional.
Y respondiendo a la pregunta clave: no parece haber una forma clara de cobrar el 3% / 3,04% TAE y, a la vez, garantizar que Trade Republic no utilice QMMF para gestionar tu efectivo. Si la remuneración promocional o las nuevas condiciones van ligadas a aceptar esa nueva estructura de cuenta, entonces aceptar el 3% implica aceptar también la forma en que Trade Republic distribuya el efectivo.
Así que, simplificando mucho:
- ¿Por encima de cuánto cambia la cosa? Por encima de 50.000 € ya no se cobraría el 3,04% TAE promocional.
- ¿Desde cuándo? La promo empieza el 12/05/2026, el límite de 50.000 € aparece desde el 07/07/2026, y para antiguos clientes el cambio al entorno del 2,53% TAE sería desde el 16/09/2026.
- ¿A quién? El 3,04% TAE principalmente a nuevos clientes; los antiguos quedarían en la remuneración base.
- ¿Se puede cobrar el 3% sin QMMF? Con lo comentado, no hay una vía clara. Si no quieres QMMF, lo prudente sería no aceptar esas nuevas condiciones, pero entonces probablemente tampoco accederías al 3%.
En resumen: la “liada” viene de que el 3% no es universal ni ilimitado, está topado en 50.000 € para nuevos clientes, y además la nueva operativa del efectivo puede implicar exposición a fondos monetarios/QMMF. Para quien quiera solo depósito bancario clásico y cobertura directa de fondo de garantía, conviene mirar muy bien las condiciones antes de activar nada.
Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.
#712
Re: TRADE REPUBLIC cuenta al 3% TAE.
Investing is where you find a few great companies and then sit on your ass - C.M
#713
Re: TRADE REPUBLIC cuenta al 3% TAE.
Centrándonos solo en los QMMF / fondos monetarios de liquidez: limitar el saldo a 24.000 € puede reducir el riesgo de que el dinero acabe en QMMF, pero no lo convertiría automáticamente en una cuenta bancaria tradicional garantizada salvo que las condiciones concretas de tu cuenta digan expresamente que solo se invierte en QMMF el importe que exceda de ese “monto” asignado.
La clave está en la redacción de las nuevas condiciones. Lo que se está comentando es que Trade Republic podría asignar a cada cliente un “monto” para la cuenta de efectivo y que el capital que exceda de esa cantidad podría invertirse en fondos de liquidez / QMMF. Si en tu caso ese monto fuese, por ejemplo, 24.000 € y mantuvieras el saldo por debajo o justo en ese límite, en principio no debería haber exceso que colocar en QMMF. Pero si las condiciones aceptadas permiten a Trade Republic distribuir el efectivo entre bancos asociados y QMMF sin que puedas elegir “solo banco”, entonces sí podría existir exposición a QMMF aunque mantengas un saldo bajo.
Por tanto, respuesta práctica: 24.000 € no es por sí mismo una garantía absoluta de no QMMF. Lo decisivo es si en la app/contrato aparece que el QMMF solo aplica al importe que supere tu “monto” asignado, o si aceptas una estructura más amplia de gestión del efectivo donde Trade Republic pueda usar QMMF.
Sobre fechas, conviene separar dos cosas:
- 12 de mayo de 2026: fecha asociada al inicio de la oferta del 3% TIN / 3,04% TAE para nuevos clientes.
- 7 de julio de 2026: se comenta como fecha en la que aparece el límite de 50.000 € para esa remuneración promocional.
- 16 de septiembre de 2026: fecha relevante para clientes antiguos, con la remuneración base en torno al 2,53% TAE.
- 9 de octubre de 2026: aparece como fecha límite relevante para activar o aceptar determinadas nuevas funcionalidades/condiciones en la app.
Para la parte concreta de los QMMF, lo más prudente es entender que las nuevas condiciones aplicarían desde que el cliente las acepte/active en la app, o desde la fecha efectiva indicada por Trade Republic en esa comunicación. El 16 de septiembre de 2026 parece más ligado al cambio de remuneración, mientras que el 9 de octubre de 2026 sería la fecha relevante de aceptación/activación de nuevas condiciones.
En cuanto a la protección, aquí está la diferencia fundamental:
- Efectivo bancario en banco depositario: estaría cubierto por el Fondo de Garantía de Depósitos correspondiente, normalmente hasta 100.000 € por depositante y entidad.
- Dinero invertido en QMMF: no es un depósito bancario, sino una participación en un fondo monetario. Por tanto, no tiene la cobertura clásica del FGD de 100.000 €.
Un QMMF suele invertir en instrumentos de muy corto plazo, líquidos y de bajo riesgo, pero sigue siendo un producto de inversión. Su protección viene de la segregación de activos, la regulación del fondo, la diversificación y la calidad de los activos en cartera, no de una garantía pública de devolución del capital como ocurre con un depósito bancario.
Además, en caso de problemas con el intermediario o custodio, el tratamiento sería distinto: los activos del fondo deberían estar separados del balance de la entidad, pero podrías tener riesgo operativo, riesgo de mercado o riesgo de liquidación. En algunos debates se menciona también la posible cobertura del sistema alemán de indemnización a inversores, con límites distintos al FGD, pero eso no equivale a la garantía bancaria de 100.000 €.
Resumen corto: si mantienes 24.000 €, podrías evitar QMMF solo si tus condiciones dicen que el QMMF se usa únicamente para el exceso sobre ese monto. Pero si aceptas unas condiciones que autorizan a Trade Republic a gestionar el efectivo mediante bancos y QMMF, no hay que asumir que 24.000 € te blinda automáticamente. Y si el dinero va a QMMF, la protección deja de ser la del depósito bancario tradicional y pasa a ser la propia de un fondo monetario.
Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.
#715
Re: TRADE REPUBLIC cuenta al 3% TAE.
#716
Re: TRADE REPUBLIC cuenta al 3% TAE.
- De momento, esto sólo aplica a quienes hayan recibido la comunicación para activación (o no) de las nuevas funcionalidades.
- Parece ser que el criterio de selección, para haber recibido esa propuesta, es disponer de saldo alto en la cuenta de efectivo. No se sabe a partir de qué cifra.
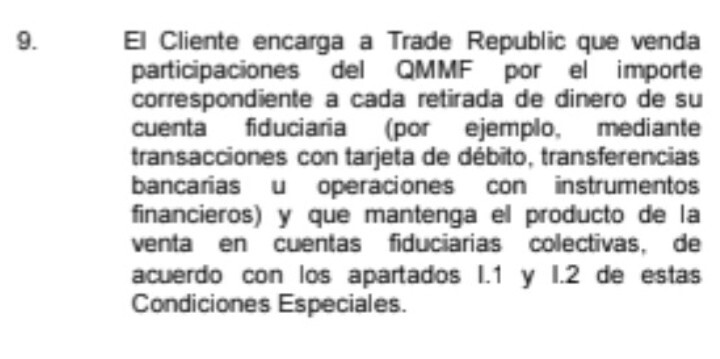
- Esa activación conlleva la aceptación implícita del nuevo contrato marco, que establece lo del "monto" y la inversión del exceso en fondos de liquidez (QMMF).
- La fecha límite para activarlas es el 9 de octubre.
Nota: no está confirmado, pero parece ser que si, pasada esa fecha, se cambiase de opinión y se quisiera activarlas, aún sería posible. Pero, desde el 9 de octubre en adelante, hasta el momento de activarlas, ocurriría lo descrito en el siguiente punto.
- Quienes NO las activen, llegada esa fecha límite, aparentemente (pendiente de confirmar), perderían toda remuneración de la cuenta.
Sería lógico pensar que pasarían a tener sólo el tipo base (el 2'27% actual, o más bien el recientemente anunciado nuevo 2'53% aplicado desde el próximo miércoles, 16/septiembre), pero la poca información leída del SAC da a entender que no: sería 0% (su expresión ha sido "pausar la acumulación de intereses") (el Country Manager de Trade en España, no ha querido aún aclarar esto en Twitter).
- Quienes SÍ las activen, conservarán la remuneración que estuviesen recibiendo: tipo de interés, y saldo máximo (si lo hubiera).
Aquí hay que aclarar que se sabe que la comunicación la ha recibido, como poco, gente con el 3% ilimitado, y gente con el 2'27% actual (nuevo 2'53% desde el 16/septiembre). Conservarían ese mismo tipo.
- El "monto" sería fijado por Trade a su antojo, pudiendo variarlo en el futuro.
El valor de 14K es un simple ejemplo, de un cliente concreto cuya cuenta ya está funcionando bajo estas nuevas condiciones.
- Todo capital que supere ese monto, podría ser invertido por Trade en fondos QMMF.
- La cantidad hasta el monto, estaría depositada en banco fiduciario, protegido por el FGD hasta el límite de 100K.
- La cantidad invertida en fondos, no estaría bajo el amparo del FGD. Se supone que lo estaría bajo el del EdW alemán (homólogo del FOGAIN español), que sólo cubre el 90% del capital invertido, con un máximo de 20K.
- El cambio entra en acción en cuanto se acepta/activa.
- No se sabe seguro, pero lo más probable es que, una vez aceptado el nuevo contrato marco, no habría opción de echarse para atrás.
Resumen de casos:
- Si no has recibido comunicación del cambio, de momento no te afecta nada de esto. Sigues con la misma remuneración (tipo de interés, y límite de saldo si lo tuvieras) y cobertura (todo en banco fiduciario, cubierto por FGD hasta 100K).
- Si lo has recibido, y lo activas/aceptas, mantienes también la misma remuneración, a sabiendas de qué ocurre en realidad con tu capital (monto e inversión del exceso en QMMF), y asumiendo las coberturas que tiene (monto en banco fiduciario, cubierto por FGD hasta 100K) (exceso, en fondos QMMF, supuestamente cubierto al 90% por EdW alemán hasta 20K).
El cambio entra en acción desde el mismo momento en que se activa.
- Si lo has recibido, pero decides no activarlo, a priori (pendiente de confirmación de Trade) te quedas con una cuenta que no remunera nada. Todo lo que metas, estará en banco fiduciario, cubierto por FGD hasta 100K.
Notando que se cree que podrían aceptarse las nuevas condiciones, más allá de la fecha límite.
- Parece ser que el criterio de selección, para haber recibido esa propuesta, es disponer de saldo alto en la cuenta de efectivo. No se sabe a partir de qué cifra.
- Esa activación conlleva la aceptación implícita del nuevo contrato marco, que establece lo del "monto" y la inversión del exceso en fondos de liquidez (QMMF).
- La fecha límite para activarlas es el 9 de octubre.
Nota: no está confirmado, pero parece ser que si, pasada esa fecha, se cambiase de opinión y se quisiera activarlas, aún sería posible. Pero, desde el 9 de octubre en adelante, hasta el momento de activarlas, ocurriría lo descrito en el siguiente punto.
- Quienes NO las activen, llegada esa fecha límite, aparentemente (pendiente de confirmar), perderían toda remuneración de la cuenta.
Sería lógico pensar que pasarían a tener sólo el tipo base (el 2'27% actual, o más bien el recientemente anunciado nuevo 2'53% aplicado desde el próximo miércoles, 16/septiembre), pero la poca información leída del SAC da a entender que no: sería 0% (su expresión ha sido "pausar la acumulación de intereses") (el Country Manager de Trade en España, no ha querido aún aclarar esto en Twitter).
- Quienes SÍ las activen, conservarán la remuneración que estuviesen recibiendo: tipo de interés, y saldo máximo (si lo hubiera).
Aquí hay que aclarar que se sabe que la comunicación la ha recibido, como poco, gente con el 3% ilimitado, y gente con el 2'27% actual (nuevo 2'53% desde el 16/septiembre). Conservarían ese mismo tipo.
- El "monto" sería fijado por Trade a su antojo, pudiendo variarlo en el futuro.
El valor de 14K es un simple ejemplo, de un cliente concreto cuya cuenta ya está funcionando bajo estas nuevas condiciones.
- Todo capital que supere ese monto, podría ser invertido por Trade en fondos QMMF.
- La cantidad hasta el monto, estaría depositada en banco fiduciario, protegido por el FGD hasta el límite de 100K.
- La cantidad invertida en fondos, no estaría bajo el amparo del FGD. Se supone que lo estaría bajo el del EdW alemán (homólogo del FOGAIN español), que sólo cubre el 90% del capital invertido, con un máximo de 20K.
- El cambio entra en acción en cuanto se acepta/activa.
- No se sabe seguro, pero lo más probable es que, una vez aceptado el nuevo contrato marco, no habría opción de echarse para atrás.
Resumen de casos:
- Si no has recibido comunicación del cambio, de momento no te afecta nada de esto. Sigues con la misma remuneración (tipo de interés, y límite de saldo si lo tuvieras) y cobertura (todo en banco fiduciario, cubierto por FGD hasta 100K).
- Si lo has recibido, y lo activas/aceptas, mantienes también la misma remuneración, a sabiendas de qué ocurre en realidad con tu capital (monto e inversión del exceso en QMMF), y asumiendo las coberturas que tiene (monto en banco fiduciario, cubierto por FGD hasta 100K) (exceso, en fondos QMMF, supuestamente cubierto al 90% por EdW alemán hasta 20K).
El cambio entra en acción desde el mismo momento en que se activa.
- Si lo has recibido, pero decides no activarlo, a priori (pendiente de confirmación de Trade) te quedas con una cuenta que no remunera nada. Todo lo que metas, estará en banco fiduciario, cubierto por FGD hasta 100K.
Notando que se cree que podrían aceptarse las nuevas condiciones, más allá de la fecha límite.
#717
Re: TRADE REPUBLIC cuenta al 3% TAE.
Gracias, Croqueta.
Ayer saqué toda la pasta pero, hoy, tras ver lo poco que da el banco donde me lo llevé (Pibank), la he llevado de vuelta hasta recibir la comuniciación.
Esta gente de Pibank da menos a día de hoy que ING o el SANTANDER. Deben creerse que son JPMorgan.
Ayer saqué toda la pasta pero, hoy, tras ver lo poco que da el banco donde me lo llevé (Pibank), la he llevado de vuelta hasta recibir la comuniciación.
Esta gente de Pibank da menos a día de hoy que ING o el SANTANDER. Deben creerse que son JPMorgan.
Investing is where you find a few great companies and then sit on your ass - C.M
#718
Re: TRADE REPUBLIC cuenta al 3% TAE.
Me pregunto si el contrato marco para todos los siguientes casos, estará incluyendo ya la condiciones del monto y la inversión del excedente en QMMF. Es decir, clientes que ya, desde que firman el alta, entran con esas características:
1.- Los que hayan abierto cuenta recientemente (quizás, incluso, desde la fecha en que introdujeron el límite de 50K para la remuneración del 3%) (me suena que fue el 7 de julio).
2.- Los que abran de aquí al 9 de octubre.
3.- Los que abran después del 9 de octubre.
1.- Los que hayan abierto cuenta recientemente (quizás, incluso, desde la fecha en que introdujeron el límite de 50K para la remuneración del 3%) (me suena que fue el 7 de julio).
2.- Los que abran de aquí al 9 de octubre.
3.- Los que abran después del 9 de octubre.
#719
Re: TRADE REPUBLIC cuenta al 3% TAE.
El valor de 14K es un simple ejemplo, de un cliente concreto cuya cuenta ya está funcionando bajo estas nuevas condiciones.
#720