Yo he activado esas nuevas funciones y no sé si me he precipitado, pues hasta ahora me remuneraba al 3% de la totalidad del saldo y no sé si a partir de ahora solo lo hará a los primeros 50k. Dado que en trade se puede ver el interés devengado diariamente, mañana miraré si sigo con el 3% del total o solo sobre 50k.
Creo que has dado en el clavo: nos quieren encasquetar el cambio en el contrato, para que el exceso de saldo vaya a fondos.
He estado mirando los dos documentos enlazados:
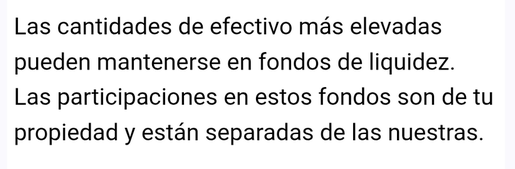
- Uno es escueto, y habla precisamente de eso. Pero referencia al contrato marco, para más detalle
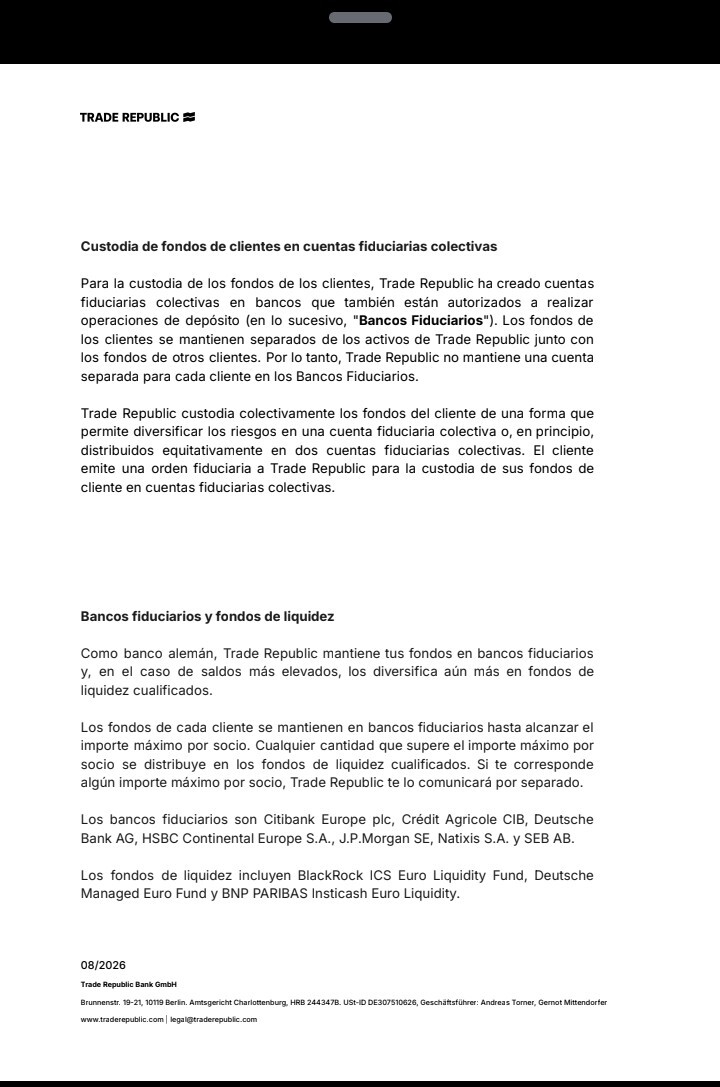
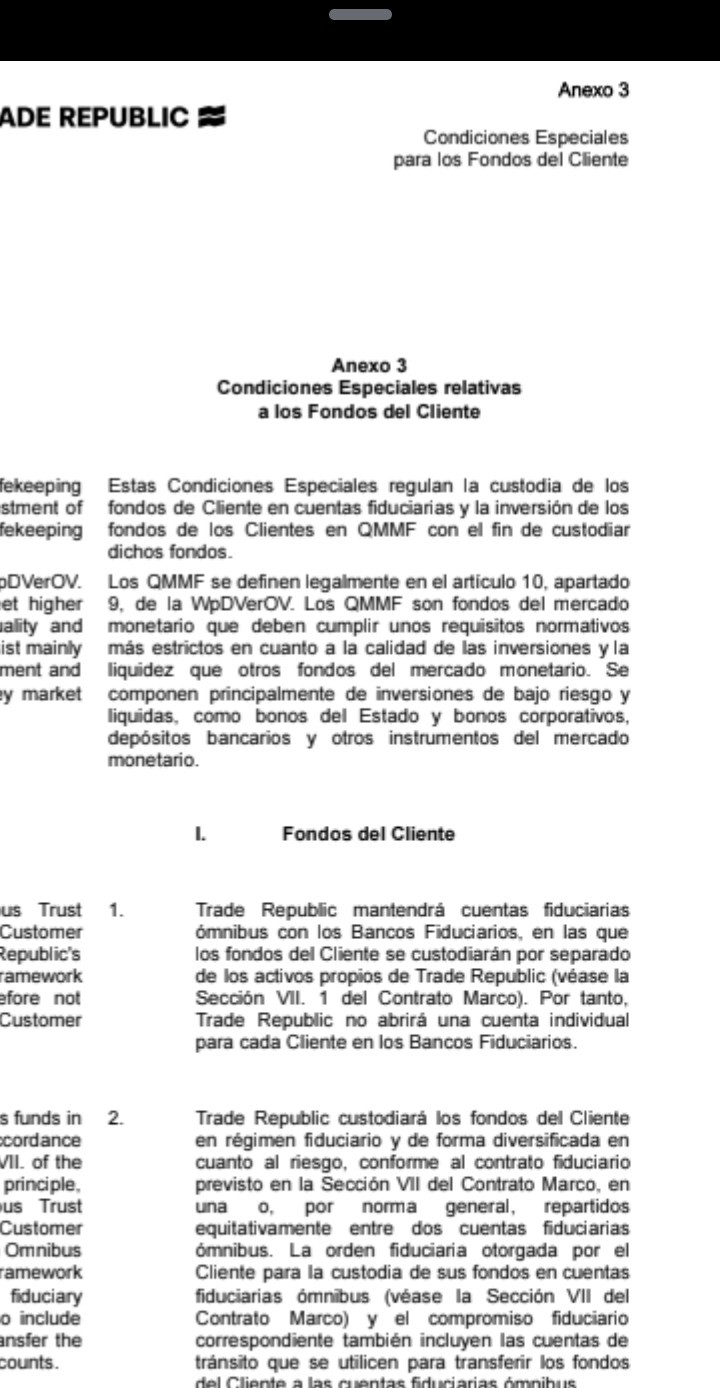
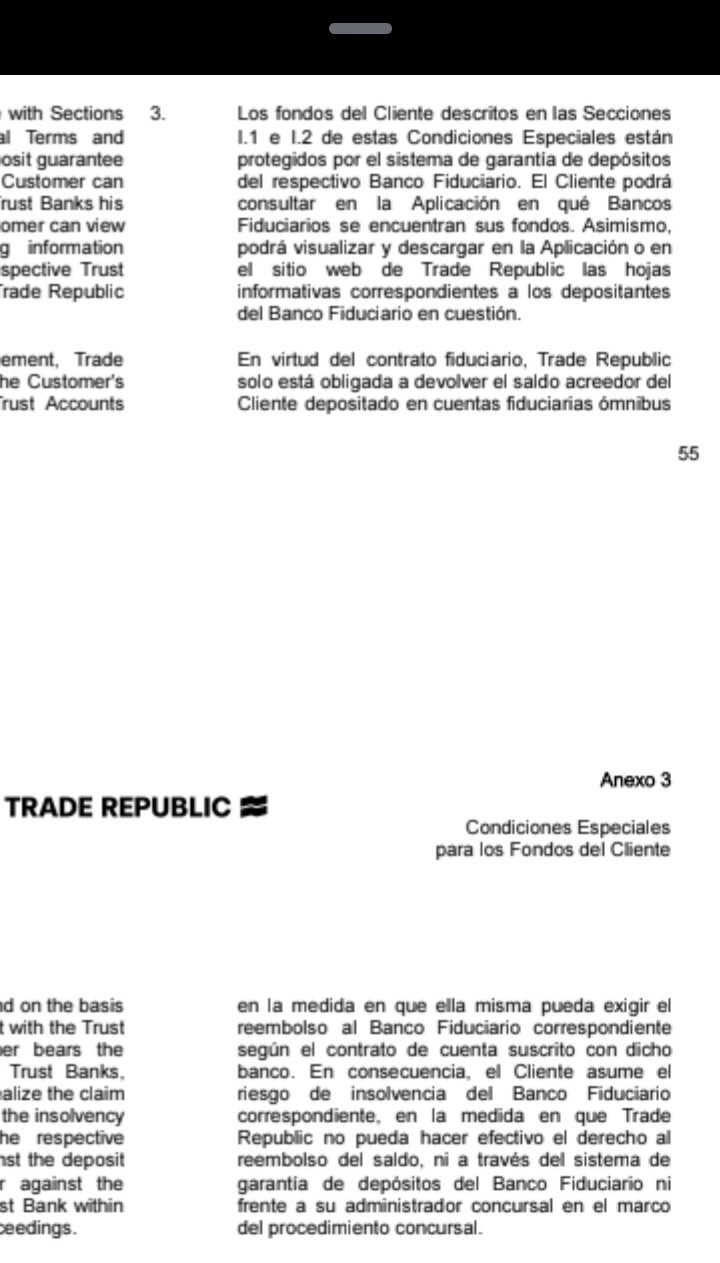
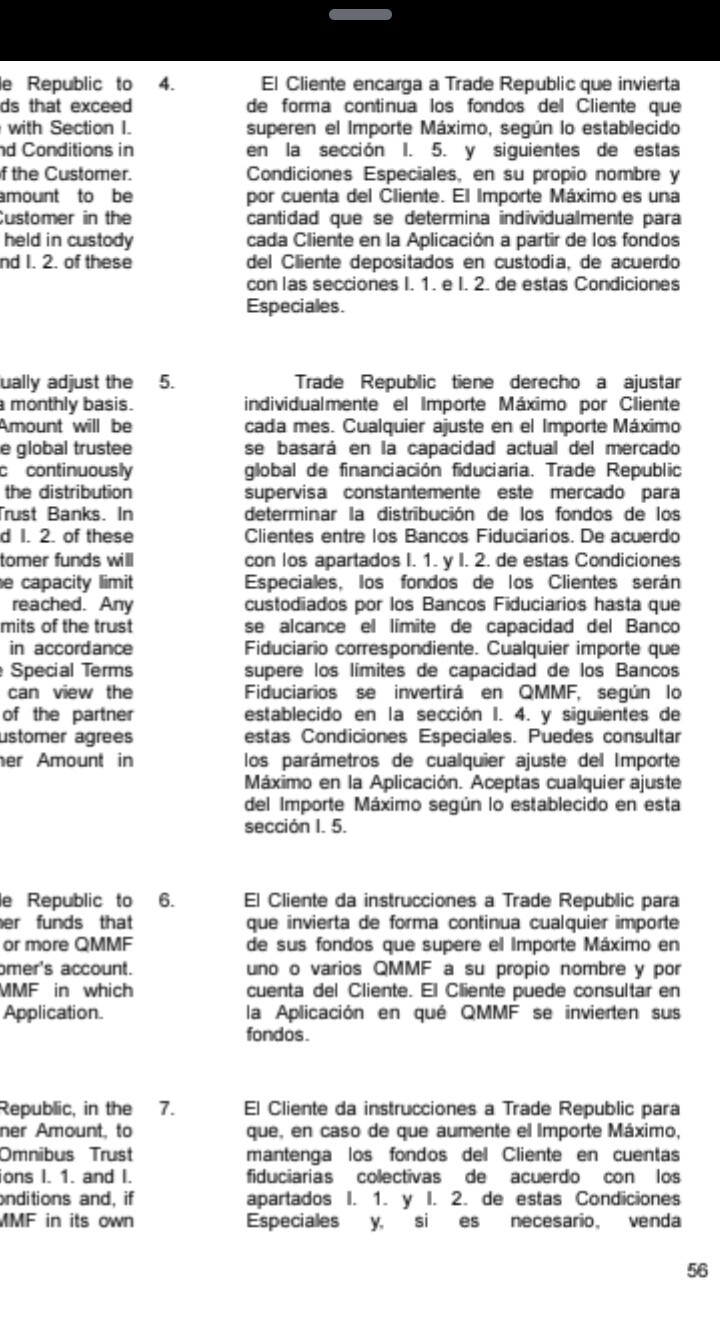
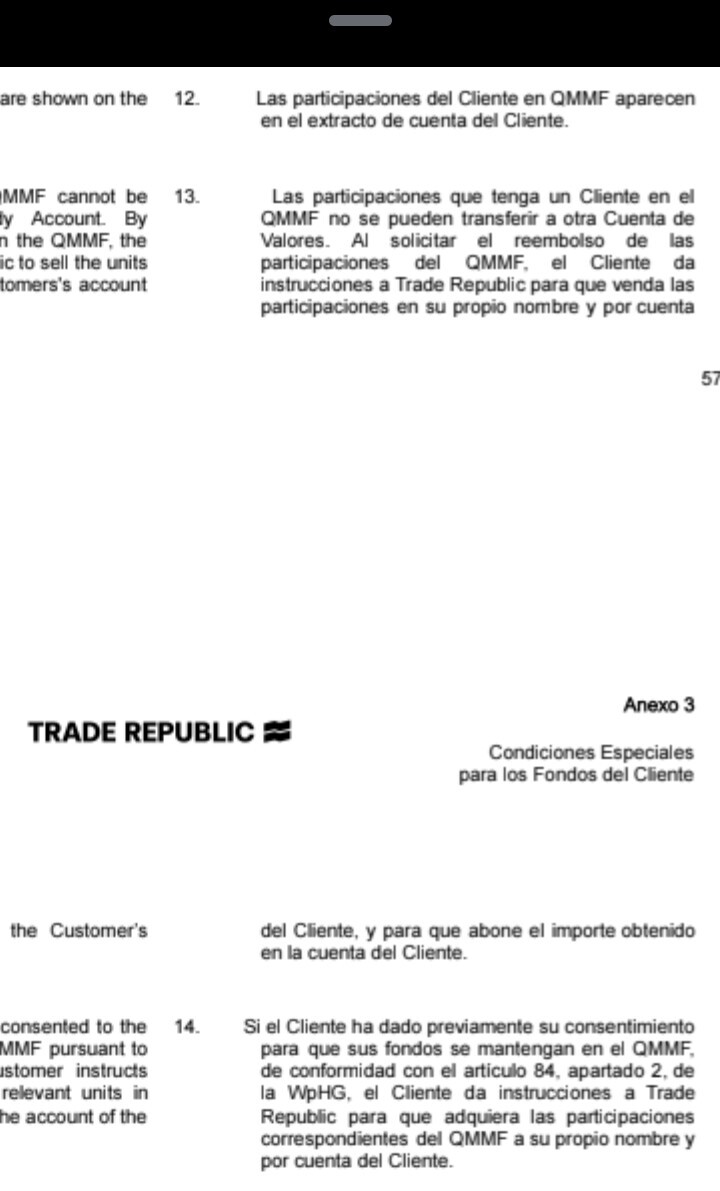
- El otro es el contrato marco, que ahora incluye esa sección de la que debatimos hace meses: se instruye a la Entidad a que meta en fondos lo que exceda del "monto". Lo que creo que varía es que no especifica cuál es la cantidad, sino que indica que será calculada para cada cliente.
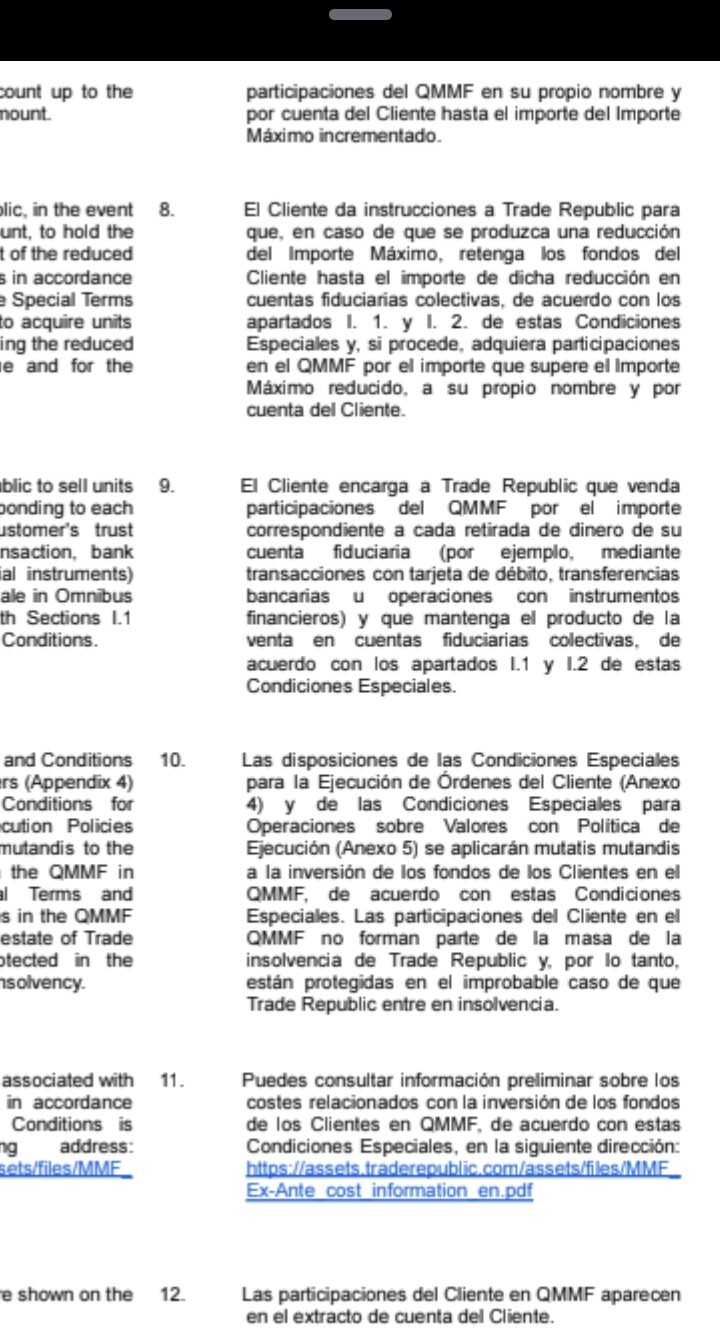
No me deja descargar los documentos, ni hacer búsquedas en ellos. Voy a poner aquí unas cuantas capturas, pero lo mismo no se leen muy bien los textos (ahora lo veremos...):
Primero, el documento escueto:
Luego, la sección del contrato marco, con todo el detalle:
En la penúltima captura, se ve una dirección hacia un PDF online. Es al respecto de lo que indica en esa sección, acerca de que el manejo de esos fondos podría tener coste. Pero, yendo a ese PDF, se ve que todo estaría a cero (al menos, de momento). Es esta dirección: https://assets.traderepublic.com/assets/files/MMF_Ex-Ante_cost_information_en.pdf
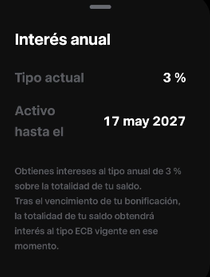
El mantener el 3%, aunque fuese sólo para los primeros 50K, es la parte "buena".
La parte mala es la que he comentado en este post. Tiene toda la pinta de que nos quieren endiñar la cláusula de la que hablamos en abril-mayo, que Trade aplica en otros países, y que terminaron aclarando que en España no: de lo que se tenga en la cuenta de efectivo, lo que exceda de un cierto "monto" (que habrá que ver cuál es, porque ahora dicen que se calculará para cada cliente) (en otros países, es fijo, 25K), Trade lo meterá en fondos.
Esto, supuestamente, puede influir en las coberturas del FGD. Pues lo que esté en fondos, no estaría cubierto por el FGD (con su límite de 100K), sino por el homólogo del FOGAIN (que en Alemania creo que cubre un 90% de lo invertido, con un límite de 20K).
Si por lo menos nos dejan claro cuál es el "monto", pues nos limitamos a depositar hasta esa cantidad, y nos dejamos de historias.
Ojo, que yo he notado otro cambio que apunta en la línea del encasquetamiento de fondos. Antes, en la solapa de efectivo, cuando pulsaba en el link "efectivo disponible" de la parte baja del pantalla, me aparecía que mi saldo disponible estaba depositado en Credite Agricole y ahora me aparece que está depositado en Natixis, que es una gestora de fondos. Yo soy cliente desde mayo y me aplicaba el 3% para todo el saldo, y me aparecen banners y me ha llegado correo.
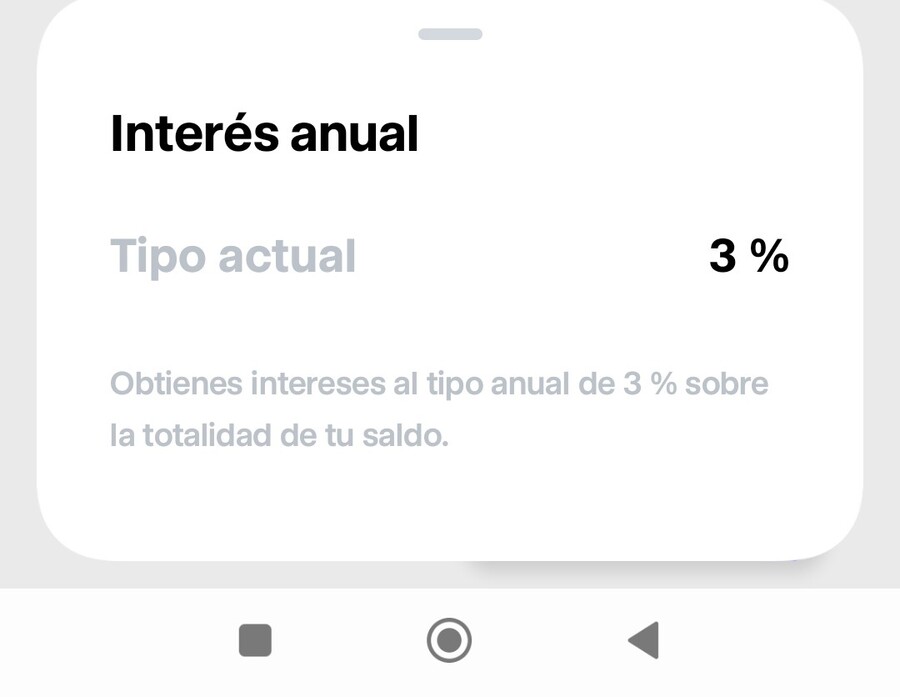
Cuenta abierta en jun26. 3% para todo el saldo y sin fecha de vencimiento.
Recibí el 1sep26 un mail que decía que actualizara la app para poder acceder las "nuevas funcionalidades para España", sin hacer ninguna referencia a tener que hacerlo para mantener el interés del 3%, simplemente actualizar la app.
En la app no me salió ningún aviso ni mensaje en buzón. Ahora aparecen las 3 funcionalidades como disponibles.
Me sigue poniendo que el dinero está en Credit Agricole.