Euríbor hoy 5 de noviembre de 2026: aviso a las hipotecas variables tras la inflación del 4%
Euríbor hoy 5 de noviembre de 2026: aviso a las hipotecas variables tras la inflación del 4%
El euríbor hoy, 5 de noviembre de 2026, baja al 3,302% en la sesión del miércoles y deja la media provisional de noviembre en el 3,308%. La inflación de la eurozona sube al 4%: qué supone para el BCE, tu revisión de diciembre y las hipotecas fijas de BBVA, Sabadell e ING.
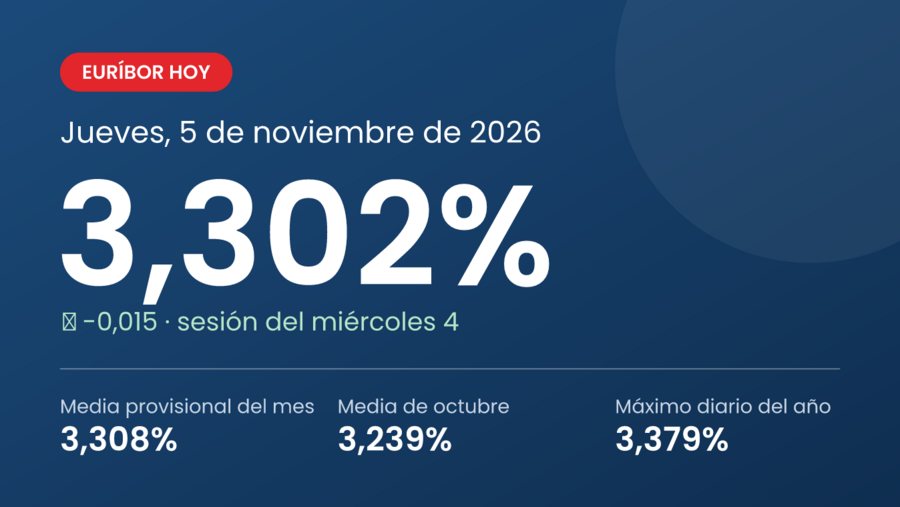
El euríbor hoy, jueves 5 de noviembre de 2026, está en el 3,302%, el dato de la sesión del miércoles 4. Baja 0,015 puntos tras la subida del martes y deja la media provisional de noviembre en el 3,308%, 0,069 puntos por encima de la de octubre (3,239%).
El dato que pesa es otro: la inflación de la eurozona subió al 4% en octubre, su nivel más alto desde 2023. Se conoció después del fijo del miércoles, que se calcula con datos del día hábil anterior, así que el euríbor todavía no lo recoge.
El euríbor a 12 meses baja 0,015 puntos en la sesión del miércoles 4, pero la media de noviembre sigue por encima de la de octubre.
Euríbor hoy 5 de noviembre de 2026: baja al 3,302% y corta la subida del martes
El euríbor a 12 meses marca un 3,302% en el fijo del miércoles, que resta 0,015 puntos al 3,317% del martes. Aun así, encadena cinco sesiones por encima del 3,3% y se queda a 0,077 puntos del máximo del año. Estos son los datos clave:
Dato
Valor
Euríbor del miércoles 4/11/2026
3,302%
Variación frente al martes 3
−0,015 puntos
Media provisional de noviembre (3 sesiones)
3,308%
Frente a la media de octubre (3,239%)
+0,069 puntos
Frente a la media de noviembre de 2025 (2,217%)
+1,091 puntos
Máximo diario de 2026
3,379% (25 de septiembre)
Distancia al máximo del año
−0,077 puntos
¿Cómo está el euríbor hoy? Cinco sesiones seguidas por encima del 3,3%
Desde el 26 de octubre, cuando cerró en el 3,225%, el índice ha ganado 0,077 puntos. La bajada del miércoles es pequeña frente a la escalada que siguió a la reunión del 29 de octubre. Ese día el BCE mantuvo los tipos de interés y el mercado pasó a esperar la subida en diciembre.
El EMMI publica el euríbor de cada sesión hacia las 11:00, así que a primera hora el euríbor actual es el del día hábil anterior. El de este jueves será la cuarta sesión de noviembre y el primero que recoja la reacción del mercado al dato de inflación.
Inflación de la eurozona al 4%: por qué acerca la subida del BCE y presiona al euríbor
El dato adelantado de Eurostat sitúa la inflación de la zona euro en el 4% en octubre, dos décimas más que en septiembre y el nivel más alto desde 2023. La empuja la energía, que se encarece un 20,8% interanual. España se queda en el 4,9%, solo por detrás de Italia.
La subyacente, sin energía, alimentos, alcohol ni tabaco, se mantiene en el 2,5%. Para el BCE, el dato general refuerza la subida que el mercado espera en diciembre:
Tipos del BCE: los tipos de interés del BCE siguen en el 2,50% (depósito), el 2,65% (operaciones principales) y el 2,90% (facilidad marginal).
Próxima reunión: el 16 y 17 de diciembre, la última del año, con una subida de tipos del BCE de un cuarto de punto, como en junio y septiembre, como escenario principal.
Servicios y alimentos: los servicios suben del 3,2% al 3,3%, y los alimentos, alcohol y tabaco, del 1,3% al 1,6%.
Euríbor noviembre 2026: la media provisional va 0,069 puntos por encima de octubre
Noviembre tiene 21 sesiones y ya lleva tres: 3,304%, 3,317% y 3,302%. Con ellas, la media del mes va por el 3,308%. Para cerrar en el 3,239% de octubre, las 18 sesiones que faltan tendrían que promediar el 3,228%, más de siete centésimas por debajo del dato de hoy.
Esa media es la que usarán las revisiones de diciembre. Así cambiaría la cuota de una hipoteca de 167.000 euros a 25 años con euríbor + 0,75% según dónde cierre el mes:
Media de noviembre
Cuota en diciembre
Frente a la cuota de noviembre
Revisión anual: frente a hace un año
3,150%
872,29 €
−8,18 €/mes
+83,22 €/mes
3,200%
876,88 €
−3,59 €/mes
+87,81 €/mes
3,239% (igual que octubre)
880,47 €
0,00 €/mes
+91,40 €/mes
3,308% (media actual)
886,84 €
+6,37 €/mes
+97,77 €/mes
3,379% (máximo diario del año)
893,43 €
+12,96 €/mes
+104,36 €/mes
3,450%
900,03 €
+19,56 €/mes
+110,96 €/mes
Tu hipoteca con el euríbor en el 3,3%: cuánto sube en la revisión de noviembre y en la de diciembre
Tu banco no aplica el dato de un día, sino la media del mes anterior a la revisión: en noviembre, el 3,239% de octubre, y en diciembre, la media de noviembre. Este es el efecto del euríbor en las hipotecas sobre el mismo ejemplo de 167.000 euros a 25 años:
Revisión anual en noviembre: con un tipo del 3,989%, la cuota pasa de 786,47 a 880,47 euros: 94,00 euros más al mes, unos 1.128 al año.
Revisión anual en diciembre: si noviembre cerrara en el 3,308%, pasaría de 789,07 a 886,84 euros: 97,77 euros más al mes, unos 1.173 al año.
Semestral en noviembre: octubre sustituye a abril (2,747%) y la cuota sube de 835,77 a 880,47 euros, 44,70 euros más.
Semestral en diciembre: noviembre sustituiría a mayo (2,804%) y la cuota pasaría de 840,89 a 886,84 euros, unos 46 euros más.
Mensual: la cuota de noviembre baja 0,74 euros frente a la de octubre (881,21 euros); la de diciembre subiría 6,37 euros con la media actual.
Cuotas por importe y plazo con la media de octubre y la de noviembre
Si quieres calcular tu hipoteca con el euríbor de hoy, esta tabla compara la cuota con la media de octubre y con la de noviembre si cerrara en el 3,308%:
Hipoteca (euríbor + 0,75%)
Con la media de octubre (3,239%)
Si noviembre cierra en el 3,308%
Diferencia
100.000 € a 20 años
605,40 €/mes
609,04 €/mes
+3,64 €/mes
150.000 € a 25 años
790,84 €/mes
796,57 €/mes
+5,73 €/mes
200.000 € a 25 años
1.054,46 €/mes
1.062,09 €/mes
+7,63 €/mes
200.000 € a 30 años
953,56 €/mes
961,53 €/mes
+7,97 €/mes
250.000 € a 30 años
1.191,95 €/mes
1.201,91 €/mes
+9,96 €/mes
300.000 € a 25 años
1.581,69 €/mes
1.593,13 €/mes
+11,44 €/mes
Cuotas calculadas con el sistema de amortización francés, sin bonificaciones ni seguros. La tuya depende del diferencial y del capital pendiente de tu contrato.
Hipoteca fija con el euríbor en el 3,3%: las opciones de BBVA, Sabadell e ING
Con la media de octubre, una variable con euríbor + 0,75% se revisa al 3,989%. Las fijas bonificadas de BBVA y Sabadell parten de 2,85% y 2,75% TIN. Puedes cambiar tu hipoteca variable a fija con una subrogación a otro banco o con una novación de la hipoteca en el tuyo.
Hipoteca fija
TIN bonificado
TAE bonificada
TAE sin bonificar
Financiación máxima
Plazo máximo
BBVA
2,85%
3,76%
4,59%
80%
30 años
Sabadell
2,75%
3,67%
4,23%
80%
30 años
ING (Naranja fija)
Precio personalizado
Precio personalizado
Precio personalizado
80%
25 años
Hipoteca Fija BBVA
TIN bonificado:
2.85 %
TAE bonificado:
3.76 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
La fija te da una cuota que no cambia con cada reunión del BCE, a cambio de una comisión por amortizar más alta. Puede llegar al 2% los diez primeros años y al 1,5% después, el máximo legal. Si el euríbor no baja, una variable puede salir más cara que la fija.
Ventajas y desventajas de pasarte a fija con el euríbor en el 3,3%
Pasarte a fija compensa si priorizas la estabilidad y te queda mucho plazo por delante:
Pros
Cuota estable: no cambia aunque el BCE suba los tipos en diciembre.
Tipo bonificado bajo: fijas desde menos del 3% TIN frente al 3,989% de una variable.
Sin apertura: BBVA, Sabadell e ING no cobran comisión de apertura.
Contras
Vinculaciones: el mejor tipo exige nómina y seguros del banco.
Amortizar cuesta más: hasta el 2% los diez primeros años y el 1,5% después.
Sin bajadas: si el euríbor cae, tu cuota no se beneficia.
¿Dudas entre fija y variable? Un asesor revisa tu caso
Si no tienes claro si te compensa cambiar, nuestro servicio de bróker hipotecario estudia tu caso y negocia con varios bancos por ti, sin coste ni compromiso.
Euríbor a 3, 6 y 12 meses: el plazo trimestral se frena tras tocar máximos
El EMMI publica también los plazos de 1 semana, 1 mes, 3 meses y 6 meses. El miércoles bajaron el de 12 y el de 3 meses, y el de 6 subió ligeramente:
Plazo
Miércoles 4 de noviembre
Variación diaria
Media de octubre
Euríbor a 12 meses
3,302%
−0,015
3,239%
Euríbor a 6 meses
3,008%
+0,002
2,975%
Euríbor a 3 meses
2,759%
−0,006
2,635%
El euríbor a 3 meses, o euríbor trimestral, cede hasta el 2,759% tras marcar el martes su nivel más alto desde diciembre de 2024. El euríbor a 6 meses se mantiene por encima del 3% por segunda sesión seguida.
Euríbor diario: así se han movido las diez últimas sesiones
El euríbor es el tipo al que un panel de bancos de la zona euro se presta dinero, y el EMMI lo calcula cada día hábil. El dato de un día no cambia tu cuota por sí solo, pero cada sesión pesa lo mismo en la media del mes:
Sesión
Euríbor a 12 meses
Variación diaria
Miércoles 4 de noviembre
3,302%
−0,015
Martes 3 de noviembre
3,317%
+0,013
Lunes 2 de noviembre
3,304%
−0,002
Viernes 30 de octubre
3,306%
−0,002
Jueves 29
3,308%
+0,018
Miércoles 28
3,290%
+0,028
Martes 27
3,262%
+0,037
Lunes 26
3,225%
−0,042
Viernes 23
3,267%
+0,005
Jueves 22
3,262%
−0,001
Euríbor hoy becario: el mismo fijo oficial
Si buscas el euríbor hoy becario, el apodo de las crónicas de un conocido blog, el dato es el mismo: el EMMI publica un solo fijo por sesión. En Rankia lo traducimos a tu cuota, como en la crónica del euríbor del 4 de noviembre.
Evolución del euríbor en 2026: noviembre arranca por encima de octubre
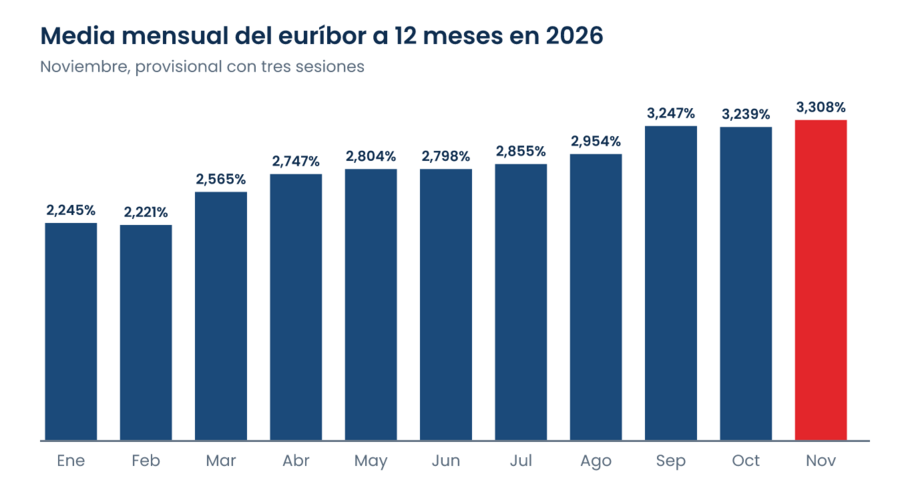
La evolución del euríbor en 2026 tiene dos tramos: por debajo de 2025 en enero y febrero, y escalada desde marzo. Octubre cerró en el 3,239%, la media mensual que el Banco de España publica como índice oficial:
Mes
Media 2026
Media 2025
Variación interanual
Variación mensual 2026
Enero
2,245%
2,525%
−0,280
—
Febrero
2,221%
2,407%
−0,186
−0,024
Marzo
2,565%
2,398%
+0,167
+0,344
Abril
2,747%
2,143%
+0,604
+0,182
Mayo
2,804%
2,081%
+0,723
+0,057
Junio
2,798%
2,081%
+0,717
−0,006
Julio
2,855%
2,079%
+0,776
+0,057
Agosto
2,954%
2,114%
+0,840
+0,099
Septiembre
3,247%
2,172%
+1,075
+0,293
Octubre
3,239%
2,187%
+1,052
−0,008
Noviembre (provisional, 3 sesiones)
3,308%
2,217%
+1,091
+0,069
Media mensual del euríbor a 12 meses en 2026; noviembre, provisional con tres sesiones.
En el euríbor histórico, el 3,239% de este octubre es el segundo más alto de los últimos seis octubres, solo por detrás del 4,160% de 2023. Con diez meses cerrados, la media de 2026 ronda el 2,77%, la referencia del euríbor anual, frente al 2,223% de 2025.
Preguntas frecuentes sobre el euríbor de hoy y tu hipoteca
¿A cuánto está el euríbor hoy?
El último dato del euríbor a 12 meses es el 3,302%, de la sesión del miércoles 4 de noviembre de 2026: 0,015 puntos menos que el martes. El de hoy, jueves 5, se publica hacia las 11:00 y será la cuarta sesión de noviembre.
¿Cómo afecta la inflación del 4% al euríbor?
Hace más probable que el BCE suba los tipos en diciembre, y el euríbor suele anticiparlo subiendo. El dato de octubre se publicó después del fijo del miércoles, así que su efecto se verá en las próximas sesiones.
¿Cuál es la media del euríbor de noviembre de 2026?
De momento, el 3,308%, con tres de las 21 sesiones del mes, así que es provisional. Para igualar el 3,239% de octubre, las 18 sesiones que faltan tendrían que promediar el 3,228%.
¿Cuánto sube mi hipoteca si se revisa en diciembre?
Depende de dónde cierre noviembre. Con el 3,308% actual, una hipoteca de 167.000 euros a 25 años con euríbor + 0,75% pagaría 886,84 euros al mes: 97,77 euros más que con la revisión anual de diciembre de 2025.
¿Me conviene pasar mi hipoteca variable a fija ahora?
Depende de lo que te quede por pagar y de lo que esperes del euríbor. Con la media de octubre, una variable con euríbor + 0,75% se revisa al 3,989%, por encima del tipo bonificado de las fijas de BBVA o Sabadell.
¿Cuándo es la próxima reunión del BCE?
El 16 y 17 de diciembre de 2026, la última del año. El tipo de depósito está en el 2,50% y, tras la inflación del 4% de octubre, una subida en esa cita es el escenario principal.
¿Qué diferencia hay entre el euríbor diario y el mensual?
El diario es el valor que fija el EMMI cada día hábil; el mensual es la media de todas las sesiones del mes. Los bancos revisan las hipotecas variables con la media mensual, no con el dato de un día.