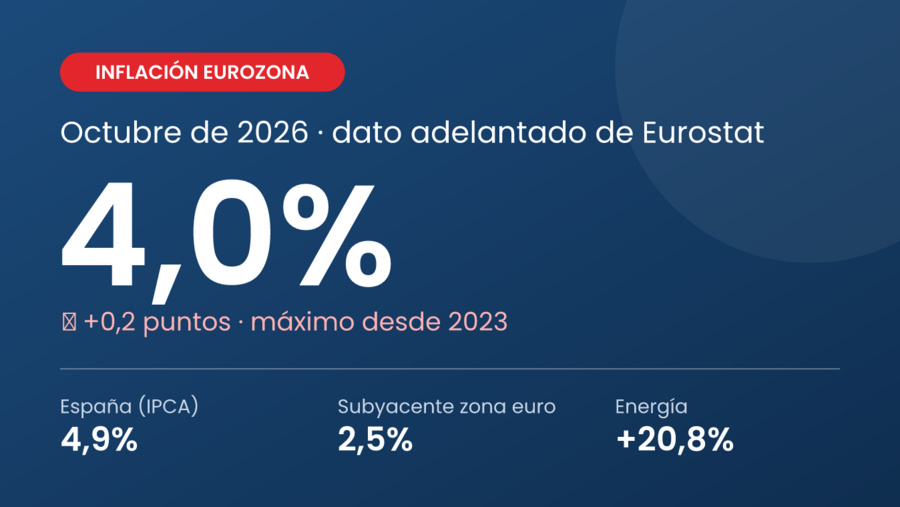
La inflación de la eurozona sube al 4% en octubre de 2026, según el dato adelantado que Eurostat publicó el 4 de noviembre. Es su nivel más alto desde 2023 y llega empujada por la energía. En España, el IPC se mantiene en el 4,9%, y el BCE apunta a subir los tipos en diciembre, lo que encarecería las hipotecas variables.
- Zona euro: 4% en octubre, frente al 3,8% de septiembre; la subyacente sigue en el 2,5%.
- España: IPC del 4,9%, igual que en septiembre, e IPCA del 4,9%, una décima menos.
- BCE: tipo de depósito en el 2,50% y subida de un cuarto de punto como escenario principal en diciembre.
- Tu hipoteca: con euríbor + 0,75%, una cuota de 167.000 euros a 25 años sube 94 euros al mes en la revisión de octubre.
Inflación de la eurozona en octubre: sube al 4%, su nivel más alto desde 2023
El dato adelantado de Eurostat sitúa el IPCA de la zona euro en el 4% interanual en octubre, dos décimas más que en septiembre. La energía explica casi todo el salto: se encarece un 20,8% en un año, mientras la subyacente se queda en el 2,5%.
Componente (zona euro) |
Septiembre de 2026 |
Octubre de 2026 |
|---|---|---|
Inflación general |
3,8% |
4,0% |
Inflación subyacente |
2,5% |
2,5% |
Servicios |
3,2% |
3,3% |
Alimentos, alcohol y tabaco |
1,3% |
1,6% |
Bienes industriales no energéticos |
1,1% |
1,2% |
Que la subyacente no se mueva es el matiz clave: la subida viene de la energía y todavía no se ha contagiado al resto de precios. La inflación subyacente es la que mejor anticipa si el encarecimiento será duradero.
España se queda en el 4,9% y solo Italia la supera entre las grandes economías
Según el IPC de octubre adelantado por el INE, la inflación española se mantiene en el 4,9% y la subyacente marca un 3,1%. El IPCA, el índice armonizado que usa Eurostat para comparar países, baja una décima, del 5% al 4,9%.
Los carburantes bajaron de precio, pero el gas, los paquetes turísticos y los combustibles líquidos tiraron al alza. El INE publicará el dato definitivo el 13 de noviembre.
País (IPCA) |
Septiembre de 2026 |
Octubre de 2026 |
|---|---|---|
Italia |
4,4% |
5,6% |
España |
5,0% |
4,9% |
Francia |
3,4% |
3,8% |
Alemania |
3,3% |
2,8% |
Zona euro |
3,8% |
4,0% |
¿Qué hará el BCE? la subida de tipos de diciembre gana fuerza
En su reunión del 29 de octubre, el BCE dejó los tipos sin cambios: el de depósito sigue en el 2,50%, después de subirlo un cuarto de punto en junio y otro en septiembre. Su próxima reunión es el 16 y 17 de diciembre, la última del año.
Con la inflación al 4%, el doble de su objetivo del 2%, otra subida de un cuarto de punto en diciembre es el escenario principal. Christine Lagarde ya avisó de que, si se confirma la situación actual, «la dirección que habría que tomar estaría bastante clara».
El matiz lo pone ING: la subyacente estable resta argumentos a subidas más agresivas de los tipos de interés del BCE. Ese ritmo es el que marcará la previsión del euríbor para 2027.
Inflación, euríbor y tu hipoteca variable: cuánto puede subir la cuota
El euríbor se anticipa al BCE. El euríbor a 12 meses cerró el 4 de noviembre en el 3,302%, y su media provisional de noviembre va por el 3,308%, por encima del 3,239% de octubre. El euríbor a 3 meses tocó el 2,765% el día 3, su nivel más alto desde diciembre de 2024.
Una subida de tipos del BCE llega a tu cuota con retraso: solo cuando te toca revisar, normalmente con el euríbor mensual de uno o dos meses antes. Así cambia una hipoteca de 167.000 euros a 25 años con euríbor + 0,75%:
Euríbor de referencia |
Tipo aplicado |
Cuota mensual |
Diferencia con octubre de 2025 |
|---|---|---|---|
Octubre de 2025 (2,187%) |
2,937% |
786,47 € |
— |
Octubre de 2026 (3,239%) |
3,989% |
880,47 € |
+94,00 € |
Noviembre de 2026, provisional (3,308%) |
4,058% |
886,84 € |
+100,37 € |
Si sube 0,25 puntos más (3,489%) |
4,239% |
903,67 € |
+117,20 € |
Si sube 0,50 puntos más (3,739%) |
4,489% |
927,20 € |
+140,73 € |
Si tu revisión anual llega ahora, pagarás unos 94 euros más al mes que hace un año. Y si el euríbor añade 0,25 puntos tras la reunión de diciembre, la cuota crecería otros 23 euros al mes, unos 278 euros al año.
¿Y si tu hipoteca es fija o mixta?
Con una fija, la inflación no toca tu cuota: pagas lo mismo hasta el final. En una mixta, solo te afecta cuando acaba el tramo fijo y empiezas a pagar el euríbor más el diferencial de tu hipoteca.
Para anticipar tu próxima revisión, sigue el valor diario del euríbor. Si repasas la evolución del euríbor en 2026, verás que la media de octubre está más de un punto por encima de la de octubre de 2025.
¿Te conviene pasarte a una hipoteca fija con la inflación al 4%?
Con el euríbor por encima del 3,2%, las mejores hipotecas fijas bonificadas parten de tipos por debajo de una variable con euríbor + 0,75%, que hoy se revisa al 3,989%. Si el euríbor no baja, una variable puede salir más cara que la fija.
Fijar el tipo compensa si priorizas saber lo que pagarás y te queda mucho plazo por delante:
Pros
- Cuota estable: no cambia aunque el BCE suba los tipos en diciembre.
- Protección ante la inflación: si los precios siguen altos, tu cuota no lo nota.
- Planificación: sabes desde el primer mes lo que pagarás hasta el final.
Contras
- Vinculaciones: el mejor tipo exige nómina y seguros del banco.
- Amortizar cuesta más: hasta el 2% los diez primeros años y el 1,5% después.
- Sin bajadas: si la inflación cede y el euríbor baja, tu cuota no se beneficia.
Hipoteca Fija BBVA: hasta 1 punto de bonificación y sin comisión de apertura
La Hipoteca Fija BBVA cuesta 2,85% TIN (3,76% TAE) con bonificaciones y 3,85% TIN sin ellas. Resta 0,50 puntos con nómina de más de 600 euros, o pensión de más de 300, y seguro de hogar, y otros 0,50 con un seguro vinculado al préstamo.

Si prefieres comparar, la hipoteca fija de Sabadell bonifica hasta un punto con cuatro productos, y la Hipoteca Naranja fija de ING tiene precio personalizado según tu perfil.
Si ya pagas una variable: tres salidas para frenar la subida
Puedes cambiar tu hipoteca variable a fija en otro banco por subrogación, o pedir una novación de la hipoteca en el tuyo. Compara siempre el coste del cambio con el ahorro esperado.
La tercera vía es amortizar anticipadamente con el euríbor alto: cada euro que adelantas deja de pagar intereses a los tipos actuales.
Si dudas, nuestro servicio de bróker hipotecario estudia tu caso y negocia con varios bancos por ti, sin coste ni compromiso.
Quiero que un asesor revise mi caso 🔎🏠
Preguntas frecuentes
¿Cuál es la inflación de la eurozona en octubre de 2026?
Es del 4% interanual, según el dato adelantado de Eurostat del 4 de noviembre. Sube desde el 3,8% de septiembre y marca su nivel más alto desde 2023.
¿Cuál es el IPC de España en octubre de 2026?
El IPC adelantado del INE es del 4,9%, igual que en septiembre, con la subyacente en el 3,1%. El IPCA baja del 5% al 4,9%. El dato definitivo sale el 13 de noviembre.
¿Por qué sube la inflación en octubre?
Por la energía, que se encarece un 20,8% en un año en la zona euro. La subyacente, que excluye energía y alimentos, se mantiene en el 2,5%.
¿Subirá el BCE los tipos en diciembre?
Es el escenario principal: una subida de un cuarto de punto en la reunión del 16 y 17 de diciembre. El tipo de depósito está hoy en el 2,50%.
¿Cómo afecta la inflación a mi hipoteca variable?
A través del euríbor, que sube cuando se esperan tipos más altos. Con 167.000 euros a 25 años y euríbor + 0,75%, la revisión de octubre sube la cuota 94 euros al mes.
¿Afecta la inflación a una hipoteca fija?
No a tu cuota, que se mantiene igual hasta el final. Sí influye en el precio de las nuevas fijas, que los bancos ajustan según las expectativas de tipos.
¿Qué es la inflación subyacente?
Es la que deja fuera los precios más volátiles. En España excluye los alimentos no elaborados y la energía; en la zona euro, la energía, los alimentos, el alcohol y el tabaco.