El usufructo y la nuda propiedad son las dos mitades en que se puede partir la propiedad de un bien: el usufructuario tiene el derecho a usarlo y a percibir sus frutos mientras viva (o durante el plazo pactado), y el nudo propietario tiene la titularidad sin el disfrute — hasta que el usufructo se extinga y consolide el pleno dominio. Es la estructura más común del derecho sucesorio español (el cónyuge viudo usufructuario, los hijos nudos propietarios) y una herramienta creciente de planificación en vida. Su fiscalidad tiene tres piezas que este artículo desarrolla: la valoración (la regla del 89 menos la edad del usufructuario), el reparto de derechos y rentas — clarísimo en un piso alquilado, sorprendentemente oscuro en una cartera de fondos de acumulación, donde el derecho común guarda silencio y el Código Civil catalán tiene regulación expresa —, y la consolidación del dominio, la segunda factura fiscal que llega al extinguirse el usufructo y que tributa de forma distinta según cómo se extinga y cómo se constituyó. Inmuebles y fondos se parecen menos de lo que parece: tratarlos igual es el error más caro de este territorio.
Qué es desmembrar la propiedad (y por qué te afecta aunque no lo hayas elegido)
La mayoría de los desmembramientos no se eligen: llegan con una herencia. En el derecho común, el cónyuge viudo tiene por legítima el usufructo del tercio de mejora, y muchísimos testamentos lo amplían al usufructo universal de toda la herencia (con la cautela socini de por medio — que trataremos en la guía de testamento de este blog). El resultado práctico: la viuda de 74 años es usufructuaria de la casa, del piso alquilado y de la cartera de fondos; los hijos son nudos propietarios de todo. Nadie puede vender sin el otro (la plena propiedad solo se transmite juntando ambas firmas), las rentas son del usufructuario, y la titularidad — con su factura fiscal futura — de los hijos. La otra vía es la elección deliberada: donar la nuda propiedad de un bien a los hijos reservándose el usufructo, o vender la nuda propiedad de la vivienda para obtener liquidez sin dejar de vivir en ella. Ambas se analizan al final — porque antes hay que entender cómo se valora y cómo tributa cada mitad.
Cuánto vale cada parte: la regla del 89 menos la edad
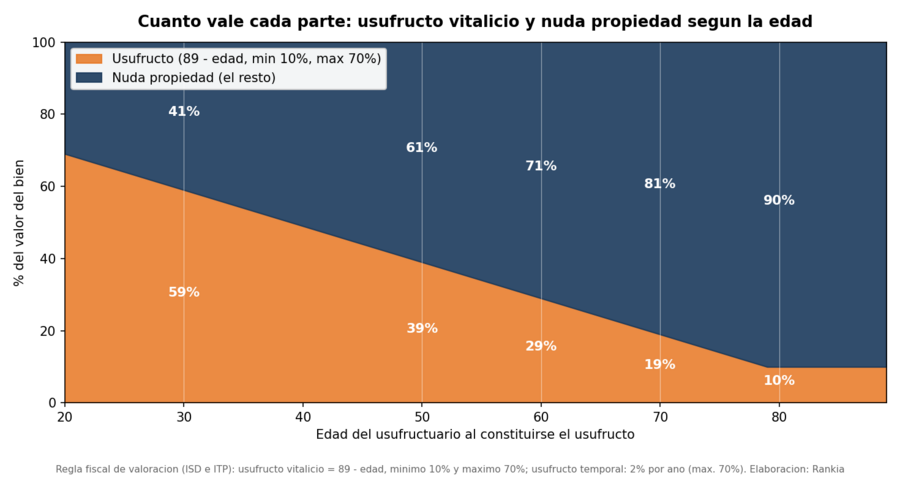
La valoración fiscal (común al Impuesto de Sucesiones y Donaciones y al ITP) es mecánica: el usufructo vitalicio vale 89 menos la edad del usufructuario, en porcentaje del valor del bien, con un mínimo del 10% y un máximo del 70%; la nuda propiedad vale el resto. Un usufructuario de 60 años: usufructo del 29% (89−60), nuda propiedad del 71% — el ejemplo oficial de la Agència Tributària de Catalunya usa exactamente estas cifras. A los 74 años: 15% y 85%. El usufructo temporal vale un 2% por cada año de duración, con el mismo techo del 70%. Dos lecturas patrimoniales de la regla: cuanto mayor es el usufructuario, más barata es fiscalmente la parte que se reserva (y más valiosa la que transmite) — por eso las operaciones de desmembramiento en vida suelen ganar atractivo con la edad; y la suma de las dos mitades siempre es el 100% del bien, pero en dos momentos fiscales distintos — el segundo momento (la consolidación) es el que casi todo el mundo olvida presupuestar.
Edad del usufructuario |
Valor del usufructo |
Valor de la nuda propiedad |
|---|---|---|
60 años |
29% |
71% |
70 años |
19% |
81% |
75 años |
14% |
86% |
79 años o más |
10% (mínimo) |
90% |
Inmuebles: el territorio conocido
En un inmueble, el reparto funciona con la lógica intuitiva de los frutos. El usufructuario usa o alquila — las rentas del alquiler son suyas, y suyas las declara en el IRPF como rendimiento del capital inmobiliario; también asume los gastos ordinarios y, salvo pacto, tributos como el IBI, mientras el nudo propietario carga con lo extraordinario y estructural. Vender exige a los dos: la plena propiedad solo se transmite con la firma de usufructuario y nudo propietario, y el precio se reparte según el porcentaje de la tabla anterior en ese momento. Para el nudo propietario hay un matiz de IRPF que sorprende: mientras dura el usufructo, no imputa rentas inmobiliarias por el inmueble (no tiene el uso) — la imputación es cosa del usufructuario si el inmueble no está alquilado ni es su vivienda habitual. Y para el conjunto familiar, la advertencia práctica que evita pleitos: usufructo y nuda propiedad es un matrimonio forzoso de intereses distintos — el usufructuario quiere rentas hoy, el nudo propietario conservación de valor para mañana — y funciona bien exactamente en la medida en que el testamento o el pacto que lo creó reguló las preguntas incómodas (¿quién paga la derrama? ¿se puede alquilar como turístico? ¿qué pasa si el usufructuario se muda a una residencia?).
La operación de mayores: vender la nuda propiedad y quedarse el usufructo
La versión en vida más conocida del desmembramiento inmobiliario: el propietario mayor vende la nuda propiedad de su vivienda — típicamente con un descuento coherente con su usufructo según la tabla — cobra hoy, y conserva el derecho vitalicio a vivir en ella. Es la alternativa "todo de golpe" a la hipoteca inversa, y su fiscalidad tiene una pieza clave: en la venta de la vivienda habitual por mayores de 65 años, la ganancia está exenta de IRPF — y la Dirección General de Tributos ha reconocido en consultas que la exención alcanza también la transmisión de la nuda propiedad con reserva del usufructo vitalicio. Las ventanas completas de esa edad — incluida la renta vitalicia exenta hasta 240.000 € para otros activos — están en la guía de mayores de 65. Las cautelas, porque las hay: el descuento real de mercado sobre la nuda propiedad suele ser mayor que el fiscal (el comprador exige prima por iliquidez e incertidumbre), la operación es irreversible — pertenece al cuadrante más delicado de las decisiones irreversibles —, y reduce la herencia exactamente en el bien que muchas familias esperaban recibir: la conversación previa con los hijos no es opcional.
Fondos de inversión
Y aquí el terreno cambia. En una cartera de fondos de acumulación — la mayoría del patrimonio financiero español — no hay dividendos, ni cupones, ni rentas: todo el rendimiento es plusvalía latente que solo se materializa al reembolsar. Entonces, ¿qué percibe exactamente el usufructuario de una cartera de fondos? El Código Civil común no regula el usufructo de participaciones en fondos, y la doctrina mayoritaria entiende que la plusvalía no es un "fruto" en sentido civil clásico — con dos consecuencias prácticas explosivas: el usufructo puede quedar económicamente vacío (si no hay reparto, no hay fruto que percibir; y el reembolso lo decide el nudo propietario, que es el partícipe), y la operativa queda bloqueada — las gestoras y comercializadoras, ante participaciones desmembradas, exigen habitualmente la firma de ambos para reembolsar y no digamos para traspasar, convirtiendo la cartera en un activo congelado hasta que la familia se ponga de acuerdo. La viuda usufructuaria universal de una cartera de 800.000 € en fondos de acumulación puede encontrarse con un derecho que suena a mucho y paga cero — salvo que el testamento dijera otra cosa, o salvo que la herencia se rija por un derecho civil que sí resolvió el problema.
Cataluña sí lo regula: la plusvalía como fruto
El Código Civil de Cataluña (arts. 561-32 a 561-37, procedentes de la Ley 13/2000) contiene la regulación expresa que el derecho común no tiene — y es un pequeño tratado de sensatez financiera. En el usufructo de participaciones en fondos de acumulación: el usufructuario tiene derecho a las plusvalías producidas entre la constitución del usufructo y su extinción (o el reembolso, si llega antes), consideradas frutos civiles que se entienden percibidos día a día; las minusvalías no le perjudican (derecho a los rendimientos positivos, sin obligación por los negativos); la condición de partícipe corresponde al nudo propietario, único que puede pedir el reembolso — pero en los usufructos constituidos por herencia, el usufructuario puede optar por exigir al nudo propietario la garantía de un rendimiento equivalente al de un usufructo de dinero (notificándolo en seis meses desde la aceptación), precisamente para que el derecho no quede vacío a merced de que el otro nunca reembolse; en los fondos garantizados, el nudo propietario no puede exigir reembolso antes del vencimiento de la garantía; y la acción para reclamar el pago de los rendimientos prescribe a los diez años desde el reembolso. Aragón cuenta también con regulación foral propia del usufructo de fondos. La lección exportable a todo el territorio común es una: todo lo que el CCCat resuelve por ley se puede resolver por título constitutivo — el testamento o el pacto pueden (y deben) definir qué percibe el usufructuario de una cartera de fondos, quién decide reembolsos y traspasos, y con qué garantías; el silencio es lo único que sale caro. (Fuente: Ley 13/2000, BOE — hoy arts. 561-32 a 561-37 CCCat)
Usufructo de fondos de acumulación |
Derecho común |
Código Civil de Cataluña |
|---|---|---|
¿La plusvalía es fruto del usufructuario? |
Sin regulación; doctrina mayoritaria: no |
Sí: plusvalía entre constitución y extinción, como fruto civil |
¿Las minusvalías perjudican al usufructuario? |
Sin regla expresa |
No: solo rendimientos positivos |
¿Quién es el partícipe y decide el reembolso? |
El nudo propietario (titularidad); operativa bloqueada en la práctica sin ambas firmas |
El nudo propietario, con límites (garantizados: no antes del vencimiento) |
¿Protección si el nudo propietario nunca reembolsa? |
Ninguna específica: riesgo de usufructo vacío |
En mortis causa: opción de exigir garantía de rendimiento (6 meses desde aceptación) |
La solución práctica universal |
Regularlo en el título constitutivo: el testamento o el pacto mandan sobre el régimen legal supletorio |
La conmutación: la salida que las familias usan cada vez más
Precisamente porque el usufructo sobre carteras es incómodo para todos — vacío o bloqueante en común, complejo incluso donde está regulado —, en la práctica sucesoria gana terreno la conmutación del usufructo: sustituir el usufructo del viudo por bienes en pleno dominio, un capital o una renta, de mutuo acuerdo en la partición (o según lo previsto en el testamento). La viuda recibe, por ejemplo, la vivienda y una parte de la cartera en plena propiedad en lugar del usufructo universal; los hijos, el resto sin desmembrar. Cada uno queda con activos operativos y sin matrimonio forzoso. Su fiscalidad tiene matices relevantes según cómo y cuándo se pacte — la jurisprudencia reciente ha afinado cuándo la conmutación tributa como permuta adicional — así que es decisión de notaría con asesor fiscal delante; aquí basta saber que existe, que suele ser la mejor solución para carteras de fondos, y que se puede dejar prevista en el testamento, que es donde las buenas soluciones cuestan cero.
La consolidación del dominio: la segunda factura
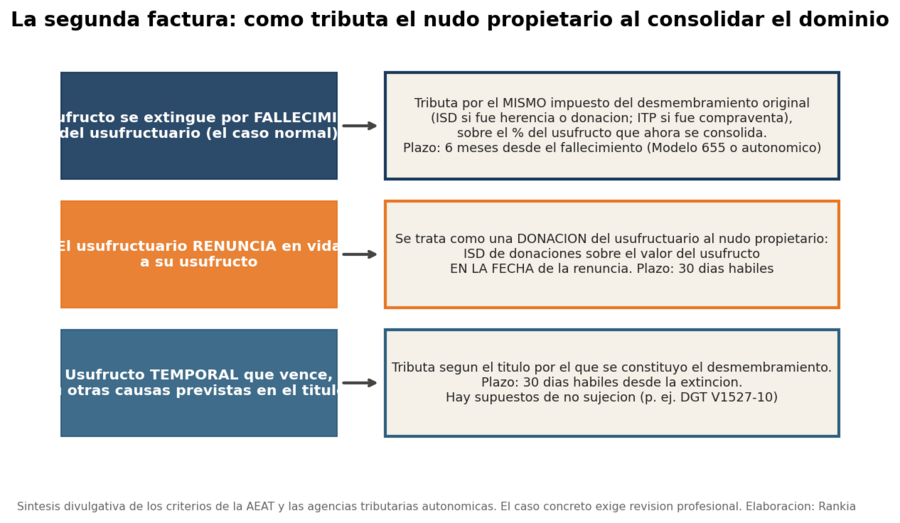
El desmembramiento se paga dos veces, y la segunda casi nadie la presupuesta. Cuando el usufructo se extingue, el nudo propietario consolida el pleno dominio y tributa por el porcentaje que le faltaba — y cómo tributa depende de cómo se extinga y de cómo se constituyó. Los tres escenarios: si se extingue por fallecimiento del usufructuario (el caso normal), el nudo propietario tributa por el mismo impuesto por el que se desmembró — ISD si el desmembramiento vino de herencia o donación, ITP si fue oneroso — sobre el valor del usufructo que consolida, con seis meses de plazo desde el fallecimiento (Modelo 655 estatal o su equivalente autonómico); si el usufructuario renuncia en vida, la operación se trata como una donación del usufructuario al nudo propietario — ISD de donaciones sobre el valor del usufructo en la fecha de la renuncia, no el original —, lo que convierte la "renuncia generosa del abuelo" en un hecho imponible que conviene calcular antes de firmar; y en las demás causas (vencimiento del temporal, cumplimiento de condición), el plazo es de 30 días hábiles y la tributación sigue al título de constitución, con supuestos de no sujeción reconocidos (DGT V1527-10, para quien transmitió onerosamente el usufructo reservándose la nuda propiedad). Un matiz administrativo para herencias encadenadas: cuando el que consolida no es el primer nudo propietario sino quien heredó de él, el criterio administrativo toma como referencia el valor del usufructo asignado cuando ese segundo nudo propietario adquirió la nuda propiedad. La regla de oro presupuestaria: quien recibe una nuda propiedad debe apuntar en su planificación la factura futura de consolidar — llegará, con fecha desconocida y cuantía estimable desde hoy.
Desmembrar como estrategia: donar la nuda propiedad reservándose el usufructo
La operación estrella de la planificación en vida: los padres donan a los hijos la nuda propiedad de un inmueble o de una cartera reservándose el usufructo — anticipan la sucesión, mantienen las rentas (o el uso) de por vida, y los hijos tributan en Donaciones solo por el porcentaje de nuda propiedad (con la bonificación autonómica que corresponda, y sabiendo que la consolidación futura completará la factura). Funciona especialmente bien en inmuebles alquilados: los padres conservan las rentas, los hijos la titularidad, y el ISD se paga sobre el 81-90% del valor si los padres tienen 70-79+ años. Pero trasladada a fondos de inversión, la misma operación exige dos advertencias que casi ningún artículo da. Primera: la donación de la nuda propiedad de participaciones es una alteración patrimonial del donante en IRPF — tributa por la ganancia acumulada proporcional a lo que transmite, como en cualquier donación de fondos (y las pérdidas no serían computables). Segunda: esa parte donada pierde para siempre la plusvalía del muerto — el borrado fiscal de la ganancia latente que habría operado si los fondos hubieran llegado a la herencia, como explica la plusvalía del muerto. La comparación completa donar-ahora contra heredar-después — con la regla general de que los fondos muy apreciados se heredan mejor que se donan — está en donaciones en vida vs herencia; el desmembramiento no cambia esa aritmética de fondo: la sofistica. En síntesis: la reserva de usufructo brilla en inmuebles con rentas y en empresa familiar; en carteras de fondos apreciadas, la herencia simple suele ganar — y quien aún así la quiera, que la firme con el título constitutivo bien redactado (qué percibe el usufructuario, quién decide traspasos) y con las dos facturas — la de hoy y la de consolidar — calculadas.
Cuándo sí y cuándo no
El desmembramiento tiene sentido cuando: hay inmuebles con rentas y voluntad de anticipar la titularidad manteniendo el ingreso; el usufructuario es mayor (usufructo fiscalmente barato, nuda propiedad valiosa); la vivienda del mayor de 65 puede convertirse en liquidez sin mudanza (venta de nuda propiedad, con la exención de vivienda habitual); o el testamento usa el usufructo del cónyuge como equilibrio familiar — con las reglas del juego escritas. Y no lo tiene cuando: la cartera de fondos apreciada es el activo principal (la plusvalía del muerto y la operativa juegan en contra); nadie ha regulado en el título qué cobra el usufructuario de un fondo de acumulación (usufructo vacío + familia bloqueada); la renuncia futura "para simplificar" no se ha calculado como la donación que fiscalmente es; o la familia no se ha sentado a hablar — porque el desmembramiento es, ante todo, un contrato de convivencia patrimonial a décadas vista entre generaciones.
Las dudas de usufructo en herencias — quién cobra el alquiler, quién firma el reembolso, cuánto toca pagar al consolidar — se repiten en la comunidad. 👉 El foro de fiscalidad de Rankia
Preguntas frecuentes
¿Cómo se calcula el valor del usufructo?
El vitalicio: 89 menos la edad del usufructuario, en porcentaje del valor del bien (mínimo 10%, máximo 70%). El temporal: 2% por año de duración, con el mismo máximo. La nuda propiedad vale el resto hasta el 100%.
El vitalicio: 89 menos la edad del usufructuario, en porcentaje del valor del bien (mínimo 10%, máximo 70%). El temporal: 2% por año de duración, con el mismo máximo. La nuda propiedad vale el resto hasta el 100%.
¿Quién cobra el alquiler de un piso en usufructo?
El usufructuario: las rentas son frutos y le pertenecen, y las declara él en su IRPF. El nudo propietario tiene la titularidad sin uso ni rentas hasta que consolide.
El usufructuario: las rentas son frutos y le pertenecen, y las declara él en su IRPF. El nudo propietario tiene la titularidad sin uso ni rentas hasta que consolide.
¿Qué cobra el usufructuario de una cartera de fondos que no reparte nada?
En derecho común, sin regulación específica, el usufructo puede quedar económicamente vacío (la plusvalía no se considera fruto y el reembolso lo decide el nudo propietario). En Cataluña, la ley reconoce al usufructuario la plusvalía generada durante el usufructo. En todo caso, el testamento o pacto que constituye el usufructo puede — y debería — regularlo expresamente.
En derecho común, sin regulación específica, el usufructo puede quedar económicamente vacío (la plusvalía no se considera fruto y el reembolso lo decide el nudo propietario). En Cataluña, la ley reconoce al usufructuario la plusvalía generada durante el usufructo. En todo caso, el testamento o pacto que constituye el usufructo puede — y debería — regularlo expresamente.
¿Se paga algo cuando muere el usufructuario y se consolida el dominio?
Sí: el nudo propietario tributa por el valor del usufructo que consolida, por el mismo impuesto del desmembramiento original (ISD o ITP), con seis meses de plazo desde el fallecimiento. Es la "segunda factura" que conviene presupuestar desde el primer día.
Sí: el nudo propietario tributa por el valor del usufructo que consolida, por el mismo impuesto del desmembramiento original (ISD o ITP), con seis meses de plazo desde el fallecimiento. Es la "segunda factura" que conviene presupuestar desde el primer día.
¿La renuncia del usufructuario a su usufructo tiene coste fiscal?
Sí: se trata como una donación al nudo propietario, que tributa en el ISD por el valor del usufructo en la fecha de la renuncia. Conviene calcularla antes de firmarla — a veces es razonable y a veces es un regalo envenenado.
Sí: se trata como una donación al nudo propietario, que tributa en el ISD por el valor del usufructo en la fecha de la renuncia. Conviene calcularla antes de firmarla — a veces es razonable y a veces es un regalo envenenado.
Si tu herencia o tu plan de donaciones incluye carteras de fondos desmembradas — o estás valorando vender la nuda propiedad de tu vivienda — el mapa de plusvalías latentes de MyPortfolio te dice cuánta ganancia hay en juego en cada decisión, y un profesional del buscador de asesores de Rankia, junto con tu notario, es la combinación correcta para redactar el título constitutivo que evita el 90% de los problemas de este artículo. Porque la conclusión cabe en una frase: el usufructo funciona exactamente tan bien como esté escrito — en inmuebles porque la ley ya lo escribió, y en fondos porque tendrás que escribirlo tú.
👉 El clúster sucesorio de este blog:
Qué hacer cuando recibes una herencia
Sucesiones en fondos de inversión
Donaciones en vida vs herencia
La plusvalía del muerto
Pactos sucesorios
Qué hacer cuando recibes una herencia
Sucesiones en fondos de inversión
Donaciones en vida vs herencia
La plusvalía del muerto
Pactos sucesorios
Aviso: este artículo tiene carácter informativo y educativo. La regulación civil del usufructo varía según el derecho aplicable (común, catalán, aragonés y otros derechos forales) y la fiscalidad según la comunidad autónoma y las circunstancias de cada caso; los porcentajes y ejemplos son ilustrativos conforme a las reglas generales de valoración del ISD y el ITP. Las operaciones de desmembramiento son en gran medida irreversibles y exigen asesoramiento profesional individualizado (fiscal y notarial). No constituye asesoramiento jurídico ni fiscal.