Segundo capítulo de los Retratos patrimoniales: historias de personas reconocibles en el momento exacto en que su patrimonio requiere análisis. Vicente es un arquetipo — no existe, y por eso existe en miles de polígonos industriales de toda España. Sus cifras son hipótesis de trabajo; su encrucijada, no.
A las 7:05, como cada día laborable desde hace treinta y ocho años, Vicente aparcó en la plaza más cercana a la puerta de la nave. No hay un cartel que diga que es suya. No hace falta. Levantó la persiana del muelle antes de que llegara el primer turno, encendió la cafetera de la oficina y abrió el correo: dos pedidos de un cliente de Valencia, una incidencia con un proveedor de herrajes y un mensaje del banco recordándole que la renovación de la póliza de circulante necesitaba, otra vez, su firma y su aval personal.
Vicente tiene 66 años. Hace uno que podría estar jubilado. Hace tres que dice que lo hará "el año que viene".
Vicente ha construido
Vicente no heredó la empresa: la fundó a los 28 años en un bajo alquilado, con un torno de segunda mano y un préstamo avalado por su suegro. Hoy fabrica componentes para la industria del mueble, da trabajo a 46 personas y factura lo bastante como para que un fondo de inversión le haya escrito dos veces preguntando si estaría abierto a "conversar". Vicente no es un especulador ni un rentista: es alguien que ha convertido cuarenta años de trabajo en un activo que produce, paga nóminas y tiene nombre en su comarca. Si María, la protagonista del primer retrato de esta serie, era maestra en acumular y aprendiza en usar, Vicente es otra cosa: un maestro en construir que nunca se ha planteado cómo se sale de lo construido.
La empresa es Vicente (y ese es el problema)
Los grandes clientes llaman a Vicente, no al comercial. El banco renueva el circulante porque firma Vicente. Los proveedores aceptan pagos a noventa días porque conocen a Vicente desde hace treinta años. Los dos encargados de planta resuelven lo del día a día, pero las decisiones que importan — un cliente nuevo, una máquina de 400.000 euros, un despido — pasan por su despacho. Eso tiene un nombre en los informes de valoración: dependencia de una persona clave. Y tiene una consecuencia que Vicente intuye pero no ha formulado: su empresa vale siete millones con él dentro. Sin él, nadie sabe cuánto. Durante décadas, ese vínculo fue la fuerza de la empresa. A los 66 años es su riesgo principal — y el suyo propio, porque en ese nudo está atada casi toda su riqueza.
Los números de Vicente
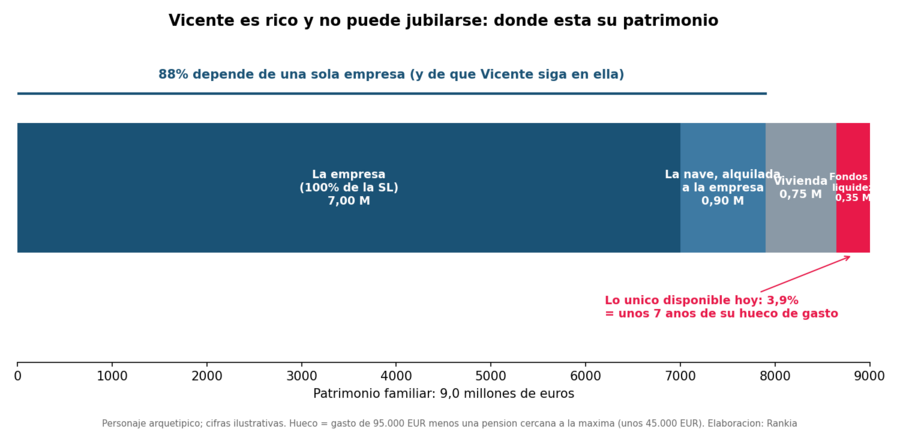
Pongamos las cifras en la mesa, que es la única sección de este retrato que las necesita. El patrimonio familiar de Vicente y Amparo, casados en gananciales, ronda los 9 millones de euros: la empresa, valorada en unos 7; la nave donde trabaja, que es suya y que alquila a la propia empresa, 900.000; la vivienda, 750.000; y fondos y liquidez por unos 350.000 euros. Es decir: el 88% de su patrimonio depende de una sola empresa, y de que Vicente siga en ella. Ni el más temerario de los gestores construiría así una cartera; Vicente la tiene así porque así se construyen las empresas. Viven con unos 95.000 euros al año, que salen de su sueldo de administrador y del alquiler de la nave. Su pensión, tras décadas cotizando por la base máxima, rondará los 45.000 euros. El hueco sin la empresa pagándole sería de unos 50.000 euros anuales, y todo lo que tiene disponible — esos 350.000 — lo cubre durante unos siete años. Vicente es rico sobre el papel y dependiente en la práctica: su patrimonio es enorme, y apenas un 4% se puede gastar. Es la versión extrema de lo que analizamos en el riesgo de concentración: no un patrimonio diversificado con una posición grande, sino una posición con un patrimonio pequeño alrededor.
La ley le pide quedarse y marcharse a la vez
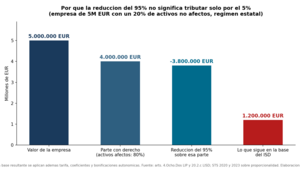
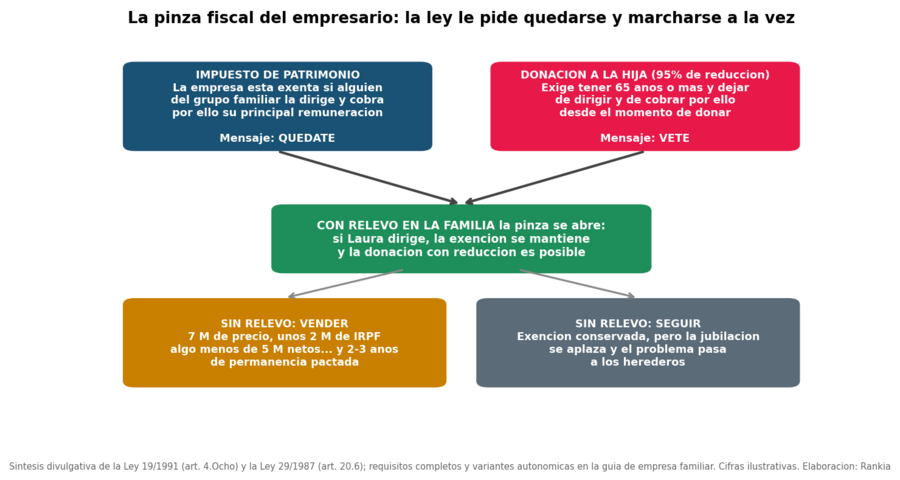
Hay un motivo más por el que Vicente no se va, y es de los que nadie le ha explicado entero. Mientras él dirige la empresa y cobra por ello su principal remuneración, sus participaciones están exentas del Impuesto sobre el Patrimonio (Ley 19/1991, art. 4.Ocho): siete millones que no tributan. En su comunidad, que no bonifica el impuesto, perder esa exención le costaría del orden de 90.000 euros al año. La ley, por tanto, le dice: quédate. Pero si quisiera donar la empresa en vida a su hija con la reducción del 95% en el Impuesto sobre Donaciones que prevé la ley estatal (Ley 29/1987, art. 20.6), uno de los requisitos es exactamente el contrario: tener 65 años o más y dejar de ejercer funciones de dirección y de cobrar por ellas desde el momento de la donación. La ley le dice: vete. Parece una contradicción, y no lo es: el sistema está diseñado como un relevo. La exención del Patrimonio no exige que dirija Vicente, sino alguien de su grupo familiar; si otra persona de la familia toma la dirección, la exención se mantiene y la donación se vuelve posible. La pinza solo se cierra sobre el empresario que no tiene relevo. Los requisitos completos — porcentajes, grupo de parentesco, obligación de mantener la empresa diez años, mejoras autonómicas — están en el régimen fiscal de la empresa familiar, y lo que cuesta el impuesto en cada comunidad, en la guía del Impuesto de Patrimonio por comunidades. Vicente no conoce los detalles. Sí conoce la sensación: cada vez que piensa en irse, alguien le recuerda que irse sale caro.
Laura, a la que nadie ha preguntado
Vicente tiene dos hijos. Javier, de 35 años, es arquitecto en Barcelona y hace tiempo que dejó claro, sin necesidad de decirlo, que su vida está en otra parte. Laura, de 39, lleva doce años en la empresa: empezó en administración, hoy dirige compras, conoce a cada proveedor y es quien de verdad sabe cuánto cuesta fabricar cada pieza. Todo el polígono da por hecho que será la sucesora. Laura también lo da por hecho, a ratos. Pero nadie se lo ha preguntado. Y Vicente, que decide en minutos sobre una máquina de 400.000 euros, lleva años aplazando esa conversación, porque tiene dos preguntas enredadas que no sabe separar. La primera: ¿quiere Laura dirigir la empresa, o la dirigirá porque es lo que se espera de ella? La segunda: si Laura se queda la empresa, ¿qué recibe Javier para que el reparto sea justo? Igualar siete millones de empresa con 1,65 millones de nave y vivienda no es posible, y la igualdad matemática, como vimos en preparar el dinero para los hijos, o a los hijos para el dinero, no evita la sensación de injusticia: la evita la explicación. Hay herramientas para ordenar esto — un protocolo familiar, pactos sucesorios donde la vecindad civil lo permite, un testamento pensado que asigne la empresa a quien la va a dirigir y compense al otro —, pero todas empiezan por la misma conversación que Vicente no ha tenido.
Vender no es salir
Queda la otra puerta, la del fondo que escribió dos veces. Vicente ha hecho la cuenta en una servilleta, como hace todo: siete millones de precio. Lo que no ha hecho es la cuenta completa. La venta de las participaciones tributaría como ganancia patrimonial en la base del ahorro, y con una ganancia de casi siete millones, repartida entre Amparo y él por ser gananciales, la factura rondaría los 2 millones de euros: algo menos de cinco millones netos. Además, ningún comprador paga siete millones por una empresa que depende de su fundador sin atarlo: lo habitual es una permanencia de dos o tres años como consultor, y a menudo una parte del precio condicionada a los resultados futuros. Vicente vendería la empresa y seguiría yendo a la nave a las 7:05, solo que para otro. Y el día que por fin se marchara se encontraría con algo que no ha tenido nunca: cinco millones líquidos y ninguna idea de qué hacer con ellos. Se convertiría, en una sola firma, en María, la protagonista del primer relato. Lo que conviene hacer en los doce meses siguientes a esa firma está en cómo invertir después de vender tu empresa. Queda la tercera puerta, la que Vicente está eligiendo sin elegirla: no hacer nada. Tiene una fiscalidad excelente — si Vicente muere siendo el dueño, sus herederos pueden aplicar la reducción por empresa familiar y la plusvalía del muerto borra la ganancia latente — y unas consecuencias humanas pésimas: la sucesión llegaría el peor día, sin preparar y sin él para explicarla.
Si mañana no volviera
Es la pregunta que Vicente evita con más cuidado, y la que un buen asesor le haría primero. Si mañana Vicente sufriera un infarto en la nave, ¿quién firmaría la renovación del circulante que el banco condiciona a su aval? ¿Quién tiene poderes para operar en las cuentas de la empresa? ¿Hay unos poderes preventivos por si pierde la capacidad sin llegar a fallecer? ¿Qué dice su testamento, que firmó hace veintidós años, cuando la empresa valía la décima parte y Laura estaba en el instituto? ¿Quién dirigiría la empresa durante los meses de una herencia, y cobrando cómo, sabiendo que de esa dirección depende también la exención fiscal? Vicente tiene respuesta para casi todas las preguntas de su negocio. Para estas no tiene ninguna, y todas tienen la misma causa: durante treinta y ocho años, la empresa ha sido su vida y su patrimonio a la vez, y nunca ha tenido que distinguir entre las dos cosas.
La pregunta que nadie le había hecho
Fue Laura, un viernes por la tarde, cuando ya se habían ido todos. Entró en el despacho con dos cafés, se sentó y le preguntó, sin preámbulo: "Papá, ¿qué quieres que pase con esto cuando no estés? No cuando te mueras. Cuando dejes de venir a las siete".
Vicente contestó que ya lo hablarían. Pasó el fin de semana sin poder quitarse la pregunta de encima.
Porque la pregunta de Laura tenía dos partes, y Vicente las oyó las dos. La de la empresa: quién la dirige, quién la hereda, si se vende. Y otra más incómoda: ¿qué es Vicente sin la empresa? Treinta y ocho años de 7:05 construyen un patrimonio, pero también una identidad, y el empresario que no puede jubilarse rara vez está atrapado solo por los números: a menudo lo está porque no sabe quién será al día siguiente de irse. María tenía que responder "¿suficiente para qué?". Vicente tiene que responder otra: ¿la empresa es una parte de mi patrimonio, o mi patrimonio entero es la empresa? Mientras la respuesta sea la segunda, no hay jubilación posible, solo aplazamiento.
Esa respuesta tiene una versión escrita — una política de inversión personal que empiece por la vida y no por la cartera — y profesionales cuyo trabajo es ayudar a construirla: los asesores independientes del buscador de asesores de Rankia, junto con un notario y un buen fiscalista, son el equipo de un relevo así. Y ver por primera vez el patrimonio familiar completo — empresa, nave, vivienda y cartera en un solo mapa, con el peso real de cada pieza — en MyPortfolio es mejor punto de partida que otra década de "el año que viene". Pero la pregunta de Laura no la puede responder nadie por él.
7:05, otra vez
El lunes, Vicente aparcó en la plaza de siempre y levantó la persiana del muelle antes de que llegara el primer turno. Encendió la cafetera. Abrió el correo.
Pero antes de contestar a nadie, hizo dos cosas que no había hecho nunca. Llamó al notario para pedir cita — "para revisar el testamento y algunas cosas más", dijo. Y a las nueve, cuando Laura llegó, le pidió que cerrara la puerta del despacho y se sentara.
La empresa de Vicente no ha cambiado nada esta semana: los mismos pedidos, la misma póliza, el mismo aval. Ha cambiado la pregunta. Y quizá esa sea la verdadera frontera entre haber construido un patrimonio y saber qué hacer con él: el día en que el empresario deja de preguntarse cuánto vale lo que ha construido y empieza a preguntarse cómo se sale de ello sin romperlo.
¿Conoces a un Vicente? ¿Eres tú, o eres Laura? Los comentarios de este blog ya han dado origen a varios artículos, y esta serie también se escribe con vuestras historias. Si quieres compartir la tuya, escríbenos.
👉 El debate de la comunidad sobre fiscalidad, herencias y empresa familiar: el foro de fiscalidad de Rankia
👉 El debate de la comunidad sobre fiscalidad, herencias y empresa familiar: el foro de fiscalidad de Rankia
👉 Los conceptos de este retrato, desarrollados:
Empresa familiar: exención en Patrimonio y reducción en Sucesiones
El riesgo de concentración
Testamento con cabeza
Retratos patrimoniales (I): María
Empresa familiar: exención en Patrimonio y reducción en Sucesiones
El riesgo de concentración
Testamento con cabeza
Retratos patrimoniales (I): María
Aviso: Vicente es un personaje arquetípico creado para este retrato; sus cifras (valor de la empresa, patrimonio, gasto, pensión e impuestos) son hipótesis ilustrativas calculadas con supuestos simplificados y no describen a ninguna persona ni empresa real. Los requisitos fiscales de la empresa familiar son más amplios que los resumidos aquí y varían según la comunidad autónoma. Este artículo tiene carácter informativo y de reflexión, y no constituye asesoramiento financiero, fiscal ni jurídico; cada situación requiere análisis profesional propio. Nota de la serie: segundo retrato patrimonial del blog, contenido revisado en septiembre de 2026.