Cuando recibes el dinero de una herencia, el primer paso no es invertirlo: es no tocarlo durante al menos 30 días. Colócalo en una cuenta remunerada o un fondo monetario, liquida el Impuesto de Sucesiones en el plazo legal (seis meses desde el fallecimiento) y después decide con calma. Si saltas ese orden, puedes cometer errores fiscales que cuesten más que los propios impuestos.
Este artículo te explica exactamente qué hacer, en qué orden y con qué productos, según el importe heredado y la comunidad autónoma del fallecido. Forma parte de nuestra guía sobre qué hacer cuando recibes dinero de golpe; si lo que buscas es el detalle fiscal, lo tienes en la guía completa del Impuesto de Sucesiones en fondos de inversión.
Los 4 pasos en orden: qué hacer nada más recibir la herencia
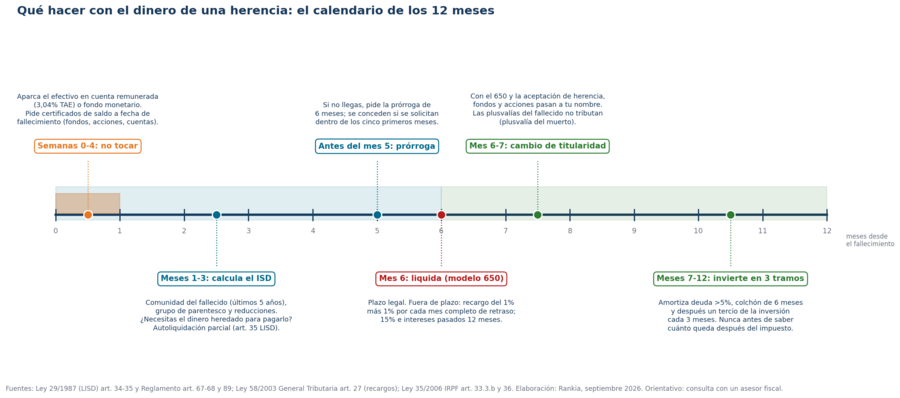
- Aparca el dinero donde rente sin riesgo. Con los tipos del BCE en el 2,25%, un fondo monetario renta en torno al 2-2,5% anual y una cuenta remunerada como la de Trade Republic paga el 3,04% TAE, con liquidez inmediata y sin riesgo de mercado. Es el lugar correcto mientras completas los pasos siguientes: un año parado a esa rentabilidad cubre la inflación (3,3% en la eurozona) casi por completo.
- Calcula el Impuesto de Sucesiones antes de tocar nada. El ISD varía enormemente según la comunidad donde residía el fallecido (no el heredero): en la mayoría, los hijos y el cónyuge pagan una cantidad simbólica; en Cataluña, una herencia mediana puede costar varios miles de euros. Sin saber cuánto debes pagar, no sabes cuánto dinero tienes realmente disponible para invertir.
- Liquida el ISD en plazo. El plazo es de seis meses desde el fallecimiento, prorrogable otros seis si lo solicitas dentro de los cinco primeros. Fuera de plazo, la Ley General Tributaria aplica un recargo del 1% más otro 1% por cada mes completo de retraso, y del 15% más intereses de demora si presentas pasados doce meses.
- Decide la estrategia de inversión. Solo cuando hayas completado los pasos anteriores y sepas exactamente cuánto dinero queda disponible, empieza a pensar en cómo invertirlo.
La ventaja fiscal más importante que tiene heredar fondos, acciones o ETFs
Si la herencia incluye fondos de inversión, acciones o ETFs, existe una ventaja fiscal excepcional que muy poca gente conoce: la plusvalía del muerto.
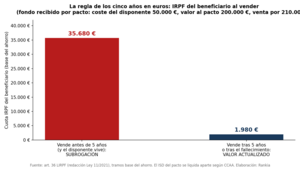
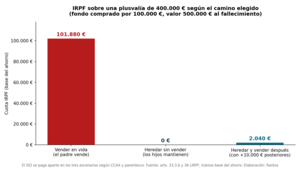
Cuando el titular fallece, las ganancias que esos activos habían acumulado hasta su muerte quedan exentas de tributación en el IRPF (art. 33.3.b de la Ley del IRPF). Es decir: si tu padre compró participaciones de un fondo por 20.000 € y en el momento de su fallecimiento valían 50.000 €, los 30.000 € de ganancia no tributan en el IRPF de nadie. El heredero "entra" en el fondo con un valor de adquisición de 50.000 € (más la parte proporcional del ISD y los gastos de la herencia), y solo tributará por las ganancias que genere a partir de ese momento.
Esto puede suponer un ahorro de entre el 19% y el 30% sobre la plusvalía acumulada: en el ejemplo anterior, entre 5.700 € y 9.000 € en impuestos que no se pagan. Lo explicamos con más casos en la plusvalía del muerto: qué es y cuándo no conviene vender en vida.
Excepción importante: los planes de pensiones NO tienen esta ventaja. El beneficiario tributa la totalidad del plan como rendimiento del trabajo, que puede llegar al tipo marginal más alto del IRPF (hasta el 47%). Por eso los fondos de inversión son significativamente mejores que los planes de pensiones como vehículo de herencia.
Impuesto de Sucesiones por comunidad autónoma: las diferencias son enormes
El ISD se liquida en la comunidad donde el fallecido tuvo su residencia habitual durante más tiempo en los cinco años anteriores. Esta es la foto de 2026 para el caso más habitual, un hijo mayor de 21 años que hereda 200.000 €:
Comunidad Autónoma |
Régimen para herederos directos (grupos I y II) |
Orientativo: 200.000 € a un hijo |
Madrid, Andalucía, C. Valenciana, Murcia, La Rioja, Castilla y León, Aragón, Extremadura |
Bonificación del 99% de la cuota |
Unos cientos de euros |
Canarias |
Bonificación del 99,9% |
Prácticamente 0 € |
Baleares, Cantabria |
Bonificación del 100% |
0 € |
Asturias |
Reducción de 300.000 € por heredero; por encima, tarifa propia alta (21-36%) y bonificación del 99% |
0 € |
Galicia |
Reducción de 400.000 € por heredero; tarifa propia reducida, sin bonificación porcentual |
0 € |
Castilla-La Mancha |
Bonificación del 100% hasta 175.000 €, decreciente hasta el 80% en herencias grandes |
Cientos de euros |
Cataluña |
Reducción de 100.000 € por hijo; tarifa propia del 5% al 9%; bonificación del 99% solo para el cónyuge, decreciente (99%→20%) para hijos |
Varios miles de euros (la más cara del régimen común) |
País Vasco |
Exención hasta 400.000 €; exceso al 1,5% |
0 € |
Navarra |
Cónyuge exento hasta 250.000 €; hijos con tarifa propia desde el 2% |
Unos miles de euros |
Datos orientativos a septiembre de 2026, para herederos directos. El ISD depende también del patrimonio preexistente del heredero, de las reducciones por vivienda habitual o empresa familiar y del valor exacto de la herencia; la normativa autonómica cambia con frecuencia (la Comunidad Valenciana, por ejemplo, ha extendido en 2026 una bonificación del 25% a hermanos, tíos y sobrinos). Consulta siempre con un asesor fiscal antes de liquidar.
¿Puedo acceder al dinero heredado antes de liquidar el ISD?
Con condiciones. Mientras no se presente el impuesto, los bancos bloquean las cuentas y las gestoras no cambian la titularidad de los fondos; es lo que se conoce como la "herencia bloqueada". La vía legal para usar el propio dinero heredado para pagar el impuesto es la autoliquidación parcial del artículo 35 de la Ley del ISD: permite presentar una liquidación previa solo por los bienes que se quieren liberar (saldos en cuenta, valores, seguros de vida) y, con ella, retirar esos fondos para pagar la cuota. Se presenta ante la Hacienda de la comunidad autónoma competente, no ante la AEAT, y no exime de la autoliquidación completa dentro del plazo de seis meses.
En la práctica, la mayoría de las entidades permiten también pagar el ISD con cargo a la cuenta del fallecido si los herederos lo solicitan por escrito y aportan el borrador de la liquidación. Pregúntalo antes de adelantar el dinero de tu bolsillo.
Cómo invertir la herencia según el importe recibido
Una vez liquidado el ISD y conocida la cantidad real disponible, y siempre después de amortizar deuda cara y de tener un colchón de seis meses de gastos:
Importe disponible |
Estrategia recomendada |
Dónde |
Menos de 30.000 € |
Cartera indexada simple (un ETF MSCI World más renta fija o cuenta remunerada) con aportaciones automáticas; o un roboadvisor si prefieres no decidir nada |
Trade Republic (planes de inversión desde 1 €, efectivo al 3,04% TAE); Indexa Capital
|
30.000 € - 150.000 € |
Cartera diversificada de ETFs o fondos indexados (renta variable global, renta fija en euros, algo de oro) más un monetario de colchón (12 meses de gastos), invertida en tres tramos |
DEGIRO (ETFs seleccionados sin comisión de compra) o Trade Republic; fondos indexados traspasables si quieres ventaja fiscal al rebalancear |
Más de 150.000 € |
Asesoramiento financiero independiente, planificación patrimonial (incluida la de tu propia sucesión) y diversificación real: fondos, inmobiliario, renta fija |
Aparca la herencia al 3,04% TAE e inviértela por tramos desde 1 €
Para elegir los productos concretos, nuestras guías de mejores fondos indexados, mejores ETFs y mejores brókers se actualizan cada mes. Si heredas una cartera ya construida, evita el error más común: venderla toda de golpe "para empezar de cero". Con la plusvalía del muerto, mantener lo que ya es razonable y ajustar solo lo que no encaja suele ser más eficiente que liquidar y recomprar.
Si heredas fondos: cómo pasan a tu nombre (y por qué el banco te pide abrir cuenta)
Una de las consultas más repetidas en el foro de Rankia es la de quien hereda un fondo y descubre que el banco no le deja venderlo directamente. Este caso real lo resume:
"Tras pagar el impuesto de sucesiones y entregar la documentación requerida, nos comunican que es necesario 'un fondo de inversión con las mismas características que el de origen'. Les insistimos en que queremos cancelar el fondo y nos contestan que debemos abrirnos un fondo a nombre de los herederos y traspasar las participaciones, porque no recomiendan la venta en líquido a nombre de una difunta."
— @Despistado2017, hilo Herencia fondo de inversión, foro de Rankia
El banco tiene razón, aunque lo explique mal: las participaciones tienen que pasar primero a nombre de cada heredero, con valor de adquisición igual al del día del fallecimiento, y solo entonces se pueden vender, mantener o traspasar. Así lo aclaraba otro usuario en el mismo hilo:
"Tendrás que abrirte una cuenta de valores para poder recibir las participaciones, y una vez estén a tu nombre puedes hacer lo que quieras: mantenerlas, traspasarlas o venderlas. Si quieres hacerlas líquidas debes vender, teniendo en cuenta el valor liquidativo del día del fallecimiento y del día de la venta. Una vez que las tengas puedes vender y en 2 o 3 días tener el dinero en cuenta corriente."
— @betis2, hilo Herencia fondo de inversión, foro de Rankia
Un apunte práctico que añadía @Pvila314 (Top 100 de Rankia): si no quieres quedarte en el banco del fallecido, es mucho más rápido hacer un traspaso a otro fondo en tu entidad que un cambio de comercializador manteniendo el mismo fondo, que "es eterno, varias semanas". Y si prefieres pasar de fondos a ETFs, recuerda que el traspaso entre fondos no tributa, pero el reembolso para comprar ETFs sí (aunque solo por la ganancia desde el fallecimiento). 👉 El caso completo, con las respuestas de la comunidad, está en el hilo del foro de fondos.
¿Lump sum o DCA con la herencia?
La herencia tiene una particularidad psicológica importante: el dinero no se ha ganado con trabajo propio, lo que hace más fácil tomarlo como "dinero de juego" o, al contrario, volverse excesivamente conservador por miedo a perder lo que dejó un ser querido.
Los datos dicen que invertirlo todo de golpe (lump sum) ha ganado a la inversión por tramos en torno a dos de cada tres periodos históricos, porque el mercado sube más tiempo del que baja. Pero la diferencia media es pequeña y el coste emocional de invertir 100.000 € el día antes de una caída del 20% es enorme. Por eso la recomendación más extendida entre asesores para herencias medianas (30.000 € - 150.000 €) es invertir en tres tramos a lo largo de seis meses: un tercio al recibir el dinero, otro tercio a los tres meses y el último a los seis. Distribuye el riesgo de timing sin dejar el dinero parado demasiado tiempo, y el efectivo pendiente sigue rentando el 3% mientras espera. Los planes de inversión automáticos hacen esto sin que tengas que acordarte.
Para herencias grandes (más de 150.000 €), el asesoramiento personalizado es imprescindible antes de ejecutar cualquier inversión; y conviene leer antes los 10 errores que destruyen un patrimonio.
Cuándo NO invertir la herencia (al menos no todavía)
- Si todavía no has liquidado el ISD: no sabes cuánto dinero tienes realmente.
- Si tienes deudas con tipo de interés superior al 5% (hipoteca variable, préstamos personales, tarjetas): amortizar deuda es una inversión de rentabilidad garantizada, y con los tipos al alza en 2026 la comparación es aún más favorable.
- Si no tienes fondo de emergencia de al menos seis meses de gastos: constrúyelo primero.
- Si estás en un periodo de duelo reciente y las decisiones financieras te generan ansiedad: el dinero en una cuenta remunerada al 3% no pierde poder adquisitivo. La paz mental vale más que el 1% de rentabilidad extra.
- Si la herencia incluye deudas: recuerda que en España se hereda el activo y el pasivo. Si hay dudas sobre las deudas del fallecido, acepta la herencia a beneficio de inventario, que limita tu responsabilidad al valor de lo heredado.
Preguntas frecuentes sobre heredar dinero
¿Tengo que declarar la herencia en el IRPF?
La herencia en sí (el capital recibido) no se declara en el IRPF: tributa en el Impuesto de Sucesiones y Donaciones, que es un impuesto separado. Lo que sí se declara en el IRPF son las ganancias que generes después con ese dinero (intereses, plusvalías de fondos, dividendos).
La herencia en sí (el capital recibido) no se declara en el IRPF: tributa en el Impuesto de Sucesiones y Donaciones, que es un impuesto separado. Lo que sí se declara en el IRPF son las ganancias que generes después con ese dinero (intereses, plusvalías de fondos, dividendos).
¿Qué pasa si la herencia incluye un piso?
El piso tributa en el ISD como parte de la masa hereditaria, con el valor de referencia catastral como mínimo, y además paga la plusvalía municipal. Si decides venderlo después, la diferencia entre el valor declarado en la herencia y el precio de venta tributa como ganancia patrimonial en el IRPF (19-30%): declarar el piso bajo en Sucesiones ahorra hoy, pero fabrica una ganancia mayor mañana. Si decides alquilarlo, los ingresos tributan como rendimientos del capital inmobiliario.
El piso tributa en el ISD como parte de la masa hereditaria, con el valor de referencia catastral como mínimo, y además paga la plusvalía municipal. Si decides venderlo después, la diferencia entre el valor declarado en la herencia y el precio de venta tributa como ganancia patrimonial en el IRPF (19-30%): declarar el piso bajo en Sucesiones ahorra hoy, pero fabrica una ganancia mayor mañana. Si decides alquilarlo, los ingresos tributan como rendimientos del capital inmobiliario.
¿Y si heredo acciones?
Funcionan igual que los fondos: pasan a tu nombre con valor de adquisición igual a la cotización del día del fallecimiento, y las ganancias anteriores no tributan. Puedes venderlas al poco de heredar con una plusvalía mínima, lo que resulta muy útil si el fallecido tenía una posición muy concentrada (un solo banco, una sola eléctrica) y quieres diversificar.
Funcionan igual que los fondos: pasan a tu nombre con valor de adquisición igual a la cotización del día del fallecimiento, y las ganancias anteriores no tributan. Puedes venderlas al poco de heredar con una plusvalía mínima, lo que resulta muy útil si el fallecido tenía una posición muy concentrada (un solo banco, una sola eléctrica) y quieres diversificar.
¿Puedo traspasar los fondos heredados sin pagar impuestos?
Sí. Los fondos UCITS son traspasables sin peaje fiscal en España. Puedes mover el fondo heredado a otro fondo sin tributar por las ganancias hasta el momento del reembolso definitivo. Si el fondo heredado es caro (comisiones del 1,5-2%), traspasarlo a un indexado es de las primeras cosas que conviene hacer.
Sí. Los fondos UCITS son traspasables sin peaje fiscal en España. Puedes mover el fondo heredado a otro fondo sin tributar por las ganancias hasta el momento del reembolso definitivo. Si el fondo heredado es caro (comisiones del 1,5-2%), traspasarlo a un indexado es de las primeras cosas que conviene hacer.
¿Es mejor donar en vida que dejar en herencia?
Depende de la comunidad y del activo. En las donaciones el donante sí tributa en su IRPF por la plusvalía acumulada (no existe la "plusvalía del muerto" en vida), por lo que donar fondos con grandes ganancias suele ser peor que heredarlos. Lo analizamos en donaciones en vida vs herencia y en donar fondos de inversión a tus hijos.
Depende de la comunidad y del activo. En las donaciones el donante sí tributa en su IRPF por la plusvalía acumulada (no existe la "plusvalía del muerto" en vida), por lo que donar fondos con grandes ganancias suele ser peor que heredarlos. Lo analizamos en donaciones en vida vs herencia y en donar fondos de inversión a tus hijos.
¿Dónde puedo ver y gestionar mi cartera de fondos heredados?
Puedes simular y hacer seguimiento de tu cartera en MyPortfolio de Rankia de forma gratuita antes de comprometer ninguna decisión.
Puedes simular y hacer seguimiento de tu cartera en MyPortfolio de Rankia de forma gratuita antes de comprometer ninguna decisión.
Aviso: contenido informativo y educativo. No constituye asesoramiento fiscal, legal ni financiero personalizado. El Impuesto de Sucesiones varía por comunidad autónoma, parentesco y circunstancias particulares, y su normativa cambia con frecuencia. Consulta siempre con un profesional antes de liquidar o invertir.