Dónde invertir en 2026 según tu perfil: depósitos y Letras del Tesoro al 2%-3% para el conservador; fondos indexados y ETFs sobre el MSCI World para el moderado; acciones, private equity y cripto para el dinámico. Con fiscalidad, FGD y FOGAIN.
¿Dónde invertir este año? Es una de las preguntas más repetidas entre los ahorradores e inversores que encaran cada nuevo ejercicio, especialmente en un contexto marcado por el giro de los tipos de interés, la maduración del ciclo de la inteligencia artificial y una geopolítica que ha vuelto a encarecer la energía.
Tras periodos especialmente favorables para los mercados financieros, no siempre siguen años igual de explosivos, pero sí más exigentes en términos de selección de activos. Ya no basta con "estar invertido": la clave está en elegir bien el vehículo, el riesgo y el horizonte.
En esta guía analizamos dónde invertir este año desde España, repasando las principales opciones disponibles, su fiscalidad, sus riesgos y en qué tipo de inversor encaja cada una.
Dónde invertir en 2026: resumen por perfil de riesgo
Si buscas una respuesta rápida, esta tabla resume qué vehículo encaja con cada nivel de tolerancia al riesgo y con qué horizonte temporal tiene sentido plantearlo. El detalle de cada opción lo desarrollamos más abajo.
Perfil
Dónde invertir
Horizonte orientativo
Conservador
Depósitos, cuentas remuneradas, Letras del Tesoro y fondos monetarios
De 3 meses a 2 años
Moderado
Fondos indexados y ETFs globales, renta fija a medio plazo, planes de pensiones
De 5 a 10 años
Dinámico
Acciones, sectores temáticos, inmobiliario, private equity y cripto
Más de 10 años
Ningún perfil es puro: lo habitual es combinar los tres bloques en proporciones distintas. Un inversor moderado puede tener una parte conservadora para su fondo de emergencia y una posición pequeña en activos dinámicos.
Cómo afrontar los mercados en 2026
2026 combina un crecimiento económico más resistente de lo esperado con un repunte de las presiones inflacionistas provocado, en buena medida, por las tensiones geopolíticas y el encarecimiento de la energía. EE. UU. mantiene un crecimiento cercano al 2%-2,3%, mientras Europa avanza alrededor del 1%, con España destacando entre las principales economías de la eurozona.
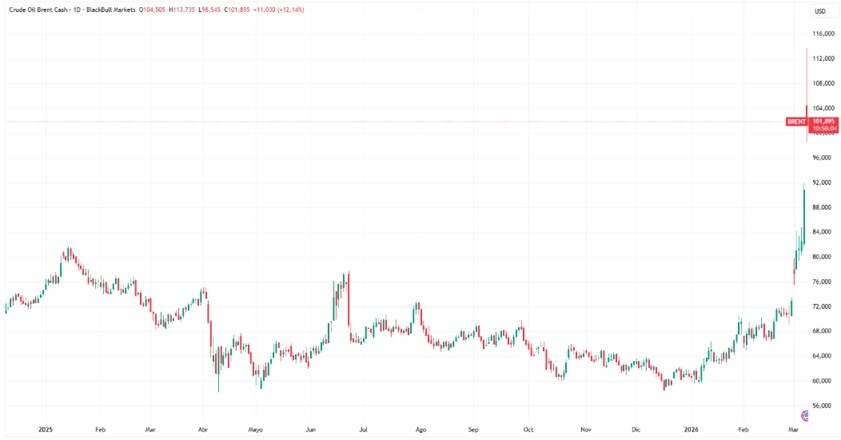
El barril de crudo se encarece hasta los 110 dólares - Fuente: TradingView
El petróleo llegó a superar los 110 dólares por barril tras la escalada en Oriente Medio y, aunque posteriormente moderó, el shock energético ha vuelto a presionar los precios. La inflación ha repuntado y los bancos centrales mantienen una política monetaria restrictiva, con el BCE elevando de nuevo los tipos al 2,5%, 25 puntos por encima y la Fed todavía en niveles elevados.
Para el inversor, este entorno exige diversificación, expectativas de rentabilidad realistas y evitar reaccionar en exceso a la volatilidad de corto plazo, especialmente mientras la energía y la geopolítica sigan condicionando los mercados.
¿Dónde invertir en 2026 desde España?
A continuación repasamos los principales activos y vehículos de inversión disponibles para el inversor español, ordenados desde los perfiles más conservadores hasta los más dinámicos, indicando su nivel de riesgo y su papel dentro de una cartera diversificada.
1. Depósitos a plazo fijo
Tras la subida de tipos del BCE en junio, motivada por el repunte energético derivado de la guerra en Oriente Medio, los depósitos bancarios siguen siendo atractivos para perfiles conservadores.
En Europa todavía es posible encontrar ofertas cercanas al 3%–3,5% TAE, mientras que en España los retornos tienden a ser más moderados.
La contrapartida es doble: el dinero queda inmovilizado hasta el vencimiento y la rentabilidad no siempre bate a la inflación. Con el IPC español en el entorno del 3,5%, un depósito al 3% pierde poder adquisitivo en términos reales.
En cuanto a seguridad, los depósitos de entidades españolas están cubiertos por el Fondo de Garantía de Depósitos, hasta 100.000 euros por titular y entidad. En depósitos contratados en bancos de otros países del Espacio Económico Europeo la cobertura equivalente la presta el fondo de garantía del país de origen, no el español.
2. Cuentas remuneradas y fondos monetarios
Si necesitas mantener liquidez, la alternativa al depósito son las cuentas remuneradas y los fondos monetarios. Ambos buscan rentabilizar el efectivo sin renunciar a poder disponer de él en pocos días.
Cuentas remuneradas: pagan un interés sobre el saldo, permiten disponer del dinero en cualquier momento y están cubiertas por el mismo Fondo de Garantía de Depósitos que los depósitos a plazo. Las remuneraciones más altas suelen ir ligadas a condiciones de nómina o a un límite de saldo bonificado.
Fondos monetarios: invierten en deuda a muy corto plazo y replican de cerca los tipos del mercado monetario. No están cubiertos por el FGD, sino por el régimen de fondos supervisado por la CNMV, y su gran ventaja en España es fiscal: puedes traspasarlos a otro fondo sin tributar por la plusvalía hasta que reembolses.
3. Letras del Tesoro y renta fija
Las Letras del Tesoro volvieron a ser un producto de masas cuando los tipos subieron y siguen siendo la vía más directa para prestar dinero al Estado español a 3, 6, 9 o 12 meses. Se pueden comprar sin comisiones en la web del Tesoro Público o a través del banco, que sí suele cobrar por la intermediación.
Por encima del corto plazo entran los bonos y obligaciones del Estado y la renta fija corporativa. Aquí conviene entender un matiz que se pasa por alto con frecuencia: si vendes un bono antes del vencimiento puedes perder dinero, porque su precio cae cuando los tipos suben. La renta fija no equivale a rentabilidad garantizada salvo que mantengas el título hasta el final.
En un año con el BCE de nuevo en modo restrictivo, los plazos cortos ofrecen una relación rentabilidad-riesgo más cómoda que los largos, más sensibles a nuevas subidas.
4. Acciones
Invertir en bolsa no es para todos, pero puede ser muy rentable si se hace con conocimiento. Es clave invertir en lo que conoces bien y con dinero que no vayas a necesitar a corto plazo, manteniendo siempre un fondo de emergencia aparte.
Más que el crecimiento general del mercado, será clave la selección de compañías con ventajas competitivas claras, balances sólidos y capacidad de generar flujo de caja en un entorno donde la inflación ha vuelto a repuntar por el shock energético.
El riesgo específico es el gran enemigo del inversor particular en acciones: concentrar la cartera en tres o cuatro valores multiplica la volatilidad sin aumentar la rentabilidad esperada. La diversificación no cuesta dinero, pero sí disciplina.
5. Fondos de inversión
Lo interesante de los fondos de inversión es que te permiten acceder a una gestión profesional y diversificada sin necesidad de invertir por tu cuenta. Dentro de ellos existen dos grandes enfoques: la gestión activa y la gestión pasiva.
En la gestión activa, un equipo profesional analiza el mercado, selecciona activos y ajusta la estrategia con el objetivo de superar la rentabilidad de los índices.
La gestión pasiva busca replicar el comportamiento de un índice —como el S&P 500 o el MSCI World— a través de fondos indexados o ETFs, reduciendo costes y evitando decisiones discrecionales.
Ambas opciones tienen ventajas y desventajas, por lo que lo más recomendable es elegir según tu perfil de riesgo, tus objetivos de inversión y el grado de implicación que quieras tener en la gestión.
Una ventaja que comparten todos los fondos domiciliados o comercializados en España y registrados en la CNMV es el traspaso sin peaje fiscal: puedes cambiar de fondo sin tributar por la ganancia acumulada, algo que no ocurre con acciones ni con ETFs.
Uno de los principales desafíos de la gestión activa es lograr batir la rentabilidad de los grandes índices globales. En los últimos años, cada vez más inversores se han preguntado si vale la pena asumir ese reto frente a alternativas pasivas como los fondos indexados.
Altex Quality
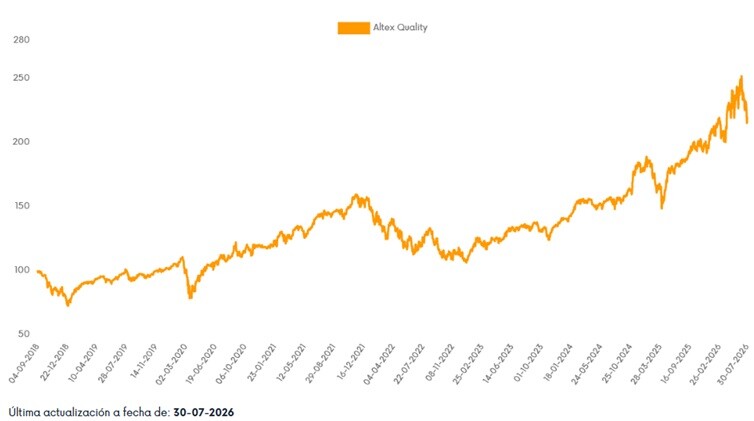
En el anterior contexto aparece Altex Quality, un fondo gestionado por Altex Asset Management, que combina un enfoque defensivo y selectivo. Su objetivo es preservar el capital y, al mismo tiempo, superar a los principales índices internacionales.
Según la ficha del fondo (ISIN LU1877826609) con datos a 4 de septiembre de 2026, acumula alrededor de un 53% a tres años y un 41% a cinco años, con una rentabilidad en los últimos doce meses próxima al 15%.
Conviene tener presente su tamaño: con un patrimonio en torno a los 2,7 millones de euros, es un fondo muy pequeño frente a los grandes indexados, lo que implica menor liquidez y una estructura de costes que pesa más sobre el partícipe.
Su estrategia combina dos pilares:
Una selección concentrada de valores de alta calidad mediante un proceso bottom-up, que prioriza compañías sólidas, rentables y con momentum positivo.
Por su parte, la gestión pasiva destaca por replicar el comportamiento de los principales índices globales con bajos costes y alta transparencia.
En un entorno donde muchos fondos activos no consiguen batir al mercado, cada vez más inversores optan por estrategias pasivas como los fondos indexados o los ETFs.
Importante: la rentabilidad pasada de un fondo no garantiza resultados futuros. En 2026, con mercados más selectivos, la consistencia del proceso de inversión y la gestión del riesgo serán tan importantes como el rendimiento histórico.
Amundi Index MSCI World
El Amundi Index MSCI World es un fondo de gestión indexada que replica el comportamiento del MSCI World, uno de los principales índices bursátiles globales. Esto significa que invierte en empresas grandes y medianas de los mercados desarrollados, como Estados Unidos, Europa, Japón o Canadá.
Características del fondo
Definición
🏷️Nombre
Amundi Index MSCI World
🆔ISIN
LU0996182563
📈Alpha (3 a.)
-0,27
🚩Benchmark
MSCI World NR USD
📈Ratio Sharpe (3 a.)
1,18
💵TER (gastos corrientes)
0,30%
💼Patrimonio del fondo
1.550,4M€
📊Rentabilidad a 3 años (anual.)
16,12%
Con un patrimonio en torno a los 1.550 millones de euros, es uno de los productos consolidados dentro de la gama indexada de Amundi.
La comisión de gestión es muy baja y los gastos totales anuales se sitúan alrededor del 0,30% anual, lo que lo convierte en una opción eficiente en costes para quien busca exposición global.
Ese 0,30% anual se traduce en unos 30 euros de coste por cada 10.000 euros invertidos al año. Parece poco, pero sobre un horizonte de veinte años la diferencia frente a un fondo activo del 1,5% supera con holgura el 20% del capital final.
En cuanto a resultados, su rentabilidad anualizada a cinco años ronda el 10-11%, con una volatilidad propia de un fondo 100% en renta variable. Es decir, ofrece potencial de crecimiento a largo plazo, pero también puede sufrir caídas notables en periodos de tensión en los mercados.
Amundi Index MSCI World UCITS ETF DR (XPAN) cotiza a 158,05 GBP , 12,81% en los últimos 6 meses.
Más información sobre Amundi Index MSCI World UCITS ETF DR (XPAN) Entre sus ventajas destaca la amplia diversificación geográfica y sectorial, además de la transparencia de su estrategia: simplemente replica el índice, sin depender de las decisiones de un gestor.
En contra juega la concentración del propio MSCI World: más de dos tercios del índice está en Estados Unidos y una parte relevante en un puñado de grandes tecnológicas. Comprar "el mundo" no es tan diversificado como suena.
Los fondos de inversión no solo se diferencian por su gestión —activa o pasiva—; también se clasifican por otros factores como la clase de activo, la zona geográfica o el sector en el que invierten.
Si quieres entender en detalle cómo se clasifican y qué tipo de fondo encaja mejor contigo, no te pierdas nuestro artículo completo sobre qué es un fondo y cómo funciona.
6. Invertir en ETFs
En 2026, los ETFs continúan ganando peso entre los inversores españoles por su eficiencia en costes y facilidad para construir carteras diversificadas, especialmente en estrategias de largo plazo.
Los ETFs (Exchange Traded Funds) combinan lo mejor de los fondos de inversión y las acciones: te permiten invertir en un conjunto de activos con bajos costes y cotización continua durante la sesión bursátil.
Frente al fondo indexado tienen una desventaja clara para el inversor español: el ETF no disfruta del traspaso sin tributar. Si vendes para cambiar de producto, afloras la plusvalía y pagas en ese ejercicio.
iShares Core MSCI World UCITS ETF
Imagina que quieres participar en la evolución de las grandes compañías cotizadas de los países desarrollados sin tener que elegir empresa por empresa. El iShares Core MSCI World UCITS ETF hace exactamente eso: replica el índice MSCI World, que incluye empresas de 23 mercados desarrollados.
Fue lanzado en septiembre de 2009 y está domiciliado en Irlanda, un detalle relevante porque el convenio de doble imposición entre Irlanda y EE. UU. reduce la retención sobre los dividendos estadounidenses del 30% al 15%.
En cuanto a composición: más del 67% del patrimonio está invertido en Estados Unidos, y los sectores más representados son tecnología (~28%) y servicios financieros (~14%). Con un volumen gestionado cercano a los 150.000 millones, es uno de los ETFs más líquidos de Europa.
iShares Core MSCI World UCITS ETF (EUNL) cotiza a 145,21 GBP , 13,34% en los últimos 6 meses.
Los roboadvisors construyen y reequilibran por ti una cartera de fondos indexados a partir de un test de idoneidad que determina tu perfil de riesgo. Son la vía más sencilla para delegar la gestión sin renunciar a costes bajos.
Su comisión total suele situarse entre el 0,4% y el 0,8% anual sumando gestión, custodia y coste de los fondos subyacentes: más caro que montar la cartera por tu cuenta, bastante más barato que la banca tradicional. Todos los que operan en España deben estar registrados en la CNMV como gestoras o agencias de valores.
Encajan bien si tu obstáculo es la disciplina más que el conocimiento: al automatizar las aportaciones y el rebalanceo, eliminan la tentación de vender en la peor semana del año.
8. Planes de pensiones
Este vehículo de ahorro ha ido perdiendo interés conforme se han reducido las deducciones a las que dan acceso los planes de pensiones privados frente a los planes de pensiones de empresa.
En 2026, el límite de aportación a planes individuales se mantiene en 1.500 euros anuales, con la reducción en el IRPF limitada a la menor de esas dos cifras: 1.500 euros o el 30% de los rendimientos del trabajo y de actividades económicas.
Los planes de empleo continúan siendo el principal vehículo incentivado fiscalmente: permiten sumar hasta 8.500 euros adicionales al año entre contribución empresarial y aportación del trabajador, esta última sujeta a un coeficiente multiplicador sobre lo que aporte la empresa.
El punto débil sigue siendo la salida: el rescate tributa como rendimiento del trabajo, no como ganancia patrimonial, por lo que puede llevarte a un tipo marginal alto si lo cobras todo de golpe.
9. Inversión inmobiliaria
La vivienda sigue siendo uno de los activos que más interés despierta entre los inversores, y en 2026 continúa consolidándose como una alternativa atractiva frente a la inflación.
Aunque los tipos de interés habían iniciado una fase de moderación, la subida del BCE en junio de 2026 introduce de nuevo cierta incertidumbre sobre el coste de la financiación, especialmente para jóvenes y hogares con menor capacidad de ahorro.
La demanda de vivienda mantiene un ritmo sólido, impulsada tanto por la búsqueda de rentabilidad en el alquiler como por el interés en activos tangibles. Esto, sin embargo, sigue presionando los precios en determinadas zonas urbanas y turísticas.
Invertir en vivienda continúa siendo una forma de generar rentas y proteger el patrimonio frente a la inflación, ya que tanto el valor de los inmuebles como los alquileres suelen ajustarse al alza con el incremento de los precios.
Conviene, eso sí, calcular la rentabilidad neta y no la bruta: IBI, comunidad, seguro, derramas, periodos sin inquilino y el propio impuesto sobre el alquiler pueden recortar un tercio del rendimiento aparente.
👉 Más allá de la compra directa de inmuebles, también puedes invertir en el sector inmobiliario a través de alternativas como el crowdfunding inmobiliario o los fondos de inversión especializados en real estate.
En 2026, el principal riesgo del inmobiliario no es la demanda, sino la falta de liquidez y la concentración geográfica, por lo que conviene analizar bien la ubicación, la rentabilidad neta y los costes asociados antes de invertir.
10. Private Equity
El Private Equity es una forma de inversión que consiste en adquirir participaciones en empresas no cotizadas, con el objetivo de hacerlas crecer y venderlas después obteniendo un beneficio.
Estas inversiones se realizan a través de fondos gestionados por equipos profesionales que aportan capital y asesoramiento estratégico a las compañías.
Tradicionalmente estaba reservado a grandes patrimonios e instituciones financieras por su horizonte temporal largo, de 7 a 10 años, y sus elevados mínimos de entrada.
Eso ha cambiado con la llegada de Crescenta, la primera gestora digital española de capital privado, registrada en la CNMV.
El punto que conviene entender antes de entrar: el capital queda comprometido durante años y no se puede reembolsar a voluntad como en un fondo tradicional. Es la contrapartida de la prima de iliquidez que este activo busca capturar.
¿Cómo funciona Crescenta?
No invierte directamente en empresas: construye fondos de fondos bajo el formato FCR (Fondo de Capital Riesgo), repartiendo el capital captado entre una selección exigente de fondos de capital privado internacionales. De más de 1.000 fondos analizados, solo alrededor del 3% pasa a formar parte de sus carteras.
Cada portfolio se concentra en 5-7 fondos subyacentes gestionados por firmas como EQT, Cinven, Ardian, Alpinvest o New Mountain, y permite construir una cartera diversificada desde un compromiso de 10.000 euros, muy por debajo de los mínimos institucionales habituales.
Las criptomonedas son el activo más volátil de esta lista y el que más disciplina exige. Desde 2025, los proveedores que operan en España deben estar autorizados bajo el reglamento europeo MiCA y registrados ante la CNMV, lo que ha ordenado bastante el mercado respecto a años anteriores.
La forma más habitual de exposición para un perfil no especializado es una posición pequeña y estable, del 1% al 5% de la cartera, en los activos de mayor capitalización, con aportaciones periódicas en lugar de una entrada única.
Lo que no cambia es el perfil de riesgo: caídas superiores al 70% forman parte de la historia de este activo, no son una anomalía. Si esa cifra te resulta inasumible, la posición correcta es cero.
Fiscalmente tributan como ganancia patrimonial en la base del ahorro, y desde 2024 existe obligación de declarar los saldos en el extranjero mediante el modelo 721 cuando superan los 50.000 euros.
12. Otras inversiones alternativas
La inversión alternativa es una opción para inversores que buscan diversificar sus carteras con activos distintos de acciones y bonos.
Es una categoría amplia que abarca estrategias y mercados algo más exóticos o, al menos, no tan tenidos en cuenta. De hecho, estas opciones suelen tener una correlación más baja con el mercado que las inversiones tradicionales.
Entre los principales tipos de inversión alternativa se encuentran:
Crowdlending: prestar a particulares o empresas a través de plataformas, con tickets desde 10 euros
El denominador común de todas ellas es la ausencia de un mercado líquido y de cobertura del FOGAIN, así que funcionan como complemento marginal de una cartera, nunca como su núcleo.
Dónde invertir según tu perfil de riesgo
El perfil de riesgo no es una etiqueta psicológica: en la práctica lo determinan tu horizonte temporal y tu capacidad real de aguantar una caída sin vender. Un inversor a veinte años puede asumir volatilidad; uno que necesita el dinero en dos años, no, por muy tolerante que se considere.
Perfil conservador
Prioriza no perder capital nominal por encima de la rentabilidad. Su cartera se apoya en depósitos, cuentas remuneradas, Letras del Tesoro y fondos monetarios, con la protección del FGD hasta 100.000 euros en la parte bancaria.
Su riesgo real no es el de mercado, sino el de inflación: con un IPC en el entorno del 3,5%, una cartera al 2,5% pierde poder adquisitivo cada año. Una asignación puramente conservadora tiene sentido para horizontes cortos, no para veinte años.
Perfil moderado
Combina un núcleo de renta variable global diversificada con un colchón de renta fija y liquidez. En la práctica, un reparto en el entorno del 60% en fondos indexados o ETFs globales y el resto entre renta fija a medio plazo y monetarios.
Es el perfil donde más rentan la constancia y las aportaciones periódicas. También donde los planes de pensiones de empleo encajan mejor, por su ventaja fiscal de hasta 8.500 euros anuales.
Perfil dinámico
Acepta caídas de dos dígitos a cambio de maximizar la rentabilidad a largo plazo. Su cartera admite acciones individuales, apuestas sectoriales, inmobiliario, private equity y una posición pequeña en cripto.
La condición previa no es la tolerancia declarada, sino la estructura: fondo de emergencia cubierto y ningún objetivo financiero a menos de diez años dependiendo de esa cartera.
¿Cuáles son los mejores sectores para invertir en 2026?
En 2026, los sectores con mayor potencial no son necesariamente los más “de moda”, sino aquellos que combinan crecimiento estructural y visibilidad de beneficios sin volver a inflar valoraciones excesivamente.
Más que un año de apuestas agresivas, 2026 es un año de selección, donde la dispersión entre ganadores y perdedores dentro de un mismo sector será clave. Estos son, en nuestra opinión, los sectores mejor posicionados.
Tecnología e inteligencia artificial
La tecnología sigue siendo un pilar estructural en 2026, y la inteligencia artificial el motor de buena parte de la inversión empresarial, pero ya no todo vale.
Lo que mejor puede hacerlo:
Semiconductores ligados a IA, automatización industrial y centros de datos.
Software empresarial con ingresos recurrentes y pricing power.
Ciberseguridad y automatización de procesos.
Más riesgo:
Compañías basadas en proyecciones sin beneficios claros.
Segmentos con valoraciones que ya descuentan un crecimiento perfecto.
En 2026, la IA pasa de ser una promesa a tener que justificar retornos sobre la inversión realizada.
Energía e infraestructura energética
El sector renovable mantiene atractivo estructural, pero no es un rally generalizado y el shock del crudo ha reordenado las prioridades del año.
Mejor posicionados:
Redes eléctricas, infraestructuras de transmisión y almacenamiento.
Empresas con contratos a largo plazo y flujos de caja predecibles.
Proveedores industriales ligados a electrificación.
Más cautela:
Fabricantes con márgenes presionados y alta dependencia de subsidios.
El foco en 2026 está en la infraestructura energética, no solo en la generación.
Salud y biotecnología
La salud y la biotecnología forman uno de los bloques más interesantes para equilibrar una cartera en 2026.
Demografía favorable y envejecimiento poblacional.
Innovación real en tratamientos personalizados, oncología y diagnóstico.
Menor sensibilidad al ciclo económico.
Funciona bien tanto en escenarios de crecimiento moderado como de desaceleración, aunque el riesgo regulatorio sobre los precios de los medicamentos sigue siendo el principal factor a vigilar.
Infraestructuras y activos reales
Las infraestructuras y los activos reales son de los grandes beneficiados de un entorno de inflación persistente, porque buena parte de sus ingresos está indexada al IPC.
Resultan atractivos para perfiles que buscan estabilidad y rentabilidad real, con la advertencia de que su elevado apalancamiento los hace sensibles a nuevas subidas de tipos.
Sector financiero
El sector financiero sigue siendo relevante, pero con un enfoque distinto al de los últimos ejercicios:
Bancos: márgenes normalizándose tras el pico de tipos, aunque con balances más sólidos que en ciclos anteriores.
Gestoras y aseguradoras: beneficiadas por el retorno del ahorro hacia productos de inversión.
En 2026, el financiero funciona mejor como sector de valor y dividendo que como sector de crecimiento.
Materias primas y metales estratégicos
Las materias primas y los metales estratégicos no son un bloque “core” para todos los perfiles, pero sí una posición táctica interesante en el contexto actual:
Cobre, uranio y ciertos metales industriales ligados a electrificación.
Sensibles a China, a la geopolítica y a la transición energética.
En 2026, más que apostar por un único sector, muchos inversores optan por exposición diversificada a megatendencias, combinando crecimiento estructural con sectores defensivos.
¿Dónde invertir sin riesgo? Qué protege realmente tu dinero
No hay inversiones completamente libres de riesgo, pero sí opciones que priorizan la seguridad y la estabilidad del capital. Si tu objetivo es proteger tus ahorros sin sobresaltos, puedes considerar:
Depósitos bancarios, cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad.
Letras del Tesoro, respaldadas directamente por el Estado y sin límite de cobertura.
Fondos monetarios o de renta fija a corto plazo, que aprovechan el entorno de tipos y mantienen baja volatilidad.
Cuentas remuneradas, ideales para conservar liquidez con la misma cobertura del FGD.
Conviene distinguir dos garantías que se confunden con frecuencia. El FGD cubre el dinero depositado en un banco, hasta 100.000 euros, si la entidad quiebra.
El FOGAIN, en cambio, cubre hasta 100.000 euros por inversor frente al incumplimiento de una sociedad o agencia de valores, pero nunca las pérdidas de mercado.
Es decir: ninguna de las dos garantías te devuelve el dinero si tu fondo cae un 20%. Protegen frente a la quiebra del intermediario, no frente al mercado.
Fiscalidad de las inversiones en España
La fiscalidad decide una parte importante de la rentabilidad final y en España es bastante homogénea entre productos. Las ganancias patrimoniales y los rendimientos del capital mobiliario tributan en la base del ahorro del IRPF, con tipos del 19% al 30% según el tramo.
El gran matiz local es el traspaso: fondos de inversión y planes de pensiones permiten cambiar de producto sin tributar, mientras que acciones, ETFs y criptomonedas afloran la plusvalía en cuanto vendes.
Otra regla que sorprende a muchos inversores es la de los dos meses: si recompras el mismo valor dentro de los dos meses siguientes a una venta con pérdidas, Hacienda no te deja compensar esa minusvalía hasta que deshagas definitivamente la posición.
Por último, las pérdidas patrimoniales se pueden compensar con ganancias del mismo ejercicio y, el remanente, durante los cuatro ejercicios siguientes, algo que conviene tener presente al cerrar el año.
Cómo empezar a invertir en 2026 paso a paso
Cubre el fondo de emergencia: entre tres y seis meses de gastos en una cuenta remunerada, antes de invertir un solo euro a plazo.
Define horizonte y perfil: decide cuándo necesitarás el dinero; ese plazo, más que tu carácter, determina el reparto entre los tres bloques.
Comprueba que la entidad está registrada: consulta el registro de la CNMV o del Banco de España antes de abrir cuenta en cualquier plataforma.
Automatiza las aportaciones: invertir una cantidad fija cada mes evita intentar acertar el momento de entrada, que es donde más rentabilidad se pierde.
En definitiva, dónde invertir en 2026 depende menos de acertar con el activo de moda que de ordenar tres decisiones: cuánto riesgo puedes sostener, en qué plazo necesitas el dinero y cuánto pagas en comisiones e impuestos. El entorno de este año premia la diversificación real sobre las apuestas concentradas.
Con esa base, la construcción es sencilla: liquidez y renta fija corta para lo que necesitas pronto, fondos indexados o ETFs globales para el núcleo de largo plazo, y una parte satélite en sectores, inmobiliario o private equity solo si el resto ya está resuelto. Si tienes dudas sobre cómo estructurar tu cartera, contar con asesoramiento financiero profesional puede marcar la diferencia.
Preguntas frecuentes sobre dónde invertir
Puedes empezar desde 1 euro en la mayoría de fondos indexados y roboadvisors que operan en España. Lo relevante no es el importe inicial sino la constancia: una aportación mensual pequeña y sostenida supera casi siempre a una entrada puntual mayor.
Depende del plazo. Si los necesitas en menos de dos años, el destino razonable son Letras del Tesoro, depósitos o fondos monetarios; si no los vas a tocar en diez, un fondo indexado global diversificado es la opción con mejor relación coste-rentabilidad esperada.
Para un inversor residente en España, el fondo indexado suele ganar por fiscalidad: permite traspasar sin tributar, mientras que el ETF obliga a aflorar la plusvalía al vender. El ETF gana en cotización intradía y, a veces, en TER.
En productos con capital garantizado por el emisor: depósitos cubiertos por el FGD hasta 100.000 euros y Letras del Tesoro mantenidas a vencimiento. Ten en cuenta que, con la inflación en el 3%, conservar el capital nominal no equivale a conservar el poder adquisitivo.
Las ganancias tributan en la base del ahorro del IRPF, con tipos que van del 19% al 30% según el importe. La retención se practica al reembolsar o al cobrar dividendos e intereses, y la regularización final se hace en la declaración anual.
Vender en la peor caída. La mayoría de la rentabilidad perdida por el inversor particular no viene de elegir mal el fondo, sino de abandonar el plan en el momento equivocado.
Hice un comentario más arriba acerca de la relación entre el sistema blockchain y el calentamiento global. Hablando de fondos temático: ¿Existe algún fondo temático que apoye la reducción de las emisiones de carbono y el uso de energías renovables?
en respuesta a
Michellecequeda
-
#17
Luismorialla
19/08/21 21:50
Soy nuevo en el foro pero me he tragado bastantes artículos al respecto. Con la atención que le ha puesto últimamente la comunidad internacional a las energías renovables y a las emisiones de carbono, uno de los temas discutidos ha sido las criptomonedas. Para mantener a flote un sistema tan complejo como es el blockchain se necesita de bastante energía, por supuesto. Y sólo bitcoin consume el equivalente en energía a una nación semidesarrollada. Ésto es comparable en proporción al consumo mundial por el sistema bancario, pero claro, la data es escaza porque ninguna entidad ha querido declarar al respecto. Económicamente, las criptomonedas son una alternativa maravillosa ante los bancos, pero claro, ecológicamente, no. En un futuro todo se podría basar en las criptomonedas, pero el cambio climático es algo que se debe solucionar primero, porque puede ser la razón del derrumbe de la economía.
Nuevo
#16
Michellecequeda
06/08/21 16:59
Muy buen tema, ¿Crees que en un futuro no muy lejano, todo se base en criptomonedas como moneda global?
#15
Sanzmich6
06/08/21 16:12
Excelente tema.
Considero que la mejor opción para invertir en la actualidad es en el sector de criptomonedas. Los bienes y negocios alimenticios también son una alternativa que predomina en el tiempo en el ámbito economía. Sin embargo, considero que es muchísimo mejor la inversión en criptoactivos.
en respuesta a
Luis Angel Hernandez
-
#11
04/07/21 10:01
Invertí en el a principio de año pero no está funcionando como esperaba. Para lo que queda de año me recomiendas algún sector concreto. Saludos.
Es un fondazo. De los mejores de su categoría. Muy interesante para períodos posteriores a fuertes caídas. Sobre todo tienes que decidir si para exposición a esta estilo de activos te interesa gestión activa o algún indexado de Vanguard de Small Caps.
#9
29/06/21 17:58
Que te parece este fondo. Gracias Threadneedle (Lux) - Global Smaller Companies
en respuesta a
Luis Angel Hernandez
-
#8
18/06/21 13:21
Pues gracias Luis. Lo voy a estudiar. Algo me dice que ese FI va a ir bien.
Hola. Yo he ido directamente a la pág de la gestora ALLIANZ GLOBAL INVESTORS y lo primero que examino son las comisiones para saber si las puedo encajar o no. He visto el recargo por emisión del 5% y he dado marcha atrás. Creo entender que la gestora (socio de ventas) puede cobrar hasta el total de ese 5%, lo que no entendí es si te advierten de ello antes de cerrar la compra? Lo que no tengo claro Luis es que me pueda salir mejor la operación si opero a través del banco EBN? justamente fui directo a la gestora por abaratar costes. Por último, me decidí por la “inteligencia artificial “ no por mis conocimientos sobre esta materia, sino porque creo que el futuro va por ahí. Gracias
@jmlopezycia El fondo del mes se destaca por ser el más visitado por los usuarios de Rankia en el mes anterior.
Ese fondo en particular no tiene esa comisión de suscripción sino que en muchos folletos se pone la opción de cobrarla por dos razones: - Por si hay que cerrar el fondo a nuevas suscripciones ya esté recogida la posibilidad de cobrar dicha comisión. - Por que en otros países donde se comercialice se aplique esa comisión.
Si lees la ficha del fondo en cuestión por ejemplo puedes ver que existe clase limpia a la cual se puede acceder en España a través de EBN o Ironia y reduce las comisiones.
Dicho lo cual es un fondo de renta variable temático y no es adecuado para todo el mundo y hay que entender bien donde invierte y sus pesos en cartera
en respuesta a
Luisgr
-
#4
17/06/21 17:47
Buenas tardes. Solo una pequeña cuestión. He visto en Rankia una recomendación para invertir en el fondo destacado del mes ALLIANZ GLOBAL ARTIFICIAL INTELLIGENCE. No me parece correcto que en ese anuncio que tanto se destaca desde Rankia, no se advierta a los usuarios que dicho FI tiene una comisión de suscripción del 5%, de las mas altas del mercado, y ello sin mencionar la comisión de gestión anual de 2,05% y gastos corrientes 2,10% aunque estas dos ultimas pueda ser que una esté englobada en la otra. Pero insisto en que una comisión POR NO HACER NADA del 5% es un atraco, y Rankia debe advertirnos a los usuarios de tal incidencia. Gracias.
Hola Luis Angel. Mi nombre es Luis. Muchas gracias por este artículo tan interesante y bien redactado. Nos aporta una visión general de lo que ha sido y puede ser este año para la inversión en sus diferentes vehículos. Yo coincido bastante en tus planteamientos de inversión de tal forma que lo trato de plasmar en mi cartera. - Tengo una parte en fondos indexados a través de un roboadvisor. - También me gusta la inversión en dividendos crecientes pero soy consciente de que como pequeño inversor particular para mi es complicado seleccionar las acciones correctas y, sobre todo, ir incrementando el número y cantidad de ellas (tasa de ahorro, costes de brokerage, etc). Por esta razón he invertido mejor en un fondo que se basa en un 60% en la inversión en empresas con dividendos crecientes (aristócratas del dividiendo) como es el fondo de Antonio Rico, Baelo Patrimonio. - Para diversificar y abarcar diversos sectores y mercados, también me gusta la inversión en empresas disruptivas y que a futuro van a tener mucha importancia. Por ello tengo participaciones también en el fondo DPAM Invest B - Equities NewGems Sustainable que invierte en empresas de tendencias y temas de actividades ligadas a la nanotecnología, ecología, bienestar, generación Z, E-Society, industria 4.0 y seguridad. - Siguiendo la línea de la diversificación, también invierto en un fondo de empresas globales de consumo mundial ya que me parece adecuado siempre estar en este tipo de comercios. El fondo es el Robeco Global Consumer Trends D Eur, que invierte en empresas expuestas al consumo de todo el mundo (como plataformas digitales líderes, empresas de medios de comunicación, agencias de viajes online, fabricantes de productos de lujo y marcas de consumo consolidadas). - Me atrae también la línea de pequeñas empresas (small caps) por su capacidad de crecimiento y por ello tengo participaciones en el fondo Comgest Growth Europe Smaller Companies Eur. - Y para tener otro vehículo totalmente descorrelacionado a la renta variable de los puntos anteriores tengo una pequeña participación en un fondo de materias primas, el Esfera Seasonal Quant Multistrategy R Fi. El conjunto anterior de fondos es lo que conforma mi cartera actualmente, pero en el futuro cercano quiero completar con un fondo de mercado asiático para lo cual me atrae y tengo estudiado el MS INVF Asia Opportunity AH EUR. Y como profesional del área de la biotecnología y farmacia, quisiera incorporar un fondo de tecnología y otro de salud como el BGF World Technology D2 EUR y el BlackRock Global funds – World HealthScience Fund A2 ACC EUR, respectivamente. Todavía estoy analizando alguna opción mejor de éstos para reducir costes de gestión. Creo todos ellos creo que no estaré solapando sectores o áreas y que la diversificación será la adecuada. Esto es lo que quería comentar con respecto a tu artículo. Un abrazo y de nuevo gracias por tus aportaciones. Luis