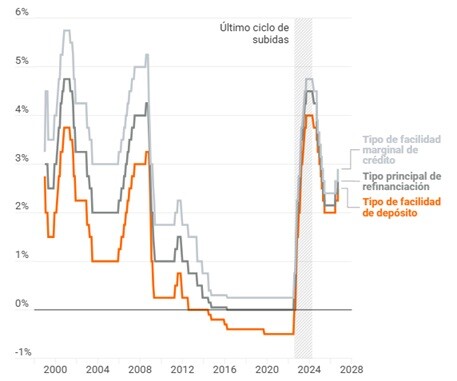
¿Vuelven a merecer la pena los fondos monetarios en 2026? Cada vez hay más argumentos para pensar que sí. El BCE acaba de subir de nuevo los tipos, con la facilidad de depósito ya en el 2,50%, mientras la inflación repunta y la escalada del conflicto en Oriente Medio ha llevado el petróleo por encima de los 100 dólares.
Con los tipos volviendo a tensionarse tanto en Europa como en Estados Unidos, los fondos monetarios recuperan atractivo: sus carteras irán incorporando progresivamente las nuevas rentabilidades del mercado monetario.
En este artículo veremos qué fondos monetarios me parecen más interesantes ahora mismo, cuánto están ofreciendo y qué papel pueden jugar dentro de una cartera en 2026.
Descubre todo lo que MyInvestor puede ofrecerte
Los mejores fondos monetarios en 2026
Nombre |
ISIN |
Rentabilidad a 3 años |
TER |
Alpha |
Ratio Sharpe |
Groupama Trésorerie IC |
FR0000989626 |
3,05% |
0,15% |
0,16 |
4,29 |
AXA Trésor Court Terme |
FR0000447823 |
3,02% |
0,06% |
0,10 |
3,74 |
Amundi Euro Liquidity-Rated Responsible |
FR0007038138 |
3,01% |
0,12% |
0,12 |
4,71 |
La Française Trésorerie ISR |
FR0000991390 |
2,92% |
0,21% |
0,04 |
2,17 |
Ostrum SRI Money |
FR0011563535 |
2,88% |
0,29% |
0,12 |
1,44 |
Fidelity Institutional Liquidity Fund |
IE0003323494 |
2,89% |
0,10% |
0,02 |
2,20 |
Analicemos con más detalle cada uno de los fondos que hemos visto en la tabla anterior:
Groupama Trésorerie IC
Groupama Trésorerie IC . Es el típico fondo monetario para aparcar liquidez con un nivel de riesgo muy bajo (1/7). Su objetivo es seguir de cerca la evolución de los tipos del mercado monetario, tomando como referencia el €STER, e intentar obtener una rentabilidad ligeramente superior una vez descontadas las comisiones. Además, el gestor incorpora criterios ESG en la selección de emisores, sin alterar el perfil conservador del fondo.
En la práctica, lo que te llevas es mucha estabilidad. Volatilidad bajísima y una caída máxima casi inexistente. Es un producto adecuado si quieres estabilidad, liquidez y “parking” del dinero sin sustos. No es para “ganar fuerte”, sino para no estar parado.
Características del fondo |
Definición |
|---|---|
🏷️Nombre
|
Groupama Trésorerie IC |
🆔ISIN / Clase
|
FR0000989626 / IC |
📈Alpha (3 a.)
|
0,16 |
🚩Benchmark
|
€STER Capitalisé EUR |
📈Ratio Sharpe (3 a.)
|
4,29 |
💵TER (gastos corrientes)
|
0,15% |
💼Patrimonio del fondo
|
7.399,4M€ |
📊Rentabilidad 3a. anualizada
|
3,05% |
En la práctica, lo que te llevas es mucha estabilidad. Volatilidad bajísima y una caída máxima casi inexistente. Es un producto adecuado si quieres estabilidad, liquidez y “parking” del dinero sin sustos. No es para “ganar fuerte”, sino para no estar parado.
Consigue la clase más barata
AXA Trésor Court Terme
AXA Trésor Court Terme. Se centra en la inversión en activos de corto plazo, específicamente en instrumentos de deuda dentro de los mercados monetarios, con el objetivo de generar rentabilidad equivalente al EONIA capitalizado. Se trata de un fondo dirigido a inversores con un perfil conservador, buscando liquidez y estabilidad. El horizonte recomendado para este fondo es de al menos tres meses.
Características del fondo |
Definición |
|---|---|
🏷️Nombre
|
AXA Trésor Court Terme |
🆔ISIN / Clase
|
FR0000447823 / Clase C |
📈Alpha (3 a.)
|
0,10 |
🚩Benchmark
|
€STR capitalisé |
📈Ratio Sharpe (3 a.)
|
3,74 |
💵TER (gastos corrientes)
|
0,06% |
💼Patrimonio del fondo
|
2.210,3M€ |
📊Rentabilidad 3a. anualizada
|
3,02% |
Con una rentabilidad anualizada del 3% y una volatilidad del 0,25%, el fondo ofrece una rentabilidad atractiva en su categoría, con un riesgo muy bajo.
¿Quieres este fondo en tu cartera?
Amundi Euro Liquidity-Rated Responsible
El Amundi Euro Liquidity-Rated Responsible I está diseñado para ofrecer una rentabilidad estable superior al índice €STR capitalisé, invirtiendo principalmente en instrumentos del mercado monetario denominados en euros.
Características del fondo |
Definición |
|---|---|
🏷️Nombre
|
Amundi Euro Liquidity-Rated Responsible |
🆔ISIN / Clase
|
FR0007038138 / Clase I |
📈Alpha (3 a.)
|
0,12 |
🚩Benchmark
|
€STER Capitalisé EUR |
📈Ratio Sharpe (3 a.)
|
4,71 |
💵TER (gastos corrientes)
|
0,12% |
💼Patrimonio del fondo
|
32.933,5M€ |
📊Rentabilidad 3a. anualizada
|
3,01% |
El fondo ofrece una rentabilidad atractiva con mínimo riesgo. Su máxima caída ha sido de -0,04%, subrayando la estabilidad que busca ofrecer a los inversores. Además, destaca su ratio de Sharpe de 4,71, lo que indica una excelente relación entre rentabilidad y riesgo asumido.
La Française Trésorerie ISR R
El La Française Trésorerie ISR R va muy en la línea de “igualar el índice monetario” (objetivo tipo €STER, antes EONIA) restando comisiones, y además con enfoque ISR. Es una opción muy típica para tener el dinero trabajando sin asumir volatilidad relevante, con riesgo 1/7.
Características del fondo |
Definición |
|---|---|
🏷️Nombre
|
La Française Trésorerie ISR R |
🆔ISIN / Clase
|
FR0000991390 / Clase R |
📈Alpha (3 a.)
|
0,04 |
🚩Benchmark
|
€STER Capitalisé EUR |
📈Ratio Sharpe (3 a.)
|
2,17 |
💵TER (gastos corrientes)
|
0,21% |
💼Patrimonio del fondo
|
3.848,0M€ |
📊Rentabilidad 3a. anualizada
|
2,92% |
En la práctica, funciona como un “parking” de dinero seguro, ideal para perfiles muy conservadores o como parte estable de una cartera diversificada.
Ostrum SRI Money R
Ostrum SRI Money R. Este es un monetario EUR muy “limpio” para quien quiere riesgo bajísimo (1/7), seguir el €STER, y además tener un enfoque ISR/SRI (criterios responsables). Lo más llamativo es que combina dos cosas que normalmente gustan mucho: tamaño enorme (superando los 9.700M€ en el fondo).
En comportamiento es el perfil clásico: muy estable. La única “peguita” relativa (si hay que decir una) es que su máxima caída es un pelín más que otros… pero sigue siendo una cifra pequeñísima.
Características del fondo |
Definición |
|---|---|
🏷️Nombre
|
Ostrum SRI Money R |
🆔ISIN / Clase
|
FR0011563535 / Clase R |
📈Alpha (3 a.)
|
0,12 |
🚩Benchmark
|
€STER Capitalisé EUR |
📈Ratio Sharpe (3 a.)
|
1,44 |
💵TER (gastos corrientes)
|
0,29% |
💼Patrimonio del fondo
|
9.869,6M€ |
📊Rentabilidad 3a. anualizada
|
2,88% |
En comportamiento es el perfil clásico: muy estable. La única “peguita” relativa (si hay que decir una) es que su máxima caída es un pelín más que otros… pero sigue siendo una cifra pequeñísima.
Fidelity Institutional Liquidity Fund
El Fidelity Institutional Liquidity Fund - EUR A Acc se centra en la preservación del capital y la generación de una rentabilidad estable a través de una inversión diversificada en instrumentos de mercado monetario de corto plazo denominados en euros. El fondo tiene un vencimiento medio de la cartera inferior a 60 días, lo que le otorga una alta liquidez y baja volatilidad.
El fondo refleja una rentabilidad competitiva con bajo riesgo. Su máxima caída ha sido de -0,01%, destacando su estabilidad. Además, cuenta con un ratio de Sharpe de 2,20, lo que indica una relación favorable entre la rentabilidad y el riesgo asumido.
Características del fondo |
Definición |
|---|---|
🏷️Nombre
|
Fidelity Institutional Liquidity Fund |
🆔ISIN / Clase
|
IE0003323494 / EUR A Acc |
📈Alpha (3 a.)
|
0,02 |
🚩Benchmark
|
No |
📈Ratio Sharpe (3 a.)
|
2,20 |
💵TER (gastos corrientes)
|
0,10% |
💼Patrimonio del fondo
|
8.627,3M€ |
📊Rentabilidad 3a. anualizada
|
2,89% |
El fondo refleja una rentabilidad competitiva con bajo riesgo. Su máxima caída ha sido de -0,01%, destacando su estabilidad. Además, cuenta con un ratio de Sharpe de 2,20, lo que indica una relación favorable entre la rentabilidad y el riesgo asumido.
Mejores fondos monetarios en dólares
Nombre |
ISIN |
Rentabilidad a 3 años |
TER |
Alpha |
Ratio Sharpe |
CM-AM SICAV - CM-AM Dollar Cash IC |
FR0000984254 |
2,02% |
0,15% |
0,21 |
0,81 |
JPMorgan Liquidity Funds - USD Standard Money Market VNAV Fund C (acc.) |
LU0088277610 |
1,93% |
0,21% |
0,18 |
0,76 |
Amundi Money Market Fund - Short Term (USD) IV-C |
LU0567780803 |
1,96% |
0,05% |
0,14 |
0,77 |
Fidelity Institutional Liquidity Fund - USD A Accumulating |
IE0003323619 |
1,80% |
0,20% |
0,04 |
0,76 |
Pictet-Short-Term Money Market USD P |
LU0128496485 |
1,73% |
0,31% |
-0,02 |
0,77 |
Son fondos orientados a la preservación del capital, con alta liquidez y volatilidad contenida, ideales tanto para aparcamiento de tesorería como para diversificar una cartera en otra divisa.
¿Cómo invertir en fondos monetarios?
Para invertir en fondos monetarios, lo puedes hacer fácilmente a través de plataformas online reguladas.
Consigue los mejores fondos monetarios en Trade Republic
Trade Republic ofrece una manera inteligente de invertir, gastar y ahorrar, con una plataforma intuitiva y sin comisiones ocultas. Aquí te explicamos cómo puedes aprovechar todos los beneficios que ofrece:
- ✅Inversión accesible: invierte desde 1€ en acciones, ETFs, cripto y Private Markets, sin comisiones ocultas.
- ✅Liquidez y flexibilidad: retiros ilimitados y gratuitos desde 100€, sin tarifas mensuales de suscripción.
¿Cómo empezar?
- Descarga la app Trade Republic desde Google Play o la App Store.
- Abre tu cuenta en minutos y realiza tu primer depósito.
- Invierte en lo que más te interese: fondos monetarios, renta fija, cripto, y mucho más.
Invertir en fondos monetarios con MyInvestor en 2026
Invertir en fondos monetarios es una alternativa segura y líquida para quienes buscan rentabilidad sin asumir grandes riesgos. A través de MyInvestor, puedes hacerlo de forma 100 % online, con un proceso rápido y transparente. Solo tienes que seguir estos 3 pasos básicos:
-
Alta online: crea tu cuenta, verifica tu identidad (DNI/NIE + selfie) y completa el cuestionario de perfil inversor.
-
Firma y vincula: firma el mandato de gestión y vincula tu IBAN.
- Elige tu fondo e invierte: accede al buscador de fondos de MyInvestor, selecciona el fondo que prefieras, introduce el importe que quieres invertir y confirma la operación.

Fondos monetarios vs. cuentas remuneradas y depósitos
La pregunta que más nos hacéis últimamente es si compensa más un fondo monetario o una cuenta remunerada o un depósito, ahora que el BCE ha vuelto a subir tipos. La diferencia clave está:
Característica |
Fondo monetario |
Cuenta remunerada |
Depósito a plazo |
|---|---|---|---|
💰 Fiscalidad
|
Permite traspasar el dinero a otro fondo sin tributar. Solo se pagan impuestos al reembolsar definitivamente la inversión. |
Los intereses obtenidos tributan como rendimiento del capital mobiliario. |
Los intereses obtenidos tributan como rendimiento del capital mobiliario. |
📉 Adaptación a los tipos de interés
|
Rápida. La cartera se renueva constantemente con activos de muy corto plazo, por lo que suele recoger los cambios de tipos en pocas semanas. |
Depende del banco. La entidad decide cuándo y cuánto modifica la remuneración. |
No se adapta durante el plazo. El tipo queda fijado hasta el vencimiento. |
🪙Liquidez
|
Generalmente alta, aunque el reembolso puede tardar unos días. |
Muy alta. El dinero suele estar disponible en cualquier momento. |
Menor. Retirar el dinero antes del vencimiento puede no ser posible o implicar penalizaciones. |
💲Rentabilidad
|
Va evolucionando con los tipos del mercado monetario, descontando las comisiones del fondo. |
Fijada por el banco y puede cambiar en cualquier momento. |
Conocida de antemano durante todo el plazo contratado. |
🛡️Garantía del capital
|
No tiene cobertura del Fondo de Garantía de Depósitos. El patrimonio del fondo está separado del balance de la gestora y depositaría. |
Cubierta por el FGD hasta 100.000 € por titular y entidad, dentro de los supuestos establecidos. |
Cubierto por el FGD hasta 100.000 € por titular y entidad, dentro de los supuestos establecidos. |
✅ Principal ventaja
|
Diferimiento fiscal y rápida adaptación a los tipos. |
Disponibilidad inmediata y sencillez. |
Certidumbre sobre la rentabilidad durante el plazo. |
❌ Principal inconveniente
|
La rentabilidad no está garantizada y puede variar con el mercado. |
El banco puede reducir la remuneración cuando quiera. |
El dinero queda vinculado a un tipo fijo aunque los tipos de mercado suban. |
¿Los fondos monetarios vuelven a ser interesantes en 2026?
A principios de año el mercado daba por hecho que el BCE seguiría bajando tipos, lo que habría seguido erosionando la rentabilidad de los monetarios en euros. Ha pasado justo lo contrario. El BCE ya lleva dos subidas en 2026, hasta el 2,50% de la facilidad de depósito, y los analistas dan por hecha una tercera en diciembre. El motivo es la inflación, que repuntó al 3,3% en la eurozona en agosto, agravada por la escalada del conflicto en Oriente Medio y un Brent que ha superado los 100 dólares.
La clave sigue siendo la misma, cuando los tipos suben o se mantienen altos, los monetarios mejoran, porque las letras, repos y certificados de depósito en los que invierten se renuevan en semanas —no en meses— a los nuevos tipos. Con la facilidad de depósito ya en el 2,50%, la rentabilidad de los monetarios en euros debería seguir ajustándose al alza en las próximas semanas, mientras que en dólares el atractivo nominal sigue siendo mayor, aunque el riesgo de divisa para quien invierte desde euros sigue siendo el matiz que no hay que perder de vista.
⚠️ Aviso: Este artículo es contenido informativo, no asesoramiento financiero personalizado. Invertir conlleva riesgos, incluida la posible pérdida del capital invertido.
Preguntas frecuentes:
Son fondos que invierten en activos de muy corto plazo y bajo riesgo. Ofrecen alta liquidez, rentabilidad ligada a los tipos de interés y permiten traspasos entre fondos sin tributar. No están cubiertos por el Fondo de Garantía de Depósitos.
El riesgo es muy bajo pero no es cero, el valor liquidativo puede fluctuar mínimamente. No están cubiertos por el Fondo de Garantía de Depósitos, a diferencia de una cuenta remunerada o un depósito bancario.
Como cualquier fondo de inversión en España: no tributas hasta que reembolsas, y los traspasos entre fondos (incluso entre gestoras distintas) no generan tributación inmediata gracias al régimen de diferimiento del IRPF.
Con el BCE de nuevo en modo de subidas (depósito al 2,50% tras la decisión de hoy) y el €STR ajustándose al alza, la rentabilidad de los fondos monetarios en euros de esta comparativa tiene recorrido para mejorar en las próximas semanas. La inflación de la eurozona está en el 3,3% en agosto, así que conviene comparar siempre la rentabilidad neta esperada frente a ese nivel.
Solo si quieres exposición al dólar o gestionas tesorería en esa divisa: el tipo de cambio EUR/USD puede mover el resultado final en euros mucho más que la propia rentabilidad del fondo, como se explica en el aviso de esta actualización.