Casi una veintena de equipos de fútbol cotizan en bolsa en Europa, pero solo tres tienen tamaño y volumen de negociación suficientes para un inversor particular: Borussia Dortmund (Xetra: BVB, ~3,24 €), AFC Ajax (Euronext Ámsterdam: AJAX, ~8,90 €) y Manchester United (NYSE: MANU, ~20,90 $), con cotizaciones de septiembre 2026. Se compran como cualquier otra acción, con un bróker que dé acceso a Fráncfort, Ámsterdam o Nueva York. Ningún gran club español cotiza en un mercado regulado.
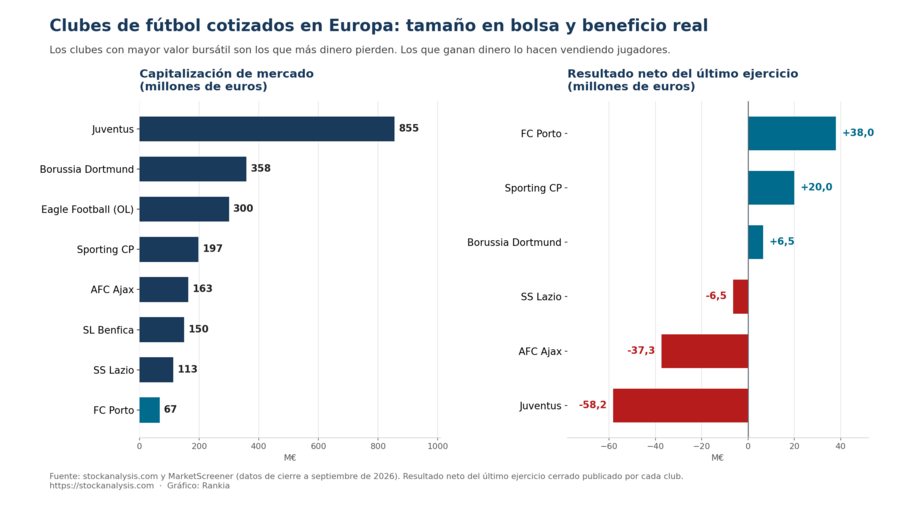
El dato que no aparece en los listados: casi ninguno gana dinero. En su último ejercicio cerrado la Juventus perdió 58,2 M€, el Ajax 37,3 M€ y la Lazio 6,5 M€; el Borussia Dortmund salvó un beneficio de 6,5 M€ tras caer un 85% (datos de mercado y cuentas, septiembre 2026). Y el precio no premia los títulos: el Galatasaray ganó su cuarto campeonato turco consecutivo y su acción cayó un 15,5% en los siete primeros meses del año.
Este artículo recoge la lista completa de clubes cotizados con precio y capitalización, explica cómo comprarlos desde España y cómo tributan, y responde a la pregunta que ninguna lista contesta: por qué la acción de un club no sigue a sus resultados deportivos. También por qué, con los números en la mano, esto es para casi cualquier cartera una posición testimonial y no una tesis de inversión.
El fútbol como industria: cuánto dinero mueve
Antes de hablar de acciones conviene entender el negocio. Dos documentos lo retratan mejor que ningún otro: el informe del UBS Chief Investment Office «The Evolution of Football: From Game to Global Industry» (junio 2026) y el European Club Finance and Investment Landscape de la UEFA (edición vigente, febrero 2026):
- 5.000 millones de fans en todo el mundo — el deporte más seguido con diferencia.
- El Mundial de 2026 —que ganó España a Argentina por 1-0 en la final del MetLife Stadium— se proyectó con un impacto de 41.000 millones de dólares en el PIB global y una audiencia potencial de más de 6.000 millones de personas, tres cuartas partes de la humanidad. Era una estimación previa al torneo, no una cifra auditada después.
- Real Madrid supera los 470 millones de seguidores en redes sociales. La Premier League se emite en 189 países con más de 1.500 millones de espectadores.
- Según la Deloitte Football Money League (29ª edición, enero 2026), los 20 clubes con mayores ingresos del mundo alcanzaron un récord de 12.400 millones de euros en la temporada 2024/25, un +11% interanual: 5.300 M€ de ingresos comerciales (43%), 5.000 M€ de derechos audiovisuales (38%) y 2.400 M€ de día de partido (19%).
- Según datos de PitchBook citados por UBS, más del 36% de los clubes en las "big five" europeas tenían respaldo de capital privado, capital riesgo o deuda privada en la temporada 2025/26.
- El contraste que de verdad importa al inversor: los clubes europeos de primer nivel superan por primera vez los 30.000 millones de euros de ingresos y, aun así, acumulan 1.100 millones de euros de pérdidas antes de impuestos. La UEFA registró además 123 operaciones de inversión en clubes en un solo ejercicio, máximo histórico (European Club Finance and Investment Landscape, febrero 2026).
En este contexto, la pregunta no es si el fútbol es un negocio — lo es, y uno muy grande. La pregunta es cómo acceder a él como inversor minorista desde España.
¿Cuál fue el primer equipo de fútbol en cotizar en bolsa?
En el año 1983, el Tottenham Hotspur se convirtió en el primer club en cotizar en bolsa y después de él, muchos clubes han seguido su ejemplo. Los principales equipos de Dinamarca, Holanda, Italia, Turquía, Portugal y Francia ya cotizan en bolsa.
El STOXX Europe Football: auge y caída de un índice pionero
En el 2002 se creó un índice exclusivo para los clubes de fútbol, el STOXX Europe Football. Este índice, que estuvo en activo hasta mediados de 2020, sufrió grandes volatilidades a lo largo de su historia. En junio de 2020, el STOXX anunció el fin del seguimiento y cálculo de este índice.
Observando cómo evolucionó el citado índice, vemos como la volatilidad era considerable. De hecho, si hubiéramos comprado participaciones desde su inicio, hubiéramos llegado a acumular unas pérdidas que alcanzarían el 50%. El STOXX decidió dejar de seguir este índice, ya que el tiempo demostró que no era una de las mejores inversiones.

Evolución histórica del STOXX Europe Football
¿Qué equipos de fútbol cotizan en bolsa actualmente?
Esta es la lista de equipos de fútbol europeos que cotizan en bolsa, con su último precio y su capitalización de mercado. Ordenada de mayor a menor tamaño, deja clara la primera conclusión: salvo el Manchester United, todos son microcapitalizaciones — hay clubes cotizados que valen menos que un edificio de oficinas en Madrid.
La lista también se estrecha con el tiempo. El Tottenham abandonó la bolsa de Londres en 2012, la AS Roma fue excluida de cotización en 2022 cuando el Friedkin Group superó el 95% del capital, y el Olympique Lyonnais (hoy Eagle Football Group) ha anunciado el traslado de su cotización del mercado regulado de Euronext Paris a Euronext Growth, con obligaciones de información más ligeras. El movimiento estructural del fútbol es salir de bolsa hacia el capital privado, no entrar.
Club |
País |
Bolsa / Ticker |
ISIN |
Cotización (sept 2026) |
Capitalización (sept 2026) |
Reino Unido |
NYSE: MANU |
KYG5784H1065 |
~$20,90 |
~3.600 M$ |
|
Italia |
MIL: JUVE |
IT0005572778 |
~€2,07 |
~855 M€ |
|
Alemania |
XETR: BVB |
DE0005493092 |
~€3,24 |
~358 M€ |
|
Eagle Football Group (Olympique Lyonnais) |
Francia |
EPA: EFG |
FR0010428771 |
~€1,84 |
~300 M€ |
Portugal |
ELI: SCP |
PTSCP0AM0001 |
~€0,98 |
~197 M€ |
|
Escocia |
LON: CCP |
GB0004339189 |
~199 p |
~194 M£ |
|
Países Bajos |
AMS: AJAX |
NL0000018034 |
~€8,90 |
~163 M€ |
|
Portugal |
ELI: SLBEN |
PTSLB0AM0010 |
~€6,56 |
~150 M€ |
|
SS Lazio |
Italia |
MIL: SSL |
IT0003621783 |
~€1,58 |
~113 M€ |
Futebol Clube do Porto |
Portugal |
ELI: FCP |
PTFCP0AM0008 |
~€2,96 |
~67 M€ |
Fenerbahce |
Turquía |
BIST: FENER |
TREFBAH00019 |
— |
~18.560 M TRY |
Turquía |
BIST: GSRAY |
TREGSAR00051 |
— |
~13.230 M TRY |
|
Besiktas |
Turquía |
BIST: BJKAS |
TRABJKAS91X6 |
— |
~8.340 M TRY |
Trabzonspor |
Turquía |
BIST: TSPOR |
TRETRBZ00016 |
— |
~6.980 M TRY |
Portugal |
ELI: SCB |
PTSCB0AM0001 |
— |
n.d. |
|
Parken Sport (FC Copenhagen) |
Dinamarca |
OMXC: PARKEN |
DK0010237643 |
— |
n.d. |
Brondby IF B |
Dinamarca |
OMXC: BIF |
DK0010247956 |
— |
n.d. |
AIK Football |
Suecia |
STO: AIK |
SE0000598278 |
— |
n.d. |
Precios y capitalizaciones de cierre disponible a septiembre de 2026 (fuentes: fichas de cotización de Rankia, stockanalysis.com, MarketScreener y Endeks24 para los clubes turcos). Las capitalizaciones de los clubes turcos van en liras. La Juventus cambió de ISIN a IT0005572778 tras agrupar sus acciones; el antiguo IT0000336518 ya no está en circulación.
¿Por qué la acción de un club no sigue a sus resultados?
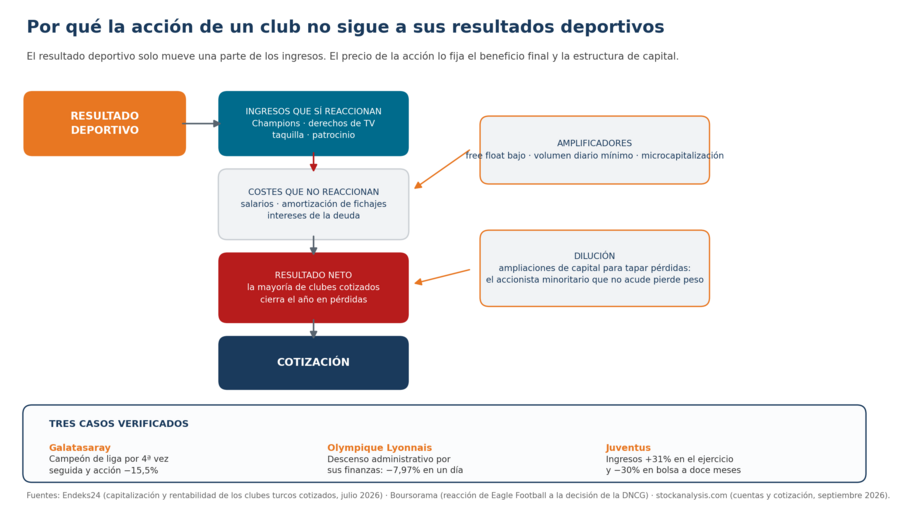
Esta es la pregunta que ninguna lista de clubes cotizados responde, y es la que decide si merece la pena comprar. La respuesta corta: el resultado deportivo mueve los ingresos, pero el precio de la acción lo fija el beneficio final y la estructura de capital. Y en el fútbol cotizado esas dos cosas apuntan casi siempre en direcciones distintas.
El corto plazo sí reacciona. Cuando la Juventus cayó eliminada de la Champions ante el Ajax en cuartos de final, su acción se dejó un 17% en una sola sesión mientras la del Ajax subía cerca del 9%. Ese patrón existe, es real y es lo que hace estas acciones tan volátiles.
El largo plazo no. El Galatasaray ganó su 26º campeonato turco, cuarto consecutivo, y su acción cerró los siete primeros meses del año con un −15,5%; el Beşiktaş, sin título, fue el único de los cuatro clubes turcos cotizados en positivo, con un +17,2% (Endeks24, julio 2026). La Juventus aumentó sus ingresos un 31% en el último ejercicio y su acción perdió cerca del 30% en doce meses, con una pérdida neta de 58,2 M€ y una deuda financiera equivalente a 2,82 veces su EBITDA.
Hay tres mecanismos detrás de esa desconexión, y ninguno tiene que ver con el juego:
- Los costes no bajan cuando el equipo pierde. Los salarios y la amortización de los fichajes están firmados a varios años. Un año sin Champions recorta ingresos de golpe y deja intacta la estructura de gasto: por eso una temporada mediocre se convierte en pérdida contable y no en un simple estancamiento.
- Las ampliaciones de capital diluyen al minoritario. La Juventus agrupó sus acciones y colocó a continuación una ampliación de 200 millones de euros a 1,582 € por acción, con descuento sobre el mercado. El accionista particular que no acude a la ampliación se diluye; el que acude pone más dinero para cubrir pérdidas pasadas. En este sector es la norma, no la excepción.
- El descenso puede ser financiero, no deportivo. El caso más claro es el del Olympique Lyonnais: la DNCG francesa lo descendió administrativamente a Ligue 2 por sus cuentas —98,9 M€ de pérdidas un ejercicio, 25,7 M€ el siguiente— y la acción de su matriz cayó un 7,97% hasta 1,67 € en una sesión (Boursorama). El club recuperó la plaza en apelación, pero el episodio enseña algo que no está en ninguna clasificación: el riesgo regulatorio-financiero de un club cotizado es independiente de lo que haga en el campo.
Puesto en perspectiva macro, el patrón es el mismo a escala de industria: los clubes europeos han batido su récord de ingresos y siguen perdiendo 1.100 millones de euros antes de impuestos al año. Un sector puede crecer en facturación durante una década sin generar beneficio para el accionista. El fútbol lleva haciéndolo.
Los 3 equipos cotizados más relevantes para el inversor español
Borussia Dortmund (BVB) — Bolsa de Fráncfort
El Borussia Dortmund es el equipo cotizado más analizado de Europa continental y, con diferencia, el más líquido: mueve del orden de 56.000 títulos al día, frente a los poco más de 1.700 del Ajax. Su acción cotiza en Xetra bajo el ticker BVB (ISIN: DE0005493092) en torno a 3,24 € por acción, con un rango de 52 semanas entre 2,86 € y 3,65 €, una capitalización de ~358 M€ y una rentabilidad por dividendo del 1,88% (0,06 € por acción) — el único de los grandes clubes cotizados que reparte dividendo de forma recurrente (septiembre 2026).
Borussia Dortmunt (BVB) cotiza a 3,02 EUR .
Desde el punto de vista del negocio, el BVB es uno de los pocos grandes clubes alemanes con estructura bursátil real (el Bayern es privado) y presenta el balance más sano del grupo: deuda neta equivalente a 0,23 veces el EBITDA. El problema está en la cuenta de resultados: los ingresos del último ejercicio cayeron un 7,1% hasta 563,9 M€ y el beneficio se hundió un 85% hasta 6,5 M€, con la propia compañía apuntando a una vuelta a beneficios recurrentes solo a partir de la temporada 2026/27. Es el retrato exacto de la dependencia de la Champions: sin fase final europea, la palanca de ingresos desaparece y la estructura de costes se queda.
El acceso desde España es sencillo a través de brókers con acceso a mercados alemanes como DEGIRO o Trade Republic.
 8.25
DEGIRO
 8.75
Trade Republic
 8.25
Lightyear

Mejor broker para comprar acciones 2025

IBAN español y cuenta remunerada al 3,04% TAE
*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
Ajax (AJAX) — Euronext Ámsterdam
El AFC Ajax cotiza en Euronext Ámsterdam bajo el ticker AJAX (ISIN: NL0000018034) en torno a 8,90 €, con un rango de 52 semanas entre 8,10 € y 9,78 € y una capitalización de ~163 M€ (septiembre 2026). Su máximo histórico fueron los 25,20 € que alcanzó cuando el equipo llegó a semifinales de Champions: quien compró en ese pico acumula una pérdida cercana al 65% pese a que el club ha seguido facturando y vendiendo jugadores.
El Ajax es quizás el caso de estudio más interesante de equipos cotizados. Entre 2017 e inicios de 2020, las acciones del Ajax duplicaron su valor gracias a las semifinales de Champions (la primera vez en 20 años). Con la irrupción del Covid-19, cayeron de ~€20 a €13. En los últimos años el club ha atravesado una fase difícil deportivamente, y eso ha pesado en la cotización — aunque, como se ve más abajo, el peso decisivo a varios años lo tiene la cuenta de resultados y no la clasificación.
AJAX (AJAX) cotiza a 7,84 EUR .
Desde el punto de vista financiero, el Ajax combina ingresos recurrentes con un modelo basado en la venta de jugadores formados en su cantera — un activo que no aparece en el balance pero que genera caja (De Jong, De Ligt, van de Beek). El límite del modelo está en los números: los ingresos crecieron un 17,2% hasta 178,1 M€ en el último ejercicio y el club cerró con una pérdida de 37,3 M€, muy superior a la del año anterior. Vender canteranos financia el club; no lo hace rentable. Y con un volumen medio de menos de 2.000 acciones al día, una orden de mercado de cierto tamaño mueve el precio ella sola.
Manchester United (MANU) — NYSE
El Manchester United es el único gran club europeo que cotiza en un mercado estadounidense y el único con tamaño de small cap de verdad: ~3.600 millones de dólares de capitalización, diez veces el Borussia Dortmund. Su acción se negocia en el NYSE bajo el ticker MANU (ISIN: KYG5784H1065) en torno a 20,90 $, con un rango de 52 semanas entre 13,22 $ y 24,45 $ (septiembre 2026).
El club vive una transformación profunda: INEOS (Jim Ratcliffe) adquirió un 25% de la propiedad, la primera entrada relevante de capital externo en la estructura de la familia Glazer, y ha asegurado los terrenos para un estadio de 100.000 asientos. En la Money League cayó del cuarto al puesto 8 —por primera vez por detrás de Liverpool y Arsenal— con ingresos de 793,1 M€ (+3%), y su último ejercicio cerró con pérdidas de 33,0 millones de libras sobre unos ingresos de 666,5 M£.
Manchester United (MANU) cotiza a 20,86 USD .
El club vive una transformación profunda: INEOS (Jim Ratcliffe) adquirió un 25% de la propiedad, la primera entrada relevante de capital externo en la estructura de la familia Glazer, y ha asegurado los terrenos para un estadio de 100.000 asientos. En la Money League cayó del cuarto al puesto 8 —por primera vez por detrás de Liverpool y Arsenal— con ingresos de 793,1 M€ (+3%), y su último ejercicio cerró con pérdidas de 33,0 millones de libras sobre unos ingresos de 666,5 M£.
Aquí conviene un aviso concreto para el inversor particular: el capital del United está dividido en acciones de clase A (las que cotizan en el NYSE, un voto) y acciones de clase B en manos de la familia Glazer, con diez votos cada una. Comprar MANU da exposición económica, no control ni capacidad real de influir en la gestión.
Ingresos récord y entrada del capital privado
La Deloitte Football Money League: ingresos récord
La edición vigente del informe Deloitte Football Money League — basada en ingresos de la temporada 2024/25 — confirma el mejor año económico de la historia del fútbol de élite:
- Los top 20 generaron 12.400 millones de euros en ingresos (+11% interanual)
- Real Madrid lidera por tercer año consecutivo con €1.161M (€594M solo en ingresos comerciales)
- Olympique de Lyon queda fuera del top 20 por primera vez en años, víctima de la debilidad del contrato televisivo de la Ligue 1 y la cesación de ingresos vinculados a la inversión de CVC Capital
- Ingresos comerciales: 5.300 M€ (mayor fuente de ingresos por tercer año consecutivo)
- Ingresos de día de partido: 2.400 M€, la categoría que crece más rápido
- El Benfica vuelve al top 20 tras 18 años, en el puesto 19 con 283,4 M€ (+27%), impulsado por el Mundial de Clubes: es el primer club de una liga fuera de las cinco grandes que lo consigue desde la temporada 2020/21, y el club cotizado que más mejora su posición
- De los clubes cotizados, solo tres entran en el top 20: Juventus (16º, 401,7 M€), Manchester United (8º, 793,1 M€) y Benfica (19º). El Borussia Dortmund, el Ajax y el resto quedan fuera — una señal de la distancia real entre el fútbol que factura y el fútbol que cotiza
La entrada del capital privado: nuevos modelos de propiedad
Uno de los cambios más relevantes del fútbol moderno para los inversores es la diversificación de los modelos de propiedad. Según datos de PitchBook citados por el informe UBS CIO, más del 36% de los clubes en las grandes ligas europeas tenían capital privado, venture capital o deuda privada como respaldo en la temporada 2025/26.
Las estructuras de inversión se han diversificado significativamente:
- Participaciones minoritarias: Arctos Partners en Paris Saint-Germain. También Atlético de Madrid, Liverpool FC, Juventus FC y Chelsea FC han adoptado estructuras similares.
- Adquisiciones mayoritarias de clubes medianos: Birmingham City FC, Palermo FC, Paris FC.
- Deuda asegurada por activos: FC Barcelona, Atalanta BC y Olympique Lyonnais han obtenido financiación de inversores como Ares, Carlyle o Apollo usando estadios o derechos de transmisión como garantía.
- Acuerdos de reparto de ingresos: Sixth Street con Real Madrid (capital para la remodelación del estadio a cambio de participación en ingresos de eventos no deportivos). CVC Capital con LaLiga y la LFP (Ligue 1).
Este contexto explica por qué el fútbol está siendo visto cada vez más como una clase de activo alternativo: escasez estructural de activos cotizados, flujos de caja diversificados y demanda duradera, aunque con riesgo operativo y deportivo siempre presente.
El caso 777 Partners: lo que puede salir mal
No todo es crecimiento. El informe UBS advierte específicamente del colapso de 777 Partners en 2024, una firma de private equity cuya propiedad de varios clubes europeos (incluyendo Everton FC, Hertha BSC y Standard Liège) terminó en medio de acusaciones de fraude y prácticas de financiación insostenibles. Es un recordatorio de que la due diligence en inversiones deportivas es esencial, y que el respaldo de capital privado no es garantía de éxito.
¿Cotizan en bolsa los equipos de fútbol españoles?
España es la excepción de Europa: ningún gran club de fútbol español cotiza en Bolsa. El Real Madrid, el Barcelona, el Atlético de Madrid, el Sevilla... ninguno tiene acciones negociables en un mercado regulado. Sí se puede ser accionista de algunos clubes españoles, pero comprando directamente al club o a particulares — no a través de un bróker, y sin que el precio se forme por oferta y demanda.
¿Por qué no cotiza ningún club español?
La razón es jurídica y tiene casi cuarenta años. La Ley 10/1990 del Deporte obligó a los clubes profesionales españoles a transformarse en Sociedades Anónimas Deportivas (SAD), con una excepción: los que hubieran mantenido patrimonio neto positivo en los ejercicios anteriores podían seguir siendo clubes asociativos propiedad de sus socios. Solo cuatro lo lograron: Real Madrid, FC Barcelona, Athletic Club y Osasuna. Esos cuatro no tienen acciones que vender porque, jurídicamente, no tienen acciones: tienen socios.
Los demás sí son sociedades anónimas, y ahí está la clave que suele confundirse: ser SAD no significa cotizar. Una SAD tiene acciones, pero mientras no las admita a negociación en un mercado regulado no hay precio público ni posibilidad de comprarlas con un bróker. El accionariado de la mayoría de las SAD españolas está además muy concentrado en un propietario de control, que no tiene incentivo para diluirse ni para asumir las obligaciones de información de una cotizada. El resultado es el que se ve: una liga entera sin un solo club grande en bolsa.
El régimen fiscal de aquellos cuatro clubes asociativos, por cierto, terminó en el Tribunal de Justicia de la UE, que confirmó que el tipo reducido del que se beneficiaban frente a las SAD constituía ayuda de Estado incompatible con el Derecho comunitario. Es un buen recordatorio de que la estructura jurídica de un club no es un detalle: determina quién puede invertir y bajo qué reglas.
El primer club español que cotiza en bolsa: Intercity de Alicante
Como hemos apuntado anteriormente, ningún gran club español está cotizado. Sin embargo, ya podemos encontrar al primer club español que cotiza en bolsa: el Intercity de Alicante, fundado en 2017 y que en 2021 consiguió salir a bolsa en el BME Growth.
Intercity SAD (CITY) cotiza a 0,01 EUR .
Al frente de este proyecto está Salvador Martí, cofundador de Facephi. Conviene poner el caso en su sitio: el Intercity cotiza en BME Growth, un mercado de pymes en expansión con requisitos de admisión, liquidez y difusión accionarial muy inferiores a los del mercado continuo. No es comparable con comprar Borussia Dortmund en Xetra, y su comportamiento bursátil lo ha demostrado con caídas de dos dígitos largos. La pregunta de fondo sigue abierta: si algún día veremos al Barcelona, Real Madrid o Valencia en el parqué.
¿Cómo ha evolucionado el fútbol como industria?
El informe del UBS Chief Investment Office (junio 2026) ofrece la mejor radiografía disponible de esa transformación. Los puntos más relevantes para quien vaya a poner dinero:
- Ingresos más predecibles: Los clubes han reducido su dependencia de los ingresos de taquilla en favor de ingresos comerciales y de derechos de transmisión — más estables y escalables.
- Estadios como activos multiuso: El nuevo estadio del Tottenham (coste: £1.200M, inaugurado 2019) llevó los ingresos comerciales de £117M (2018) a £215M (2022). Los estadios se diseñan ahora como recintos de entretenimiento, no solo de fútbol.
- Tecnología y datos: Liverpool FC usa una app personalizada que combina datos GPS de movimiento con puntuaciones de bienestar autodeclaradas para gestionar la carga de entrenamiento en tiempo real.
- Consumo fragmentado: el partido de 90 minutos es ya solo una fracción del ecosistema de contenido; el consumo se ha desplazado a clips y redes sociales, y eso reordena el valor de los derechos audiovisuales que sostienen las cuentas de los clubes.
- El juego también cambia: cerca del 28% de los goles de la Premier League llegan de acciones a balón parado, frente al 22% de una década antes. Es el tipo de detalle que explica por qué los clubes invierten en datos y no solo en fichajes.
- Riesgo del descenso: El sistema europeo de ascenso y descenso crea drama e implicación de los fans, pero también incertidumbre financiera real para los inversores. Un solo mal año puede provocar el descenso y reducir drásticamente los ingresos.
¿Cómo invertir en equipos de fútbol desde España?
Para los clubes que cotizan en mercados regulados la vía es la misma que para cualquier acción: un bróker con acceso al mercado concreto donde cotiza ese club. El detalle importa, porque ningún bróker minorista cubre los seis mercados donde están los clubes de la tabla.
Paso 1: elegir bróker según el mercado
Estos son los mercados que hay que buscar en el catálogo del bróker antes de abrir cuenta:
- Xetra / Fráncfort — Borussia Dortmund (BVB). Es el mercado mejor cubierto: prácticamente cualquier bróker europeo lo ofrece.
- Euronext Ámsterdam — Ajax (AJAX).
- NYSE — Manchester United (MANU).
- Borsa Italiana — Juventus (JUVE) y Lazio (SSL).
- Euronext Lisboa — Benfica (SLBEN), Sporting (SCP), Porto (FCP) y Braga (SCB). Cobertura desigual: es el mercado que más brókers dejan fuera.
- Borsa Istanbul — Galatasaray, Fenerbahçe, Beşiktaş y Trabzonspor. Aquí sí hacen falta brókers de perfil profesional; a la comisión se suma el riesgo divisa de la lira.
Con esa lista delante, la comparativa de mejores brókers para comprar acciones americanas, europeas y de Asia permite cruzar acceso y comisiones antes de decidir. Para Xetra, Ámsterdam, Milán y NYSE, DEGIRO y Trade Republic cubren la práctica totalidad de los clubes de la tabla con comisiones de un euro o inferiores por operación. Si además quieres Lisboa o Estambul, el catálogo se reduce a brókers con acceso multimercado tipo Interactive Brokers o MEXEM. Antes de transferir dinero, comprueba en la ficha del bróker que el mercado concreto está disponible — es el error más habitual con estos valores: ficha de Interactive Brokers, ficha de Trade Republic y ficha de eToro.
Paso 2: buscar el ISIN, no el nombre del club
Busca siempre por ISIN y no por nombre. Hay varias razones prácticas: existen clubes homónimos, algunos valores tienen cotizaciones secundarias OTC en Estados Unidos con muy poca liquidez, y en al menos un caso —la Juventus— el ISIN antiguo sigue apareciendo en buscadores aunque ya no esté en circulación.
Y por el volumen que mueven estas acciones, usa siempre orden limitada. Ejemplo real con Ajax: si el precio está en 8,90 € y el volumen medio ronda las 1.700 acciones diarias, una orden de mercado por 3.000 € (unas 340 acciones, el 20% del volumen del día) puede ejecutarse varios céntimos por encima. Una limitada a 8,92 € evita ese deslizamiento a cambio de aceptar que puede no ejecutarse.
Paso 3: la fiscalidad, que aquí pesa más de lo normal
Todos estos valores son extranjeros, así que la factura fiscal tiene dos pisos:
- Retención en origen sobre el dividendo. Alemania retiene el 26,375%, Países Bajos el 15%, Estados Unidos el 30% por defecto (reducible al 15% presentando el formulario W-8BEN) y Reino Unido el 0%. El convenio de doble imposición con España suele limitar la retención al 15%, pero muchos brókers no lo aplican de oficio: hay que reclamar el exceso al fisco extranjero, un trámite que rara vez compensa por importes pequeños.
- IRPF español sobre dividendos y plusvalías. Van a la base del ahorro: 19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% a partir de ahí. La retención ya soportada en origen se recupera vía deducción por doble imposición internacional, con el límite de la menor de dos cantidades: lo pagado fuera o lo que correspondería pagar en España por ese mismo dividendo.
- Modelo 720. Si el valor conjunto de tus acciones y cuentas en el extranjero supera los 50.000 € a 31 de diciembre, hay obligación de declararlos informativamente. Con brókers domiciliados en España la obligación no aplica a esa cartera; con brókers extranjeros, sí.
El detalle completo, con casillas y ejemplos, está en la guía de cómo tributan los dividendos extranjeros. Y una advertencia con números: si compras BVB por su dividendo del 1,88%, la retención alemana no recuperada se come de entrada más de una cuarta parte de ese cupón. La tesis del dividendo no funciona aquí.
Ten en cuenta que, al igual que en cualquier empresa del mercado, no es recomendable invertir solo por pasión o afinidad. En el caso de los equipos de fútbol, si eres un apasionado del deporte, trata de no dejarte llevar por tu amor por ese equipo, por los cánticos de su afición o porque te guste su delantero estrella.
Invierte en base al estudio de compañías: analiza sus ingresos, su deuda, su dependencia de Champions League, sus contratos de derechos televisivos y su modelo de propiedad. Este tipo de inversión sufre una gran volatilidad, por lo que no todos estamos preparados para afrontar sus riesgos.
Para más información sobre cómo comprar acciones de empresas deportivas en general, o sobre la mecánica de compra de acciones en bolsa, tienes artículos dedicados en Rankia. Si lo que buscas es exposición al negocio del fútbol sin comprar un club, la alternativa es el ecosistema que lo rodea: patrocinadores, plataformas de emisión y equipamiento deportivo, un ángulo que analizamos en las empresas cotizadas que se benefician de un Mundial.
Los riesgos reales: iliquidez, volatilidad y free float
Esta es la parte que las listas de clubes cotizados no cuentan, y la que determina cuánto dinero tiene sentido poner. Con los datos delante, las acciones de clubes de fútbol no son una clase de activo: son microcapitalizaciones ilíquidas con un riesgo idiosincrático extremo.
- Tamaño. Salvo el Manchester United (~3.600 M$), todos están en el rango de la microcapitalización: Porto ~67 M€, Lazio ~113 M€, Benfica ~150 M€, Ajax ~163 M€, Sporting ~197 M€, Borussia Dortmund ~358 M€. Ninguno entra en un índice relevante, así que ningún fondo indexado los compra por obligación: no hay flujo comprador estructural.
- Liquidez. El volumen diario del Ajax ronda las 1.700 acciones; el del Benfica, 1.400; el de la matriz del Olympique Lyonnais llegó a registrar sesiones de 39 títulos. A esos volúmenes, la horquilla de compraventa y el deslizamiento pesan más que la comisión del bróker, y vender en un momento malo puede ser directamente imposible al precio de pantalla.
- Free float bajo. En el Sporting el capital flotante es del 32,96%; en el Manchester United los Glazer conservan acciones de clase B con diez votos; en varios clubes turcos el paquete de control está en manos de la asociación deportiva. Poco papel libre significa movimientos más bruscos en ambas direcciones y ninguna capacidad de influencia para el minoritario.
- Sin vehículo diversificado. No existe hoy un ETF ni un índice replicable de clubes de fútbol: el STOXX Europe Football dejó de calcularse, y con él desapareció la única vía de tomar el sector completo en un solo producto. Quien quiere exposición está obligado a la selección individual, sin diversificación de cesta.
- Rentabilidad al accionista, no al aficionado. La mayoría de estos clubes no reparte dividendo, casi todos cierran en pérdidas y varios han ampliado capital en los últimos años. El retorno depende por completo de una revalorización que no está respaldada por beneficios recurrentes.
La conclusión práctica. Para un inversor particular con una cartera diversificada, una acción de un club de fútbol es razonable como posición testimonial de en torno al 1% de la cartera — dinero que puedes permitirte perder entero, comprado con orden limitada y con la expectativa de que el motor no será el resultado deportivo sino una operación corporativa (una opa, una venta del club, una entrada de capital). Como tesis de inversión seria, con estos números, no se sostiene. Si el objetivo es que el fútbol te dé rentabilidad, es más honesto reconocer que estás comprando un collectible con precio de pantalla.
Perspectiva de la comunidad Rankia
Los equipos de fútbol cotizados tienen un seguimiento activo en el foro de bolsa de Rankia, con debates que llevan abiertos más de una década. La perspectiva de la comunidad veterana es matizada: ven atractivo en la tesis pero reconocen los riesgos específicos del sector.
En el hilo ¿Qué equipos de fútbol cotizan en bolsa? la comunidad identificó hace años el factor que separa a los equipos cotizados de cualquier otra empresa del sector, el día en que la Juventus cayó eliminada por el Ajax:
"Pareciera esto de la eliminación en Champions como si fuera un profit warning de una compañía. A media mañana las acciones de la Juventus caían un -16% y las del Ajax suben un 8,75%."
— @luis-angel-hernandez (foro de bolsa de Rankia, abril 2019)
👉 Ver debate completo: foro Rankia — equipos de fútbol en bolsa
👉 Ver debate completo: foro Rankia — equipos de fútbol en bolsa
La correlación resultado deportivo / cotización es el rasgo definitorio de esta clase de activo. No existe equivalente en ningún otro sector: imagina que las acciones de Apple cayeran un 16% cuando un nuevo iPhone tiene malas críticas en Twitter. En el fútbol cotizado, eso es exactamente lo que ocurre.
En el hilo Acciones equipos de fútbol, abierto por @josu7 con la pregunta exacta que se hace cualquiera que llega a estos valores —«¿alguien sabe qué factores afectan a la cotización de un equipo de fútbol?»—, un usuario veterano explicó con claridad qué mueve realmente el precio:
"Sobre todo los resultados del equipo. Ten en cuenta que si el equipo en cuestión se mete en Champions, los ingresos ahí son muy superiores a los de la Europa League. Si va ganando partidos en la fase de grupos, si pasa a Octavos más dinero, y más si vas superando eliminatorias. Luego ganar la Liga del país, los fichajes que haga que puedan atraer publicidad. Para que te hagas una idea, el fichaje de C.Ronaldo por la Juventus le hizo subir mucho en Bolsa."
— @reydelfixing (foro de bolsa de Rankia, diciembre 2018)
👉 Ver debate completo: Foro Rankia — acciones de equipos de fútbol
👉 Ver debate completo: Foro Rankia — acciones de equipos de fútbol
Ese hilo sigue vivo años después y su tono no ha cambiado. @mimoso lo resumía recientemente en una línea que vale como advertencia: "Afectan todo tipo de factores. Los más obvios son los resultados deportivos" — el énfasis en «los más obvios» es exactamente el punto de este artículo: los que de verdad deciden el precio son los otros.
La memoria de la comunidad añade un matiz que no aparece en ninguna guía: en más de una década de debate, prácticamente nadie en el foro de bolsa de Rankia defiende estos valores como posición núcleo de cartera. El patrón observable es siempre el mismo — entra gente por afición al club, no por análisis del negocio, y las preguntas que se repiten son de mecánica (qué bróker, qué ticker, cómo se compra) y no de valoración. Es el mejor indicador de qué es realmente este activo para el inversor español.
Sobre los clubes españoles, el debate más interesante del hilo va justo en la dirección contraria a la que uno esperaría: no si conviene comprar clubes cotizados, sino si al Barcelona le convendría salir a bolsa. @nasdaq-marc lo planteaba así:
"Lo mejor que le podría pasar al FC Barcelona sería que se convirtiera en S.A. y saliera a bolsa […]. La solución es simple, convertir el club en S.A. recaudando unos €10 mil millones, convertir la deuda en acciones y que el resto se quede en manos de los socios (un 60% del club)."
— @nasdaq-marc (foro de bolsa de Rankia, agosto 2025)
👉 Ver debate completo: foro Rankia — equipos de fútbol en bolsa
👉 Ver debate completo: foro Rankia — equipos de fútbol en bolsa
Para seguir el debate en tiempo real, los foros de valor de cada club son el sitio: foro de Juventus, foro de Manchester United e foro de Intercity. Y para cruzar acceso a mercados y comisiones antes de comprar, el comparador de brókers de Rankia filtra por mercado disponible. Si lo que quieres entender antes es cómo se comporta un activo con esta volatilidad, el análisis de volatilidad e inversión en activos cíclicos es un buen punto de partida.
Preguntas frecuentes
¿Cotiza el Real Madrid en bolsa?
No. El Real Madrid es un club asociativo propiedad de sus socios, no una sociedad anónima, así que no existen acciones que comprar ni precio de mercado. Lo mismo ocurre con el FC Barcelona, el Athletic Club y Osasuna: son, junto al Real Madrid, los cuatro clubes que quedaron exentos de convertirse en SAD por la Ley 10/1990 del Deporte. Ni siquiera hay una vía indirecta: no hay filiales cotizadas ni vehículos que repliquen su valor.
¿Qué club de fútbol vale más en bolsa?
El Manchester United, con una capitalización de ~3.600 millones de dólares, unas diez veces la del siguiente club europeo cotizado. Le siguen, ya muy por detrás, la Juventus (~855 M€) y el Borussia Dortmund (~358 M€). Ojo con confundir capitalización bursátil con ingresos: por ingresos manda el Real Madrid (~1.200 M€ en la Money League), y no cotiza.
¿Existe un ETF de equipos de fútbol?
No hay hoy un ETF ni un índice replicable de clubes de fútbol accesible al inversor minorista europeo. El STOXX Europe Football fue el intento más serio y dejó de calcularse: quien lo hubiera seguido desde su creación acumulaba pérdidas cercanas al 50%. La única forma de tomar exposición es comprar acciones de clubes concretos, sin diversificación de cesta. Como alternativa, hay quien busca el negocio adyacente —patrocinadores, plataformas de streaming, equipamiento deportivo— vía ETFs sectoriales de consumo y ocio.
¿Es rentable invertir en acciones de clubes de fútbol?
Con los datos disponibles, no de forma sistemática. La mayoría de los clubes cotizados cierra el ejercicio en pérdidas, muy pocos reparten dividendo y el sector europeo en conjunto acumula 1.100 millones de euros de pérdidas antes de impuestos pese a ingresos récord. El histórico del único índice sectorial que existió terminó en pérdidas. Puede haber rentabilidad puntual —una opa, una venta del club, una entrada de capital privado—, pero es una apuesta de evento, no una inversión respaldada por beneficios recurrentes.
¿Cómo compro acciones del Borussia Dortmund o del Ajax desde España?
Con cualquier bróker que dé acceso a Xetra (Borussia Dortmund, ISIN DE0005493092) o a Euronext Ámsterdam (Ajax, ISIN NL0000018034). Busca por ISIN, no por nombre, y usa orden limitada. Revisa antes en la ficha del bróker que el mercado está incluido y qué comisión de custodia aplica a valores extranjeros, que en carteras pequeñas puede pesar más que la comisión de compra.
Conclusión: ¿merece la pena invertir en equipos de fútbol?
El fútbol es el deporte más popular del mundo y una industria que bate récords de ingresos año tras año. El informe del UBS Chief Investment Office confirma que el capital institucional lo toma cada vez más en serio, con más del 36% de los clubes de las grandes ligas ya respaldados por capital privado. El problema para el inversor particular es que ese capital entra por la puerta privada, no por la bolsa: el número de clubes cotizados se reduce con el tiempo, no aumenta.
Sin embargo, para el inversor minorista, las acciones de equipos cotizados presentan características únicas que las hacen muy distintas a otras inversiones:
- Volatilidad ligada a un evento deportivo: una eliminación en Champions puede borrar el 15-20% del valor en una sesión, como le pasó a la Juventus.
- Baja liquidez: capitalizaciones de microempresa (~163 M€ el Ajax, ~358 M€ el Borussia Dortmund, ~67 M€ el Porto) con volúmenes diarios de cientos o pocos miles de títulos.
- Riesgo de descenso, también administrativo: el Olympique Lyonnais fue relegado por sus cuentas, no por su clasificación.
- Dependencia de los derechos de televisión: el desplome del contrato de la Ligue 1 sacó al Olympique de Lyon del top 20 de ingresos y muestra lo rápido que cambia la valoración de un club cuando se mueve una sola línea de ingresos.
- Dilución: las ampliaciones de capital para tapar pérdidas son habituales y castigan al minoritario que no acude.
La recomendación en una frase: si eres aficionado y quieres una acción de tu club por lo que significa, cómprala con orden limitada, en un bróker que cubra ese mercado, por un importe que no pase del 1% de tu cartera y contando con perderlo entero. Si lo que buscas es rentabilizar el crecimiento del negocio del fútbol, la vía coherente con los datos no son los clubes: son las compañías que le venden al fútbol y cobran igual gane quien gane. Y si solo quieres seguir el sector antes de decidir, empieza por el Borussia Dortmund, el único con liquidez, dividendo y cuentas auditadas suficientes para analizarlo como se analiza una empresa.
Este contenido tiene carácter exclusivamente informativo y no constituye asesoramiento ni recomendación de inversión. Las acciones de clubes de fútbol son valores de baja capitalización, poco líquidos y de elevada volatilidad: invertir en ellos implica riesgo de pérdida total o parcial del capital. Las rentabilidades pasadas no garantizan rentabilidades futuras. Antes de invertir, valora tu perfil de riesgo y consulta con un asesor financiero registrado en la CNMV.