¿Dónde invertir de 50.000 a 100.000 euros? 7 alternativas y reparto
¿Dónde invertir de 50.000 a 100.000 euros? 7 alternativas y reparto
Con 50.000-100.000 € pesa más el reparto que el producto: conservador 65% renta fija corta y 10% bolsa; dinámico 80% bolsa. El mejor depósito paga 3,51% TAE frente a un IPC del 4,3%. Incluye coste real de las comisiones, tramos del IRPF del ahorro y límites del FGD y FOGAIN.
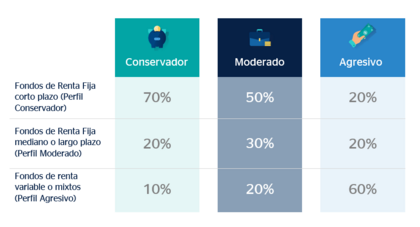
Para decidir dónde invertir de 50.000 a 100.000 euros pesa más el reparto que el producto concreto. Estas son las dos referencias habituales:
Perfil conservador: 65% en renta fija corta y fondos monetarios, 20% en renta fija global, 10% en bolsa global y 5% en oro.
Perfil dinámico: 80% en bolsa global.
Y hay una razón aritmética para no dejarlo quieto en la cuenta. El mejor depósito a 12 meses ronda el 3,51% TAE, mientras que el IPC español está en el 4,3% interanual, según el dato definitivo del IPC del INE (agosto 2026). Incluso la opción más rentable sin riesgo pierde poder adquisitivo.
Donde invertir de 50.000 a 100.000€
En esta guía verás:
Las 7 alternativas, ordenadas de menor a mayor riesgo.
El reparto en euros sobre 50.000 y sobre 100.000 €.
Lo que te cuestan de verdad las comisiones sobre ese capital.
Cuánto se lleva Hacienda.
Hasta dónde te cubren el FGD y el FOGAIN, dos límites que se vuelven críticos justo en esta franja de patrimonio.
Con cantidades que superan los 50.000 euros, lo importante es planificar antes de decidir. La respuesta a dónde invertir depende de tu situación personal, no de un producto estrella.
Si no estás familiarizado con el mundo de las inversiones, recuerda que siempre es recomendable acudir a un asesor financiero registrado en la CNMV antes de mover una cifra de este tamaño.
Evaluación personal antes de invertir 50.000 euros o más
La evaluación personal es el paso previo a cualquier inversión, pero es especialmente importante cuando la cantidad que queremos invertir supera los 50.000 euros. Ya no se trata solo de valorar tu perfil y hacer pequeñas aportaciones periódicas a uno u otro producto.
Dado que las cantidades que vas a mover serán previsiblemente altas, es interesante tener en cuenta cualquier aspecto de tu vida que influya en tu situación financiera.
Balance financiero personal
El balance financiero personal consiste en analizar tu situación económica antes de invertir. Para ello, debes tener en cuenta factores como tu trabajo, ingresos, gastos, objetivos financieros y edad.
No es lo mismo ser autónomo que trabajar por cuenta ajena, tener un empleo estable que un contrato temporal. Valora el riesgo de perder tus ingresos y cuánto dinero necesitarías para cubrir tus gastos si ocurriera. Esto te ayudará a determinar cuánto puedes invertir y qué nivel de riesgo asumir.
También importa de dónde procede el dinero. Si, por ejemplo, has recibido una herencia y tienes ingresos estables, tu situación será distinta a la de alguien que depende de un salario variable. Del mismo modo, durante la jubilación puede ser necesario mantener una mayor parte del patrimonio disponible.
Nivel de cultura financiera
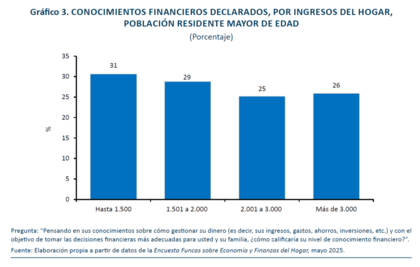
El nivel de cultura financiera son los conocimientos que tienes sobre los distintos activos financieros que hay disponibles para invertir. Obviamente, determinarlo te servirá para saber qué clase de productos te conviene adquirir y cuáles es mejor evitar.
Nivel de cultura financiera por ingresos del hogar | Fuente: Funcas
Llevándolo a un ejemplo práctico, si tus conocimientos financieros son bajos, o muy bajos, lo conveniente es no invertir en productos derivados complejos como los put, los call, etc. Antes de invertir en algo así, es preferible formarse en la materia. En este caso, sería mucho más recomendable orientarse hacia activos que no requieran una gestión activa excesiva, como acciones defensivas o ETFs.
Horizonte temporal
¿Qué es lo que esperas conseguir y en cuánto tiempo? Esta es otra pregunta clave a la hora de decidir dónde inviertes de 50.000 a 100.000 euros o más. La edad es un factor a tener en cuenta en este apartado, ya que el horizonte temporal siempre será más corto en el caso de una persona mayor.
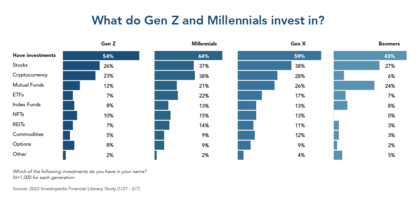
¿En qué invierte la Generación Z y los Millennials?
Como muestra la imagen superior, la edad es un factor relevante al invertir. Los boomers suelen tener una menor exposición a acciones y a activos de mayor riesgo, como las criptomonedas o las commodities, y una mayor presencia de fondos de inversión. Los millennials, en cambio, muestran una mayor exposición a acciones y criptomonedas, con un enfoque más activo.
El objetivo de la inversión también condiciona la estrategia. No es lo mismo buscar simplemente superar la inflación que construir un patrimonio para la jubilación. Cuanto mayor sea el objetivo de rentabilidad y más largo el horizonte temporal, mayor puede ser la exposición a activos con potencial de crecimiento, siempre teniendo en cuenta el riesgo asumido.
Perfil de riesgo
La tolerancia al riesgo es fundamental cuando pones a trabajar tu dinero. Se trata de hacerte a ti mismo una pregunta muy sencilla: ¿cuánto dinero estás dispuesto a perder? Sea cual sea la respuesta, tendrás que actuar en consecuencia.
Si estar varios meses en pérdidas hará que te pongas nervioso y quieras recuperar tu capital, lo más sensato es optar por opciones de inversión lo más seguras posibles.
Por el contrario, un perfil con mucha tolerancia al riesgo que busca incrementar su capital lo máximo posible, puede buscar activos más rentables, aunque las probabilidades de perder sean más elevadas.
Perfiles de riesgo de los inversores | Fuente: BBVA Asset Management
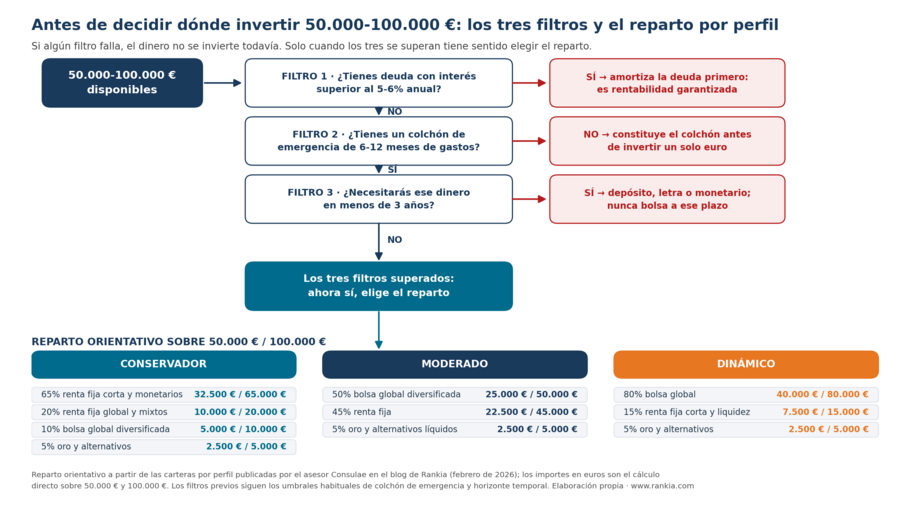
Antes de elegir producto hay tres situaciones en las que la respuesta correcta a "dónde invierto este dinero" es en ningún sitio, todavía. Son filtros previos, no matices:
1. Tienes deuda con un coste superior al 5-6% anual. Amortizar un préstamo al 8% equivale a una rentabilidad del 8% garantizada, libre de impuestos y sin volatilidad: ninguna cartera diversificada ofrece eso con certeza. Mientras esa deuda exista, invertir es apalancarse.
2. No tienes colchón de emergencia. Lo habitual es reservar entre 6 y 12 meses de gastos fuera de la cartera, en liquidez disponible. Sin ese colchón, cualquier imprevisto te obliga a vender justo cuando el mercado cae, que es el peor momento posible. En Rankia lo hemos desarrollado en la doble reserva de liquidez: cuánto dinero necesitas aparcado.
3. Vas a necesitar el dinero en menos de 3 años. Si el capital tiene destino conocido (entrada de una vivienda, un negocio, los estudios de un hijo), la bolsa no es una opción: a esos plazos la probabilidad de acabar en pérdidas es real. Ahí el terreno es el depósito, la letra del Tesoro o el fondo monetario, aunque la rentabilidad real sea negativa. Se paga por la certeza.
Y un cuarto filtro específico de esta franja de capital: concentrar 100.000 euros en un único producto o en una única entidad es un riesgo aparte del riesgo de mercado. Los sistemas de garantía españoles cubren exactamente hasta 100.000 euros y no más (lo vemos más abajo), de modo que a partir de esa cifra la diversificación deja de ser una recomendación teórica y se convierte en una decisión operativa.
Diagrama con los tres filtros previos (deuda, colchón, horizonte) y el reparto orientativo por perfil sobre 50.000 y 100.000 €
¿Dónde invertir de 50.000 a 100.000 euros? Las 7 alternativas
Las opciones de inversión son muy variadas, pero antes de elegir una debes conocer sus riesgos. Invertir en un producto que no entiendes puede poner en peligro tus ahorros.
La regla básica es sencilla a mayor rentabilidad potencial, mayor riesgo. Por eso, si te ofrecen beneficios elevados sin posibilidad de pérdidas, desconfía.
A continuación, repasamos algunas de las principales opciones para invertir entre 50.000 y 100.000 euros, e incluso más, ordenadas de menor a mayor riesgo.
Depósitos bancarios
Un depósito bancario es la opción más sencilla: le prestas tu dinero al banco durante un plazo fijo y te lo devuelve con un interés pactado. El banco acepta porque con ese dinero concede préstamos o lo aparca en el BCE, y se queda con la diferencia.
Por eso el tipo del BCE marca el suelo. El BCE subió la facilidad de depósito al 2,50% en su reunión del 10 de septiembre, según los tipos de interés oficiales publicados por el propio BCE (vigente desde el 16 de septiembre de 2026); puedes seguir las fechas en el calendario de la próxima reunión del BCE. Si el banco puede aparcar liquidez a ese tipo sin riesgo, difícilmente te pagará mucho más. Hoy las mejores ofertas rondan el 3,5% TAE a 12 meses en depósitos y el 3% TAE en las cuentas remuneradas más agresivas.
Sobre esta franja de capital, con las mejores ofertas actuales:
50.000 euros al 3,51% TAE rentan unos 1.755 euros brutos al año.
100.000 euros rentan unos 3.510 euros brutos.
De ahí, Hacienda se queda entre el 19% y el 21%, como verás en el apartado de fiscalidad.
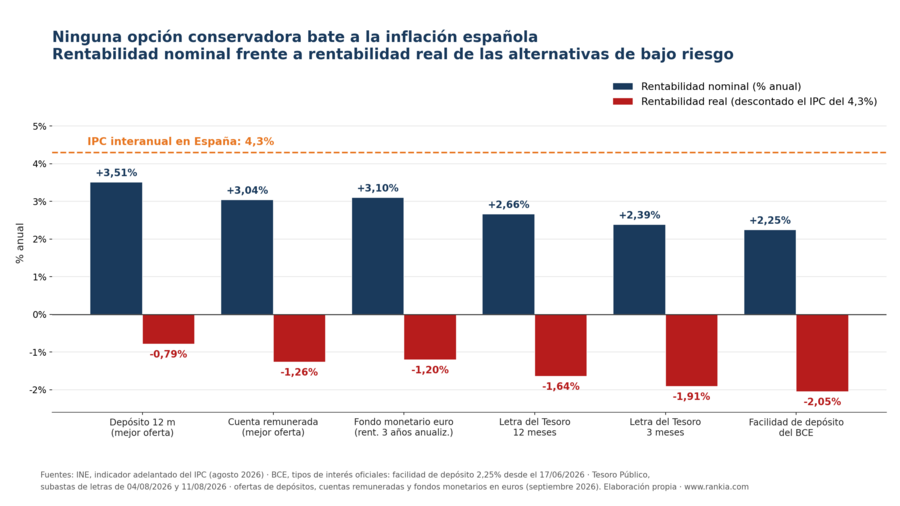
El dato incómodo: con un IPC del 4,3% interanual, ese 3,51% supone una rentabilidad real del -0,79%. Y es la mejor de las opciones sin riesgo, según las últimas subastas publicadas por el Tesoro Público:
Letra del Tesoro a 12 meses: tipo medio del 2,832% (subasta del 1 de septiembre de 2026).
Letra a 3 meses:2,456% (subasta del 8 de septiembre de 2026).
Fondos monetarios en euros: en el entorno del 3% anualizado.
Ninguna bate a la inflación. Esto no invalida los depósitos, que siguen siendo el instrumento correcto para el dinero que necesitas a corto plazo. Pero sí desmonta la idea de que aparcarlo sin riesgo conserva el patrimonio.
Comparando la rentabilidad nominal y la rentabilidad real (descontado el IPC del 4,3%) de depósitos, cuentas remuneradas, fondos monetarios, letras del Tesoro y la facilidad de depósito del BCE
Todos los depósitos y cuentas de entidades europeas están cubiertos por el fondo de garantía de depósitos correspondiente hasta 100.000 euros por titular y entidad, un detalle que condiciona por completo cómo repartir esta cifra.
8.0
Freedom24
Toda inversión conlleva el riesgo de pérdida de capital
Los activos reales son bienes cuyo precio depende sobre todo de la oferta y la demanda, no de los beneficios de una empresa. El ejemplo clásico es el oro, un activo físico: si hay poco y mucha gente lo quiere, sube. Con matices, en este grupo se suele incluir también a las criptomonedas, aunque no se puedan tocar.
Oro o Bitcoin son los dos activos reales más importantes.
El caso más conocido es Bitcoin, al que muchos llaman el “oro digital”: tiene un tope de 21 millones de unidades y la inmensa mayoría ya se ha minado, así que su precio también depende de la oferta y la demanda.
8.5
Bitvavo
Invertir en criptoactivos conlleva riesgos significativos.
Que compartan etiqueta no significa que se comporten igual. El oro cotiza en torno a los 4.150 dólares por onza (28 de septiembre de 2026), cerca de un 26% por debajo del máximo histórico de casi 5.600 dólares que marcó a finales de enero; la serie oficial de referencia es el precio LBMA que publica el World Gold Council. Bitcoin ronda los 83.000 dólares y es, con diferencia, el más volátil de los dos.
Por eso la recomendación habitual es que pesen poco: no más de un 5% de la cartera entre oro, bitcoin y similares. Sobre 50.000 euros son 2.500 euros como máximo; sobre 100.000, 5.000. Sirven para diversificar, no para sostener la cartera.
Los ETFs o fondos cotizados son fondos que se compran y se venden en bolsa como si fueran una acción. Con una sola compra te llevas una cesta entera: cientos o miles de empresas, bonos u oro.
La mayoría son indexados: no intentan batir al mercado, sino copiar un índice. Un ETF del S&P 500 sube y baja con las 500 mayores empresas de EE.UU.; uno del MSCI World, con más de 1.300 compañías de países desarrollados. Como nadie elige valores, sus comisiones son muy bajas, a menudo del 0,2% anual o menos.
Características
Lightyear
Freedom24
Trade Republic
🏆 Seguridad
Regulado en Estonia (EFSA). Protección al inversor hasta 20.000 €
Regulado en Chipre (CySEC). Protección hasta 20.000 € (ICF)
Banco alemán (BaFin). Efectivo protegido hasta 100.000 €; con saldos altos, parte puede ir a un fondo monetario
Eso no los hace seguros: un ETF de bolsa cae cuando cae la bolsa. Lo que reducen es el riesgo de apostar por una sola empresa. A largo plazo, los índices globales han tendido a subir, pero con caídas del 30% o más por el camino.
Los fondos de inversión reúnen el dinero de muchos inversores en una cartera común. Unos tienen un gestor que elige los activos (gestión activa) y otros se limitan a copiar un índice, igual que un ETF (fondos indexados). La gran diferencia con los ETFs es fiscal: en España, un fondo se puede traspasar a otro sin pagar impuestos.
Dentro de la familia hay una categoría especialmente relevante para quien acaba de reunir 50.000 o 100.000 euros y aún no ha decidido el reparto: los fondos monetarios. Invierten en deuda a muy corto plazo, tienen comisiones totales de entre el 0,06% y el 0,41% y se mueven en el entorno del 3% anualizado a tres años, con la ventaja fiscal de que un fondo se puede traspasar sin tributar. Es el aparcamiento natural mientras escalonas la entrada; puedes verlos en nuestro ranking de mejores fondos monetarios.
También hay fondos temáticos, que invierten solo en un sector (tecnología, salud, energía), y en el extremo los hedge funds o fondos de inversión libre, donde el gestor tiene casi total libertad.
Si prefieres que alguien lo haga por ti, los robo advisors montan y rebalancean una cartera de fondos indexados a un coste reducido, y encajan bien en patrimonios de 10.000 a 100.000 euros.
El asset management, o gestión de activos, consiste en delegar tu cartera en un profesional, que la reparte entre distintos activos y la va ajustando según el mercado.
Tiene sentido si no tienes tiempo o conocimientos para gestionarla tú. Eso sí, compara el coste total: sobre 50.000 o 100.000 euros, cada punto de comisión son entre 500 y 1.000 euros al año.
Las acciones son pequeñas partes de una empresa. Algunas reparten cada año parte de sus beneficios entre los accionistas, el dividendo; otras los reinvierten para crecer más rápido.
Con un capital de este tamaño, una cartera de acciones con dividendo puede aportar una renta periódica. Pero el dividendo no está garantizado: la empresa puede recortarlo, y si la acción cae un 20%, un dividendo del 4% no compensa la pérdida.
Las más tranquilas suelen ser empresas maduras que llevan décadas subiendo el dividendo: crecen despacio, pero de forma constante.
💡 Nota fiscal: cuando cobres dividendos de empresas extranjeras (especialmente americanas), se aplica una doble retención. Conviene entender cómo tributan los dividendos extranjeros en España antes de construir tu cartera.
La inversión alternativa es todo lo que queda fuera de la renta fija, la bolsa y la liquidez. Son productos más complejos y menos líquidos, que pueden dar rentabilidades altas, pero con un riesgo claramente mayor.
A continuación, te dejo con algunos ejemplos de inversión alternativa:
Ejemplos de inversión alternativa:
Caballos
Yates (y alquiler de los mismos)
Vino
Barricas de whisky
Chips y ciberseguridad
Web 3.0, blockchain o Metaverso.
Dentro de la inversión alternativa encontramos activos que van más allá de la renta fija y la renta variable tradicional. Pueden ser activos reales como vino o caballos, pero también nuevas formas de inversión vinculadas a la tecnología.
En este caso, nos centramos en los activos tokenizados. Son representaciones digitales de activos del mundo real, como acciones, ETFs, fondos o materias primas, emitidas sobre una blockchain y vinculadas a un activo subyacente.
Su principal atractivo es que permiten acceder a estos activos de forma fraccionada y digital, aunque es importante entender que el token no necesariamente otorga los mismos derechos que la propiedad directa del activo. En muchos casos, el inversor obtiene exposición a su precio, pero no derechos de voto ni la titularidad del activo.
En 2026, este mercado ha ganado protagonismo con plataformas como Kraken y su servicio xStocks, que ofrece exposición tokenizada a acciones y ETFs.
Te dejamos su ficha para que puedas conocerla:
Características
Kraken (xStocks)
🏆 Seguridad
Regulado en EE.UU. (FinCEN) y UE. Adaptado a marco MiCA. Historial de seguridad desde 2011. Custodia mayoritaria en frío (95%). Alianza con Nasdaq anunciada en marzo de 2026.
💼 Productos financieros
+130 acciones y ETFs tokenizados (xStocks). +560 criptomonedas, futuros TradFi, staking y Kraken Pro.
💲 Comisiones
Sin comisión de trading al comprar xStocks con USDG o USD. Para compras con otros activos se aplican comisiones estándar de compra instantánea más spread integrado en el precio. Maker: 0,16% / Taker: 0,26% en spot. Sin custodia. Depósito SEPA gratuito.
Importante: Los xStocks no están disponibles para residentes en EE.UU. ni en determinados países del EEE. No confieren derechos de voto ni de accionista. Producto híbrido con mayor complejidad fiscal y regulatoria que una acción tradicional. Consulta siempre las condiciones aplicables a tu jurisdicción antes de operar.
Hasta aquí hemos visto las 7 alternativas para invertir capitales mayores, pero no te pierdas el hermano menor de este artículo, que tienes justo aquí debajo:
Cómo repartir 50.000 o 100.000 euros según tu perfil
Esta es la pregunta que casi ninguna guía responde con cifras: no "qué productos existen", sino cuánto va a cada cosa. La tabla traduce a euros los tres perfiles clásicos, sobre 50.000 y sobre 100.000 euros, partiendo de las carteras que el asesor Consulae publicó en el blog de Rankia:
Bloque (sobre 50.000 € / 100.000 €)
Conservador
Moderado
Dinámico
Renta fija corta y monetarios
65%: 32.500 € / 65.000 €
25%: 12.500 € / 25.000 €
15%: 7.500 € / 15.000 €
Renta fija global
20%: 10.000 € / 20.000 €
20%: 10.000 € / 20.000 €
0%
Bolsa global
10%: 5.000 € / 10.000 €
50%: 25.000 € / 50.000 €
80%: 40.000 € / 80.000 €
Oro y alternativos
5%: 2.500 € / 5.000 €
5%: 2.500 € / 5.000 €
5%: 2.500 € / 5.000 €
Tres lecturas prácticas de la tabla:
La diferencia entre perfiles está en el peso de cada activo. Los tres combinan renta fija, bolsa global y oro. Lo que cambia es la distribución y, con ella, el nivel de riesgo y las posibles caídas que el inversor debe asumir.
El oro y los activos alternativos representan un 5% en los tres perfiles. Sobre una cartera de 100.000 euros, serían 5.000 euros, no 20.000.
El perfil conservador destina 65.000 euros a renta fija corta y monetarios. Es decir, cerca de dos tercios de la cartera se mantienen en activos de menor riesgo y volatilidad.
Si prefieres no construir ni rebalancear la cartera a mano, las carteras indexadas por perfil hacen exactamente este reparto de forma automática: puedes revisar las condiciones y los perfiles de Indexa Capital antes de decidir si te compensa frente a montarla tú mismo con fondos indexados.
Para ver cómo se construye una cartera por bloques paso a paso, en el canal de Rankia lo explicamos con un ejemplo concreto:
Cuánto te cuestan las comisiones sobre 100.000 euros
Con 5.000 euros, una comisión del 1,5% son 75 euros al año y da bastante igual. Con 100.000 euros son 1.500 euros al año, todos los años, y el efecto compuesto convierte esa diferencia en una cifra difícil de ignorar. Es el punto donde el tamaño de la cartera cambia la decisión.
El cálculo siguiente es propio y deliberadamente simple: 100.000 euros, una rentabilidad bruta del 6% anual y dos escenarios de coste total (1,5% frente a 0,3%). No es una previsión de rentabilidad —nadie sabe qué hará el mercado— sino una forma de aislar el efecto de las comisiones:
100.000 € al 6% bruto
Coste 0,3% (neto 5,7%)
Coste 1,5% (neto 4,5%)
Diferencia
A 10 años
174.080 €
155.297 €
18.783 €
A 20 años
303.040 €
241.171 €
61.868 €
18.783 euros a diez años. Esa es la diferencia que puede generar el coste de las comisiones y la rentabilidad que dejan de generar. A veinte años, la brecha asciende a 61.868 euros.
Por eso, al analizar los costes no debes fijarte solo en la comisión de gestión. También hay que tener en cuenta:
Comisión de depositaría
Gastos corrientes del fondo (TER)
Custodia del bróker
Cambio de divisa
Comisiones de compraventa en el caso de los ETFs
Una cartera de fondos indexados puede mantenerse por debajo del 0,3%-0,5% anual en costes totales, mientras que una cartera de fondos de gestión activa contratada a través de una oficina bancaria puede superar fácilmente el 1,5%.
Pagar más no siempre es un error. La gestión o el asesoramiento pueden aportar valor si ayudan a evitar decisiones impulsivas. Lo importante es saber qué estás pagando y qué recibes a cambio.
Si el coste es tu criterio principal, puedes comparar las comisiones y los planes de ahorro de Trade Republic, que opera con licencia bancaria supervisada por BaFin. Si vas a tener un saldo alto en efectivo, revisa antes cómo ha cambiado su protección, que explicamos en el apartado del FGD.
Cuánto pagas a Hacienda por invertir 50.000 o 100.000 euros
Las ganancias, los dividendos y los intereses tributan en la base del ahorro del IRPF, con una escala progresiva por tramos. Estos son los tipos vigentes (suma del gravamen estatal y del autonómico, según la escala publicada por la Agencia Tributaria):
Ganancia (base del ahorro)
Tipo
Hasta 6.000 €
19%
De 6.000 a 50.000 €
21%
De 50.000 a 200.000 €
23%
De 200.000 a 300.000 €
27%
Más de 300.000 €
30%
Ojo con un malentendido frecuente: los tramos se aplican a la ganancia, no al capital invertido. Si inviertes 100.000 euros y los vendes por 115.000, tributas por los 15.000 euros de plusvalía, no por los 115.000. En ese caso pagarías 19% sobre los primeros 6.000 € y 21% sobre los 9.000 € restantes: 3.030 euros.
Fondos frente a ETFs: el diferimiento cambia el resultado
Aquí aparece una de las principales diferencias fiscales entre fondos y ETFs en España.
Los traspasos entre fondos de inversión que cumplen los requisitos fiscales permiten cambiar de fondo, rebalancear la cartera o pasar de bolsa a renta fija sin tributar en ese momento. El impuesto se aplaza hasta el reembolso definitivo, por lo que el capital sigue invertido.
Los ETFs no disfrutan de este régimen de traspaso. Al vender, la ganancia o pérdida se realiza y debe declararse fiscalmente en ese ejercicio.
Esto no significa que los ETFs sean peores. Suelen ofrecer costes más bajos y negociación en tiempo real, pero para una estrategia que implique rebalanceos frecuentes, los fondos pueden tener una ventaja fiscal relevante. Lo detallamos en la fiscalidad de los fondos de inversión.
Modelos 720 y 721: cuándo tienes que declarar
Si parte de tu patrimonio está en el extranjero, debes tener en cuenta dos declaraciones informativas:
Modelo 720: obliga a declarar determinadas cuentas, valores e inmuebles situados fuera de España cuando el conjunto de cada categoría supera los 50.000 euros.
Modelo 721: se aplica a las criptomonedas custodiadas en el extranjero cuando superan ese mismo umbral.
Presentarlas no implica pagar impuestos, pero no hacerlo cuando existe obligación puede tener consecuencias.
Con un patrimonio de 50.000-100.000 euros es fácil alcanzar el límite sin darse cuenta, por ejemplo, al utilizar un bróker o exchange extranjero. Por eso, conviene comprobar estas obligaciones antes de que llegue el plazo de presentación.
Este apartado importa poco con 5.000 euros y muchísimo con 100.000, porque los dos sistemas de garantía españoles cortan exactamente en 100.000 euros. Quien tiene justo esa cifra está en el borde del límite:
FGD
FOGAIN
Qué protege
Depósitos y efectivo en bancos
Valores y efectivo confiados a una sociedad o agencia de valores
Límite
100.000 € por titular y entidad
100.000 € por inversor
Cuándo actúa
Si quiebra el banco
Si la entidad no puede devolverte tus valores por insolvencia
Qué no cubre
Pérdidas de mercado
Pérdidas de mercado ni insolvencia del emisor
El FGD cubre hasta 100.000 euros por titular y por entidad, según el portal Cliente Bancario del Banco de España. Si repartes el dinero entre dos bancos distintos, duplicas la cobertura; abrir dos cuentas en el mismo banco no sirve.
El FOGAIN protege otra cosa: hasta 100.000 euros por inversor si quiebra la sociedad o agencia de valores que guarda tus títulos. Como aclara la guía rápida de la CNMV, no cubre las caídas del mercado: te protege si cae tu intermediario, no si cae tu cartera.
Hay tres detalles que conviene tener claros:
Tus fondos y acciones son tuyos. No son un depósito del banco: si la entidad quiebra, se traspasan a otra. Por eso, 100.000 euros en fondos suelen estar mejor protegidos que 100.000 euros en un depósito de esa misma entidad.
No todas las fintechs son bancos. Muchas cuentas de ahorro y plataformas de préstamos no tienen fondo de garantía, aunque lo parezca. Revisa su ficha regulatoria antes de mover esta cifra; lo explicamos en corralito, corralón y quita: qué pasa con tus ahorros.
¿Invertir los 100.000 euros de golpe o poco a poco?
Es la duda que más frena a quien acaba de reunir una cifra grande: el miedo a entrar justo antes de una caída. Hay datos sobre esto, y apuntan en una dirección clara aunque incómoda.
El estudio de Vanguard Cost averaging: invest now or temporarily hold your cash? analizó periodos móviles de un año entre 1976 y 2022 en mercados globales y encontró que la aportación única superó a la entrada escalonada en el 68% de los casos. En una cartera 60/40 la ventaja media fue de 1.907 dólares por cada 100.000 invertidos al cabo del año; en una cartera 100% bolsa, del 2,2% de riqueza final. La lógica es simple: el mercado sube más veces de las que baja, así que estar dentro antes suele pagar.
Pero el propio estudio deja el contrapunto por escrito, y es la parte que casi nunca se cita: en los peores escenarios históricos (el percentil 5 de la distribución) la aportación única perdió frente a la escalonada. Es decir, el 68% no es una garantía: es una probabilidad. Un 32% de las veces entrar de golpe fue peor, y en las peores fue bastante peor.
Cómo traducirlo a una decisión:
Reparto conservador (dos tercios en renta fija corta y monetarios): entrar de golpe o en tres meses da casi igual, porque el activo apenas se mueve.
Reparto dinámico (80.000 euros en bolsa): escalonar la entrada en tres o cuatro tramos te cuesta algo de rentabilidad esperada, pero te compra algo muy concreto, la probabilidad de no abandonar el plan si el mercado cae un 20% la semana siguiente.
Ese seguro tiene un precio, y decidir si merece la pena depende de ti, no de la estadística.
¿En qué invertir 50.000 euros según tu rango de edad?
La edad, como ya hemos mencionado, es un factor clave en las decisiones de inversión, puesto que influye en los objetivos y en el perfil de riesgo. Los ejemplos mencionados en el apartado anterior, son solo algunos de las múltiples opciones que hay, y lo ideal casi siempre es combinar varias de ellas.
Teniendo en cuenta la edad, esta combinación suele variar de acuerdo a la Ley de la Edad, que funciona de la siguiente manera:
Ley de la edad:
Tendemos a buscar productos de mayor riesgo cuando somos jóvenes.
Y por contra, buscamos menor riesgo cuando nos hacemos mayores.
Así pues, así es como puedes constituir tu cartera de inversión según tu rango de edad:
Invertir con 18-35 años (perfil joven)
Un perfil joven suele tener un horizonte de inversión más largo, lo que permite asumir más volatilidad y disponer de más tiempo para recuperarse de posibles caídas. Por eso, las acciones pueden tener un mayor peso en la cartera.
También es posible explorar productos más complejos, como los derivados financieros, pero su riesgo es considerablemente mayor. Para la mayoría de inversores, deberían representar una parte pequeña de la cartera y utilizarse solo cuando se comprenda bien su funcionamiento.
¿En qué suele invertir el perfil más joven?
💰 Fondos indexados y ETFs 📈 Acciones individuales 🪙 Criptomonedas 🧱 Inversión alternativa y ahorro automatizado 🌍 Inversiones sostenibles y de impacto
Por otro lado, ser joven no implica no buscar seguridad, así que nunca está de más destinar una parte de la cartera (más pequeña), a opcionesmenos arriesgadas como los ETFs, fondos o depósitos bancarios.
Invertir con 36-60 años (perfil maduro)
Entre los 36 y los 60 años, los objetivos financieros suelen cambiar y la jubilación empieza a ganar peso. Con un horizonte más definido, puede tener sentido reducir progresivamente el riesgo de la cartera.
Esto puede traducirse en una menor exposición a acciones y una mayor presencia de renta fija y otros activos de menor volatilidad, siempre en función del horizonte temporal y la tolerancia al riesgo de cada inversor.
¿En que suele invertir el perfil más maduro?
🏦 Fondos de inversión tradicionales 🏘️ Inmuebles y bienes raíces 💼 Acciones consolidadas y dividendos 🧾 Planes de pensiones y productos de previsión 💰 Renta fija y bonos 🌍 Fondos mixtos o de gestión activa 🪙 Inversión parcial en criptomonedas (perfil más moderado)
Si dispones de entre 50.000 y 100.000 euros a esta edad, aunque sigas teniendo una pequeña parte en acciones, es más recomendable valorar opciones de renta fija como los bonos o las letras del Tesoro. Conviene mirar el tipo con la calculadora en la mano: las últimas subastas del Tesoro adjudicaron la letra a 12 meses a un tipo medio del 2,832% y la de 3 meses al 2,456%, por debajo del IPC. Junto a ellas, los fondos de inversión de perfil moderado y los fondos monetarios completan la parte tranquila de la cartera. Puedes repasar el detalle en la fiscalidad de la renta fija y las Letras del Tesoro.
A partir de los 60 el objetivo cambia: ya no se trata de hacer crecer el patrimonio al máximo, sino de vivir de él sin que la inflación se lo coma y, si procede, planificar la herencia.
¿En qué invierte el perfil jubilado?
¿En qué invierte el perfil jubilado?
💶 Depósitos y cuentas remuneradas 🏠 Inversión inmobiliaria (viviendas, rentas, alquileres) 💰 Renta fija y bonos del Estado 🧾 Planes de pensiones en fase de rescate 🧱 Fondos conservadores o garantizados 🩺 Productos de ahorro vinculados a seguros 👨👩👧 Transmisión patrimonial y planificación sucesoria
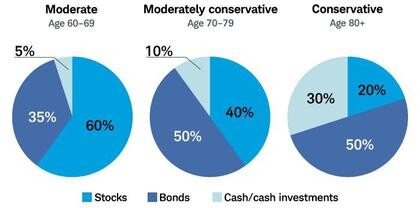
Aquí ganan peso los depósitos, la renta fija y los fondos conservadores, sin renunciar del todo a la bolsa: con 20 años o más por delante, una parte en renta variable sigue ayudando a batir la inflación. Y cuanto más avanzada la edad, más importa tener liquidez disponible, como muestra el gráfico.
¿En qué invierten los jubilados?
Perspectiva de la comunidad Rankia
La pregunta "tengo 100.000 euros, ¿dónde los invierto?" es un clásico del foro de bolsa de Rankia, y el debate se repite con un patrón muy reconocible: quien pregunta suele buscar un producto concreto, y quien responde con más recorrido acaba devolviendo la conversación al tamaño de las posiciones y al escalonamiento. Es exactamente el desplazamiento que propone este artículo: del "qué compro" al "cómo lo reparto".
"en vez de 4 o 5 valores haz mejor paquetes de 10.000 euros, así diversificas mejor el dinero" — @harruinado (foro de bolsa de Rankia, mayo de 2020; usuario TOP 25 de la comunidad con más de 16.000 mensajes)
La respuesta es interesante porque no menciona ningún producto: reformula el problema como uno de dimensionamiento. Diez paquetes de 10.000 euros sobre 100.000 significan que ninguna decisión individual puede hundir la cartera. En el mismo hilo, otro participante lo lleva al terreno indexado:
"el producto más adecuado para una persona que no sabe... son los fondos indexados. Con World + Emerging estás diversificado al mundo." — @jklau (foro de bolsa de Rankia, mayo de 2020)
Hay una memoria de la comunidad observable en estos hilos: los mensajes que mejor han envejecido son los que hablaban de reparto, coste y plazo; los que recomendaban un valor concreto han quedado obsoletos en pocos meses. Es un sesgo útil para quien llega ahora con la misma pregunta. También hay hilos que discuten el caso inverso —qué hacer con importes por encima de la cobertura del FGD— en el foro de bancos y cajas: qué hacer con más de 100.000 euros.
Si quieres ver cómo encaja tu reparto y seguirlo en el tiempo, puedes usar los comparadores de fondos de inversión y de ETFs, y montar la cartera en MyPortfolio para llevar el control del coste total y de los pesos por bloque.
Preguntas frecuentes
¿Cuál es la mejor inversión para 50.000 euros?
No hay una sola: hay un reparto. Para un perfil conservador la referencia es 65% en renta fija corta y monetarios, 20% en renta fija global, 10% en bolsa global y 5% en oro (32.500 €, 10.000 €, 5.000 € y 2.500 € respectivamente). Para un perfil dinámico, 80% en bolsa global. Elegir "la mejor inversión" sin fijar antes el horizonte y la tolerancia al riesgo es el error más común con esta cifra.
¿Es mejor una aportación única o escalonada?
Estadísticamente, de golpe: la aportación única superó a la escalonada en el 68% de los periodos de un año entre 1976 y 2022, con una ventaja media de 1.907 dólares por cada 100.000 en una cartera 60/40, según Vanguard. Pero en los peores escenarios históricos fue al contrario. Si escalonar la entrada es lo que te va a permitir no abandonar el plan tras una caída, escalonar es la decisión correcta para ti.
¿Está protegido mi dinero si invierto 100.000 euros?
Los depósitos y el efectivo en cuenta están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad; el FOGAIN cubre otros 100.000 euros por inversor frente a la insolvencia de una sociedad o agencia de valores. Ninguno de los dos cubre las pérdidas por evolución del mercado. Con exactamente 100.000 euros estás en el límite: repartir entre dos entidades es lo que amplía la cobertura. Y ojo con el efectivo de algunos neobancos, porque en ciertos casos parte del saldo puede ir a un fondo monetario, que no tiene esa garantía.
¿Cuánto se paga a Hacienda por invertir 100.000 euros?
Se tributa sobre la ganancia, no sobre el capital, en la base del ahorro del IRPF: 19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante. Una plusvalía de 15.000 euros paga 3.030 euros. Los traspasos entre fondos UCITS no tributan; las ventas de ETFs sí.
¿Afectan mucho las comisiones a 100.000 euros?
Mucho más de lo que parece. Sobre 100.000 euros al 6% bruto anual, pasar de un coste total del 1,5% a uno del 0,3% supone 18.783 euros más a diez años y 61.868 euros más a veinte. Es el factor sobre el que tienes control total, a diferencia de la rentabilidad.
¿Hay que declarar el dinero en un bróker extranjero?
Si el saldo o el valor conjunto en el extranjero supera los 50.000 euros en cualquiera de las categorías del modelo 720 (cuentas, valores, inmuebles), hay obligación de informar. Para criptomonedas custodiadas fuera de España, el modelo 721 con el mismo umbral. Son declaraciones informativas, no un impuesto adicional.
Qué hacer con 50.000-100.000 euros: los 4 pasos
Si hubiera que reducir todo el artículo a una secuencia, sería esta:
Pasa los tres filtros: sin deuda cara, con un colchón de 6 a 12 meses de gastos y con un horizonte de más de 3 años.
Elige el reparto según tu perfil, con las cifras en euros delante y no en porcentajes abstractos.
Revisa el coste: 1,2 puntos de comisión son 18.783 euros a diez años sobre 100.000.
Deja para el final el producto y la entidad, repartiendo para no superar los 100.000 euros de cobertura en una sola.
¿Qué haría yo con 100.000 euros?
Lo primero, no dejarlos quietos en la cuenta. Con la inflación al 4,3%, no decidir es la única opción con el resultado asegurado: perder poder adquisitivo cada mes.
Después, separaría el colchón: entre 6 y 12 meses de gastos en una cuenta remunerada o un fondo monetario, repartido entre dos entidades si el importe es alto. Y viendo cómo algunos neobancos están moviendo parte del efectivo a fondos monetarios, miraría dónde acaba el dinero, no solo el tipo que me pagan.
El resto lo pondría a trabajar en fondos indexados globales, porque cuestan poco y se pueden traspasar sin pagar impuestos, y entraría en tres o cuatro tramos para dormir tranquilo si la bolsa cae justo después. Poco oro, poca cripto y ninguna prisa.
Lo que no haría es perseguir el producto de moda. Con esta cifra, lo que decide el resultado a 10 o 20 años es el reparto, el coste y la paciencia, no acertar con la inversión estrella del año.
Este artículo tiene carácter exclusivamente informativo y divulgativo, y no constituye una recomendación de inversión ni asesoramiento financiero personalizado. Las rentabilidades pasadas no garantizan rentabilidades futuras y toda inversión conlleva riesgo de pérdida del capital, total o parcial. Los importes y porcentajes de reparto que aparecen en este artículo son ejemplos orientativos, no una cartera recomendada. Las opiniones expresadas son exclusivamente personales: cada inversor debe tomar sus propias decisiones financieras y, ante una cifra de este tamaño, conviene consultar a un asesor registrado en la CNMV.