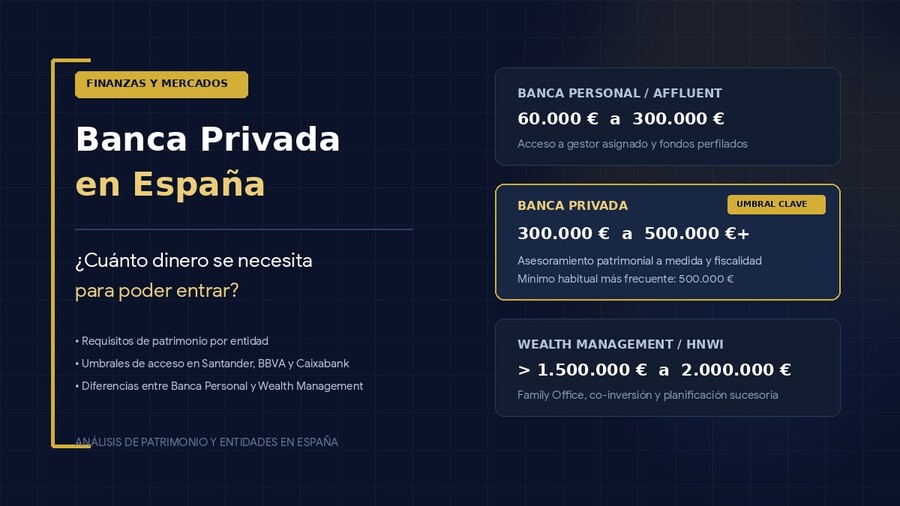
Para ser cliente de banca privada en España necesitas, en las entidades generalistas (Santander, CaixaBank, BBVA), un patrimonio mínimo de 500.000 €. El umbral real de entrada va desde los 300.000 € en las firmas más accesibles hasta 1.000.000 € o más en bancos privados especializados como Bankinter, Singular Bank o Banca March.
El importe exacto depende de la entidad, el nivel de servicio y tu capacidad de negociación. A continuación tienes la comparativa completa de mínimos por banco actualizada a última fecha, las comisiones habituales y qué hacer si todavía no llegas a esa cifra.
¿Cuánto dinero necesitas para ser cliente de banca privada?
El patrimonio mínimo depende de cada entidad y del nivel de servicio contratado:
300.000 € – 500.000 €: umbral habitual en la banca comercial con división de banca privada (Santander, CaixaBank, BBVA, Sabadell Urquijo, Renta 4, Deutsche Bank).
500.000 € – 1.000.000 €: rango típico de las boutiques y entidades especializadas (Banca March, Andbank).
1.000.000 € o más: bancos privados de gama alta y segmentos "Private Wealth"/"Ultra High Net" (Bankinter, Singular Bank, CaixaBank Private Wealth, Santander High Net/Ultra High Net).
3.000.000 € – 10.000.000 €: firmas internacionales para grandes fortunas (UBS, JP Morgan Private Bank, Goldman Sachs, BNP Paribas Wealth Management).
En la práctica, muchas entidades son flexibles con clientes por debajo del mínimo si tienen perspectiva de crecimiento patrimonial (herencia, venta de empresa, stock options) o si ya son clientes del banco en otros productos.
Ranking de banca privada en España por mínimo de entrada
Tabla con los importes mínimos de entrada de las principales entidades de banca privada en España:
Entidad
Mínimo de entrada
Andbank
300.000 €
Renta 4
350.000 €
BBVA
500.000 €
CaixaBank (Banca Privada estándar)
500.000 €
Deutsche Bank
500.000 €
Sabadell Urquijo
500.000 €
Santander Private Banking
500.000 €
Banca March
1.000.000 €
Bankinter
1.000.000 €
Singular Bank
1.000.000 €
CaixaBank Private Wealth
1.000.000 – 4.000.000 €
Mejor banca privada en España: ¿Cuáles son las principales entidades?
Por patrimonio gestionado, el Top 5 de banca privada en España a cierre de 2025 (según el informe de Intelect Search/Fidelity) es:
Santander Private Banking — 205.000 M€
CaixaBank Wealth Management — 183.615 M€
BBVA Banca Privada — 164.593 M€
Bankinter Banca Privada — 75.000 M€
Sabadell Urquijo Banca Privada — 72.473 M€
Estas cinco entidades concentran cerca del 70% del patrimonio total del sector, que superó por primera vez el billón de euros en 2025 (entre 1,005 y 1,07 billones €, según la fuente: Intelect Search/Fidelity, Informa DBK y el Ranking de Banca Privada de FundsPeople dan cifras ligeramente distintas por el panel de entidades que analiza cada uno).
El ranking sigue moviéndose en 2026: en abril de 2026 CaixaBank superó los 204.189 M€ (+8% sobre el cierre de 2025), acercándose al liderato de Santander, y en agosto de 2026 BBVA elevó su cifra a 172.193 M€ y cerca de 194.000 clientes, con el objetivo declarado de llegar a 200.000.
Más allá de la banca tradicional, operan entidades especializadas como A&G, Banca March, Andbank, Tressis (participada mayoritariamente por el Grupo MoraBanc desde 2024), Orienta Wealth (fusión de Orienta Capital y Alantra Wealth Management, participada en un 85% por Mutua Madrileña), Singular Bank, Mapfre Gestión Patrimonial, Abanca, Fineco y firmas internacionales para grandes fortunas como UBS, Pictet, Lombard Odier, JP Morgan Private Bank y Goldman Sachs.
En julio de 2026, ING acordó comprar un 40% de Singular Bank a Warburg Pincus (cierre previsto en el primer trimestre de 2027), otro movimiento de consolidación del sector tras la fusión de Orienta+Alantra y la compra de Tressis por MoraBanc.
👉 Además, te invitamos a consultar elforo de Banca Privada de Rankia donde podrás leer y compartir todo tipo de información y experiencia con otros usuarios.
¿Qué es la banca privada y en qué se diferencia de la banca personal?
La banca privada es un modelo de banca patrimonialista que ofrece asesoramiento a medida, desde la gestión discrecional de carteras hasta la inversión vía SICAVs e inversiones alternativas. Se define por la exclusividad en el trato: un gestor personal ayuda con la planificación patrimonial, la inversión, la financiación e incluso cuestiones fiscales, con una gestión 100% individualizada y de orientación intergeneracional.
La banca se organiza en tres niveles según el patrimonio del cliente:
Banca de particulares: nómina, préstamos, hipotecas, depósitos y algunos productos de inversión paquetizados.
Banca personal: asesoramiento financiero con cierto nivel de personalización y acceso a productos no disponibles para el público general.
Banca privada o patrimonial: servicios 100% personalizados, mejores condiciones y productos a los que el resto de clientes no puede acceder.
¿Qué servicios incluye la banca privada?
Entre todas las características que diferencian la banca privada de la banca tradicional o personal, lo más destacable es su trato exclusivo y un modelo de inversión 100% personalizado.
Si cuentas con el capital, podrás acceder a servicios premium:
Un asesor o gestor personal con el que podrás efectuar las operaciones en tu cartera.
Inversión enSICAVsy otros productos a medida, incluyendo activos alternativos y private equity.
Planificación patrimonial integral, incluyendo fiscalidad, herencias y planificación sucesoria.
Análisis de tus preferencias de inversión, necesidades y perfil de riesgo.
Acceso a asesoramiento independiente bajo MiFID II, con retrocesiones prohibidas (en CaixaBank, Santander y otras entidades que ofrecen este modelo).
Modelos y tendencias de la banca privada en 2026
La regulación MiFID II ha transformado el sector, obligando a las entidades a ser más transparentes sobre las retrocesiones que cobran y abriendo la puerta al asesoramiento independiente remunerado por el cliente. Las tendencias más relevantes:
Asesoramiento independiente: gana peso en España con modelos de pago explícito que reducen conflictos de interés, aunque trasladan el coste al cliente.
Digitalización: surgen bancas privadas digitales que combinan tecnología y asesoramiento humano, mientras las grandes entidades desarrollan plataformas de gestión patrimonial online.
Presión de la gestión indexada: los roboadvisors y ETFs compiten con comisiones más bajas, obligando a la banca privada tradicional a justificar su valor añadido.
Inteligencia Artificial: las entidades incorporan IA para analizar carteras, detectar oportunidades y personalizar el servicio.
Consolidación del sector: las operaciones corporativas buscan crear plataformas más grandes y eficientes.
Relevo generacional: la banca privada adapta sus servicios para atraer a nuevos clientes más digitales y familiarizados con la inversión pasiva.
Beneficios de ser cliente de Banca Privada
Las ventajas que se atribuyen a la banca privada son:
✅ Trato personalizado y exclusivo con mayor profesionalidad.
✅ Análisis de las preferencias de inversión del cliente y seguimiento cercano.
✅ Acceso a inversiones exclusivas: fondos de fondos, private equity, activos alternativos, SICAVs.
✅ Planificación fiscal y sucesoria integral.
✅ Privacidad y confidencialidad.
✅ Financiación en condiciones preferentes y sin comisiones en operaciones bancarias habituales.
¿Cuánto cuesta ser cliente de banca privada? Comisiones habituales
Los servicios de banca privada no son gratuitos. El principal coste es la comisión de servicio, expresada como un porcentaje sobre el patrimonio gestionado (normalmente entre el 0,5% y el 1% anual), al que se puede sumar una comisión de éxito sobre los beneficios generados.
En el modelo de asesoramiento independiente (sin retrocesiones), el coste es explícito y acordado con el cliente. En el modelo tradicional (con retrocesiones), la entidad cobra comisiones de las gestoras por colocar sus productos — un conflicto de interés que MiFID II obliga a revelar pero no elimina en el modelo no-independiente.
¿Qué hacer si no llegas al mínimo? Alternativas a la banca privada
Si tu patrimonio está por debajo de los 300.000-500.000 € de los mínimos habituales de banca privada, existen alternativas que ofrecen gestión profesionalizada a menor coste y sin mínimos elevados:
Roboadvisors / Gestión indexada de alta gama:
Indexa Capital: gestora automatizada con más de 5.000 millones de euros bajo gestión y más de 160.000 clientes; coste total (fondos + gestión) entre el 0,21% y el 0,69% anual según patrimonio. Mínimo de entrada de 1.000 € (500 € para clientes que ya tengan otro producto contratado).
Finizens: gestión automatizada de carteras diversificadas desde 1.000€
MyInvestor: carteras de fondos indexados con acceso a fondos Vanguard, AMUNDI y otros desde importes pequeños
Otras alternativas: acceso a private equity sin ser cliente de banca privada
Crescenta es una gestora digital supervisada por la CNMV que abre el private equity —uno de los productos que tradicionalmente exigía ser cliente de banca privada— desde 10.000 €. Sus fondos de fondos invierten en gestoras internacionales de primer nivel (Cinven, EQT, Ardian, Carlyle Group...) con estrategias de buyouts, growth, secundarios y activos reales.
👉 Ahora el acceso al private equity baja hasta 5.000 € con Private Equity Access I, el primer ELTIF de Crescenta. El fondo permite invertir en estrategias de buyout, growth y secundarios con un horizonte aproximado de 10 años, ofreciendo una alternativa de entrada más accesible frente a los vehículos tradicionales de capital privado.
La contrapartida frente a un roboadvisor indexado es una inversión ilíquida, con horizonte típico de 10 años y sin cobertura del Fondo de Garantía de Depósitos.
¿Tiene sentido entrar en banca privada?
La banca privada en España se ha consolidado como una solución para patrimonios elevados que buscan gestión a medida: el sector superó el billón de euros bajo gestión en 2025 y sigue creciendo en 2026. El acceso real arranca en 500.000 € en la mayoría de entidades generalistas, con opciones desde 300.000 € y umbrales de 1.000.000 € o más en las firmas especializadas. Ahí pesan el perfil del cliente, la sofisticación de la cartera y la capacidad de negociación.
Para quien valora asesoramiento financiero personalizado, acceso a carteras discrecionales y mejores condiciones de financiación, puede ser una opción muy eficiente. Conviene comparar bien las comisiones (0,5%-1% anual habitual), el modelo de asesoramiento (independiente o con retrocesiones) y la especialización de cada firma antes de decidir. Si tu patrimonio todavía no llega al mínimo, los roboadvisors y los fondos de private equity accesibles desde importes bajos son una vía intermedia con gestión profesional y comisiones muy inferiores.
⚠️ Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. Para decisiones patrimoniales relevantes, consulta con un asesor financiero registrado en la CNMV.
Buenas tardes, muy interesante artículo. Otras de las grandes ventajas de la banca privada son menores costes/comisiones y el acceso a "mejores" productos, no solo de la propia entidad sino seleccionados de todo el mercado. Esto es lo que precisamente "democratizan" los robo advisors como Finanbest, servicios de Banca Privada al alcance de todos. Gracias.