Si no aceptas las nuevas condiciones de Trade Republic, tu efectivo deja de generar intereses, aunque el dinero sigue disponible y con garantía de depósitos. Puedes aceptarlas después desde la app y volver a cobrar el mismo tipo (4,07% TAE hasta 20.000 € para nuevos clientes), pero los intereses de los días en pausa no se recuperan. A cambio, parte del saldo puede pasar a un fondo monetario sin Fondo de Garantía de Depósitos.
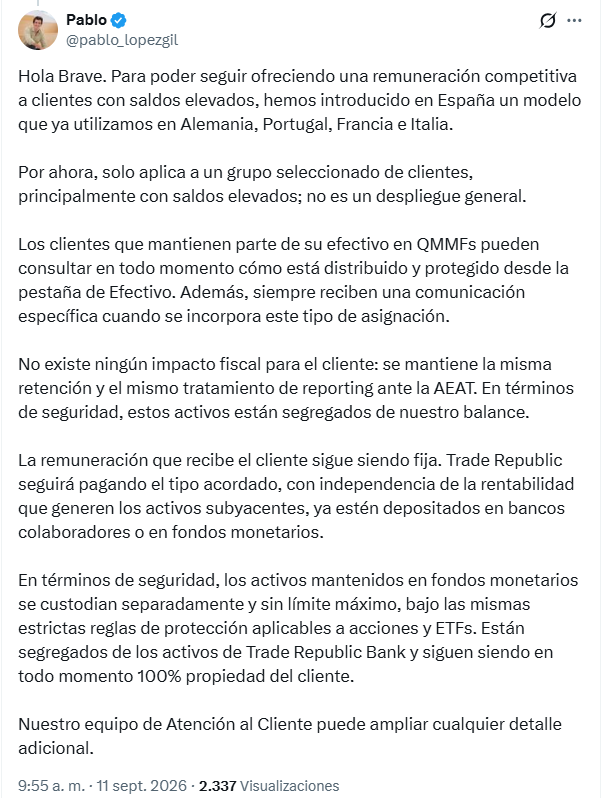
Trade Republic ha empezado a avisar a parte de sus clientes en España de que dejarán de cobrar intereses por su efectivo si no aceptan sus nuevos términos y condiciones. El aviso llega a cuentas con saldos altos y viene con un titular claro, "Dejarás de obtener intereses en 14 días".
El cambio de fondo no está en el tipo, que se mantiene, sino en dónde se guarda el dinero. Con las nuevas condiciones, una parte del efectivo puede salir de los bancos asociados y pasar a un fondo monetario, que no está cubierto por el Fondo de Garantía de Depósitos.
Novedad en la remuneración: Trade Republic ha subido la cuenta para los nuevos clientes a un 4 % TIN (4,07 % TAE) sobre los primeros 20.000 € (promoción vigente hasta el 1 de marzo de 2027). Por encima de ese importe se aplica el tipo estándar ligado al BCE, del 2,53 % TAE. La subida no cambia nada de lo que explicamos aquí: para cobrar intereses hay que aceptar los nuevos términos y, en saldos altos, parte del efectivo puede ir a un fondo monetario. Tienes las condiciones completas en Trade Republic sube su cuenta al 4,07 % TAE.
Consulta las condiciones actuales de Trade Republic antes de abrir tu cuenta
Trade Republic pide aceptar los nuevos términos para seguir cobrando
El correo explica que el neobanco actualizó sus condiciones hace dos semanas y que el cliente debe aceptarlas para seguir cobrando intereses "sin cambios en tu tipo ni límite", usar Bizum desde la app y hacer traspasos de fondos de inversión desde otros bancos. Es la misma función que Trade Republic lanzó a principios de mes y que explicamos en la guía para traspasar tus fondos de inversión a Trade Republic.
Después viene el párrafo importante, "Parte de tus saldos en efectivo puede asignarse a fondos de liquidez". Y cierra con que el cliente recibe "intereses de bancos asociados, dividendos de fondos de liquidez (sujetos al riesgo de mercado) y una bonificación por nuestra parte", y con que "las ofertas están sujetas a la discreción de nuestro banco".
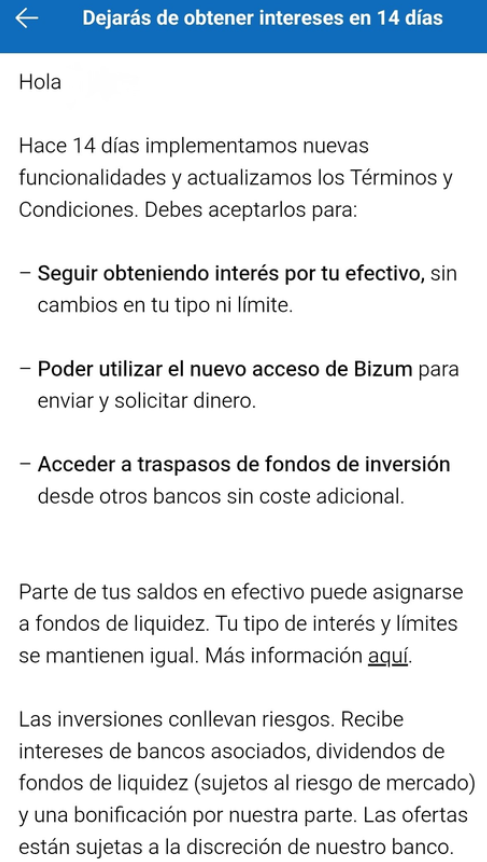
No afecta a todos los clientes. Pablo López Gil, country manager de Trade Republic en España, lo explicó en X el 11 de septiembre. "Para poder seguir ofreciendo una remuneración competitiva a clientes con saldos elevados, hemos introducido en España un modelo que ya utilizamos en Alemania, Portugal, Francia e Italia", escribió, y añadió que por ahora "solo aplica a un grupo seleccionado de clientes" y que "no es un despliegue general". Trade Republic aclara además que no hace falta activar Bizum ni hacer un traspaso para seguir cobrando, solo aceptar la nueva versión de los términos. Varios usuarios del foro de Rankia sobre la cuenta de Trade Republic sitúan el fin del plazo en el 9 de octubre.
¿Qué pasa si no aceptaste a tiempo?
El plazo del aviso ya ha vencido para la mayoría de los clientes que lo recibieron. Si no aceptaste, tu efectivo ha dejado de generar intereses desde el día siguiente, pero el dinero sigue disponible en el banco asociado y con la garantía de depósitos: la penalización afecta a la remuneración, no a la cuenta.
Puedes aceptar en cualquier momento. Desde ese día los intereses vuelven a acumularse con el mismo tipo y el mismo límite. Lo que no se recupera son los intereses de los días en pausa: con 20.000 € al 4,07 % TAE, cada día sin aceptar supone dejar de ganar unos 2,2 € brutos, unos 66 € al mes; con 50.000 € al 2,53 % TAE, unos 3,4 € al día.
Para aceptar desde la app:
- Entra en Cartera y pulsa en Cuenta de valores.
- Toca el aviso «Sigue ganando intereses».
- Lee los términos y pulsa en aceptar.
Si no ves el aviso ni has recibido el correo, tu cuenta no está afectada y no tienes que hacer nada. Ten en cuenta que se acepta todo el paquete y que, una vez aceptado, no puedes desactivar que el efectivo por encima de tu importe de socio vaya al fondo. Si eres cliente nuevo, los pasos para empezar a cobrar están en nuestra guía sobre cómo activar la remuneración en Trade Republic.
Qué cambia con los fondos monetarios
Trade Republic todavía no ha publicado en su web española el contrato que recoge este cambio. Sí aparece en el contrato vigente en Francia, donde ya funciona el mismo modelo que en Alemania, Italia y Portugal.
El mecanismo es sencillo. Trade Republic puede invertir en un fondo monetario el efectivo que supere un importe de socio, mientras que el dinero por debajo de ese umbral permanece en bancos asociados. El límite es individual y puede cambiar cada mes, según la capacidad de los bancos para aceptar depósitos. Algunos usuarios de Rankia señalan umbrales de entre 14.000 y 24.000 euros.
Como la normativa alemana exige el consentimiento previo del cliente, Trade Republic pide aceptar las nuevas condiciones y puede pausar el pago de intereses si no se hace.
Para comprobar si te afecta, entra en Efectivo → saldo disponible en la app. Ahí puedes ver dónde está depositado cada euro.
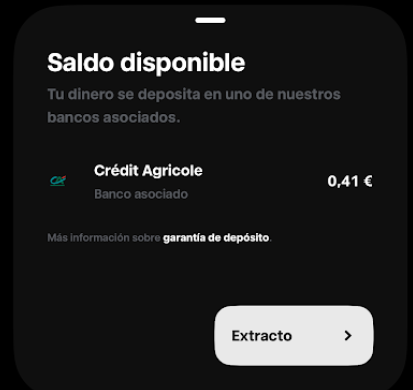
En una cuenta sin el cambio, como la de la imagen, todo el efectivo aparece en un único banco asociado, en este caso Crédit Agricole. La app lo resume con un "Tu dinero se deposita en uno de nuestros bancos asociados" y remite a la garantía de depósitos, así que ese dinero está cubierto hasta 100.000 €.
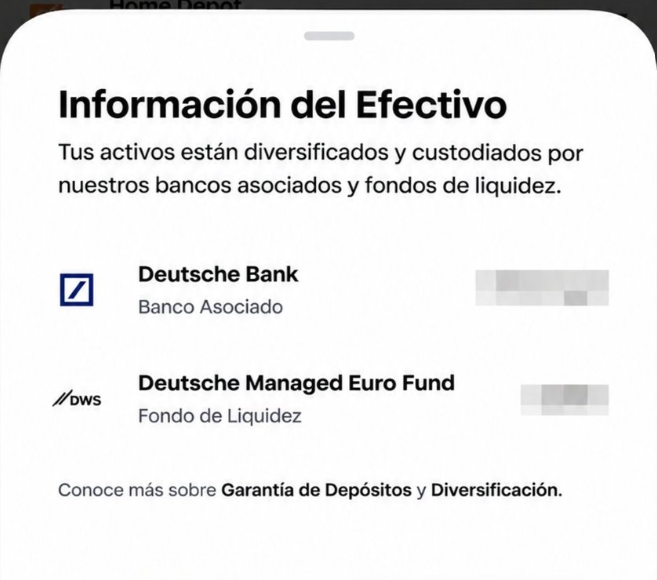
En una cuenta afectada, la pantalla pasa a llamarse Información del Efectivo y avisa de que los activos "están diversificados y custodiados por nuestros bancos asociados y fondos de liquidez". Aparecen dos líneas, cada una con su importe. La primera es el banco asociado, aquí Deutsche Bank, que sigue con garantía de depósitos. La segunda es el fondo, el Deutsche Managed Euro Fund de la gestora alemana DWS, que no la tiene. La pantalla enlaza también a una página de Diversificación, que en la cuenta sin el cambio no aparece.
¿Está protegido tu dinero?
La respuesta depende de en qué parte esté. El dinero en los bancos asociados sigue con la garantía de 100.000 € de Trade Republic. El que va al fondo pasa a ser una inversión, con otras reglas.
Banco asociado |
Fondo monetario |
|
|---|---|---|
Qué es |
Depósito en cuenta |
Participaciones de un fondo |
Fondo de Garantía de Depósitos |
Sí, hasta 100.000 €
|
No |
Si quiebra Trade Republic |
Cubierto por la garantía |
Queda fuera de la quiebra, es tuyo |
Riesgo de mercado |
No |
Bajo, pero existe |
Traspaso a otro bróker |
Retiras el dinero |
No se pueden traspasar, se venden al retirar |
El fondo que aparece en la app es de los más conservadores que existen. El Deutsche Managed Euro Fund, domiciliado en Irlanda, es un fondo monetario de valor liquidativo de baja volatilidad que busca mantener su precio estable en 1 euro, tiene la máxima calificación de Moody's, S&P y Fitch y un indicador de riesgo de 1 sobre 7.
Si necesitas el dinero, Trade Republic vende automáticamente las participaciones que hagan falta. Aun así, el fondo no está garantizado. Es el mismo tipo de producto que analizamos al comparar si conviene más una cuenta remunerada o un fondo monetario, y que puedes ver en nuestra selección de mejores fondos monetarios.
Si necesitas el dinero, Trade Republic vende automáticamente las participaciones que hagan falta. Aun así, el fondo no está garantizado. Es el mismo tipo de producto que analizamos al comparar si conviene más una cuenta remunerada o un fondo monetario, y que puedes ver en nuestra selección de mejores fondos monetarios.
¿Qué pasa si no aceptas?
Según el aviso de Trade Republic, dejas de generar intereses por tu efectivo y no puedes usar Bizum ni los traspasos de fondos. Sin tu consentimiento, la entidad tampoco puede invertir tu dinero en el fondo.
¿Qué alternativas hay si no quieres que tu dinero vaya a un fondo?
Si lo que no te convence es perder la garantía de depósitos en parte del saldo, hay dos caminos. Depende de para qué uses Trade Republic: para invertir o para cobrar intereses.
Si lo usas para invertir, un bróker como DEGIRO guarda el efectivo que no tienes invertido en una cuenta a tu nombre en flatexDEGIRO Bank, un banco alemán. Ese saldo está cubierto por la garantía de depósitos de Alemania, hasta 100.000 €. La contrapartida es que no paga intereses por ese efectivo, así que encaja si quieres comprar acciones y ETF, no si buscas aparcar liquidez.
DEGIRO guarda tu efectivo en un banco con garantía de depósitos de hasta 100.000 €
Mejor bróker para acciones y mejor multiproducto, Premios Rankia 2026

-
💶Depósito mínimo0,01 €
-
📝RegulaciónBaFin
-
⭐️Puntuación8.25/10
Si lo usas para cobrar intereses, la alternativa es una cuenta remunerada o un depósito de un banco. Ahí el dinero sigue siendo un depósito y lo cubre el fondo de garantía del país del banco, hasta 100.000 € por titular y entidad. Antes de abrir una, comprueba justo eso: que tu saldo quede como depósito y no se invierta en un fondo.
Comparamos las que más pagan ahora en las mejores cuentas remuneradas y en los mejores depósitos a plazo fijo.
Qué dice Trade Republic y qué conviene revisar
Trade Republic asegura que el cambio apenas afecta al cliente:
- Fiscalidad: mantiene la misma retención y la misma información a la AEAT, y dice que no aplica el modelo 720. Es su versión: el contrato no aclara quién informa a Hacienda de cada parte del saldo, así que, si tienes más de 50.000 € fuera de España, confírmalo con tu asesor.
- Intereses: el cliente seguirá cobrando el tipo acordado, independientemente de la rentabilidad de los activos subyacentes.
- Remuneración: 4,07% TAE para nuevos clientes hasta 20.000 € (promoción hasta el 1 de marzo de 2027) y 2,53 % TAE por encima.
- Retención: 19 %.
Todo lo que explicamos sobre la cuenta remunerada de Trade Republic sigue valiendo en el tipo, pero no en dónde va el dinero. La promoción vigente para nuevos clientes la explicamos en la cuenta de Trade Republic al 4,07 % TAE.
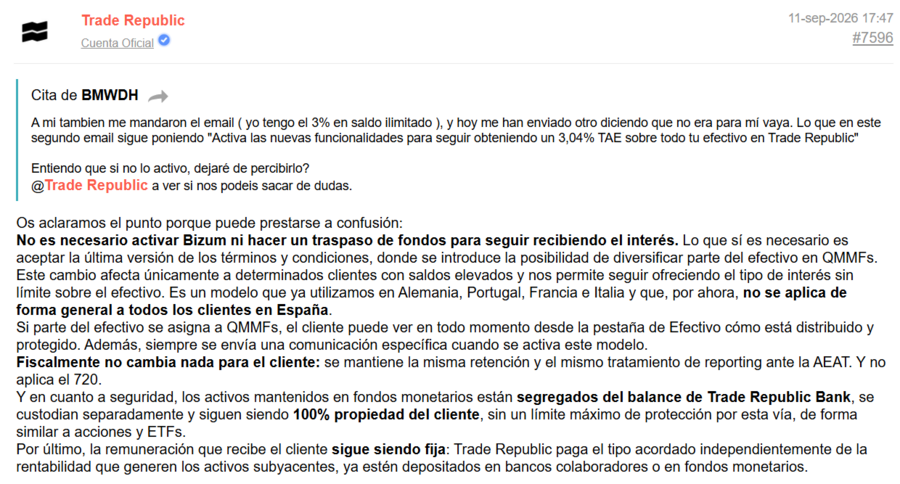
Hay dos matices importantes. El contrato español permite a Trade Republic retirar la bonificación con dos semanas de preaviso, por lo que el tipo depende de la entidad. Además, su web española sigue indicando que el dinero está protegido hasta 100.000 € en bancos asociados, sin explicar que parte puede destinarse a fondos, algo que sí detallan sus webs de Alemania, Francia y Portugal.
En Alemania, esta falta de claridad ya tuvo consecuencias. En julio de 2026, la asociación de consumidores de Baden-Wurtemberg cerró un procedimiento contra Trade Republic por publicidad engañosa. La entidad se comprometió a modificar sus mensajes y pagó 5.500 €. Por eso, si has recibido el aviso, conviene revisar los documentos y comprobar en la pestaña Efectivo dónde está tu dinero. Si quieres mantenerlo íntegramente bajo la garantía de depósitos, tendrás que respetar el importe que la app muestra como depositado en bancos, que puede cambiar cada mes. Puedes ampliar el análisis del bróker en nuestras opiniones sobre Trade Republic y, si vas a empezar, en la guía para abrir cuenta en Trade Republic.
IBAN español y cuenta remunerada al 4,07% TAE

-
💶Depósito mínimo0,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Preguntas frecuentes
¿Trade Republic cubre las pérdidas si el fondo monetario baja?
No. En el contrato no hay ninguna cláusula por la que Trade Republic se comprometa a cubrir las pérdidas del fondo. Invierte ese dinero «en su propio nombre y por cuenta del cliente»: lo que gane o pierda el fondo es tuyo. El contrato español publicado todavía no menciona los fondos. Sí lo hace el que Trade Republic aplica en Francia, que funciona con el mismo modelo.
¿Qué quiere decir que mi dinero está protegido «al 100 %» o «sin límite»?
Seguramente se refiere a que tus participaciones quedan fuera de la quiebra de Trade Republic: si quiebra, el fondo sigue siendo tuyo. Pero eso no te protege de que el fondo pierda valor. La propia gestora lo avisa en la ficha del Deutsche Managed Euro Fund de DWS: el valor de la participación «puede caer por debajo del precio de compra en cualquier momento».
¿Es probable que el fondo monetario pierda dinero?
Es muy poco probable, pero no está garantizado. El Deutsche Managed Euro Fund, el que ha aparecido en cuentas de clientes españoles, es de riesgo 1 sobre 7 y tiene la máxima nota de Moody's, S&P y Fitch. Busca mantener su precio en 1 € e invierte en deuda que vence, de media, en unos 44 días. Para que perdiera dinero haría falta una crisis seria en el mercado monetario europeo.
¿Cómo sé qué parte de mi saldo tiene garantía de depósitos?
En la app verás qué importe se queda en los bancos asociados. Esa parte está cubierta por la garantía de depósitos, hasta 100.000 €. Lo que pase de esa cifra va al fondo, y la cifra puede cambiar cada mes. Si quieres tener todo el saldo bajo la garantía, no pases de ese importe. En la app también puedes ver en qué fondo está el resto.
¿Dónde puedo ver el contrato que acepté?
En la app, en tu perfil, dentro de Servicio > Documentos. El anexo 3 es el de los fondos del cliente. Si Trade Republic te dice por el chat que cubre las pérdidas, pídele que te indique en qué cláusula lo pone.
¿Puedo aceptar las nuevas condiciones de Trade Republic después del plazo?
Sí. Puedes aceptarlas en cualquier momento desde la app, en Cartera, Cuenta de valores y el aviso «Sigue ganando intereses». Desde ese día vuelves a generar intereses con el mismo tipo y el mismo límite, pero no recuperas los de los días en que estuvieron en pausa.
Este artículo es informativo y no constituye asesoramiento financiero ni fiscal. Los fondos monetarios conllevan riesgo de mercado y no están cubiertos por el Fondo de Garantía de Depósitos.