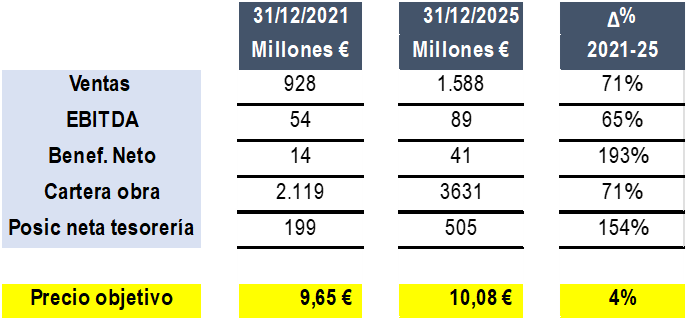
Pues sí, es cuestión de analizar bien la compañía, y ni siquiera hace falta aflorar activos ocultos para darse cuenta de su infravaloración.
Pero la empresa no ayuda… el ejemplo lo tenemos en los informes trimestrales de valoración que encarga al Banco Sabadell: https://gruposanjose.biz/informes.php
A ver, dicho de otro modo: el beneficio neto casi se triplica, la caja se multiplica por 2,5x, y la respuesta del análisis fundamental del Sabadell es un ajuste que no llegaría ni para cubrir la inflación acumulada del periodo. Tenemos que darnos cuenta que si GSJ triplicara beneficios otra vez, el precio objetivo llegaría, con suerte, ¿A cuánto? ¿10,50 €?
No pretendo cuestionar la buena fe de nadie. Pero cuando cuatro años de crecimiento de doble y triple dígito se traducen en un +4% de valoración, cabe preguntarse si el modelo se está actualizando de verdad con cada revisión, o nos están tomando el pelo a los accionistas
¿Hay alguien en GSJ que se lea esos informes? ¿De verdad que nadie dentro de la empresa le da importancia a que el mercado y quienes lo interpretan sigan trabajando con una fotografía todavía del 2021?
Tienes toda la razón, y solo puede responder a una estrategia, porque he dado que no ponen en marcha la autorización que tienen para comprar autocartera, que sin duda es la mejor operación que puede hacer la empresa a este precio, solo puede ser porque pretendan en un futuro próximo quedarse con el Free Flo a través de una opa. Es la única explicación que tengo, si compran el 35 % a 12 € equivale a desembolsar unos 250MM, a los minoritarios les encantaría una prima del 50 % y sin embargo lo que les estarían es robando un potencial de otros 12 € por acción. Una jugada redonda
#3243
Re: Grupo San Jose (GSJ)
Tengo la impresión que los directivos de GSJ no quieren estar en el mercado, sino más bien desean sacar a la empresa de bolsa. Es la única explicación lógica que se me ocurre.
Una empresa que con poco que se cuide el valor estaría cotizando mucho más arriba y en cambio no se publicita desde el punto de vista bursátil lo suficiente.
Saludos desde la arena
#3244
Re: Grupo San Jose (GSJ)
Nunca he visto la OPA de exclusión como una posibilidad real, pero he de reconocer que visto lo visto, podría empezar a tener sentido, sobre todo por los niveles de caja tan absurda que está acumulando trimestre a trimestre. Además, es cierto que la compañía tiene autorización vigente para recomprar autocartera, y sin embargo no la activa. A este ritmo de generación de caja, es fácil que cierren el año con una liquidez neta cercana a los 575-600 M€. Ya cuesta encontrar una explicación "empresarial" para tanta prudencia, por mucha imaginación que uno le eche.
Como dices, no hace falta complicarse mucho para ver por qué el escenario resulta tentador sobre el papel: con la acción adormilada entre 7-8 € y el propio Sabadell diciendo que vale 10 €. El coste de hacerse con el 50% que no se controla directamente rondaría a ese precio "Sabadell" sería de 325 M€ (incluiría una prima del 20-30% a precios actuales). Una cifra que la caja actual, más la que se sigue acumulando trimestre a trimestre, deja perfectamente a tiro. No hace falta ser muy imaginativo para intuir cómo se financiaría y repagaría una operación así con los recursos que ya están dentro de la propia compañía…la nueva compañía quedaría con 250M de caja neta, el 10% de CMNN, un negocio constructor con un EBITDA alrededor de los 100M, cientos de millones en créditos fiscales que no están activados, así como varias joyas ocultas sin claro valor en estos momentos… y sin minoritarios ni bolsa en la que cotizar.
Ojalá nos estemos equivocando todos y lo que hay detrás sea simple prudencia de balance, y no otra cosa.
#3245
Re: Grupo San Jose (GSJ)
No pueden comprar autocartera. Tampoco pueden aumentar su peso la familia Rey. Cualquier operación de este tipo provocaría la obligación de lanzar una OPA por el 100% al superar el 50% la familia controladora. Por otro lado no descarto que algo así ocurra, igual que me ocurrió el año pasado en Corporación Alba con un descuento similar frente al NAV. Quienes piensan que lo que ya se sabe, ya está descontado, tienen poca experiencia en bolsa. El caso de Alba es paradigmático. También lo fue el de Elecnor, capitalizando por 1.000 M€ y con una fililial, Enerfin, a la venta por una cantidad mayor, con otros activos ocultos, a coste 0, y valor enorme. Tardó más de un año en alcanzar el doble de capitalización y dos, casi tres en multiplicarla por 4. En la bolsa pasan cosas que todos sabemos que van a ocurrir pero solo son para quienes tenemos mucha paciencia. Muchísimos activos de Grupo San José son un filón que aún no producen ningún EBITDA. Además el negocio principal está sano y crece a buen ritmo. A mí realmente me da igual que el precio esté a 9, a 6 o a 12. Yo no venderé en varios años por menos de 20, como la familia Rey, no tengo prisa ninguna, me encanta verla crecer trimestre a trimestre. Hace muchos, muchos años, quisieron crecer comprando otras cotizadas, no salió bien. El mayor riesgo que veo es que con la enorme caja les de por comprar algo con demasiado riesgo otra vez. Pero no creo, han aprendido a crecer fuerte sin aventuras complicadas.
#3246
Re: Grupo San Jose (GSJ)
Fué lo que hizo el presidente de Barón de Ley. Acrecentar caja en la empresa y lanzar luego una opa de exclusión pagando con el propio dinero acumulado . La única diferencia, que BDL compraba y reducía acciones propias, de ahí que la opa fue sobrevenida al superar, con las amortizaciones, el 30% de participación. Y en GSJ entrega en cambio un pequeño dividendo anual.
Pero la estrategia puede ser similar, finalmente.
#3247
Re: Grupo San Jose (GSJ)
Por si acaso, voy a acumular todas las que pueda, porque en cualquier caso es una forma de ahorrar magnífica
#3248
Re: Grupo San Jose (GSJ)
Me parto de risa cuando leo lo de los activos "OCULTOS" que solo vosotros podéis ver, porque están "OCULTOS" claro. Todos los demás inversores y analistas de bolsa están tan ciegos que no pueden verlos
Y ahora ya con vuestra paranoia de que os la van a opear... es para mear y no echar gota: un simple cálculo del PER corregido por caja --excluyendo anticipos-- y podéis iros tranquilos a dormir, que está todo en su sitio, como le corresponde a una constructora corriente con bajos márgenes y sensible al ciclo.