Cualquiera que lea tus comentarios podrá ver que rebosas inteligencia
#3323
Re: Grupo San Jose (GSJ)
Ja ja ja, ves cómo necesitas tratamiento.
#3324
Re: Grupo San Jose (GSJ)
Que simplón, desarrolla un poco tu imaginación, que "lo del tratamiento" ya está muy visto en los foros y aburre al personal.
#3325
Comparativa valoración GSJ 201-2025
He leído con detalle las dos valoraciones que el Banco de Sabadell elaboró sobre Grupo San José, la primera de diciembre de 2021, y la última de diciembre de 2025, y pesan mucho más las dudas que las certezas, en especial sobre la más reciente, que no hay por donde cogerla.
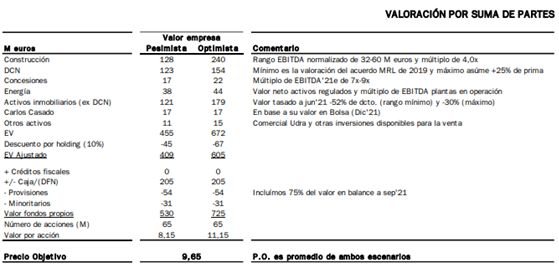
Esta es la de 2021, 9,65€/acción
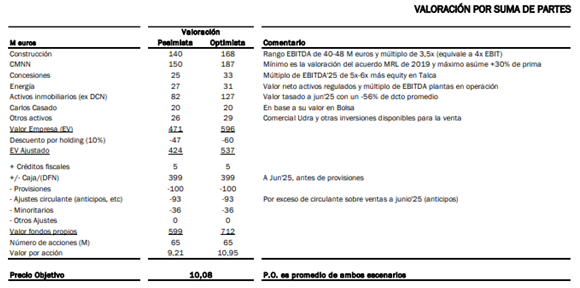
Y esta la de 2025, 10,08€/acción
Pues bien, aquí las conclusiones:
Construcción: En el 2021 valoraba esta rama con un multiplicador de 4x EBITDA, y el 2025 lo baja a 3,5 veces. El primer informe arrojaba un valor de 128-240, y el último 2025, 140-168 ¿?. Este último informe se hizo en diciembre del 2025, y se debió basar en las cifras aportadas del tercer trimestre, en el que el EBITDA de la construcción era ya de 47M, pero el informe supuso que durante el ejercicio completo año lo iba a cerrar entre 40 y 48M, es decir, que el 4T iba a pérdidas. Finalmente cerró el 2025 en 72M. Menudo ojo, empezamos bien.
CNMM: Pasa del rango 123-154M a 150-187M. Muy muy conservador, pero razonable.
Concesiones: El valora asignado era de 17-22M, y pasa a 25-33. Aun así, han apretado a la baja la valoración de 7-9 veces EBITDA el 2021 a 5-7 veces en el 2025:
En el 2021 indicaban:
Este negocio es una mezcla de servicios diversos y concesiones (los hospitales en Chile) y lo valoramos a un rango de 7x a 9x EBITDA’21.
En el 2025:
El rango de valoración es de 5x a 7x EBITDA para los activos que están en operación y la mejora es debida a la propia mejora del EBITDA generado en 2024
Energía, pasa de un rango 38-44 a otro inferior 27-31.
En el 2021 indicaban:
En total, valoramos el negocio de energía de GSJ entre 38 y 44 M euros (7% del EV total en el punto medio del rango). Para los activos en operación el múltiplo de EBITDA implícito es de 10x y 12x en el rango bajo y alto respectivamente.
Y en el 2025:
“En total, valoramos el negocio de energía de GSJ entre 27 y 31 M euros (en el punto medio representa el 6% de nuestra valoración de los activos del grupo, excluyendo la caja neta). Para los activos en operación el múltiplo de EBITDA implícito es de 8x y 10x en el rango bajo y alto respectivamente, alineado con las cotizadas del sector”
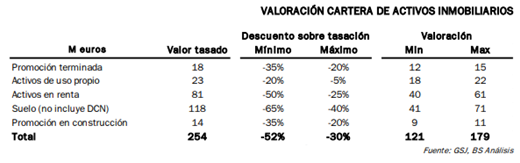
Activos inmobiliarios exDCN, en el 2021 estaban valorados entre 121-179M, y en el 2025 82-127M. En el 2021 las tasaciones sumaban 254M, y les aplicaban un descuento de entre el 52% y el 30%, quedando los valores entre los 179 y los 121M. Aquí el detalle:
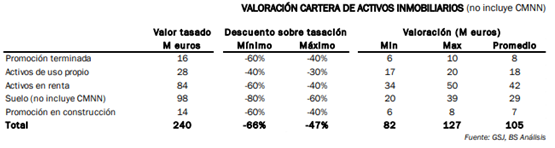
En el 2025, a pesar de haber transcurrido cuatro años, las tasaciones son más bajas, pero es que, además, el descuento medio aplicado pasa a ser del 47 y 66%, con lo que el valor de estos activos queda en la franja 82-127M:
A ver, me puedo creer este ajuste durante el periodo 2007-2011, pero ¿2021-2025? ¿Un 40% menos?
Carlos Casado. Esta valoración no ofrece discusión “técnica”, es la que refleja el mercado de valores argentino y la cotización entre el euro y el peso argentino.
Otros activos y Comercial Udra. En el 2021 estaba en el rango 11-15M, para el 2025 sube a 26-29M, pero nos volvemos a encontrar con otro cambio en las reglas de medir, la valoración pasa de 6/10x a 5/6X:
2021:
En términos de PER’20 la valoración implícita de este negocio en ambos rangos sería de 6x y 10x
2025:
...la valoración en términos de PER sería de 5x/6x
Descuento Holding: En ambas valoraciones se mantiene el 10%
Créditos fiscales: En el 2025 se activan 5M. Aunque son muchos más, no se encuentran activados contablemente:
“No hemos incluido los ahorros fiscales futuros (contingentes) que podrían derivarse del resto de bases imponibles negativas que tiene la compañía”
DFN: 205M en el 2021 y 399M a 30-06-25. No coge el dato de 30-09-26 que eran 437M. Que si el informe se data en diciembre, la última DFN reportada era esa.
Provisiones: Son depreciaciones temporales de activos, y supone que en el 2021 el 75% van a ser definitivas, con lo que detrae 54M. Sin embargo, para el 2025, el bocado es de 100M, sin dar más explicaciones, incluso superior a las provisiones realmente dotadas que suman 87M. Es decir, no solo entiende que todas las depreciaciones van a convertirse en permanentes, si no que suponen que van a salir 13M adicionales de los que la empresa ni siquiera ha informado en sus cuentas.
Ajuste de circulante No hacen ninguno en el 2021, pero surgen de repente en el 2025. Un 23% de la DFN nada más y nada menos. El tijeretazo es de 93M adicionales al valor de la compañía
Minoritarios: 36M, dato contable, sin más interpretación
Al final, y después de cuatro años de mejora extraordinaria del negocio en todas sus facetas, el Banco de Sabadell llega a la conclusión en su informe de diciembre de 2025 que la empresa vale un 4% más de lo ue valía en el 2021.
Llegados a este punto hay dos interpretaciones. La primera y más simple es la de una gran torpeza por parte del Banco de Sabadell a la hora de emitir el informe, y de Grupo San José por no enmendar algunas de las hipótesis en las que se basa. La segunda implica una determinación clara de que la única casa de análisis que sigue el valor de forma profesional no refleje ningún incremento valorativo significativo, y que el valor oficial siga anclado en los 10€. Y es que a muy pocas de las piezas tomadas por separado se les podría asignar una explicación razonable, pero es que vistas juntas, todas apuntan en la misma dirección: mantener el valor plano. ¿Cómo? Bajando multiplicadores, errores de cuantificación de EBITDA en la construcción, descuentos disparatados a la hora de valorar activos inmobiliarios, incorporando provisiones sin justificación alguna que ni siquiera aparecen en contabilidad, o datos no actualizados en la deuda financiera neta. Y todos en el mismo sentido.
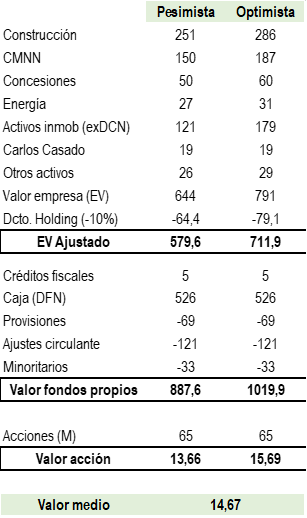
Vamos a confiar que se trate de la primera, y que en una próxima valoración puedan corregirse algunas de esas deficiencias. De cualquier forma, y sin grandes cambios sobre las hipótesis planteadas por el departamento de análisis del Sabadell, incluyendo reducción de multiplicadores, y en función a las últimas cuentas presentadas, sería muy difícil justificar precios por debajo de los 14-15€. Yo al menos no he podido:
#3326
Re: Comparativa valoración GSJ 201-2025
Conclusión: El. Mercado, por el motivo que sea, está infravalorando a GSJ. Yo confío en esos números y por lo tanto permaneceré en el valor .
 España