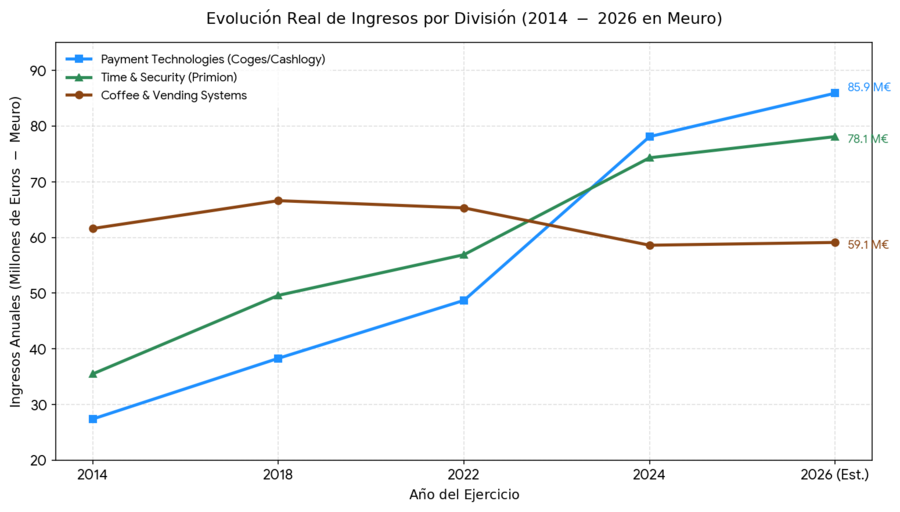
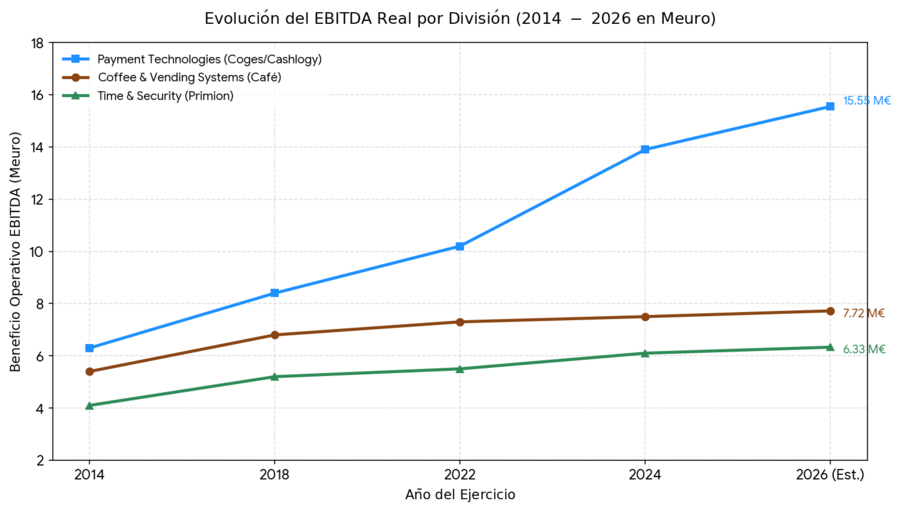
Reflejas con precisión el valor de los activos de Azkoyen, remarcando que la división de tecnología de pagos (Payment Technologies) es el activo clave de la compañía y que, por crecimiento y márgenes operativos, sustenta por sí sola casi la totalidad de la valoración de la oferta de Ohmnia.
Adjunto los datos históricos de evolución de ingresos y EBITDA por división (2014-2026 est.). Estos gráficos permiten visualizar, como bien indicas, la utilidad de aplicar una valoración por partes para reflejar el peso de cada línea de negocio: Payment Technologies no solo lidera en facturación con una estimación de 85,9 M€ para 2026, sino que se ha consolidado como el principal motor del grupo al aportar 15,55 M€ de EBITDA, cifra que duplica los beneficios operativos de las divisiones tradicionales de café y seguridad:
Sin embargo, la viabilidad de una contra-OPA articulada por un fondo de capital riesgo en alianza con el Banco Santander o la familia Masaveu choca con los hechos oficiales del mercado, empezando porque el hecho relevante remitido a la CNMV ya califica la oferta actual de manera formal como 'amistosa'. Esta postura oficial del Consejo de Administración reduce la probabilidad de que los propios accionistas de referencia busquen activar un proceso competitivo alternativo.
Además, el propio comportamiento de la cotización suele ser el indicador más fiable ante expectativas de una pugna por el control, y en este caso, tras el anuncio de la operación, el precio de la acción se ajustó a la baja desde los 11,40 euros previos hasta converger en el entorno de los 10,15 euros, alineándose de forma muy estrecha con los 10 euros fijados por el oferente.
Por lo tanto, aunque el cálculo teórico de 13,30 euros por acción es muy correcto desde la perspectiva del valor fundamental de los activos, la realidad corporativa apunta a una consolidación del acuerdo actual, dejando como principal variable a supervisar por el accionista minoritario el criterio que aplique la CNMV respecto a la validación del "precio equitativo" debido a la prima negativa planteada sobre las cotizaciones previas.
Los datos del primer semestre han sido bastante malos, la ejecutiva se ha repartido 750.000€ de bonus por incentivos "de corto plazo", la contratación por parte del Consejo de Administración de Azkoyen de una entidad especializada "neutral" que justifique como "razonable" un valor de 10€/ acción ante la CNMV es lo más sencillo del mundo (apuesto a que ya está preparado en este instante un informe en tal sentido)...
Hay que tener en cuenta que Azkoyen ha cotizado e los 5/7€ mucho tiempo. Ahora tenemos el sesgo de verla en los 13/14 recientemente, pero no olvidemos el efecto del dividendo extraordinario que venía en camino y sobre todo, la especulación creada por los movimientos corporativos que parecían anticipar algo gordo en ciernes.
Todo esto ya nos suena de otras veces. Se está cocinando todo para luego justificar documentalmente lo que interesa al opante y a los vendedores que han pactado la operación.
A nivel cotización, nos espera una línea recta con un precio "fijo" en las cercanías de los 10€, hasta que se vayan presentando autorizaciones, folletos etc. Después se cerrará la opa con, pongamos un 55-65% de aceptación, Ohmnia ejecutará una fusión inversa permaneciendo la ficha bursátil a nombre de Azkoyen, que será una empresa homónima pero distinta. La cotización caerá entonces (como siempre sucede cuando mezclas un vino de mucha calidad con otro de menor categoría) hasta que se pueda ver con hechos como queda la nueva empresa resultante: sus negocios, su endeudamiento, su potencial crecimiento, las interferencias políticas y, por supuesto, el estilo y la asignación de capitales de la nueva gerencia al mando.
Comparto totalmente tu previsión sobre el desenlace del proceso regulatorio y corporativo. Tal como señalas, la evolución de la cotización tiende a describir una línea recta en el entorno de los 10 euros mientras concluyen los trámites administrativos de la CNMV, abriendo la puerta a esa posterior fusión inversa donde Ohmnia asumirá el control efectivo de la empresa.
Respecto al sesgo de anclaje que mencionas, considero que el mercado suele incurrir en el error de evaluar los negocios mirando el retrovisor de sus precios históricos. Que Azkoyen cotizara a 5 o 7 euros en el pasado respondía a una realidad operativa estructural muy distinta. El crecimiento orgánico y la expansión de márgenes de la división de Payment Technologies han transformado cualitativamente los fundamentales del grupo, justificando por sí solos una valoración por partes muy superior. No obstante, la práctica corporativa demuestra que la emisión de un informe de conveniencia encargado por el Consejo es un formalismo sencillo, que de hecho ya debe estar preparado, para validar que el precio de 10 euros es razonable ante el regulador.
Tu metáfora sobre la mezcla de un vino de mucha calidad con otro de menor categoría es muy acertada. Para el accionista minoritario que decida no acudir, el riesgo radica en pasar de ser copropietario de una gran máquina de generar caja, a formar parte de un grupo cuyos planes de crecimiento, endeudamiento y gestión son una total incógnita.
Al final, los incentivos mandan. Los mayoritarios ya han asegurado su liquidez en bloque gracias al dividendo extraordinario de un euro y a la propia oferta. Al accionista de a pie le queda la decisión de aceptar un precio insuficiente o asumir la incertidumbre de la nueva empresa resultante.
He comprado en 10 euros, el riesgo es mínimo y pueden surgir otras OPAs, subirla algo para maquillarla o un reparto de dividendo extraordinario por resultados 2026 previos, lo veo factible. Para tenerlo en renta fija solo unos meses -lo que se puede cobrar- es una opción a considerar, lo prefiero.
No tengo tan claro, no haya sido levantar la liebre que alguien tirara la primera piedra para un proceso de OPAs, hay mucho dinero deseando entrar en empresas de este tipo con esas cualidades, es bestial los Private el capital que tienen mirando, todos interesados en colocar
Es un enfoque de arbitraje muy interesante el que planteas, y desde luego, comprar a 10 euros minimiza el riesgo de caída al tener el suelo de la oferta actual. Mirarlo como un sustituto temporal de la renta fija tiene su lógica si lo que buscas es aparcar liquidez con un riesgo latente muy acotado.
Sin embargo, aplicando un poco de perspectiva sobre las variables que mencionas, veo algunos matices a considerar:
El coste de oportunidad temporal: Tratar esto como renta fija exige calcular el factor tiempo. Si la CNMV dilata las autorizaciones, folletos y plazos de aceptación durante bastantes meses, la rentabilidad anualizada de rascar esos céntimos puede terminar siendo inferior a la de otros activos líquidos sin riesgo regulatorio.
La probabilidad de una contra-OPA: Aunque es cierto que hay muchísimo capital privado (Private Equity) buscando activos con las cualidades de Azkoyen, el hecho de que el Consejo ya haya calificado la oferta formalmente como "amistosa" y esté pactada con los núcleos duros de control reduce drásticamente las posibilidades de que un tercero rompa la baraja. Las guerras de OPAs suelen nacer de situaciones hostiles o consejos enfrentados.
El ajuste de dividendos: Sobre la opción de un dividendo extraordinario por los resultados de 2026, hay que tener en cuenta que los contratos de OPA suelen incluir cláusulas de ajuste. Si la empresa reparte caja antes de liquidar la operación, el precio de la oferta se suele descontar en la misma cuantía, por lo que el efecto neto para el minoritario se queda igual.
Donde sí veo el verdadero margen de seguridad de tu estrategia es en una posible revisión del "precio equitativo" por parte de la CNMV, obligando a Ohmnia a maquillar el precio un poco al alza debido a la prima negativa respecto a las cotizaciones previas.
Sobre el trasfondo político que menciona la prensa navarra, es un debate histórico muy comprensible. Pese a ello, la experiencia me demuestra que el plano político y el financiero rara vez se alinean en estos casos; al final, las apelaciones al arraigo regional (foral) no bastan si no hay un competidor privado dispuesto a poner más dinero sobre la mesa, algo inviable con los mayoritarios ya comprometidos en el acuerdo actual.
Un cordial saludo!
#487
Re: Azkoyen (AZK) despierta
Todo lo que comentas también lo pienso yo. De la CNMV no espero mucho, salvo que haya habido o vaya a haber reclamaciones por el precio por parte de instituciones. fondos, etc. que no están en el Consejo; que espero solucionen con el "experto independiente" y una subida de un 3% en el precio por decir algo; es lo que suele suceder en estos casos. En favor de la posibilidad que pienso, se han debido de hacer más de 300.000 acciones entre 10 y 10,10, y unas 60.000 más esperando a esos precios (no parece sea de manos débiles).
Opa amistosa, ¿supone no estar dispuesto a escuchar precios más elevados?, ¿qué interés tienen en vender tan barato?... hay mucho que rascar e irá saliendo los intereses políticos y "amigos" en esta ocasión. Atentos a las cloacas de la Lehendakaritza.
Un trasfondo político complejo lo de Hamlyn, pero creo que no debemos confundir el ruido corporativo con los números reales de Azkoyen.
Te dejo mi lectura de los puntos que mencionas:
El volumen de 300.000 acciones: No refleja un interés especulativo por una contra-OPA. Es el comportamiento típico de los fondos de arbitraje (merger arbitrage). Compran a 10,05 € asumiendo un riesgo mínimo porque estiman que la CNMV no validará la prima negativa actual y obligará a Ohmnia a mejorar levemente el "precio equitativo". Es una apuesta regulatoria con el suelo protegido.
¿Por qué venden a ese precio?: Por una cuestión de liquidez de bloque. Para el núcleo duro, una OPA amistosa es la única vía para desinvertir un paquete gigante en una empresa de baja liquidez sin desplomar la cotización en el mercado abierto. Tras haber cobrado además el dividendo extraordinario de 1 €, prefieren monetizar su posición en bloque a 10 € antes que asumir el coste de oportunidad de esperar el valor intrínseco teórico (los 13,30 €).
La conexión Hamlyn: Es un tema de relevancia mediática regional, pero Hamlyn no altera los balances de Azkoyen. Ohmnia ejecuta una operación estratégica respaldada por el ecosistema financiero vasco para adquirir un negocio con una excelente generación de flujo de caja libre. Sus fundamentales siguen intactos.
Al minoritario le queda lo de siempre: esperar que la CNMV ajuste ese precio equitativo o aceptar la oferta antes de quedar expuesto a una posterior fusión inversa.