por Solrac · 509 comentarios
Dineroporuntubo Me da la sensación que está todo masticado como para una subida de la OPA “amistosa”.O se marca un Barón de Ley 2.0. (apenas subió un 3%) o está el pescado vendido Caprice Los tentáculos político-empresariales del PNV y Jainaga.https://diario.infoperiodistas.info/kutxabank-se-ata-otra-vez-a-jainaga-ahora-en-la-opa-sobre-azkoyen/ España
Acceder
Cotización de Azkoyen (AZK) hoy en tiempo real
- Precio
- 10,10 EUR
- Variación
- 0,00%
- Volumen
- 5.416
- Cap. mercado
- 250 millones
- Rango día
- 10,10 EUR — 10,20 EUR
- Rango 52 sem
- 8,14 EUR — 14,95 EUR
- Apertura
- 10,20 EUR
- Cierre ant.
- 10,10 EUR
Datos a fecha 26/10/26 10:37
Valoración
PER 12,25×
Veces que el beneficio anual por acción está contenido en el precio de AZK.
Gráfico de cotización de Azkoyen (AZK)
- Precio actual
- 10,1
- Variación día
- 0,00%
A 26 de octubre de 2026, las acciones de Azkoyen (AZK) cotizan a 10,10 €, con una variación del 0,00% respecto al cierre anterior (10,10 €). Su capitalización de mercado es de 247.545.478 €. En la sesión ha marcado un mínimo de 10,10 € y un máximo de 10,20 €.
Análisis fundamental y estadísticas clave de Azkoyen
Ficha de Azkoyen (AZK)
| Ticker | AZK |
|---|---|
| ISIN | ES0112458312 |
| Sector | Industria |
| Industria | Business Equipment & Supplies |
| Mercado | Mercado Continuo |
| Capitalización | 247.545.478 € |
| Beta | 0,29 |
| Último dividendo | 1,0000 € |
| Sitio web | https://www.azkoyen.com |
| CEO | Juan Jesus Landa |
| Fecha de IPO | 03/01/2000 |
| País | ES |
| Dirección | Avda. San Silvestre, s/n, Peralta, NA, 31350 |
| Volumen | 5.416 |
Azkoyen es un negocio industrial diversificado con una posición financiera holgada y rentabilidad moderada, aunque su crecimiento de beneficios se ha debilitado en el último ejercicio.
Valoración: justa
Azkoyen es un negocio maduro, generador de caja y con estructura de capital estable, por lo que el DCF es el lente más apropiado: el modelo arroja un valor intrínseco de 23,27, muy superior al número de Graham (9,35) y al PER/FCF de 14,1×, lo que sugiere que el mercado descuenta razonablemente su capacidad de generar caja a largo plazo. Los múltiplos relativos no son concluyentes (el PER descuenta ligeramente al sector) y la valoración por dividendo es secundaria. La caída del EPS reciente introduce incertidumbre, pero el DCF captura mejor la estabilidad del modelo de negocio.
- Salud financiera solida
- Apalancamiento caja_neta
- Retorno sobre capital medio
- Crecimiento moderado
Negocio
Azkoyen fabrica y comercializa máquinas expendedoras, sistemas de pago y soluciones de control de acceso y seguridad. Opera a través de tres segmentos (Café y Vending, Tecnologías de Pago, y Tiempo y Seguridad) con presencia en España e internacionalmente.
Análisis
La compañía muestra una salud financiera sólida, con un ratio de caja neta (deuda neta/EBITDA de -0,03) y un score de Piotroski de 8, lo que indica un balance robusto. Los retornos sobre el capital son moderados (ROIC del 12,59 % y ROE del 13,39 %), coherentes con un negocio industrial de margen neto ajustado (8,21 %). Sin embargo, el crecimiento de beneficios fue negativo en el último año (caída del EPS del -6,58 %), lastrando la valoración en términos de beneficios actuales, aunque el flujo de caja libre (PER/FCF de 14,1) y el múltiplo EV/EBITDA (9,3) ofrecen una lectura más favorable. La valoración por descuento de flujos de caja apunta a un valor intrínseco de 23,27, muy por encima del número de Graham (9,35), lo que sugiere que el mercado descuenta cierta capacidad de generación de caja futura, aunque las perspectivas de crecimiento son moderadas.
Fortalezas
- Balance financiero extremadamente conservador con caja neta Deuda neta/EBITDA -0,03×
- Calidad de beneficios y solvencia respaldada por alta puntuación en Piotroski y Altman Z Piotroski 8 y Altman Z 5,95
- Generación de caja libre suficiente para respaldar un dividendo sostenible Rentabilidad por dividendo 2,78 % y pay-out 54,13 %
Riesgos
- Crecimiento de beneficios negativo en el último año a pesar del aumento de ingresos Crecimiento del EPS -6,58 %
- Margen neto ajustado y relativamente bajo para el sector industrial Margen neto 8,21 %
- Valoración en múltiplos de beneficio históricos sin descuento frente al sector PER 19,44 vs sector 20,85 (descuento -6,76 %)
Catalizadores
- Resultados anuales 2025 (ejercicio fiscal cerrado en diciembre) 28 de feb
Falta el precio objetivo de los analistas y el desglose de ingresos por región, lo que limita la comparación con el consenso de mercado.
Cuánto supone invertir en Azkoyen
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Azkoyen.
- Acciones completas
- 99
- Valor de las acciones
- 999,90 €
- Efectivo no invertido
- 0,10 €
Dividendo bruto anual estimado
44,20 €

Promocionado
Compra AZK con DEGIRO

Promocionado
Compra AZK con Trade Republic

Promocionado
Compra AZK con Renta 4
Estimación al precio actual de Azkoyen, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Azkoyen
547 comentarios en total · 8 hilos
por javivi3 · 13 comentarios
javivi3 Creéis que ya ha cambiado la tendencia? Es la que estoy en una empresa que en lo fundamental solo hay buenas noticias o ninguna , pero que la he pillado arriba de la cresta ,y no se como actuar , es nuevo para mi , po... Alejandro Moscardo Si que parece un cambio de tendencia aunque creo que la empresa sigue por el buen camino y que en el largo plazo seguirá la tendencia alcista. Respecto al tema de la liquidez si que te podría suponer un problema si qu...Últimas noticias y análisis de expertos sobre Azkoyen
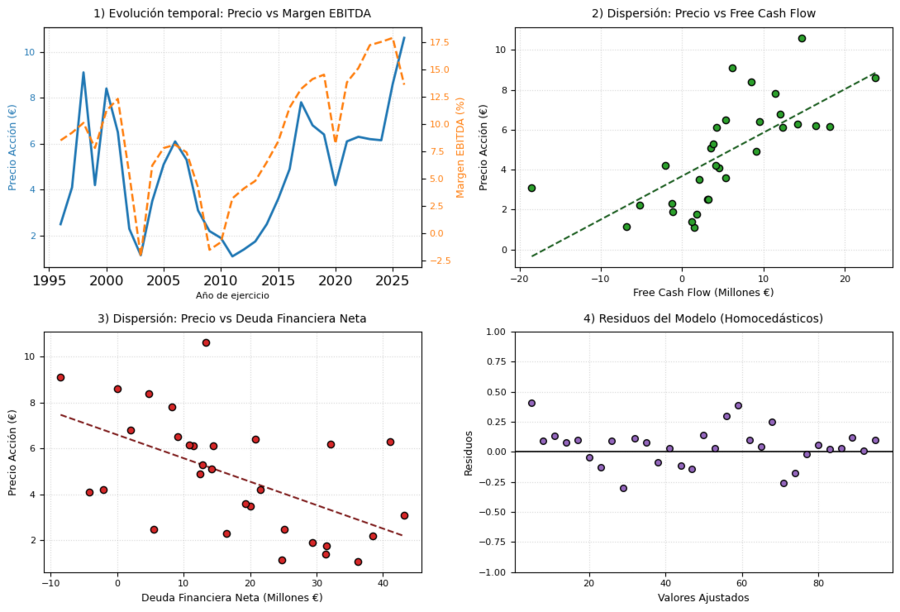
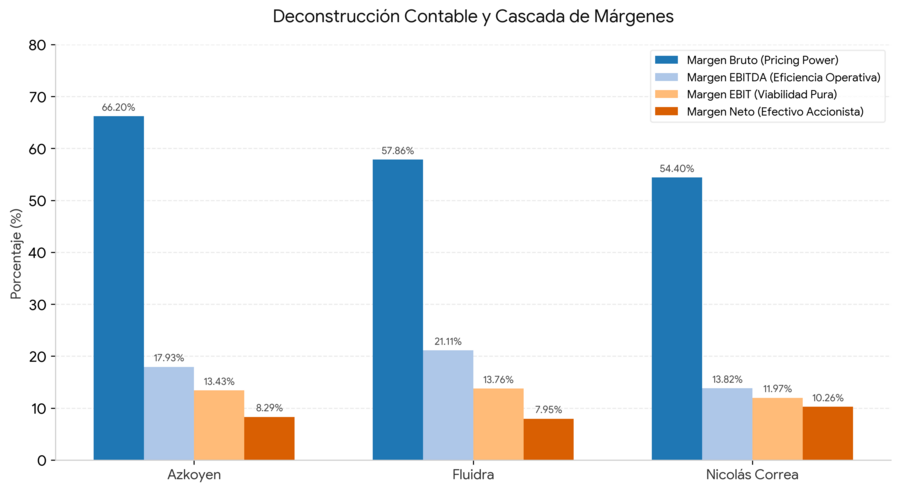

Análisis financiero de Azkoyen
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Azkoyen
- PER
- 12,25
- Ratio de Solvencia
- 0,37
- Deuda/EBITDA
- -0,02
- EV/FCF
- 8,85
- EV/EBITDA
- 5,63
- Beneficio Neto por Acción (BPA)
- 0,71
- MARGEN EBIT
- 13,37%
- FCF Margin
- 11,31%
- Rentabilidad por dividendo
- 4,42%
- ROIC
- 12,53%
- P/B
- 1,59
Ratios de valoración: PER, EV/EBITDA y métricas de Azkoyen
- PER
- 12,25
- EV/EBITDA
- 5,63
- EV/FCF
- 8,85
- Rentabilidad por dividendo
- 4,42%
- P/B
- 1,59
Márgenes de rentabilidad y Cash Flow de Azkoyen
- Margen de Beneficio Bruto
- 27,04%
- MARGEN EBIT
- 13,37%
- Margen EBITDA
- 17,78%
- Margen de Beneficio Neto
- 8,21%
- FCF Margin
- 11,31%
- ROIC
- 12,53%
- Margen operativo
- 13,37%
- ROA
- 8,40%
BPA, Dividendos y Valor Contable: Métricas por acción de Azkoyen
- Ingresos por Acción
- 8,66
- Beneficio Neto por Acción (BPA)
- 0,71
- Flujo de Efectivo Operativo por Acción
- 1,04
- Flujo de Efectivo Libre por Acción
- 0,98
- Valor Contable por Acción
- 5,51
- Caja por acción
- 0,81
- Rentabilidad por dividendo
- 4,42%
- Payout
- 54,13%
Solvencia y deuda: Análisis del balance de Azkoyen
- Deuda/Patrimonio
- 0,14
- Deuda/EBITDA
- -0,02
- Ratio de Solvencia
- 0,37
- Apalancamiento Financiero
- 1,55
- Cobertura de Intereses
- 21,84
- Deuda/Activos
- 0,09
- Deuda/Capital
- 0,12
Ratios de liquidez y Test Ácido: Capacidad de pago de Azkoyen
- Ratio Corriente
- 1,89
- Ratio Rápido
- 1,32
- Ratio de Efectivo
- 0,35
- Flujo de Efectivo Operativo/Ventas
- 12,04%
Otras acciones del sector Industria
Inditex
ITX.MC
56,98 €
+0,24 (0,42 %)
Con retrasoActualizado a las 14:20 CET
Endesa
ELE.MC

43,59 €
-0,11 (0,25 %)
Con retrasoActualizado a las 14:20 CET
Aena
AENA.MC
26,66 €
+0,16 (0,60 %)
Con retrasoActualizado a las 14:20 CET
Commerzbank
CBK.DE
37,11 €
+0,84 (2,32 %)
Con retrasoActualizado a las 14:20 CET
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Azkoyen en 2026: Preguntas frecuentes
¿Qué es Azkoyen y a qué se dedica?
Azkoyen es una empresa cotizada en bolsa desde 2000. Pertenece al sector Industria y cotiza en Bolsa de Madrid. Su consejero delegado es Juan Jesus Landa.
¿Cuál es el precio de las acciones de Azkoyen (AZK) hoy?
Las acciones de Azkoyen (AZK) cotizan hoy a 10,10 €, con una variación del 0,00% respecto al cierre anterior (10,10 €).
¿En qué bolsa cotiza Azkoyen y cuál es su ticker?
Las acciones de Azkoyen cotizan en Bolsa de Madrid bajo el símbolo "AZK", en EUR.
¿Paga Azkoyen dividendos y cuál fue el último?
Sí, Azkoyen reparte dividendos a sus accionistas. El último dividendo fue de 1,0000 € por acción. La rentabilidad por dividendo actual es del 4,42%.
¿Cuándo paga el próximo dividendo Azkoyen?
Azkoyen reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Azkoyen?
La capitalización de mercado de Azkoyen es 246.326.042 €.
¿Cómo comprar acciones de Azkoyen?
Para comprar acciones de Azkoyen necesitas una cuenta en un bróker regulado con acceso a Bolsa de Madrid. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Azkoyen?
En el foro de Azkoyen en Rankia encontrarás 547 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.