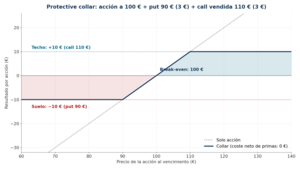
Cinco estrategias con opciones cubren los primeros pasos de cualquier inversor: covered call, protective put, bull call spread, bear put spread y protective collar. Con una acción a 100 €, cada una dibuja un perfil distinto de riesgo y beneficio: aquí verás cómo se construyen, sus break-even y pérdidas máximas con ejemplos verificados, y cuál encaja con cada visión del mercado.

En este artículo explicaremos qué son y cómo funcionan las opciones E-Mini SP500, uno de los derivados más exitosos de los últimos años debido a su mayor facilidad de negociación por sus requisitos más laxos. ¿Qué es el SP 500?El S&P 500 es un índice bursátil de las 500 empresas más...

Las griegas no son números fijos: una call ATM a 7 días duplica la Gamma y la Theta de la misma call a 30 días, mientras su Vega se reduce a la mitad. Esta guía muestra cómo evolucionan Delta, Gamma, Theta y Vega según el strike, el moneyness y el vencimiento, con tablas teóricas verificadas, la idea de superficie de griegas y los errores más comunes al interpretarlas.

Las griegas —Delta, Gamma, Theta, Vega y Rho— miden cuánto cambia el precio de una opción cuando cambian el subyacente, el tiempo, la volatilidad implícita o los tipos. Aquí verás qué significa cada una con ejemplos sobre un subyacente a 100 €, por qué Delta no es exactamente una probabilidad, cómo se agregan en una estrategia y cómo usarlas para gestionar el riesgo.

Un straddle combina una call y una put con el mismo strike y vencimiento. El comprado solo gana si el movimiento supera la prima total: con strike 100 € y prima de 11 €, por encima de 111 € o por debajo de 89 €. El vendido ingresa esa prima a cambio de un riesgo muy elevado.

El moneyness clasifica las opciones según la relación entre el precio del subyacente y el strike: ITM (con valor intrínseco), ATM (en el dinero) y OTM (sin él). La distinción clave que evita disgustos: estar dentro del dinero no significa estar ganando dinero — el beneficio depende también de la prima que pagaste.

Las opciones barrera son opciones exóticas cuyo derecho se activa (knock-in) o se extingue (knock-out) si el subyacente toca un nivel durante la vida del contrato. Su rasgo definitorio es la dependencia de trayectoria: dos caminos que acaban en el mismo precio pueden dar resultados opuestos. Tipos, rebates, doble barrera y cómo funcionan las Barrera de IG.
")
La prima de una opción no la fija una fórmula: la negocia el mercado, y los modelos como Black-Scholes solo estiman un valor teórico. Valor intrínseco y extrínseco, los seis factores que mueven la prima, la volatilidad implícita como verdadera incógnita, smile y skew, y qué hace que una opción esté cara o barata.

Una posición delta neutral tiene exposición direccional aproximadamente nula solo para movimientos pequeños y en un instante dado: gamma la deshace en cuanto el mercado se mueve. Qué es la delta, cómo se calcula la de una cartera, delta hedging, gamma scalping, cono y cuna, y por qué delta cero no es riesgo cero.

El Put Credit Spread consiste en vender una put y comprar otra de strike inferior como seguro: cobras una prima neta y tu pérdida máxima queda fijada de antemano (diferencia de strikes menos prima). Ejemplo completo, tabla de resultados, ratio riesgo/recompensa real y gestión de la posición.

La Wheel Strategy combina venta de puts cash-secured y calls cubiertas: un perfil de riesgo similar a tener la acción, a cambio de primas y de ceder parte del upside. Ejemplo numérico completo, selección de strike y vencimiento, rolling, riesgos reales y errores frecuentes.

Así opera el “Collar” de JPMorgan: la mega-cobertura de opciones que cada trimestre inyecta miles de millones, sujeta al S&P 500 y revela un manual de defensa (y ataque) para traders inquietos.

¿Crees que el mercado se quedará quieto, pero quieres que tu dinero siga en movimiento? Con un calendar spread conviertes tiempo y volatilidad en rentabilidad. Descubre la estrategia que gana cuando el precio parece dormido.

¿Cómo aprovecharte de un movimiento moderadamente bajista esperado en el precio? Te presento la estrategia de opciones ratio put spread. No solo te permitirá obtener beneficios, sino que el hecho de poder ajustarla a necesidad, la hace todavía mucho más atractiva

En este artículo introducimos dos de las estrategias que mejor promedian la relación coste-riesgo dentro del trading con opciones: el credit spread y el debit spread. Aprenderemos que son, para qué sirve y como se hacen con ejemplos incluidos.

¿Sabías que puedes especular sobre activos de renta fija sin necesidad de comprar el activo real, solo en base a los mmovimientos futuros esperados? Hoy vengo a hablarte de las opciones sobre bonos, como se usan de forma práctica y que funcionalidad tienen. ¡Descúbrelo aquí!

¿Qué hacer cuando en una acción crees que va a haber una sacudida bajista, pero no estas segur del todo? Os presentamos la estrategia de opciones Put Debit Spread, una forma de aprovecharte de la caída del mercado, sin aportar mucho capital, y limitando tu riesgo.