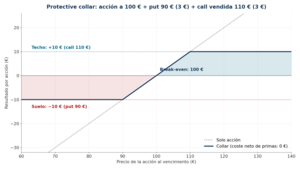
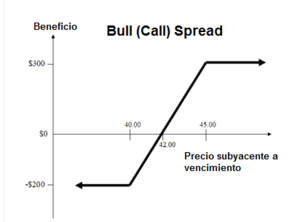
Cinco estrategias con opciones cubren los primeros pasos de cualquier inversor: covered call, protective put, bull call spread, bear put spread y protective collar. Con una acción a 100 €, cada una dibuja un perfil distinto de riesgo y beneficio: aquí verás cómo se construyen, sus break-even y pérdidas máximas con ejemplos verificados, y cuál encaja con cada visión del mercado.

En este artículo explicaremos qué son y cómo funcionan las opciones E-Mini SP500, uno de los derivados más exitosos de los últimos años debido a su mayor facilidad de negociación por sus requisitos más laxos. ¿Qué es el SP 500?El S&P 500 es un índice bursátil de las 500 empresas más...

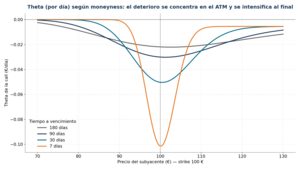
Las griegas no son números fijos: una call ATM a 7 días duplica la Gamma y la Theta de la misma call a 30 días, mientras su Vega se reduce a la mitad. Esta guía muestra cómo evolucionan Delta, Gamma, Theta y Vega según el strike, el moneyness y el vencimiento, con tablas teóricas verificadas, la idea de superficie de griegas y los errores más comunes al interpretarlas.

Las griegas —Delta, Gamma, Theta, Vega y Rho— miden cuánto cambia el precio de una opción cuando cambian el subyacente, el tiempo, la volatilidad implícita o los tipos. Aquí verás qué significa cada una con ejemplos sobre un subyacente a 100 €, por qué Delta no es exactamente una probabilidad, cómo se agregan en una estrategia y cómo usarlas para gestionar el riesgo.

El moneyness clasifica las opciones según la relación entre el precio del subyacente y el strike: ITM (con valor intrínseco), ATM (en el dinero) y OTM (sin él). La distinción clave que evita disgustos: estar dentro del dinero no significa estar ganando dinero — el beneficio depende también de la prima que pagaste.
")
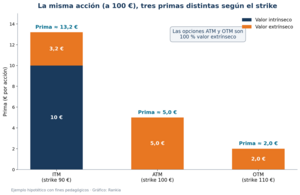
La prima de una opción no la fija una fórmula: la negocia el mercado, y los modelos como Black-Scholes solo estiman un valor teórico. Valor intrínseco y extrínseco, los seis factores que mueven la prima, la volatilidad implícita como verdadera incógnita, smile y skew, y qué hace que una opción esté cara o barata.

Una posición delta neutral tiene exposición direccional aproximadamente nula solo para movimientos pequeños y en un instante dado: gamma la deshace en cuanto el mercado se mueve. Qué es la delta, cómo se calcula la de una cartera, delta hedging, gamma scalping, cono y cuna, y por qué delta cero no es riesgo cero.
Las opciones son derivados financieros en los que el precio (prima) depende del precio del activo subyacente. Originalmente las opciones fueron creadas para la cobertura y tanto la call cubierta como la put protectora pretenden proteger la posición tomada en el activo subyacente.

Las opciones y los futuros son derivados financieros que pueden tener un elevado apalancamiento. Debido a ello conviene tener presente que son, así como las diferencias entre los dos. También vamos a ver un ejemplo real para ver la diferencia entre una opción y un futuro.

Con el aumento de popularidad de los mercados de futuros, cada vez más traders centran su atención en las opciones sobre futuros. En este artículo presentaré los atributos básicos de estos productos derivados y enseñaré algunas características que las distinguen de las opciones sobre acciones.

El money management tiene una influencia enorme en las rentabilidades a largo plazo. La misma operativa puede salir exitosa o fracasada, simplemente por la forma cómo uno gestione su dinero. En este artículo presentaremos unos ejemplos que reflejan la importancia de la gestión de dinero.

Si eres un inversor o trader que opera los ETF’s americanos como el SPY (S&P500), el QQQ (Nasdaq 100) o el EEM (Emergentes), ya sabrás que debido a la entrada en vigor de la nueva directiva Mifid II, ya no es posible que un particular opere dichos productos.

Una de las dificultades más grandes cuando comenzamos a estudiar las opciones es que casi toda la bibliografía de calidad se encuentra en inglés y las opciones tienen un vocabulario específico para este tipo de activos, por lo que resulta importante conocer el significado de cada uno de los términos utilizados.

Las opciones son el derivado financiero más versátil con diferencia, tal y como ya hemos explicado en el post ¿Qué es una opción y para qué sirve? (es recomendable leerlo para empezar a entender las opciones). Pero también es un producto complejo de valorar y que al principio puede ser costos de entender.

En el siguiente post voy a explicar una estrategia con opciones muy común llamada "Short Butterfly". Veremos qué significa, como realizarla, en qué condiciones desarrollarla y pondré ciertos ejemplos basándome en un graficador de opciones con datos reales extraídos de la plataforma de iBroker para opciones. Short Butterfly, ¿qué es?

El Bear Spread, al igual que la versión Bull, se forma con dos opciones call o dos opciones put, una de ellas comprada, otra vendida y ambas con misma fecha de vencimiento. Cuando se opera una Bear Spread se tiene una expectativa neutral-bajista, ya que nos beneficiaremos siempre y cuando el activo subyacente no alcance o sobrepase un determinado precio

En artículos anteriores ya vimos estrategias en las que nuestra estrategia con opciones se beneficiaba de que la cotización del subyacente se mantuviera estable o se disparase en cualquier dirección. En esas estrategias, las cunas y conos, lo que realmente importaba era si el subyacente se movía mucho o no, pero no la dirección que pudiera tomar