

Estrategias con opciones para empezar hay muchas, pero cinco concentran la mayoría de los primeros pasos de un inversor particular: covered call, protective put, bull call spread, bear put spread y protective collar. Con una acción a 100 €, cada una dibuja un perfil distinto: la covered call genera ingresos pero mantiene casi todo el riesgo de caída; la protective put pone un suelo a cambio de una prima; los dos spreads limitan pérdida y beneficio a la vez (por ejemplo, pérdida máxima de 4 € y beneficio máximo de 6 €); y el collar encierra el resultado entre un suelo y un techo.
La idea central que conviene interiorizar antes de elegir cualquiera de ellas: una estrategia con opciones transforma el perfil de riesgo y rentabilidad de una posición; no elimina el riesgo. Sirven para especular, generar ingresos, cubrir posiciones, limitar pérdidas o expresar una visión concreta sobre el mercado, y ninguna es mejor en cualquier escenario: la elección depende de tu visión, tu horizonte, la volatilidad, el capital y el objetivo de la operación.
👉 Pero antes, si quieres saber que son las opciones financieras de forma amplia, te dejo enlace al siguiente artículo: Trading con opciones - Guía para principiantes
¿Qué son las estrategias con opciones?
Una estrategia con opciones es una combinación de opciones (calls y puts, compradas o vendidas) —a veces junto con el propio activo subyacente— diseñada para construir un perfil concreto de riesgo y beneficio. Comprar una put junto a tus acciones transforma la posición en una con pérdida limitada; vender una call sobre ellas renuncia a parte de la subida a cambio de una prima; combinar opciones compradas y vendidas puede limitar simultáneamente el beneficio y la pérdida.
Este artículo funciona como punto de partida: explica la lógica de las cinco estrategias clásicas para principiantes con ejemplos sencillos sobre una acción a 100 €, y enlaza a las guías específicas de Rankia donde cada una se desarrolla en profundidad. Existen muchas más —straddle, strangle, iron condor, wheel, credit spreads— que encontrarás enlazadas más abajo, pero estas cinco cubren los cuatro escenarios básicos: generar ingresos, proteger, apostar por una subida moderada y apostar por una caída moderada.
Una advertencia antes de seguir: que una estrategia tenga una construcción sencilla no significa que sea adecuada para cualquier principiante. Antes de operar con dinero real conviene dominar qué es la prima, el strike, el vencimiento, el valor temporal, la volatilidad, el ejercicio y la asignación, el multiplicador del contrato, las garantías y los costes. Si alguno de estos conceptos no te resulta familiar, empieza por la guía enlazada arriba.
¿Qué estrategia elegir según mi visión del mercado?
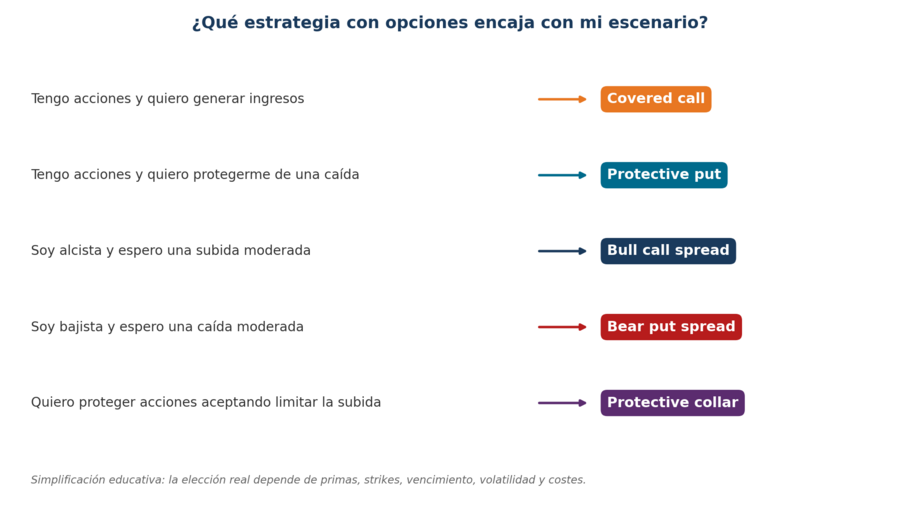
- Tengo acciones y quiero generar ingresos → Covered call
- Tengo acciones y quiero protegerme frente a una caída → Protective put
- Soy alcista y espero una subida moderada → Bull call spread
- Soy bajista y espero una caída moderada → Bear put spread
- Tengo acciones, quiero protección y acepto limitar la subida → Protective collar
Esta clasificación es una simplificación educativa para orientarte, no una recomendación de inversión: la elección real depende de las primas que cotice el mercado, de los strikes y vencimientos disponibles, de la volatilidad implícita y de los costes de tu bróker. La tabla siguiente resume las cinco de un vistazo:
Estrategia |
Visión |
Construcción |
Riesgo |
Beneficio |
|---|---|---|---|---|
Covered call |
Neutral / alcista moderada |
Acción + venta de call |
Elevado (el de la acción, amortiguado solo por la prima) |
Limitado al alza (strike + prima) |
Protective put |
Alcista con protección |
Acción + compra de put |
Limitado por la put (suelo) |
Potencialmente elevado al alza, menos la prima |
Bull call spread |
Alcista moderada |
Compra call + venta call (strike superior) |
Limitado al coste neto |
Limitado (diferencia de strikes − coste) |
Bear put spread |
Bajista moderada |
Compra put + venta put (strike inferior) |
Limitado al coste neto |
Limitado (diferencia de strikes − coste) |
Protective collar |
Alcista con protección, aceptando techo |
Acción + compra put + venta call |
Limitado por la put |
Limitado por la call |
En todos los ejemplos que siguen usamos una acción que cotiza a 100 €, cifras hipotéticas y resultados por acción, sin comisiones. En la práctica, cada contrato de opciones suele controlar 100 acciones (el multiplicador), así que un resultado de −4 € por acción son −400 € por contrato. Comprueba siempre el multiplicador de tu mercado antes de operar.
1. Covered call o call cubierta
¿Cómo funciona?
Consiste en mantener el activo subyacente y vender una opción call sobre ese mismo activo. El número de acciones debe corresponderse con los contratos vendidos y su multiplicador: con el multiplicador habitual de 100, una call vendida por cada 100 acciones. Al vender la call ingresas la prima, y a cambio te obligas a vender tus acciones al strike si la opción termina ejercida.
Se utiliza con una visión neutral o moderadamente alcista, para generar ingresos adicionales sobre acciones que ya tienes en cartera y que estarías dispuesto a vender al precio del strike.
Ejemplo
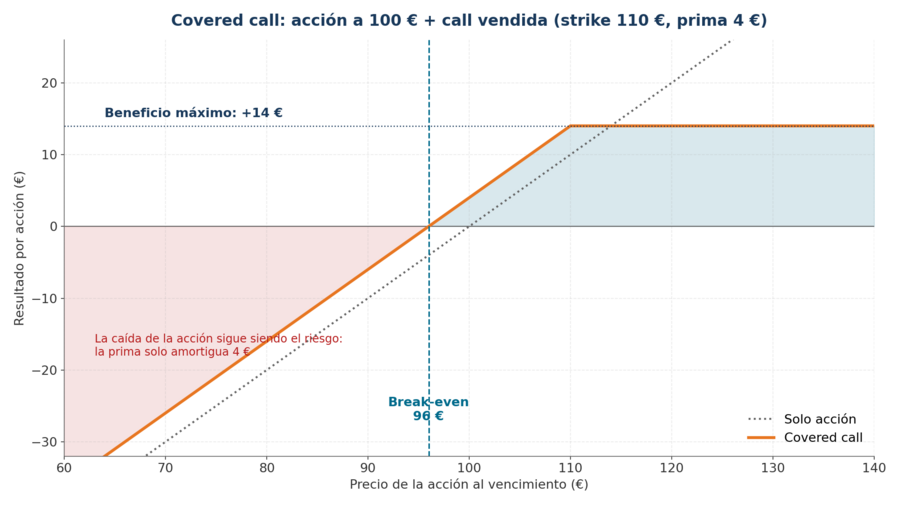
Tienes 100 acciones compradas a 100 € y vendes una call con strike 110 € cobrando una prima de 4 € por acción:
- Si la acción termina en 90 €: pierdes 10 € por acción con la acción y conservas los 4 € de prima. Resultado: −6 € por acción. La covered call no te ha protegido de la caída, solo la ha amortiguado.
- Si termina en 105 €: la call expira sin valor (105 < 110). Ganas 5 € con la acción y 4 € de prima: +9 € por acción.
- Si termina en 120 €: la call vendida vale 10 € y te asignan la venta a 110 €. Ganas 10 € con la acción hasta el strike más 4 € de prima: +14 € por acción, tu máximo. Todo lo que suba por encima de 110 € ya no es tuyo.
Beneficio máximo, pérdida máxima y break-even
- Beneficio máximo = (strike − precio de compra) + prima = (110 − 100) + 4 = +14 € por acción. Se alcanza con la acción en o por encima del strike.
- Pérdida máxima = precio de compra − prima = 100 − 4 = −96 € por acción en el caso extremo de que la acción cayera a cero. El riesgo principal sigue siendo la acción.
- Break-even = precio de compra − prima = 100 − 4 = 96 €.
El resultado exacto en la práctica depende del precio de compra real de tus acciones, de si hay ejercicio o asignación anticipada, de los dividendos y de los costes de la operativa.
El matiz que más se malinterpreta
Una covered call no es una estrategia de protección frente a una gran caída. La prima cobrada solo proporciona un colchón pequeño (4 € en el ejemplo): si la acción cae un 30 %, la pérdida es tuya casi entera. Quien busca protección real necesita una put comprada, no una call vendida. Este matiz —presentar la covered call como cobertura— es uno de los errores más repetidos en el material divulgativo sobre opciones.
¿Cuándo tiene sentido?
Cuando ya tienes las acciones, tu expectativa es lateral o de subida suave, y el strike es un precio al que venderías con gusto. Tienes el desarrollo completo, con la operativa sobre futuros y la gestión de la posición, en la guía de call cubierta y put protectora. Y no la confundas con la Wheel Strategy: la covered call parte de tener el subyacente, mientras que la wheel encadena venta de puts cash-secured y covered calls en un ciclo.
2. Protective put o put protectora
¿Cómo funciona?
Consiste en mantener el activo subyacente y comprar una opción put sobre él. La put te da derecho a vender al strike, de modo que actúa como un suelo bajo tu posición: por debajo del strike, la put compensa la caída de la acción. Cuando la posición en el subyacente y la put se abren a la vez, la estrategia se conoce también como married put.
Ejemplo
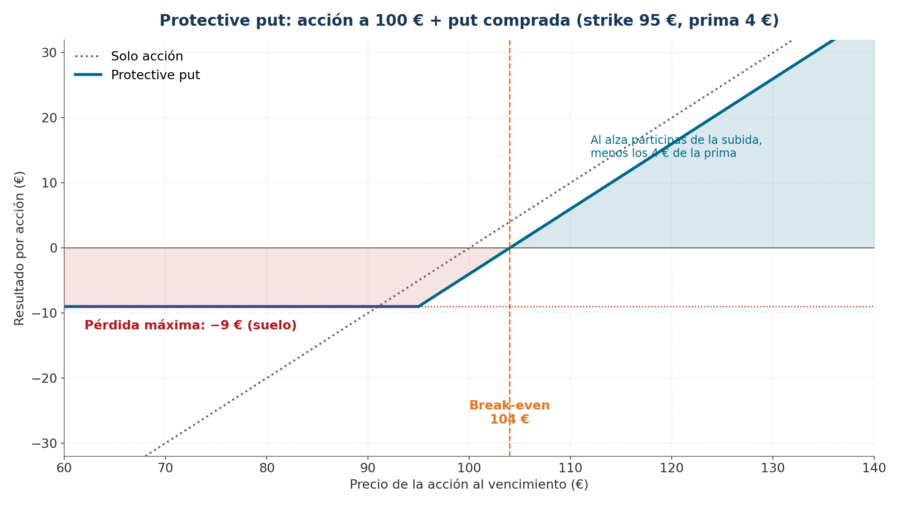
Tienes la acción a 100 € y compras una put con strike 95 € pagando una prima de 4 €:
- Si la acción sube, participas de toda la subida menos los 4 € de la prima: con la acción en 120 €, ganas 20 − 4 = +16 € por acción.
- Si la acción cae por debajo de 95 €, la put compensa la caída adicional: caiga a 80 € o a 60 €, tu pérdida queda fijada.
Beneficio máximo, pérdida máxima y break-even
- Pérdida máxima = (precio de compra − strike) + prima = (100 − 95) + 4 = −9 € por acción. Es el suelo, se ponga como se ponga el mercado.
- Beneficio: potencialmente elevado al alza, siempre restando la prima pagada.
- Break-even = precio de compra + prima = 100 + 4 = 104 €: la acción tiene que subir un 4 % solo para pagar el seguro.
El seguro tiene coste (y condiciones)
La analogía habitual es acertada: la protective put se parece a contratar un seguro sobre la posición. Pero como todo seguro, tiene letra: la prima puede ser cara —especialmente con volatilidad implícita alta—, la protección expira en el vencimiento y hay que renovarla, y el nivel del suelo depende del strike elegido: una put más cercana al precio protege más y cuesta más. Decir que "protege de cualquier caída" sin más es impreciso: protege por debajo del strike, durante la vida de la opción y a cambio de un coste recurrente que erosiona la rentabilidad si la caída nunca llega.
¿Cuándo tiene sentido?
Cuando quieres mantener una posición a medio plazo pero no puedes permitirte —financiera o psicológicamente— una caída fuerte: antes de un evento binario, para proteger plusvalías acumuladas sin vender, o en posiciones concentradas.
3. Bull call spread o call debit spread
¿Cómo funciona?
Se compra una call con un strike inferior y se vende otra call con un strike superior, sobre el mismo subyacente y con el mismo vencimiento. La prima cobrada por la call vendida abarata la comprada, a cambio de renunciar al beneficio por encima del strike superior. Es una estrategia de débito: pagas por abrirla, y ese pago es tu pérdida máxima. La tienes desarrollada con operativa real en la guía del call debit spread.
Ejemplo
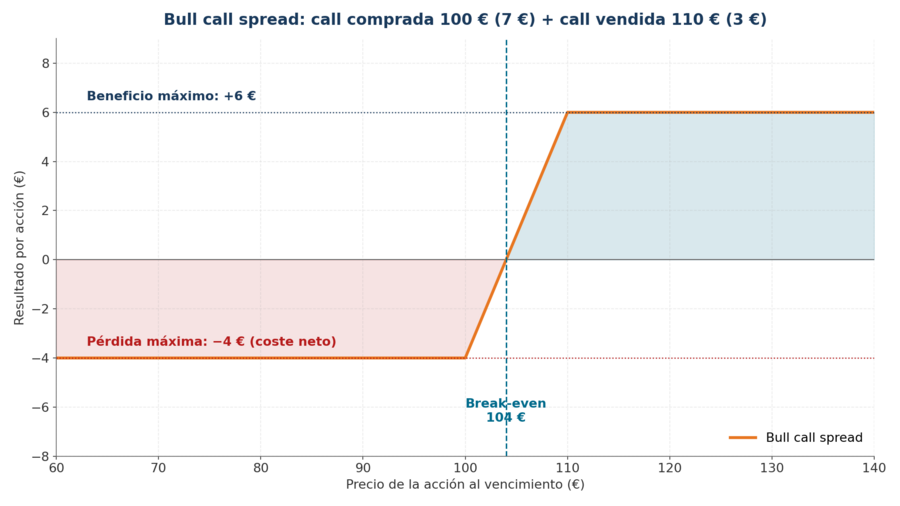
Con el subyacente a 100 €: compras la call de strike 100 pagando 7 € y vendes la call de strike 110 cobrando 3 €. Coste neto: 4 €.
- Pérdida máxima = coste neto = −4 €, si la acción termina en 100 € o por debajo.
- Beneficio máximo = diferencia de strikes − coste neto = (110 − 100) − 4 = +6 €, si termina en 110 € o por encima.
- Break-even = strike inferior + coste neto = 100 + 4 = 104 €.
Los cálculos son por unidad de subyacente y antes de costes: con multiplicador 100, la pérdida máxima serían 400 € y el beneficio máximo 600 € por spread.
¿Cuándo tiene sentido?
Cuando eres alcista pero esperas una subida moderada y con recorrido acotado: pagas menos que comprando la call sola y conoces de antemano el peor y el mejor escenario. No lo confundas con el call credit spread: aquel se abre cobrando prima (crédito) con expectativa lateral-bajista; el bull call spread se abre pagando (débito) con expectativa alcista. Son estructuras espejo y confundirlas invierte por completo la apuesta.
4. Bear put spread o put debit spread
¿Cómo funciona?
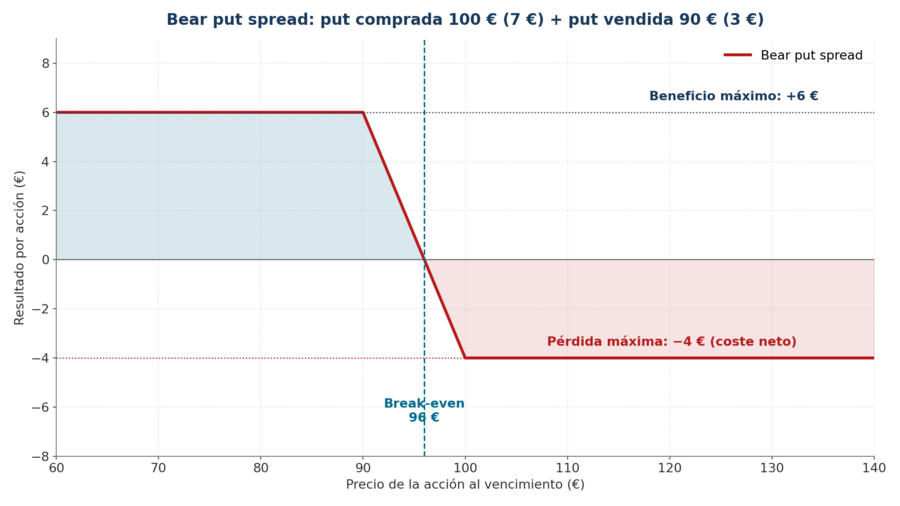
Es la imagen especular del anterior para visiones bajistas: se compra una put con un strike superior y se vende otra put con un strike inferior, mismo subyacente y vencimiento. La put vendida abarata la comprada a cambio de limitar el beneficio por debajo del strike inferior. También es una estrategia de débito. La guía específica del put debit spread la desarrolla paso a paso.
Ejemplo
Con el subyacente a 100 €: compras la put de strike 100 pagando 7 € y vendes la put de strike 90 cobrando 3 €. Coste neto: 4 €.
- Pérdida máxima = coste neto = −4 €, si la acción termina en 100 € o por encima.
- Beneficio máximo = diferencia de strikes − coste neto = (100 − 90) − 4 = +6 €, si termina en 90 € o por debajo.
- Break-even = strike superior − coste neto = 100 − 4 = 96 €.
¿Cuándo tiene sentido?
Cuando esperas una caída moderada y quieres expresarla con riesgo cerrado desde el primer día, sin la exposición ilimitada de vender el subyacente en corto. Su gemelo de crédito es el put credit spread, que se abre cobrando prima con expectativa lateral-alcista: de nuevo, estructuras opuestas con nombres parecidos.
👉 Y por cierto, ya que hemos visto tanto la estrategia larga, como la corta, te dejo con el siguiente artículo introductoria hacia el trading con el spread de las opciones: Credit spread vs debit spread - diferencias y ejemplos.
5. Protective collar
¿Cómo funciona?
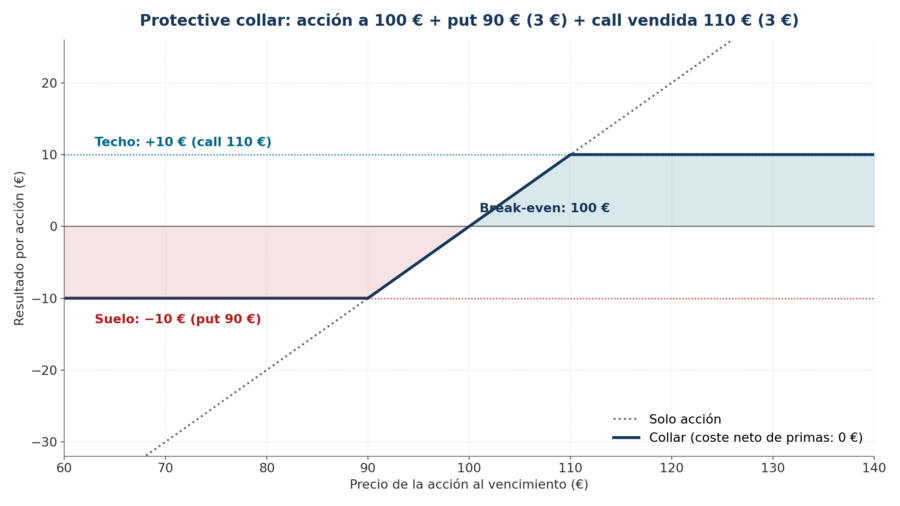
El collar combina tres patas: posición larga en el subyacente + compra de una put por debajo del precio actual + venta de una call por encima. La put pone el suelo; la call vendida financia total o parcialmente esa put a cambio de poner un techo a la subida. Suele usarse para proteger plusvalías acumuladas sin vender las acciones.
Ejemplo
Con la acción a 100 €: compras la put de strike 90 pagando 3 € y vendes la call de strike 110 cobrando 3 €. Coste neto de las primas: 0 €.
- Si la acción cae a 70 €: la put te permite vender a 90 €, así que tu pérdida queda en −10 € por acción (de 100 a 90), independientemente de lo que caiga por debajo.
- Si la acción sube a 120 €: la call vendida te obliga a vender a 110 €, así que tu ganancia queda en +10 € por acción.
- Break-even = precio de la acción + prima neta pagada = 100 + 0 = 100 € en este caso. Si el collar se montara pagando prima neta, el break-even sube en esa cuantía; si se cobra neta, baja.
El resultado es un suelo y un techo: en el ejemplo, el resultado queda encerrado entre −10 € y +10 € por acción, corregido por la prima neta si la hubiera.
"Coste cero" no significa gratis
Que la prima cobrada por la call iguale a la pagada por la put no convierte el collar en gratuito. Sigues asumiendo comisiones y horquillas de precios, posibles costes fiscales si te asignan la venta, el coste de oportunidad de renunciar a toda la subida por encima del techo y, según el mercado, garantías. "Coste neto cero de primas" describe solo el cruce de primas, no el coste total de la estrategia.
¿Cuándo tiene sentido?
Cuando quieres seguir siendo accionista —por dividendos, por fiscalidad o por convicción— pero necesitas acotar el daño de una caída fuerte y aceptas, a cambio, un techo a la subida.
Comparativa: las cinco estrategias con el ejemplo de la acción a 100 €
Estrategia |
Pérdida máxima |
Beneficio máximo |
Break-even |
|---|---|---|---|
Covered call (call 110 €, prima 4 €) |
−96 € (si la acción fuera a cero) |
+14 € |
96 € |
Protective put (put 95 €, prima 4 €) |
−9 € |
Ilimitado al alza − 4 € |
104 € |
Bull call spread (100/110, coste 4 €) |
−4 € |
+6 € |
104 € |
Bear put spread (100/90, coste 4 €) |
−4 € |
+6 € |
96 € |
Protective collar (90/110, coste 0 €) |
−10 € |
+10 € |
100 € |
Resultados por acción, antes de comisiones, con los strikes y primas de los ejemplos de este artículo. Cambiar strikes, primas o vencimiento cambia los números; la forma del perfil es lo que se mantiene.
¿Es más sencillo comprar o vender opciones?
Comprar opciones tiene el riesgo inicial limitado a la prima pagada, pero esa prima se puede perder al 100 % —y de hecho es un desenlace frecuente si el movimiento esperado no llega a tiempo—, porque el paso del tiempo juega en contra del comprador.
Vender opciones ingresa la prima por adelantado y el tiempo juega a favor, pero las obligaciones asumidas pueden implicar riesgos mucho mayores que la prima cobrada. No toda venta de opciones tiene pérdidas ilimitadas —depende de la estructura: una put vendida tiene pérdida máxima si el subyacente va a cero, un credit spread la tiene acotada—, pero una call vendida desnuda (sin tener el subyacente) sí tiene pérdida teóricamente ilimitada al alza.
De ahí una advertencia importante: las cinco estrategias de este artículo están construidas para definir un perfil de riesgo —las ventas de opciones que incluyen están cubiertas por acciones o por otra opción—. Vender calls o puts desnudas es una operativa completamente distinta y no es un punto de partida razonable para un principiante.
¿Qué estrategia tiene menos riesgo?
Es la pregunta equivocada, aunque sea la más buscada. La covered call mantiene casi todo el riesgo de la acción; la protective put limita la pérdida pero paga un coste recurrente que erosiona la rentabilidad; los spreads de débito acotan la pérdida al coste inicial, que puede perderse entero con facilidad; el collar limita el riesgo y también la subida. Ninguna domina a las demás: cada una compra algo pagando otra cosa.
La pregunta útil es: ¿qué perfil de riesgo y rentabilidad quiero construir, y qué estoy dispuesto a pagar o a ceder por él? Las opciones permiten modificar ese perfil con precisión; lo que no hacen nunca es eliminar el riesgo.
Vencimiento, volatilidad y moneyness: las tres variables que cambian el resultado
La misma estrategia puede tener un perfil económico muy distinto si cambian el vencimiento o las primas. Tres ideas bastan a nivel introductorio:
- Vencimiento: los perfiles de este artículo son a vencimiento; antes de esa fecha, el valor de la posición depende también del valor temporal de cada opción, que se consume día a día.
- Volatilidad: las opciones compradas tienen exposición positiva a la volatilidad (Vega positiva) y las vendidas, negativa; el efecto neto sobre una estrategia combinada depende de sus patas. El detalle está en la guía de las griegas de las opciones.
- Moneyness: que una opción esté dentro, en o fuera del dinero (ITM, ATM u OTM) determina su prima y la probabilidad de ejercicio; elegir strikes es, en el fondo, elegir moneyness.
¿Dónde practicar estas estrategias?
Para operar con opciones necesitas un bróker que dé acceso a mercados de derivados (MEFF, Eurex, mercados estadounidenses) con una plataforma que permita enviar spreads y consultar cadenas de opciones. Entre los brókers que operan con opciones destaca iBroker es una de las referencias en España para derivados: opciones sobre Mini-IBEX, Eurex y futuros estadounidenses con cadenas de opciones integradas en la plataforma. Tienes el análisis completo de comisiones y mercados en la review de iBroker.
Si quieres comparar antes de decidir, en la guía de los mejores brókers para operar con opciones analizamos las alternativas disponibles en España por mercados, comisiones y herramientas, y puedes cruzar comisiones concretas en el comparador de brókers. El criterio para elegir: que cubra los mercados que vas a operar, que la plataforma permita órdenes de spread en una sola operación y que las comisiones por contrato no se coman primas pequeñas.
La opinión de la comunidad de Rankia
Las estrategias con opciones sobre acciones en cartera llevan años debatiéndose en el foro de Rankia. El hilo de referencia es Opciones calls sobre acciones en cartera, abierto por @wikthor y con más de 4.400 respuestas: un recorrido real, operación a operación, de cómo la comunidad aplica covered calls sobre carteras de acciones, con sus asignaciones, sus roleos y sus errores documentados.
Un patrón que se repite en el foro y que conviene conocer: quien llega a la venta de calls suele hacerlo con la idea de que es "una forma fácil y casi sin riesgo de obtener ingresos pasivos" —así se planteaba, literalmente, en el hilo Venta opciones call (dudas, uso y fiscalidad)—, y es la propia comunidad la que matiza: la prima se cobra por asumir una obligación real, y el riesgo de la acción sigue ahí. En la misma línea escéptica, uno de los blogueros históricos de Rankia, @Fernan2, desmonta el equivalente con puts en El falso chollo de la venta de opciones put para comprar más barato: lectura muy recomendable antes de vender tu primera opción.
📹 Si prefieres verlo en vídeo, en el canal de Rankia tienes el curso de estrategias con opciones donde se construyen estas posiciones paso a paso.
10 errores frecuentes al empezar con opciones
- Operar sin entender el payoff: si no sabes dibujar el resultado a vencimiento de tu posición, no la abras.
- Confundir prima con beneficio: la prima cobrada es un ingreso a cambio de una obligación, no una ganancia asegurada.
- Ignorar el vencimiento: el tiempo consume el valor de las opciones compradas y define cuándo se resuelve la apuesta.
- No entender el multiplicador: −4 € "por acción" son −400 € por contrato con multiplicador 100. Dimensiona antes de enviar la orden.
- Pensar que cobrar prima significa tener poco riesgo: a menudo es al revés — se cobra poco por asumir mucho.
- Vender opciones desnudas sin comprender la obligación: la pérdida puede superar con mucho la prima cobrada.
- Ignorar la volatilidad implícita: comprar opciones con volatilidad alta encarece el seguro; venderlas con volatilidad baja malvende la obligación.
- No contar comisiones y horquillas: en estrategias de varias patas, los costes de entrada y salida se multiplican.
- Confundir cobertura con eliminación del riesgo: cubrir es transformar el riesgo y pagar por ello, no hacerlo desaparecer.
- Elegir estrategia sin definir antes la visión: primero decide qué esperas del subyacente (dirección, magnitud, plazo); la estrategia es la consecuencia, no el punto de partida.
Preguntas frecuentes sobre estrategias con opciones
¿Cuál es la estrategia de opciones más sencilla?
Las de construcción más simple son la covered call y la protective put: una sola opción combinada con acciones que ya tienes. Sencillez de construcción no equivale a poco riesgo: la covered call conserva casi todo el riesgo de la acción.
¿Qué estrategia puedo usar si ya tengo acciones?
Las tres que parten de una cartera de acciones: covered call para generar ingresos, protective put para poner un suelo y collar para acotar el resultado por ambos lados.
¿Cómo se generan ingresos con opciones?
Vendiendo opciones y cobrando primas —la covered call es el ejemplo clásico—. Ese ingreso remunera una obligación asumida: no existe la prima gratis.
¿Cómo se protege una cartera con opciones?
Comprando puts (protective put) o montando collars sobre las posiciones. La protección tiene coste, caduca en el vencimiento y su alcance depende del strike elegido.
¿Se puede perder más dinero del invertido con opciones?
Comprando opciones, no: la pérdida máxima es la prima. Vendiendo opciones sin cobertura, sí: las pérdidas pueden superar con mucho la prima cobrada, y en una call desnuda son teóricamente ilimitadas.
¿Qué estrategias tienen el riesgo limitado desde el inicio?
Los spreads de débito (bull call spread y bear put spread) limitan la pérdida al coste neto pagado; la protective put y el collar limitan la pérdida por la vía del strike de la put.
¿Qué es mejor, comprar o vender opciones?
Ninguna de las dos en abstracto. Comprar limita la pérdida a la prima pero lucha contra el paso del tiempo; vender cobra el tiempo a favor pero asume obligaciones que pueden costar mucho más que la prima. La estructura completa —y no la dirección de la prima— determina el riesgo.
¿Cuántas acciones necesito para vender una covered call?
Tantas como controle el contrato: con el multiplicador habitual de 100, se vende una call por cada 100 acciones. Vender calls sin tener las acciones correspondientes deja de ser una covered call y pasa a ser una venta desnuda.
Otras estrategias con opciones y conclusión
Estas cinco estrategias cubren los escenarios direccionales y de protección básicos. El siguiente nivel son las estrategias de volatilidad y rango, que apuestan por cuánto se moverá el precio en lugar de hacia dónde:
Como conclusión operativa: primero define tu visión sobre el subyacente (dirección, magnitud y plazo), después elige la estrategia cuyo perfil encaje con esa visión y con la pérdida máxima que puedes asumir, y solo entonces mira primas y strikes concretos. Empieza con tamaños pequeños o cuenta demo, con estrategias de riesgo definido, y no vendas opciones desnudas hasta que la palabra "asignación" no te genere ninguna duda.
Este artículo tiene carácter exclusivamente informativo y educativo. No constituye una recomendación de inversión. Las opciones son productos complejos y apalancados que pueden generar pérdidas superiores a la inversión inicial en posiciones vendedoras; asegúrate de comprender su funcionamiento y riesgos antes de operar. Mecánica de las estrategias contrastada con la documentación educativa del Options Industry Council (optionseducation.org), Fidelity y Charles Schwab.


