La Wheel Strategy o estrategia de la rueda es una operativa cíclica con opciones que combina la venta de puts cash-secured (respaldadas con efectivo) y la venta de calls cubiertas sobre un mismo subyacente. No es una máquina de "rentas pasivas": su perfil de riesgo se parece mucho a estar dispuesto a tener la acción en cartera, con dos matices — cobras primas por asumir obligaciones y, a cambio, renuncias a parte del potencial alcista. Una put vendida con strike 95 y prima de 3 € te deja un coste efectivo de 92 € por acción si te asignan; si la acción cae a 70 €, la pérdida es tuya. En esta guía verás cómo funciona el ciclo completo paso a paso, un ejemplo numérico de principio a fin, cómo elegir strike y vencimiento, qué significa rolar, sus riesgos reales y los errores más frecuentes.
La Rueda -Wheel Strategy-: ¿Qué es y cómo funciona?
¿Qué es la Wheel Strategy o estrategia de la rueda?
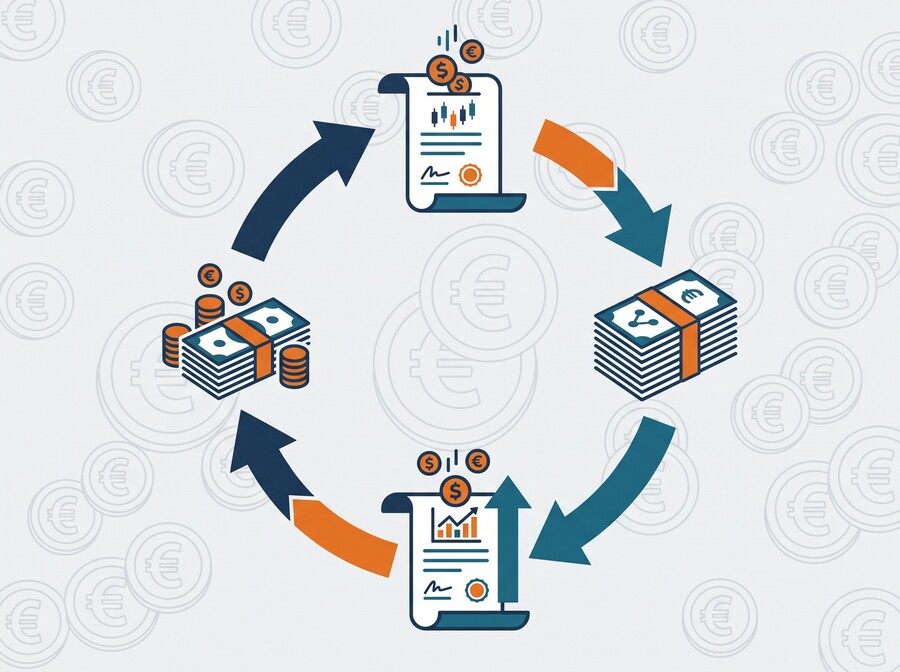
Es una estrategia de opciones que consiste en vender una PUT cash-secured (con el efectivo reservado para la posible compra) y, si la PUT es asignada, comprar las acciones subyacentes para después vender CALLs cubiertas sobre ellas. Cuando la CALL es asignada y las acciones se venden, el ciclo vuelve a empezar. De ahí el nombre de rueda:
Fase 1 — Vender una PUT cash-secured ↓ Sin asignación: conservas la prima y puedes vender otra PUT ↓ Con asignación: compras las acciones al strike ↓ Fase 2 — Vender una CALL cubierta ↓ Sin asignación: conservas acciones + prima y puedes vender otra CALL ↓ Con asignación: vendes las acciones al strike ↓ vuelves a la Fase 1 y la rueda gira de nuevo.
Dicho de otro modo, la rueda puede entenderse como una combinación cíclica de dos estrategias clásicas: Cash-Secured Put → asignación → Covered Call → asignación → Cash-Secured Put... Esta es la mecánica básica; existen muchas variantes de gestión (la rueda "avanzada", los ajustes dinámicos), pero todas parten de este esqueleto.
Una idea debe quedar clara desde el principio: generación de primas ≠ rentabilidad garantizada, y reducción del precio de adquisición ≠ protección frente a pérdidas. Las primas amortiguan caídas pequeñas; frente a una caída fuerte del subyacente, la pérdida es esencialmente la del accionista.
Vamos a desgranar el ciclo paso a paso, también con gráficos.
Paso 1. Vender una PUT cash-secured del subyacente deseado
Recuerda que vender una PUT significa que nos obligamos a comprar el activo al precio de ejercicio (strike) si el comprador ejerce, a cambio de recibir una prima. "Cash-secured" significa que reservamos en la cuenta el efectivo necesario para esa posible compra: sin margen ni apalancamiento en esta pata.
El requisito previo más importante no es técnico sino de criterio: solo tiene sentido vender una PUT sobre un subyacente que estarías dispuesto a comprar y mantener si te lo asignan. Una de las peores formas de usar la rueda es elegir acciones únicamente porque su volatilidad implícita es alta y las primas parecen jugosas: esa prima elevada es el precio que el mercado paga por un riesgo elevado.
Al vencimiento hay dos escenarios:
Si el precio del activo permanece por encima del strike: la PUT expira sin valor, conservas toda la prima y puedes volver a vender otra PUT.
Si el precio cae por debajo del strike: te asignan y compras las 100 acciones por contrato al precio de ejercicio, aunque el mercado cotice más abajo.
Por ejemplo: vendemos una PUT con strike 60. En caso de ser asignados, compraremos el paquete de 100 acciones por 6.000 unidades monetarias, con independencia de dónde cotice la acción ese día.
Paso 1: Vender una put del activo subyacente
Fíjate en el gráfico: el perfil de una PUT vendida se parece al de estar dispuesto a comprar la acción al strike, descontando la prima. Si el subyacente se desploma, la prima no te protege más allá de su importe.
Paso 2: Recibir las acciones y vender CALLs cubiertas
Tenemos 100 acciones compradas al strike de la PUT. La fase dos consiste en vender opciones CALL cubiertas sobre ellas: nos obligamos a vender las acciones al strike de la CALL a cambio de otra prima. Si al vencimiento el activo cotiza por debajo de ese strike, cobramos la prima y conservamos las acciones; si cotiza por encima, las vendemos al strike (y renunciamos a la subida adicional).
Paso 2: Gráfica de CALL Vendida.
De nuevo toca decidir strike y vencimiento. Estos son los escenarios posibles:
Ejemplo completo de la Wheel Strategy, de principio a fin
Sigamos toda la rueda con números redondos. La acción XYZ cotiza a 100 €. El inversor vende una PUT con strike 95 € y cobra una prima de 3 € por acción. Con el multiplicador de 100 acciones, ingresa 300 € y reserva 9.500 € en efectivo.
Escenario A — la PUT expira sin valor. La acción termina por encima de 95 €. No compras las acciones, conservas los 300 € de prima (beneficio bruto, antes de comisiones e impuestos) y puedes volver a empezar vendiendo otra PUT.
Escenario B — la PUT es asignada. La acción termina por debajo de 95 € y compras 100 acciones a 95 €. Como cobraste 3 € por acción, tu coste efectivo antes de comisiones e impuestos es de 92 € por acción. Ojo: si la acción ha caído a 85 €, tienes una pérdida latente de 7 € por acción pese a la prima. La prima reduce el coste; no elimina la caída.
Empieza la fase de CALL cubierta: con las 100 acciones en cartera, vendes una CALL con strike 100 € y cobras 2 € de prima (200 €). Cuatro finales posibles:
La acción termina por debajo de 100 €: la CALL expira sin valor. Conservas acciones + 200 €, y tu coste efectivo baja a 90 €. Puedes vender otra CALL.
La acción termina por encima de 100 €: te asignan y vendes a 100 €. Resultado bruto del ciclo: (100 − 95) × 100 + 300 + 200 = 1.000 €. La rueda vuelve a empezar con una nueva PUT.
La acción cae fuertemente (por ejemplo a 70 €): acumulas una pérdida latente de 22-25 € por acción según las primas cobradas. Vender CALLs a strikes bajos para "recuperar" puede bloquear la venta forzosa por debajo de tu coste. Es el escenario que define el riesgo real de la estrategia.
La acción sube muy por encima del strike (por ejemplo a 130 €): vendes obligatoriamente a 100 €. Los 30 € de subida adicional son el coste de oportunidad de la CALL cubierta.
El break-even o coste efectivo, bien entendido
Es habitual resumirlo como "strike menos primas cobradas", y como aproximación sirve: en el ejemplo, 95 − 3 = 92 €. Pero el coste efectivo real de una posición en marcha depende de más componentes: el precio de ejercicio, todas las primas netas cobradas (de PUTs y de CALLs posteriores), las comisiones de cada operación, los posibles costes de financiación o de cambio de divisa, los impuestos y, cuando corresponda, los dividendos cobrados. Además, el resultado contable depende del criterio con el que agrupes las operaciones (cada opción tributa como operación independiente).
Lo importante: el break-even es una referencia de gestión, no una cifra mágica que convierta una operación perdedora en ganadora. Si la acción cae muy por debajo de tu coste efectivo, la pérdida existe, la tengas "realizada" o no.
¿Cómo elegir el strike?
El error clásico es elegir el strike que más prima paga. La prima elevada casi siempre significa más probabilidad de asignación y más riesgo de caída. Los factores a valorar en conjunto:
Distancia al precio actual: strikes más alejados = menos prima, menos probabilidad de asignación.
Delta: muchos operadores la usan como aproximación de la probabilidad de acabar dentro de dinero; una PUT de delta 0,20-0,30 tiene, a grandes rasgos, un 20-30% de probabilidad aproximada de asignación. Es una referencia, no una garantía.
Volatilidad implícita: primas altas reflejan expectativas de movimiento amplio. Cobrar mucho por una PUT de una acción que puede caer un 30% no es un chollo, es el precio del riesgo.
Liquidez y horquilla (bid-ask): spreads amplios se comen parte de la prima al entrar y al salir o rolar.
Rentabilidad sobre capital comprometido: prima / efectivo reservado, puesta en relación con el plazo.
Tu disposición real a comprar a ese precio: el filtro definitivo. Trata cada PUT vendida como una orden de compra al strike: si no comprarías la acción a ese precio, no vendas esa PUT.
No existe "el mejor strike" universal: existe el strike coherente con tu tesis sobre el subyacente y tu tolerancia a la asignación.
¿Qué vencimiento elegir: semanales, mensuales o más largos?
Vencimiento
Ventajas
Inconvenientes
Semanal
Theta acelerada, más flexibilidad para ajustar, primas frecuentes
Más comisiones y operativa, más sensibilidad a movimientos bruscos, exige seguimiento
Mensual
Equilibrio prima/gestión, mayor liquidez habitual, menos operaciones
Menos ocasiones de ajuste, la prima por unidad de tiempo suele ser menor que en semanales
Largo (2-6 meses)
Menos gestión, primas absolutas mayores
Theta lenta al principio, capital comprometido más tiempo, más exposición a cambios de escenario
Para comparar dos vencimientos puedes anualizar la prima de forma orientativa (multiplicar por 52 una semanal o por 12 una mensual y dividir por el capital comprometido). Pero cuidado con leer esa cifra como rentabilidad real: la anualización simple presupone que repetirás la operación en las mismas condiciones todo el año, y no incorpora asignaciones, caídas del subyacente, cambios de volatilidad, semanas sin operar, comisiones ni impuestos. Sirve para comparar dos contratos entre sí; no para proyectar lo que ganarás.
¿Qué significa rolar una opción?
Rolar (roll) consiste, en términos generales, en cerrar la posición existente (recomprando la opción vendida) y abrir otra con distinto strike y/o vencimiento, habitualmente en la misma orden. Rolar una PUT suele buscar alejar el strike o dar más tiempo antes de la asignación; rolar una CALL, subir el strike o extender el plazo para no entregar las acciones.
Puede tener sentido cuando el nuevo contrato, evaluado por sus propios méritos, es una operación que harías igualmente. Lo que no hace nunca es borrar el pasado: rolar no elimina una pérdida. Si recompras con pérdida la opción que vendiste, esa pérdida ya es real; la prima del nuevo contrato es una operación nueva con sus propios riesgos. Encadenar rolos "para no asumir la pérdida" solo aplaza (y a menudo agranda) el problema, comprometiendo capital y tiempo en una posición que quizá ya no comprarías hoy.
Las griegas que importan en la rueda: theta, delta y vega
Sin convertir esto en un manual, tres griegas explican casi todo lo que le pasa a una opción vendida:
Theta (el tiempo): juega a favor del vendedor. Cada día que pasa sin movimiento adverso, la opción vendida pierde valor y tú puedes recomprarla más barata o dejarla expirar. Es el motor de la estrategia.
Delta (la dirección): mide la sensibilidad al precio del subyacente y se usa como aproximación del riesgo del strike. Una PUT vendida de delta 0,30 se comporta, a corto plazo, como tener unas 30 acciones comprada: si el subyacente cae, tu posición pierde.
Vega (la volatilidad): si la volatilidad implícita sube después de vender la opción, la prima se encarece y tu posición vendida pierde valor a mercado aunque el precio no se haya movido. Por eso las caídas bruscas duelen dos veces: por delta y por vega.
Asignación anticipada y opciones americanas
Las opciones sobre acciones de EE. UU. (y sobre muchas acciones europeas) son de estilo americano: el comprador puede ejercer en cualquier momento antes del vencimiento, no solo el último día. La asignación anticipada es poco frecuente mientras la opción conserva valor temporal, pero se vuelve más probable cuando la opción está muy dentro de dinero o, en el caso de las CALLs cubiertas, justo antes de un pago de dividendo (al comprador puede compensarle ejercer para cobrarlo). Conclusión práctica: si vendes CALLs sobre acciones con dividendo, vigila las fechas ex-dividendo, y asume siempre que la asignación puede llegar antes de lo previsto.
Riesgos de la Wheel Strategy
La rueda tiene riesgos concretos que conviene tener delante antes de la primera orden:
1. Riesgo de mercado: el subyacente puede caer mucho. La prima no te protege más allá de su importe.
2. Riesgo de concentración: cada contrato compromete el capital de 100 acciones; es fácil acabar con demasiado peso en un solo valor.
3. Riesgo de oportunidad: la CALL cubierta puede obligarte a vender una acción que después sigue subiendo.
4. Riesgo de volatilidad: las primas (y el valor a mercado de tus opciones vendidas) cambian sustancialmente con la volatilidad implícita.
5. Riesgo de liquidez: en subyacentes poco líquidos, los spreads amplios encarecen entrar, salir y rolar.
6. Riesgo de asignación: puede producirse al vencimiento o de forma anticipada, y llega precisamente cuando el escenario se ha torcido.
7. Riesgo de capital: la versión cash-secured exige tener reservado el importe íntegro de la posible compra; con poco capital, la diversificación es imposible.
8. Riesgo psicológico: mantener la disciplina con una acción asignada que cae un 20%, 30% o 50% es mucho más difícil de lo que parece sobre el papel.
9. Riesgo de sobreoperar: vender opciones constantemente no es necesariamente mejor; cada operación añade comisiones, spread y decisiones.
10. Falsa sensación de seguridad: cobrar primas periódicas durante meses puede llevar a subestimar el riesgo de cola. Los ingresos frecuentes y pequeños conviven con pérdidas infrecuentes y grandes.
Wheel Strategy vs comprar directamente las acciones
La conclusión honesta: la Wheel no es necesariamente superior a comprar y mantener. En mercados laterales o suavemente alcistas tiende a comportarse bien porque las primas suman; en mercados fuertemente alcistas se queda atrás (upside cedido) y en desplomes pierde casi como el accionista. Es un intercambio: primas hoy a cambio de recorrido mañana.
Sobre los ETFs e índices (SPY, QQQ y similares, que representan al S&P 500 y al Nasdaq-100): usarlos como subyacente reduce el riesgo específico de que una empresa concreta se hunda por sus propios problemas, pero no elimina el riesgo de mercado — en una corrección general, el índice cae y tu posición también. Son ejemplos habituales por su liquidez y sus spreads estrechos, no una recomendación ni un salvoconducto de seguridad. Recuerda además que un residente europeo no puede comprar directamente ETFs estadounidenses al contado por la normativa PRIIPs, aunque sí operar sus opciones en la mayoría de brókers que dan acceso a mercados USA.
¿Para quién tiene sentido la Wheel... y para quién no?
Puede tener sentido para un inversor que quiere tener determinadas acciones y estaría cómodo manteniéndolas, tiene una visión neutral o moderadamente alcista, dispone de capital suficiente para cubrir las asignaciones sin concentrarse, entiende la mecánica de las opciones y la asignación, puede soportar caídas sin deshacer en pánico y busca complementar la posición con primas.
No tiene sentido para quien busca rentabilidad garantizada o "ingresos pasivos" sin riesgo, no quiere ni puede quedarse las acciones, dispone de poco capital (un solo contrato ya exige reservar el valor de 100 acciones), no comprende la asignación, o se sentiría incómodo manteniendo una acción tras una caída importante. Si te reconoces aquí, la rueda no es tu estrategia — y no pasa nada.
10 errores frecuentes al aplicar la Wheel
1. Elegir acciones únicamente por la prima (volatilidad alta = riesgo alto).
2. Vender PUTs sobre acciones que realmente no quieres tener en cartera.
3. Comprometer demasiado capital o usar margen: la versión sensata es cash-secured.
4. Ignorar la volatilidad implícita al comparar primas.
5. No entender cómo y cuándo se produce la asignación (incluida la anticipada).
6. Pensar que las primas eliminan el riesgo de caída.
7. Elegir strikes solo por la rentabilidad anualizada teórica.
8. No tener un plan escrito para una caída fuerte del subyacente.
9. Rolar pérdidas pensando que desaparecen.
10. Olvidar comisiones, spreads y fiscalidad al calcular el resultado real.
Comisiones, fiscalidad y costes: lo que resta a las primas
La rentabilidad real de la rueda se calcula después de comisiones por contrato, horquillas bid-ask (un coste invisible pero real en cada entrada, salida y rolo), posibles costes de cambio de divisa si operas subyacentes en dólares, y impuestos. En España, con carácter general, los resultados de las opciones tributan como ganancias y pérdidas patrimoniales en la base del ahorro del IRPF (19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante), y si mantienes valores en un bróker extranjero por encima de 50.000 € puede aplicar la obligación informativa del modelo 720. La casuística concreta (imputación temporal, integración con la venta de las acciones asignadas) depende de cada situación: para importes relevantes, consúltalo con un asesor fiscal.
¿Con qué bróker operar la Wheel desde España?
Necesitas un bróker que permita vender opciones (no solo comprarlas), con acceso a los mercados del subyacente que te interese y comisiones por contrato contenidas — en la rueda operas con frecuencia y cada euro de comisión sale de la prima.
El bróker con el que más trabajamos la operativa de derivados es iBroker: regulado por la CNMV, con los fondos del cliente cubiertos por el FOGAIN hasta 100.000 €, comisiones desde 0,75 €/contrato según mercado (MEFF, Eurex, CME Group, CBOE e ICE), griegas en tiempo real, integración con TradingView y Visual Chart, cuenta demo de opciones con 7 días de tiempo real y premio Rankia al mejor bróker de opciones y futuros en 2023 y 2024. Su punto fuerte son las opciones sobre índices y futuros. Puedes leer nuestro análisis completo de iBroker o ir directo a abrir cuenta en iBroker.
Para la rueda clásica sobre acciones estadounidenses con asignación de títulos, en nuestro ranking de mejores brókers para operar con opciones encontrarás también alternativas con acceso amplio a opciones sobre acciones USA (MEXEM, Interactive Brokers o DEGIRO), y puedes contrastar comisiones en el comparador de brókers.
Estrategia de la rueda con opciones
Estrategia la Rueda | La opinión de David Leyguarda
Hay pocas formas tan sistemáticas de recibir primas con "cierta seguridad" como esta. Y hay que ponerlo entre comillas porque una caída fuerte o sostenida del activo puede hacer que recuperar el precio de break-even sea verdaderamente difícil. Con lo cual, y al igual que todo en la inversión y la especulación, tiene su riesgo.
Usar la rueda sobre índices a través de ETFs como $SPY o $QQQ reduce el riesgo específico que sí asumes con una acción concreta — ninguna empresa individual puede llevarse por delante tu posición —, aunque el riesgo de mercado permanece íntegro: en una corrección general, el índice cae y la posición sufre con él.
Si el cash obtenido en las primas se reinvierte con disciplina en ampliar posiciones futuras, el interés compuesto trabaja a favor a lo largo de los años. Pero conviene no confundir la acumulación de primas con una rentabilidad asegurada: el resultado final lo decide, sobre todo, el comportamiento del subyacente que elegiste.
Pros y contras de aplicar esta estrategia
Como toda estrategia de inversión, tiene sus pros y contras. Vamos a verlos:
Pros
✅ Generación de primas: Al vender opciones PUT y CALL, el inversor recibe primas que complementan el resultado de la posición. ✅ Flexibilidad: Si una opción PUT es asignada, el inversor adquiere acciones a un precio que fijó de antemano. Si no es asignada, conserva la prima recibida. ✅ Reducción del coste base: Las primas recibidas reducen el coste efectivo de las acciones adquiridas, lo que mejora el resultado si el subyacente se mantiene o sube. ✅ Amortiguación parcial: Las primas compensan caídas pequeñas del subyacente (solo hasta su importe). ✅ Aplicabilidad en diversos mercados: Acciones, índices y ETFs, siempre que haya opciones líquidas.
Contras
❌ Limitación de ganancias: La CALL cubierta pone techo al potencial alcista en el strike vendido. ❌ Riesgo de caídas significativas: Si el mercado cae drásticamente, el inversor puede quedarse con acciones que valen bastante menos que su coste efectivo, incluso contando las primas. ❌ Compromiso de capital y tiempo: Una asignación en caída puede obligar a mantener las acciones durante un periodo prolongado. ❌ Costes de transacción: Comisiones y spreads recurrentes que restan a cada prima.
La opinión de la comunidad Rankia
En la comunidad, la venta de puts —la puerta de entrada de la rueda— se ha debatido con espíritu crítico. El análisis de referencia es el de @Fernan2, que desmonta la idea de que vender puts sea "comprar más barato con regalo":
"Lo cierto es que, si la acción baja y llega al precio de strike, tú no has comprado la acción, sigues teniendo una put vendida, que puedes aguantar hasta el vencimiento o cerrar (con pérdidas) y comprar las acciones." — @Fernan2 [blog de Fernan2 en Rankia]
Y si prefieres el formato clase, en Rankia se ha tratado la rueda en profundidad —la versión básica, la avanzada, los ajustes dinámicos, los errores de selección de strikes y la gestión del capital— en el webinar Domina la estrategia de La Rueda (Wheel Strategy) con opciones.
Domina la estrategia de La Rueda (Wheel Strategy) con opciones
¿Cómo diseñar la estrategia “THE WHEEL” usando las opciones?
Preguntas frecuentes sobre la Wheel Strategy
¿Qué es la Wheel Strategy? Una estrategia cíclica que combina la venta de puts cash-secured y de calls cubiertas sobre un mismo subyacente, cobrando primas en cada fase a cambio de asumir la obligación de comprar (put) o vender (call) al strike.
¿Es rentable la Wheel Strategy? Depende del comportamiento del subyacente y de la ejecución. No existe una rentabilidad "de la estrategia": las primas suman, pero una caída fuerte del subyacente puede dejar el resultado global en pérdidas. Desconfía de cifras de rentabilidad prometidas sin fuente.
¿Cuánto dinero se necesita para hacer la Wheel? Cada contrato obliga sobre 100 acciones: para una acción de 50 €, unos 5.000 € reservados por contrato. Con capital pequeño, la estrategia concentra demasiado en un solo valor.
¿Qué pasa si me asignan la PUT? Compras 100 acciones por contrato al strike, aunque el mercado cotice por debajo. Tu coste efectivo es el strike menos las primas netas cobradas; la pérdida latente respecto al mercado es real.
¿Qué pasa si me asignan la CALL? Vendes las 100 acciones al strike y te quedas la prima. Si la acción sigue subiendo, esa subida adicional ya no es tuya. La rueda vuelve a empezar con una nueva put.
¿Se puede perder dinero con la Wheel Strategy? Sí, y de forma significativa: el riesgo principal es una caída fuerte del subyacente asignado. Las primas amortiguan solo hasta su importe.
¿Qué diferencia hay entre la Wheel y una covered call? La covered call es una de las dos fases de la rueda. La Wheel añade la fase previa de venta de puts cash-secured y encadena ambas en un ciclo.
¿Es mejor usar opciones semanales o mensuales? No hay respuesta universal: las semanales aceleran theta y flexibilidad a cambio de más operativa y comisiones; las mensuales equilibran prima y gestión. Compara siempre sobre el capital comprometido y tu disponibilidad de seguimiento.
Otras estrategias con opciones financieras
Por último, te dejo enlace a otras estrategias realizadas con opciones financieras, que también pueden ser de interés:
En definitiva, la Wheel Strategy es una forma sistemática de tomar exposición a un subyacente que quieres tener, cobrando primas por el camino y cediendo parte del recorrido alcista. Bien ejecutada —subyacentes que comprarías igualmente, strikes coherentes, capital dimensionado y un plan para las caídas— es una herramienta seria; vendida como "rentas pasivas seguras" es una fuente de disgustos. La clave no es la prima que cobras, sino la acción que aceptas tener.
Este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. Las opciones son productos complejos: la venta de opciones implica obligaciones y puede generar pérdidas significativas. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.