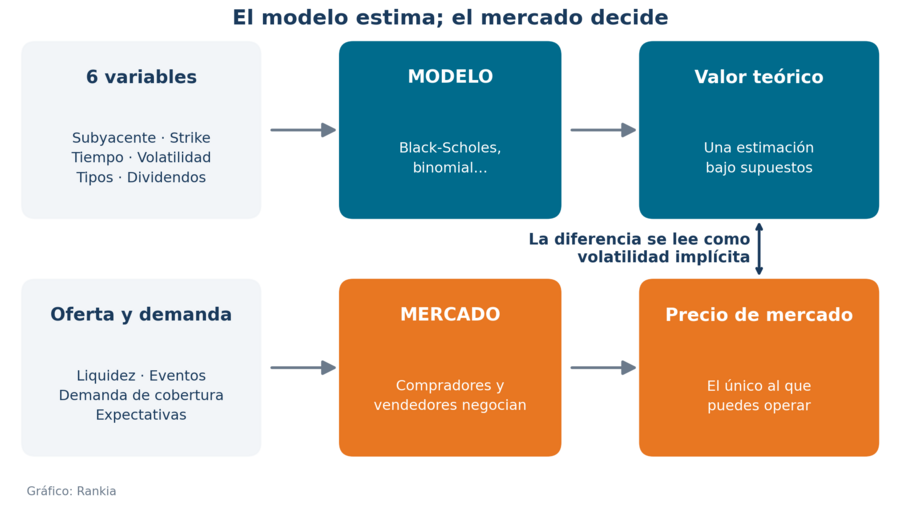
La prima de una opción es el precio que paga el comprador al vendedor por adquirir el derecho —pero no la obligación— de comprar o vender el subyacente en unas condiciones pactadas. Y conviene deshacer un malentendido desde la primera línea: la prima no la "calcula" una fórmula; la negocia el mercado. Los modelos como Black-Scholes estiman un valor teórico a partir de seis variables — precio del subyacente, strike, tiempo, volatilidad, tipos de interés y dividendos —, pero el precio al que realmente se cruza una opción depende también de la oferta y la demanda, la liquidez y las expectativas del mercado. En esta guía verás de qué se compone la prima (valor intrínseco y extrínseco), cómo la mueve cada factor, por qué la volatilidad implícita es la variable que explica que una opción pase de 2 € a 3 € sin que el subyacente apenas se mueva, y qué significa de verdad que una opción esté "cara" o "barata".
¿Qué es la prima de una opción?
La prima es el precio del contrato de opción. El comprador de una CALL paga la prima por el derecho a comprar el subyacente al strike; el comprador de una PUT, por el derecho a venderlo. En el otro lado, el vendedor de la CALL y el vendedor de la PUT cobran esa prima a cambio de asumir la obligación correspondiente (vender o comprar al strike si el comprador ejerce). La prima se negocia en el mercado en cada momento: no es fija ni la establece nadie de antemano.
Un detalle práctico que confunde a menudo: en la mayoría de mercados, la cotización se expresa por acción o por unidad de subyacente, mientras que el importe real del contrato depende del multiplicador. Si una opción cotiza a 2 € y el multiplicador es 100, la prima del contrato son 2 × 100 = 200 €. El multiplicador depende de cada contrato y mercado (100 es habitual en opciones sobre acciones, pero no universal: compruébalo siempre en las especificaciones del producto).
¿Quién determina realmente el precio de una opción?
Aquí está el mayor salto conceptual del artículo. Hay que distinguir dos cosas que suelen mezclarse:
Precio de mercado: el precio al que compradores y vendedores están dispuestos a negociar la opción ahora mismo. Es el que ves en la cadena de opciones y el único al que puedes operar.
Valor teórico: una estimación obtenida con un modelo de valoración (Black-Scholes, binomial...) a partir de determinados supuestos y variables de entrada.
Los modelos son enormemente útiles para entender qué debería influir en el precio y en qué dirección, y como referencia para detectar primas fuera de lo razonable. Pero no existe una única "prima correcta" independiente del mercado: la oferta y la demanda, la liquidez, la demanda de cobertura ante un evento o el nerviosismo colectivo mueven el precio negociado — y cuando el precio de mercado se separa del teórico calculado con una volatilidad dada, lo que el mercado te está diciendo es que está descontando otra volatilidad. Volveremos sobre esto, porque es la clave de todo.
El modelo estima; el mercado decide
Valor intrínseco y valor extrínseco
La composición económica de la prima se resume en una identidad:
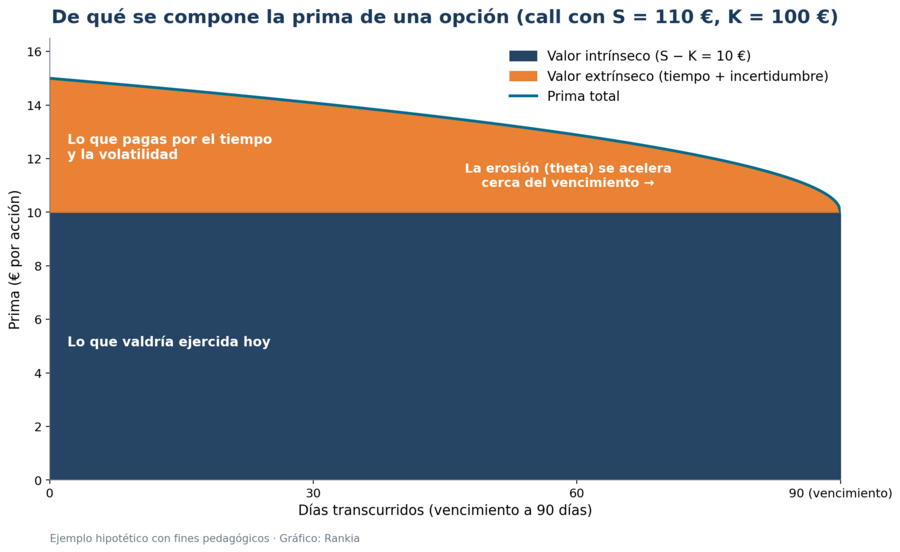
Prima = valor intrínseco + valor extrínseco (o valor temporal)
El valor intrínseco es lo que valdría la opción si se ejerciera ahora mismo:
CALL: max(S − K, 0). Ejemplo: acción a 120 €, strike 100 € → valor intrínseco = 20 €.
PUT: max(K − S, 0). Ejemplo: acción a 80 €, strike 100 € → valor intrínseco = 20 €.
(S = precio del subyacente; K = precio de ejercicio. Nunca es negativo: si el ejercicio no compensa, simplemente no se ejerce.)
El valor extrínseco es todo lo demás: valor extrínseco = prima − valor intrínseco. Se le suele llamar "valor temporal", pero la etiqueta se queda corta: incorpora el valor asociado al tiempo restante, sí, pero también a la incertidumbre y la volatilidad esperada, a los tipos de interés, a los dividendos previstos y a las condiciones de oferta y demanda. Reducirlo a "el valor del tiempo" es una simplificación incompleta.
De qué se compone la prima de una opción
Opciones ITM, ATM y OTM
El "moneyness" describe dónde está el strike respecto al precio del subyacente:
CALL: ITM (dentro de dinero) si S > K; ATM (en el dinero) si S ≈ K; OTM (fuera de dinero) si S < K.
PUT: ITM si S < K; ATM si S ≈ K; OTM si S > K.
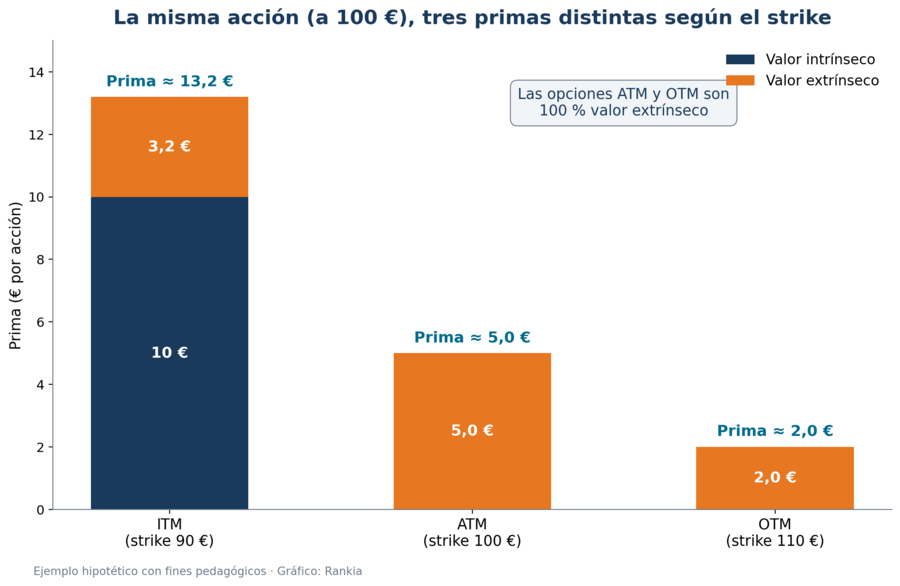
Solo las opciones ITM tienen valor intrínseco; las ATM y OTM son 100% valor extrínseco. "ATM" es aproximado y depende del criterio (strike más cercano al contado, al forward...), y dentro de ITM u OTM hay grados: no es lo mismo una call ligeramente fuera de dinero que una muy alejada.
Prima ITM, ATM y OTM
Los seis factores que determinan la prima
Variable (sube)
Prima de la CALL
Prima de la PUT
Precio del subyacente ↑
Tiende a subir
Tiende a bajar
Strike ↑
Tiende a bajar
Tiende a subir
Volatilidad ↑
Tiende a subir
Tiende a subir
Tiempo hasta vencimiento ↑
Generalmente mayor
Generalmente mayor
Tipos de interés ↑
Generalmente favorece
Generalmente perjudica
Dividendos esperados ↑
Generalmente perjudica
Generalmente favorece
Importante: son relaciones generales manteniendo constantes las demás variables. La magnitud (y a veces el matiz) depende de cada opción concreta y del resto de factores. Veámoslas una a una.
Precio del subyacente
Es el factor más intuitivo. Si el subyacente sube, la CALL gana atractivo (su pago potencial S − K crece) y la PUT lo pierde; si baja, al revés. La medida de esta sensibilidad es la delta: una CALL con delta +0,50 subirá aproximadamente 0,50 € si el subyacente sube 1 € — para un movimiento pequeño y con lo demás constante. Es una aproximación local: la propia delta cambia con el precio, como vimos en detalle en el artículo de estrategias delta neutral.
Precio de ejercicio
Para una CALL, un strike más alto significa un derecho de compra menos ventajoso: menor valor intrínseco potencial y menor probabilidad de acabar dentro de dinero → menor prima. Para una PUT, un strike más alto es un derecho de venta más valioso → mayor prima. La lógica económica es siempre la misma: cuanto mejor sea el precio pactado frente al mercado, más vale el derecho.
Tiempo hasta vencimiento
Más tiempo significa más oportunidades de que el subyacente alcance zonas favorables y más incertidumbre acumulada, así que, en general, a más plazo, más valor extrínseco — con matices: en opciones americanas la relación es directa (más plazo incorpora todas las oportunidades del plazo corto y añade más), mientras que en europeas puede haber excepciones ligadas a dividendos (calls) o tipos (puts). La griega del tiempo es theta: mide la erosión diaria del valor temporal, que perjudica al comprador y favorece al vendedor. Ojo: theta no actúa de forma lineal — se acelera al acercarse el vencimiento, especialmente en opciones ATM.
Volatilidad: el factor que más debes entender
Cuanto mayor es la volatilidad esperada del subyacente, mayor suele ser la prima tanto de las CALL como de las PUT. ¿Por qué beneficia a ambas? Porque más volatilidad significa más probabilidad de movimientos grandes en cualquier dirección, y la opción tiene un perfil asimétrico: participa de los movimientos favorables y limita la pérdida a la prima en los desfavorables. Más dispersión posible = más valor del derecho.
Aquí está la distinción que lo cambia todo:
Volatilidad histórica o realizada: la variación que el activo ha experimentado — se mide hacia atrás, con la desviación de sus rentabilidades pasadas.
Volatilidad implícita (VI): la volatilidad que está incorporada en los precios de mercado de las opciones. No se observa: se despeja. Se toma la prima que cotiza, se mete en un modelo de valoración y se resuelve la incógnita de la volatilidad.
Ejemplo del poder de la VI: dos opciones idénticas en subyacente, strike y vencimiento, pero una con VI del 20% y otra del 35% — la segunda vale más, porque el mercado paga más por la misma estructura cuando espera más movimiento. Y es la explicación de un fenómeno que desconcierta a todo principiante: tu opción costaba 2 € ayer y hoy cuesta 3 € aunque el subyacente apenas se haya movido — lo que ha subido no es el precio de la acción, es la volatilidad que el mercado descuenta. La griega de esta sensibilidad es vega.
Dos avisos importantes. Primero: la VI no es una predicción exacta de la volatilidad futura — es una medida derivada del precio de mercado bajo un modelo determinado, y el futuro no está obligado a cumplirla. Segundo: la VI se mueve con los eventos. Antes de resultados empresariales, decisiones de bancos centrales, datos macro o elecciones, la incertidumbre (y la demanda de opciones) sube y la VI se infla; resuelto el evento, la incertidumbre se disipa y la VI puede desplomarse en horas — el famoso volatility crush, que puede hacer que una opción comprada pierda valor incluso acertando la dirección del movimiento. No es una estrategia, es una mecánica de precios que debes conocer antes de operar alrededor de eventos. Para profundizar: opciones: compra y venta de volatilidad y la entrada del diccionario sobre volatilidad implícita.
Tipos de interés
En opciones sobre acciones y en términos generales, tipos más altos tienden a aumentar el valor de las CALL y a reducir el de las PUT. La intuición: quien compra una call difiere el pago del strike hasta el vencimiento, y ese aplazamiento vale más cuando el dinero rinde más; para la put, el efecto es el contrario. Los modelos usan como referencia un tipo libre de riesgo del plazo correspondiente (hoy, referencias como el €STR en la zona euro o la SOFR en EE. UU.). La griega asociada es rho — honestamente, la menos relevante en la operativa minorista habitual de plazos cortos, aunque gana peso en vencimientos largos.
Dividendos
Cuando una acción paga dividendo, su precio se ajusta a la baja en una cuantía similar el día ex-dividendo. Como el poseedor de la opción no cobra ese dividendo, mayores dividendos esperados tienden a reducir el valor de las CALL y a aumentar el de las PUT. El efecto depende del subyacente y del contrato (los índices de rentabilidad total o los futuros lo tratan distinto), y es también una de las causas del ejercicio anticipado de calls americanas justo antes del ex-dividendo.
Las griegas y el precio de las opciones
Griega
Qué mide
Influencia principal
Delta
Sensibilidad al precio del subyacente
Movimiento del precio
Gamma
Cambio de la delta al moverse el subyacente
Curvatura / aceleración
Theta
Sensibilidad al paso del tiempo
Erosión del valor temporal
Vega
Sensibilidad a la volatilidad implícita
Cambios de VI
Rho
Sensibilidad a los tipos de interés
Cambios de tipos
Las griegas no determinan la prima: la descomponen. Cada una mide cuánto cambia el precio de la opción cuando cambia uno de los factores, con los demás constantes. Son el puente entre "los seis factores" y la gestión diaria de una posición. Las tratamos en profundidad en la guía de las griegas de las opciones y cómo afectan a la prima.
¿Cómo se calcula teóricamente el precio de una opción? Black-Scholes y otros modelos
El esquema de cualquier modelo de valoración es: variables de entrada → modelo → valor teórico. Las entradas son las seis que ya conoces: precio del subyacente, strike, tiempo hasta vencimiento, volatilidad, tipo de interés y dividendos esperados.
El modelo de referencia es Black-Scholes-Merton (1973), que fue revolucionario porque, por primera vez, dio una fórmula cerrada para el valor teórico de una opción europea a partir de esas variables, basada en la idea de que el vendedor puede cubrir dinámicamente su riesgo con el subyacente. Le valió el Nobel a Scholes y Merton y sigue siendo el lenguaje común del mercado: cuando la cadena de opciones muestra "volatilidad implícita", casi siempre es la que se despeja de este modelo. Su fórmula:
No hace falta manejar la fórmula para operar: lo que importa es entender que relaciona las seis variables entre sí y permite responder preguntas del tipo "¿cuánto debería valer esta opción si la volatilidad es del 25%?" — o, dándole la vuelta, "¿qué volatilidad está descontando el mercado a este precio?". Junto a él conviven los modelos binomiales (que valoran por árboles de escenarios y manejan bien el ejercicio anticipado de las opciones americanas) y modelos más sofisticados de volatilidad no constante que usan las mesas profesionales.
Lo que Black-Scholes no es: una máquina que dicta "el precio verdadero". Sus supuestos son conscientemente irreales: volatilidad constante (no lo es), rendimientos con distribución normal (los mercados tienen colas más gordas y saltos), sin costes de transacción ni restricciones de liquidez, ejercicio solo al vencimiento (las opciones sobre acciones suelen ser americanas), tipos constantes y dividendos conocidos. Por eso los mercados reales cotizan desviaciones sistemáticas respecto al modelo — y ahí aparecen el smile y el skew.
Volatility smile, skew y la superficie de volatilidad
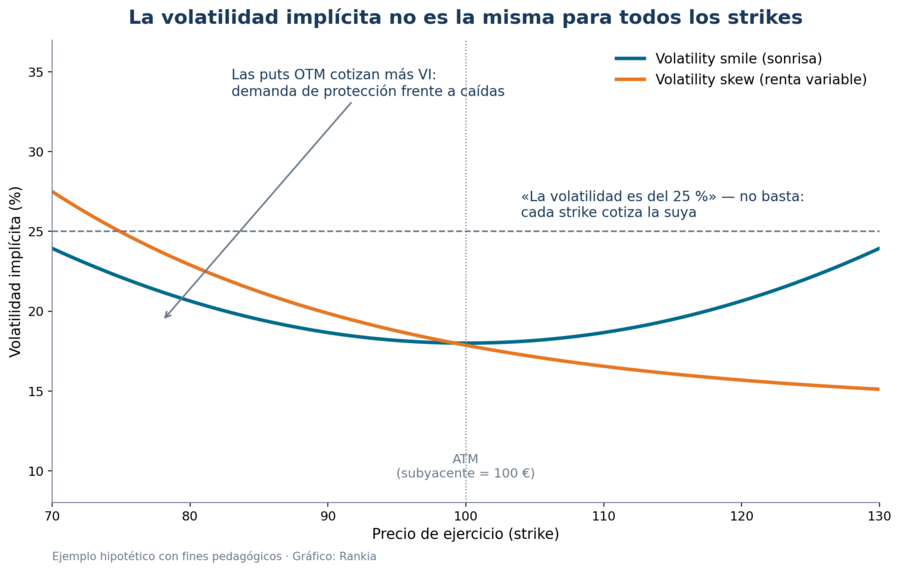
Si Black-Scholes fuera literalmente cierto, todas las opciones de un mismo subyacente y vencimiento tendrían la misma volatilidad implícita. En los mercados reales no ocurre: al despejar la VI strike a strike aparece una curva — la volatility smile (sonrisa: los strikes alejados cotizan más VI que los centrales) o, en renta variable, más habitualmente un skew (mueca asimétrica: las puts OTM cotizan más VI que las calls OTM, reflejando la demanda estructural de protección contra caídas y la memoria de los cracks).
Si además añadimos la dimensión de los vencimientos, obtenemos la superficie de volatilidad (volatility surface): un mapa de VI por strike y plazo que es, en la práctica, cómo el mercado cotiza realmente las opciones. La consecuencia didáctica que debes llevarte: decir "la volatilidad de esta acción es del 25%" no es suficiente para conocer el precio de todas sus opciones — cada strike y cada vencimiento tiene la suya, y los precios reflejan esa estructura completa.
La volatilidad implícita no es la misma para todos los strikes
Bid, ask y liquidez: el precio no es un solo número
En la pantalla no verás "el precio" de una opción, sino dos: el bid (a lo que el mercado está dispuesto a comprarte) y el ask (a lo que está dispuesto a venderte). La diferencia es el spread, y es un coste real que pagas al entrar y al salir. En opciones líquidas el spread es estrecho; en subyacentes o strikes poco negociados puede ser enorme en términos relativos — una opción "de 0,50 €" con bid 0,40/ask 0,60 te cuesta un 20% solo por cruzar la horquilla. Por eso, precio teórico ≠ precio exacto de ejecución: el valor de modelo es una referencia, pero operas contra el libro de órdenes. Volumen, interés abierto y órdenes limitadas son tus herramientas aquí.
Ejemplo práctico: una CALL y una PUT, paso a paso
Números hipotéticos, con finalidad exclusivamente pedagógica. Acción a 100 €; opciones a 3 meses, strike 100 (ATM); multiplicador 100.
CALL 100 con prima de 5 € (500 € por contrato): valor intrínseco = max(100 − 100, 0) = 0 €; valor extrínseco = 5 €. Toda la prima es incertidumbre y tiempo. ¿Qué pasa si...?
La acción sube a 110 €: la call gana valor — ahora tiene 10 € de valor intrínseco más el extrínseco que le quede (la prima exacta dependería del resto de variables).
La acción baja a 90 €: la call pierde valor; sigue siendo todo extrínseco, y menor, porque terminar ITM es ahora menos probable.
Sube la volatilidad implícita: la prima tiende a subir aunque la acción no se mueva (vega positiva).
Pasa el tiempo sin más cambios: el valor extrínseco se erosiona día a día (theta), cada vez más rápido al acercarse el vencimiento.
PUT 100 con prima de 5 €: mismo desglose (intrínseco 0, extrínseco 5). Los escenarios, en espejo: sube la acción → la put pierde valor; baja a 90 € → gana valor (10 € intrínsecos más extrínseco); sube la VI → la prima tiende a subir, igual que la call — la volatilidad beneficia a ambas; pasa el tiempo → theta erosiona el extrínseco exactamente igual. Comparar ambos ejemplos deja a la vista qué factores son direccionales (subyacente, strike) y cuáles simétricos (volatilidad, tiempo).
Dos preguntas de principiante que este ejemplo responde. ¿Por qué una opción OTM tiene valor? Una call 110 con la acción a 100 € puede cotizar, por ejemplo, a 2 €: no tiene ni un céntimo de valor intrínseco, pero quedan tiempo e incertidumbre suficientes para que acabe valiendo — esos 2 € son puro valor extrínseco. ¿Por qué una opción cerca del vencimiento cambia tanto de precio? Porque cerca del strike y con poco tiempo, gamma se dispara (la delta salta de casi 0 a casi 1 con pequeños movimientos), el valor temporal se evapora de forma acelerada y cada euro del subyacente decide si la opción expira con valor o sin él. No es solo que "pierda valor más rápido": es que su sensibilidad a todo se extrema.
¿Qué hace que una opción esté "cara" o "barata"?
Nunca lo juzgues por la prima absoluta. Una opción de 8 € puede estar barata y una de 0,50 € carísima. Una prima elevada tampoco significa que el mercado espere una subida: puede reflejar alta volatilidad, incertidumbre por un evento, cercanía al strike, mucho plazo, dividendos, tipos o simple demanda de protección. La vara de medir correcta es la volatilidad implícita relativa: comparar la VI de esa opción con la volatilidad realizada del subyacente, con su propio rango histórico de VI y con el resto de la superficie (strikes y vencimientos vecinos), teniendo en cuenta la liquidez y los eventos en calendario. "Cara" o "barata" es siempre un juicio sobre la volatilidad que pagas, no sobre los euros del ticket.
10 errores frecuentes al analizar la prima de una opción
1. Pensar que la prima la fija una fórmula y no el mercado.
2. Confundir valor intrínseco con valor total de la opción.
3. Creer que una opción OTM "no vale nada".
4. Ignorar la volatilidad implícita al comparar primas.
5. Olvidar el efecto del tiempo (y su aceleración final).
6. Tratar la VI como una predicción garantizada de la volatilidad futura.
7. Juzgar "caro" o "barato" mirando solo la prima absoluta.
8. Ignorar el bid-ask y operar a mercado en opciones ilíquidas.
9. Confundir el valor teórico del modelo con el precio de ejecución.
10. Olvidar dividendos y tipos cuando son relevantes (vencimientos largos, acciones con alto dividendo).
¿Dónde ver el valor teórico y las griegas en tiempo real?
Para aplicar todo lo anterior necesitas un bróker cuya plataforma muestre la cadena de opciones con volatilidad implícita, valor teórico, valor intrínseco y griegas en tiempo real — sin esos datos, evaluar si una prima está cara o barata es ir a ciegas. Por ejemplo iBroker: regulado por la CNMV, muestra griegas, precio teórico y valor intrínseco en tiempo real sin coste añadido, con comisiones desde 0,75 €/contrato según mercado (MEFF, Eurex, CME Group, CBOE e ICE), integración con TradingView y Visual Chart, cuenta demo de opciones con 7 días de tiempo real y premio Rankia al mejor bróker de opciones y futuros en 2023 y 2024. Puedes leer nuestro análisis completo de iBroker o abrir cuenta en iBroker.
La idea de que la volatilidad implícita es el verdadero corazón del precio de una opción lleva años defendiéndose en Rankia. Tomás García, en su serie sobre volatilidad, lo formula así:
"En los mercados de opciones la volatilidad implícita va cambiando en función de cómo cotice la prima. De hecho, se podría asegurar que es la verdadera incógnita o el verdadero 'precio' en la negociación de opciones." — Tomás García [blog en Rankia]
Y Erik Németh, autor del blog Opción Maestro, añade el matiz que evita malentendidos:
"La volatilidad implícita nunca indica la dirección del precio, solo el grado de su posible desplazamiento." — Erik Németh [blog Opción Maestro en Rankia]
¿Qué es la prima de una opción? El precio que paga el comprador al vendedor por el derecho (no la obligación) de comprar o vender el subyacente al strike hasta el vencimiento. El vendedor la cobra a cambio de asumir la obligación simétrica.
¿Cómo se calcula la prima de una opción? No se "calcula": se negocia en el mercado. Los modelos de valoración (Black-Scholes, binomial) estiman un valor teórico a partir de subyacente, strike, tiempo, volatilidad, tipos y dividendos, que sirve como referencia.
¿Qué diferencia hay entre valor intrínseco y valor extrínseco? El intrínseco es lo que valdría la opción ejercida ahora (max(S−K,0) en calls, max(K−S,0) en puts); el extrínseco es el resto de la prima, e incorpora tiempo, incertidumbre, tipos, dividendos y condiciones de mercado.
¿Cómo afecta la volatilidad al precio de una opción? Más volatilidad esperada encarece tanto calls como puts, porque aumenta la probabilidad de movimientos grandes y la opción tiene pérdida limitada a la prima. La griega es vega.
¿Qué es la volatilidad implícita? La volatilidad que se despeja de los precios de mercado de las opciones usando un modelo. Refleja expectativas, no certezas: no predice la volatilidad futura ni la dirección del precio.
¿Cómo afecta el tiempo? Más plazo suele significar más valor extrínseco; su erosión diaria (theta) perjudica al comprador y favorece al vendedor, y se acelera cerca del vencimiento.
¿Qué es Black-Scholes? El modelo clásico de valoración de opciones europeas: relaciona las seis variables y produce un valor teórico. Es el marco conceptual estándar, no una fórmula que dicte el precio "verdadero" — sus supuestos (volatilidad constante, sin saltos) no se cumplen del todo en mercados reales.
¿Por qué una opción OTM tiene valor? Porque aunque su valor intrínseco sea cero, quedan tiempo e incertidumbre para que acabe dentro de dinero: toda su prima es valor extrínseco.
¿Por qué sube o baja la prima de una opción? Por el movimiento del subyacente (delta), los cambios de volatilidad implícita (vega), el paso del tiempo (theta), los tipos y dividendos, y la propia oferta y demanda. A menudo, varios a la vez y en sentidos opuestos.
¿Qué significa que una opción esté cara o barata? Es un juicio sobre su volatilidad implícita comparada con la realizada, con su rango histórico y con la superficie de volatilidad — nunca sobre el importe absoluto de la prima.
En definitiva, la prima de una opción es un precio de mercado que los modelos ayudan a entender, no a dictar. Sus seis motores — subyacente, strike, tiempo, volatilidad, tipos y dividendos — explican la dirección de los cambios, las griegas los cuantifican, y la volatilidad implícita es el hilo que lo cose todo: la verdadera variable que se negocia cuando se negocia una opción. Quien aprende a leer la prima en términos de volatilidad implícita, y no de euros, ha dado el salto de precio a valor.
Este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. Las opciones son productos complejos que pueden generar pérdidas significativas. Los ejemplos numéricos son hipotéticos y con finalidad exclusivamente pedagógica. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.
Para plantearme un posible escenario las sensibilidades me ayudan a quitar esa incertidumbre. Para ello se puede tener una calculadora de opciones.
Pero, para poder obtener el dato de la volatilidad de un subyacente, donde tengo que acudir si el broker no la proporciona?
Saludos
Luis
en respuesta a
Looking
-
#3
Miguel_n
28/05/17 19:11
¿Qué quiere decir que la volatilidad puede ser diferente dentro del mismo strike? Supongo que hará referencia a que dicha volatilidad para un strike determinado puede cambiar a lo largo de un periodo de tiempo concreto, por ejemplo a lo largo de una sesión para dicho strike.
en respuesta a
jalci2
-
#2
10/05/16 14:39
Es cierto lo que dices, el valor de la opción no lo calcula ninguna formula, surge del libre mercado (es un error muy habitual pensar lo contrario).
Las formulas lo que calculan, es la proporción que deberían tener las primas en los diferentes strikes, y como les puede afectar a su valor el cambio de ciertas variables. Pero solo de forma teórica.
La formula Black Scholes, lo que realmente calcula en la volatilidad implícita, Y para ello necesita el valor de mercado real de las opciones. La volatilidad será diferente para cada strike, e incluso en contra de lo que la formula dice, la volatilidad puede ser diferente dentro del mismo strike. Otro error es considerar la misma volatidad para operar con la formula en diferentes strikes.
Es el mercado el que pone el precio, y las formulas van detrás interpretando lo ocurrido.
#1
04/02/16 16:16
Yo creía que la prima de una opción cotizada dependía exclusivamente del precio libre de intercambio entre agentes de mercado y que las variables sirven para orientar a los intervinientes en la transacción, pudiendo elegir esas u otras. En ese sentido no serían variables independientes. Algunas de esas variables son medibles, como el tiempo a vencimiento, pero otras se calculan para ajustar el precio calculado a la realidad, como pasa con la volatilidad implícita, que por lo tanto no es una variable. Si utilizamos otra fórmula para la valoración teórica de la prima, necesitaremos otra volatilidad.