Las mejores hipotecas variables de octubre de 2026 son la Hipoteca Naranja Variable de ING, con un precio que ING personaliza para cada cliente, la Hipoteca Variable de Kutxabank (euríbor + 0,49%) y la Hipoteca Variable de Banco Sabadell (euríbor + 0,50%).
Hipoteca Naranja variable ING
Euribor + 0.59 %
*
Sin productos bonificables:
No tiene vinculaciones
Financiación máxima:
80%
El euríbor a 12 meses cerró septiembre en el 3,247%, su nivel más alto en dos años según el dato oficial del Banco de España, y la media provisional de octubre se mueve por encima del 3%. Por lo que hoy, un diferencial de euríbor + 0,49% supone un tipo de interés cercano al 3,74%.
Comparar el diferencial, las vinculaciones y las comisiones es fundamental para elegir la mejor hipoteca variable.
Ranking de las mejores hipotecas variables de octubre 2026
La tabla sigue el orden de nuestro ranking. El dato que más pesa es el diferencial bonificado, que es el tipo que pagarás durante 24 de los 25 años del préstamo. El interés fijo del primer año pesa poco, aunque sea el número que más se anuncia. En el caso de ING, el banco fija el precio tras estudiar tu perfil, por eso no publica un tipo único.
¿Quieres saber qué hipoteca puedes conseguir tú? Las condiciones que ofrecen los bancos pueden variar según tus ingresos, ahorros y perfil financiero. Nuestro servicio de bróker hipotecario, compara ofertas de distintas entidades y negocia por ti para encontrar una hipoteca adaptada a tu caso, sin coste ni compromiso.
Descubre qué bancos pueden ofrecerte una mejor hipoteca 🏡
Hipoteca Naranja Variable de ING: precio a tu medida y el plazo más largo del ranking
ING no publica un tipo único para su hipoteca variable: fija el TIN del primer año, el diferencial y la TAE tras estudiar el perfil de cada cliente, así que el precio que te ofrezca dependerá de tus ingresos, tu ahorro y tu operación.
HIPOTECA NARANJA VARIABLE ING
Bonificado
Sin bonificar
TIN 1.er año
Precio personalizado
Precio personalizado
TIN resto de años
Precio personalizado
Precio personalizado
TAE Variable
Precio personalizado
Precio personalizado
Comisión de apertura
Sin comisión
Sin comisión
ING fija el tipo de interés y la TAE de la Hipoteca Naranja Variable tras estudiar el perfil de cada cliente.
Hipoteca Variable Kutxabank: el diferencial más bajo
Kutxabank ofrece el diferencial más bajo (euríbor + 0,49%) que ofrece hoy un banco tradicional. La contrapartida es que tiene la vinculación más dura de esta comparativa: solo compensa si tienes claro que vas a cumplir todos sus requisitos durante toda la vida del préstamo.
HIPOTECA VARIABLE KUTXABANK
Bonificado
Sin bonificar
TIN 1.er año
2,07 %
2,07 %
TIN resto de años
E + 0,49 %
E + 1,49 %
TAE Variable
3,82 %
4,46 %
Cuota 1.er año*
641 €
641 €
Cuota con euríbor al 3,247 %*
770 €
854 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar la nómina por un importe alto (la entidad exige 3.000 € al mes).
Contratar el seguro de hogar de Kutxabank.
Aportar cada año a un plan de pensiones o a una EPSV de la entidad.
Hipoteca Variable Sabadell: el primer año más barato
Banco Sabadell arranca con el TIN más bajo del primer año entre las hipotecas con precio publicado (1,50 %). Pasado el primer año, su diferencial se iguala al de Bankinter o COINC.
HIPOTECA VARIABLE BANCO SABADELL
Bonificado
Sin bonificar
TIN 1.er año
1,50 %
2,50 %
TIN resto de años
E + 0,50 %
E + 1,50 %
TAE Variable
4,12 %
4,78 %
Cuota 1.er año*
600 €
673 €
Cuota con euríbor al 3,247 %*
771 €
855 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Nómina o pensión domiciliada (también vale el pago de cotizaciones si eres autónomo).
Seguro de hogar.
Seguro de vida.
Seguro de protección de pagos, que es el que más encarece el paquete y el que casi nadie contabiliza.
Hipoteca Variable Bankinter: la bonificación troceada en cuatro descuentos
Bankinter iguala el diferencial bonificado de Sabadell (euríbor +0,50%), pero reparte la rebaja en cuatro descuentos independientes que puedes activar por separado.
HIPOTECA VARIABLE BANKINTER
Bonificado
Sin bonificar
TIN 1.er año
2,30 %
2,30 %
TIN resto de años
E + 0,50 %
E + 1,80 %
TAE Variable
3,77 %
4,81 %
Cuota 1.er año*
658 €
658 €
Cuota con euríbor al 3,247 %*
771 €
881 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Cuenta Nómina, Profesional o No-Nómina: −0,30 %.
Seguro de vida: −0,60 %.
Seguro de hogar: −0,30 %.
Plan de pensiones con aportación mínima anual: −0,10 %.
Hipoteca Variable COINC: la vinculación más ligera de la casa Bankinter
COINC, la marca digital de Bankinter, comparte el mismo diferencial bonificado (euríbor + 0,50 %) pero con una vinculación mucho más suave: solo te pide abrir una cuenta, sin seguros obligatorios. Como extra, su tramo fijo inicial dura tres años en lugar de uno.
HIPOTECA VARIABLE COINC
Bonificado
Sin bonificar
TIN primeros 3 años
2,30 %
2,70 %
TIN resto de años
E + 0,50 %
E + 0,90 %
TAE Variable
3,41 %
3,86 %
Cuota primeros 3 años*
658 €
688 €
Cuota con euríbor al 3,247 %*
771 €
804 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Solo te pide abrir una cuenta de Bankinter. Sin seguros obligatorios con la entidad.
Hipoteca Variable MyInvestor: la única sin productos vinculados
MyInvestor tiene el diferencial más alto de las cinco hipotecas con precio publicado (euríbor + 0,79 %), pero es el único que no te ata a nada: ni nómina, ni seguros, ni plan de pensiones. Y al no existir versión "sin bonificar", tu tipo nunca puede empeorar por dejar de contratar algo.
En Rankia hipotecas seguimos estos pasos para elaborar el ranking:
Seleccionamos las ofertas publicadas por los bancos para un cliente medio y contratables en toda España. Fuera quedan las condiciones negociadas caso a caso.
Ordenamos por facilidad de contratación y volumen de solicitudes de nuestros usuarios, no por TIN ni por TAE: primero las hipotecas que más piden y contratan nuestros lectores y que menos requisitos ponen para conseguirlas.
En caso de empate, gana la que exige menos productos vinculados y la que menos penaliza si dejas de cumplirlos.
Las comisiones deciden el último desempate.
¿Qué es una hipoteca variable y cómo se calcula el interés?
Una hipoteca variable es un préstamo para comprar vivienda cuyo interés cambia cada cierto tiempo, porque está atado a un índice que no controla el banco. La cuota que pagas este año no es la que pagarás dentro de dos.
En este caso, tu interés son dos piezas sumadas:
El índice de referencia. En España es el euríbor a 12 meses en casi todos los casos. Lo publica el Banco de España y cambia cada mes.
El diferencial. Es un porcentaje fijo que pactas con el banco y que no se mueve en toda la vida del préstamo, salvo que dejes de cumplir las bonificaciones.
📌 Ejemplo
Firmas euríbor + 0,49% y en tu revisión el índice está al 3,247%. Tu tipo es del 3,737%. El 0,49% es lo único que puedes negociar.
¿Cuándo se revisa la cuota de una hipoteca variable?
Lo habitual es cada 12 meses, aunque algunos contratos la fijan cada 6.
Le suma tu diferencial y recalcula la cuota sobre el capital que te queda.
Tu escritura dice qué mes se usa como referencia. Si tu revisión te toca en noviembre y se aplica el dato de septiembre, el índice será el 3,247% oficial.
¿Cómo está el euríbor en octubre de 2026?
Antes de comparar hipotecas variables conviene mirar el euríbor, porque el interés suele calcularse sumando el euríbor+diferencial. Si el índice sube, también puede subir la cuota; si baja, puede reducirse.
Y en 2026 la tendencia está siendo alcista.
🏦 DATOS OFICIALES EUROPEAN MONEY MARKETS INSTITUTE (EMMI)
Septiembre de 2026: 3,247%.
Agosto de 2026: 2,954%.
Septiembre de 2025: 2,172%.
En doce meses, ha subido 1,075 puntos porcentuales.
Encadena tres meses de subidas consecutivas y marca su nivel más alto desde julio de 2024.
¿Qué cuota pagarías en cada escenario?
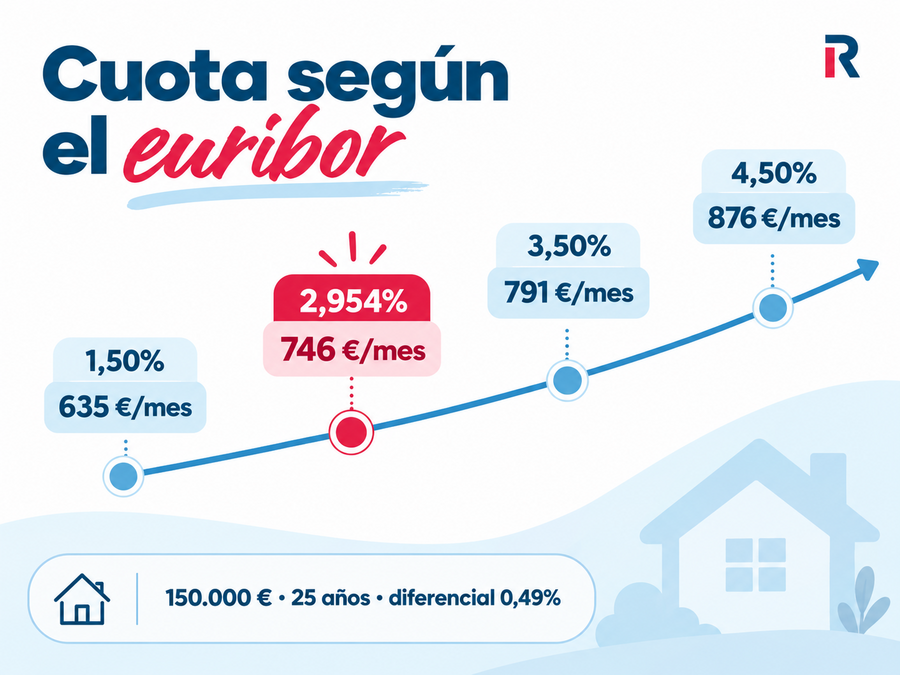
Esta es la revisión que deberías hacer antes de firmar una hipoteca variable. Para un préstamo de 150.000 € a 25 años con el diferencial publicado más bajo del ranking (euríbor + 0,49%).
Euríbor
Tipo aplicado
Cuota mensual
Frente a hoy
1,50 %
1,99 %
635 €
−135 €
2,00 %
2,49 %
672 €
−98 €
3,247 % (septiembre 2026)
3,74 %
770 €
—
3,50 %
3,99 %
791 €
+21 €
4,00 %
4,49 %
833 €
+63 €
4,50 %
4,99 %
876 €
+106 €
Entre el euríbor más bajo y el más alto hay una diferencia de 241 € al mes, casi 2.900€ al año, con el mismo préstamo y el diferencial publicado más bajo. Ese es el rango de riesgo que asumes.
🚨 Importante: contrasta la cuota del peor escenario con tu ratio de endeudamiento. Si no te cuadra, la hipoteca variable no es el producto que debes contratar.
La cuota mensual aumenta a medida que sube el euríbor, aunque el diferencial de la hipoteca permanezca igual.
¿Cómo elegir la mejor hipoteca variable?
Elegir la mejor hipoteca variable no consiste solo en quedarse con la que anuncia el interés más bajo. Para saber cuál puede salirte más barata a largo plazo, hay que comparar el diferencial sobre el euríbor, el coste de las bonificaciones, las comisiones y las condiciones que tendrás que mantener durante años. Estos son los puntos que conviene revisar antes de decidir.
1️⃣ Mira el diferencial, no el tipo de salida.
El tipo fijo inicial dura 12 meses en la mayoría de ofertas.
El diferencial se aplica en los 24 o 29 años restantes.
Una hipoteca al 1,50% el primer año y euríbor + 0,90% después es peor que otra al 2,30% inicial y euríbor + 0,50, aunque el anuncio diga lo contrario.
2️⃣ Calcula en euros lo que te cuesta la bonificación.
El banco te da el descuento en puntos porcentuales y el coste de los seguros en primas anuales. Son unidades distintas y esa asimetría juega a su favor. Pasa todo a euros:
Sobre 150.000 €, cada 0,10 puntos de diferencial equivalen a unos 8 € de cuota al mes.
Si te descuentan 0,40 puntos por un seguro de vida de 400 € al año, ahorras unos 33 € al mes y pagas unos 33. La hipoteca bonificada te sale neutra.
La cuenta cambia si ese seguro lo ibas a contratar igualmente.
Lo que no debes hacer es contratar un producto que no necesitas solo por el descuento.
3️⃣ Vigila la brecha entre el tipo bonificado y el que no lo está
Es tu seguro contra el futuro. Nadie sabe si dentro de diez años seguirá cobrando la nómina en el mismo banco.
Entidad
Brecha
ING
Precio personalizado
COINC
0,40 puntos
Kutxabank
1,00 punto
Sabadell
1,00 punto
Bankinter
1,30 puntos
MyInvestor
No aplica
4️⃣ Revisa las comisiones
Apertura: ninguna de las seis del ranking la cobra. Dejó de ser habitual en ofertas competitivas.
Amortización anticipada: la Ley 5/2019 fija dos topes y las partes eligen uno. 0,25 % durante los 5 primeros años o 0,15 % durante los 3 primeros. Después desaparece. Mira cuál aplica tu contrato.
Tasación, notaría, registro y gestoría: se pagan una vez y no dependen del tipo. Los tienes desglosados en los gastos de una hipoteca.
5️⃣ Comprueba plazo, financiación y periocidad de revisión
Financiación máxima: lo normal es el 80 % del valor de tasación o de compra, el menor de los dos. En segunda vivienda baja al 70 % o al 60 %. Necesitas el 20 % restante más los gastos ahorrados.
Plazo máximo: casi todas llegan a 30 años. Alargarlo baja la cuota, pero dispara los intereses totales.
Periodicidad de revisión: anual o semestral. Con el euríbor subiendo, la revisión semestral te traslada las subidas el doble de rápido.
¿A quién le conviene una hipoteca variable en 2026?
Aquí no hay una respuesta única. Depende de tu colchón, de tus ingresos y de cuánto tiempo pienses quedarte con el préstamo.
Te puede encajar si...
Tienes margen amplio de presupuesto. Si la cuota con el euríbor al 4,5 % sigue por debajo del 30 % de tus ingresos netos, el riesgo es asumible.
Piensas amortizar pronto o vender a medio plazo. Las comisiones por amortización y subrogación son más bajas en variable que en fijo.
Ya cumples las condiciones de bonificación de forma natural, sin contratar nada nuevo.
No te conviene si...
Vas justo desde el primer mes. Una subida de 106 € no es una hipótesis: ha pasado dos veces en la última década.
Tus ingresos son irregulares. Cuota variable más ingreso variable multiplica la exposición.
Necesitas planificar con exactitud a 20 años vista.
Las alternativas: hipoteca fija o mixta
Hipoteca fija. Misma cuota todo el plazo. Pagas una prima por esa certeza, pero sabes lo que te va a costar la casa. ➡️ Comparar las mejores hipotecas fijas.
Hipoteca mixta. Tramo fijo de 3 a 10 años y variable después. Es hoy la fórmula que más se contrata entre quienes no quieren decidir del todo. ➡️ Comparar las mejores hipotecas mixtas.
Cinco errores que salen caros al contratar una hipoteca variable
Elegir por el tipo del primer año. Es el 4% del plazo total y es el número que más destaca la publicidad.
No simular el escenario malo. Calcula la cuota con el euríbor al 4,5% antes de firmar. Si no te cuadra, cambia de producto.
Aceptar toda la vinculación sin ponerle precio. Pasa los puntos porcentuales a euros y compáralos con las primas reales.
Ignorar el diferencial sin bonificar. Es lo que pagarás el día que dejes de cumplir una condición.
No leer el clausulado completo. Las cláusulas suelo están prohibidas en la contratación actual por la Ley 5/2019, pero revisa el contrato entero y no des nada por supuesto.
Y uno más, con la hipoteca ya firmada: si el índice sigue subiendo, valora si te compensa amortizar con el euríbor alto.
Preguntas frecuentes
La Hipoteca Naranja Variable de ING encabeza nuestro ranking: ING fija el precio tras estudiar el perfil de cada cliente y no cobra comisión de apertura. Si buscas el diferencial publicado más bajo entre los bancos tradicionales, Kutxabank ofrece euríbor + 0,49% a partir del segundo año, aunque exige tres productos vinculados. Si no quieres contratar nada, la de MyInvestor ofrece euríbor + 0,79% sin vinculaciones.
Solo si tu presupuesto aguanta la cuota del peor escenario y valoras las comisiones bajas de amortización. Con el índice en máximos de dos años, el tipo fijo te da certeza a un coste conocido. Depende de tu capacidad para absorber subidas, no de una previsión que nadie puede garantizar.
Por debajo de euríbor + 0,60 % es competitivo. Entre 0,60% y 0,90% es razonable si la vinculación es ligera. Por encima de euríbor + 0,90%, negocia.
Sí, con una novación en tu banco o una subrogación a otro. La Ley 5/2019 limita las comisiones de este cambio y en algunos supuestos las elimina. Echa las cuentas antes: la operación tiene costes.
¡Hola Marta! Lamento no haberte respondido antes pero no había recibido notificación de tu comentario. Espero que todavía te sirva.
Con un sueldo de 1.450€ y con la regla de endeudamiento del 35%, tu cuota hipotecaría podía ser como máximo de 507€ aprox. Solo me salen los cálculos si pidieras la hipoteca a 35 años (pidiendo 168K como máximo). Aún así los cálculos salen muy muy justos y no te aseguro que te la concedan.
Lo más sensato sería buscar una vivienda más económica teniendo en cuenta tu sueldo y que solo hay 1 titular.
Saludos,
en respuesta a
Paloi
-
#79
19/11/18 11:07
Yo tengo la misma duda que tú comparando Coinc y Openbank.
Los gastos salen más baratos en Coinc. Y contando que el primer año pagas un 1% menos... me parece que Coinc es mejor opción.
en respuesta a
Paloi
-
#78
18/11/18 20:36
Hola Lorena,
Primeramente enhorabuena por tu trabajo en el hilo de hipotecas es muy completo y clarificador, incluso comparando pequeños detallitos q se suelen escapar.
Te cuento nuestro caso:
Chalet Unifamiliar adosado, al norte de Alicante, precio de venta en torno a 330.000€. Tengo ahorros para comprarlo sin hipoteca, pero la hipoteca es una forma de repartir el coste y la responsabilidad entre ambas parte de la pareja, porque la distribución de ahorros del pasado y de antes de ser pareja es muy asimétrica. Así q la hipoteca es una forma de compartir una propiedad y una responsabilidad financiera a futura de forma más simétrica, y no sólo con cargo a mis ahorros.
Dada esta situación de solvencia, me inclino más por una a tipo variable, y más aun considerando lo q has expresado en alguna otra respuesta de este hilo, decantándote por las hipotecas de tipo variable para importes grandes.
Lo hemos intentado con Openbank, q aceptan 2 titulares, pero nos han rechazado, porque yo trabajo para una empresa Británica, y mis ingresos no constan en el IRPF español, porque me retienen allí. De momento la agencia tributaria española me acepta como residente fiscal aquí, pq mi mujer y mis hijas están en España, y además gracias al teletrabajo acabo pasando aquí más de la mitad de los días del año. Aunq puede q la Agencia tributaria española no esté de acuerdo y me haga una llamadita, y me tenga q pegar yo con la agencia tributaria británica, q es para quien trabajaba hasta hace unos meses para q me devuelva retenciones y se las pase a la hacienda española.
Volviendo al grano de las hipotecas: Openbank nos ha rechazado, porque para ellos soy un no residente y no hacen hipotecas para este colectivo, y si las hicieran (algún otro banco las hará, por ejemplo Santander) serían peores condiciones.
En cambio COINC me ha comunicado el Viernes, tras dos semanas pidiendo documentos de todo tipo, q autorizan la hipoteca ...
La duda concreta q tengo en este hilo:
Por que en el cálculo por TAE ponéis siempre por delante a la hipoteca de Openbank, respecto a la de COINC, si el tipo de salida de la de Openbank era del 1,89% mientras que la de COINC era de un 0,89% ?
A mi me parece q la hipoteca de COINC tiene una clara limitación: Un sólo titular. Si se ignora y se digiere eso, me parece la mejor del mercado, no igualada por Openbank ... o se me escapa algo?
Y me parece q las únicas q la pueden poner en compromiso son la de myInvestor q tiene los mismos tipos q tenía Openbank (1,89 primer año, euribor+0,89 resto) después, es decir q tb van con castigo el primer año pero cubren todos los gastos de la hipoteca (notaria, gestoría, tasacción y por supuesto el AJD q ahora es obligatorio para todos)... q me sale q son un poco inferiores, en cuantía total, a ese castigo del 1% extra del primer año q están aplicando casi todas las hipotecas del mercado. Sé q a de myInvestor/andBank es una hipoteca un poco más elitista, porque requiere ingresos de 4K al mes y sólo financia un máximo del 70%.
El otro contendiente de nivel, creo q es Pibank porque tb cubren todos los gastos de hipoteca, pero con unos tipos de interés (1,95 primer año, euribor+0,95 resto) algo más altos, ... no tienen condiciones tan elitistas como MyInvestor respecto a los ingresos mensuales y parece q financian hasta el 80%.
Que opinas de todos estos nuevos contendientes q no están en tus comparativas de hipotecas variables, pero muy bien has cubierto en otra muy buena comparativa se hipotecas con gastos cubiertos?
y en concreto q hace q Openbank aparezca ligeramente por encima de COINC, q no penaliza el primer año?
Es decir ese cálculo del TAE, q tiene en cuenta exactamente?
Supongo q se me ha escapado algo... o es simplemente q COINC es una hipoteca para Singles o q ayuda al divorcio :(
Nuevo
#76
01/10/18 19:41
Hola Lorena, a ver si me puedes ayudar un poco con mi caso. Voy a comprar una vivienda por valor de 210.000 (240.000 de tasación).
Mi sueldo neto mensual es de 1450,tengo 36 años y voy a ser la única compradora.
Por simulaciones que he hecho, a 30 años que es lo que suelen condecer, con mi sueldo, no podria solicitar mas de unos 145.000 euros. Me gustaria pedir el maximo posible, no mas del 80%, por lo que creo que solo me quedarian de opciones ING y BBVA que podria pagar a mas de 30 años.
Aun asi, por el sueldo que tengo, si opto por una de no mas de 30 años, ademas de los bancos anteriores, solo veo factibles kutxa bank y las online, que no me dan mucha confianza.
¿Crees que es correcto? ¿Hay alguna otra opcion que se me escapa?
Muchas gracias por tu ayuda
en respuesta a
Lorena Romero
-
#75
28/09/18 09:18
Muchas gracias!
Seguiré navegando y peleando.
Un saludo.
en respuesta a
Fernando Rank
-
#74
27/09/18 16:40
Fernando, es muy muy complicado que te concedan el 100% del valor de compra. Que yo sepa, sólo lo conceden Liberbank y BBVA, y no siempre lo hacen. Sospecho que se lo reservan a los funcionarios.
Tienes los enlaces del formulario en mi comentario anterior :)
en respuesta a
Lorena Romero
-
#73
27/09/18 16:34
Hola Lorena,
Creo que me he vuelto a dejar fuera información. A lo que me refiero es que necesitamos el 100% del valor de compra/venta que estimamos que será el 80% de la tasación, por eso descartamos bancos como el Santander que sólo llegan al 90% de compra/venta.
De modo que:
1- Kutxa: Su tipo de interés a 30años es 2,50. Si rechazamos el plan de pensiones subirá a 2,60 y hay otras opciones mejores...
5- Liberbank Ahora: A 30 años su tipo de interés es 2,25. También con plan de pensiones pero ya va ganando la partida a la Kutxa, no?
6- Liberbank Selecta: Me refería tipo de interés un poco más alto que Liberbank Ahora (a 30 años sería del 2,40) Efectivamente esta opción nos gusta mucho por sus pocas vinculaciones.
7A- Creo que te comenté la opción de TARGOBANK pero es bastante desconocido, ¿Qué sabes de ellos?
7B- Ibercaja: A 30 años su tipo es 2,70. Me parece bastante alto.
8- BBVA: a 30 años nos vamos a 2,45 de tipo. No esta mal pero viene con las mismas vinculaciones que los demás...
Muchas gracias de nuevo por tantas preguntas!!
en respuesta a
Fernando Rank
-
#72
26/09/18 17:51
Hola Fernando! Te adelanto que más del 80% del valor de tasación no te lo va a conceder nadie, tampoco Liberbank porque precisamente he hablado con ellos de ese tema HOY jajaja Si fuera exactamente el 80% de tasación, sí es posible, también con Santander (¿por qué la habéis descatado?).
1. Kutxabank: El plan de pensiones lo puedes rechazar y sólo te subiría un 0,10pp el interés. Lo veo lógico.
5. Liberbank Ahora: Sí, pero tiene bastantes vinculaciones. Es similar a Kutxabank en realidad. A mi no me convence personalmente. Si quieres, puedes hacer el estudio de pre-aprobación aquí:
6. Liberbank Selecta: Discrepo, el tipo de interés está bastante bien. Piensa que solo te piden la nómina. Igual que antes, puedes solicitar estudio con la Selecta aquí 7. Ibercaja: La fija no compensa, la variable es su caballo ganador.
8. ¿Has mirado la Hipoteca Fija de BBVA ? Me parece que te va a sorprender ;)
Saludos! Ya me cuentas!!
en respuesta a
Lorena Romero
-
#71
25/09/18 16:33
Buenas tardes Lorena,
Perdona la tardanza en responder pero he estado fuera.
Creo que se me olvidó mencionar que solo aportamos los gastos iniciales, así que necesitamos el máximo que nos den (80% tasación)
Vuelvo a la carga con las preguntas:
1. A mi tampoco me seduce ese plan de pensiones. La comisión de apertura es preferible no pagarla pero me parece un mal menor. Creo que descartamos Kutxa salvo que nos hicieran una oferta mejor (hay otros tipos de interés más bajos...)
2. No llega más que al 90% de la compra/venta u 80% de la tasación, la descartamos.
3. Solo llegan al 80% del menor entre tasación y compra/venta, también la descartamos :(
4. Somos dos y no estamos dispuestos a separarnos jajajajaj
Por suerte, cada vez estamos mas convencidos de contratar una hipoteca a tipo fijo (no se si tenéis gráficos o estimaciones de que es mejor)
Digo por suerte, porque estamos viendo dos bancos con hipotecas muy interesantes:
5. Liberbank: Creo que son los mejores Tipos de interés fijos del mercado... ¿Estas de acuerdo?
6. Liberbank selecta: tipo de interés un poco más alto pero menos vinculaciones
7. Targobank: conozco realmente poco este banco y no se si es fiable.
8. Ibercaja: Creo que es del estilo de la Kutxa y también más cara que las anteriores.
Muchas gracias por vuestro tiempo, es muy apreciado.
Un saludo!
en respuesta a
Fernando Rank
-
#70
13/09/18 15:17
Mil gracias a ti Fernando! Da gusto que te digan estas cosas 😃
1. Lo único que no me gusta de Kutxabank es el tema del Plan de Pensiones. Siempre puedes rechazarlo y que te suban un 0,10%. Ah y su comisión de apertura del 0,25&, para una hipoteca de importe tan elevado puede ser un problema.
2. Santander ofrece un tipo de interés diferente para cada cliente. Lo mismo con el seguro. Tienen fama de caros, es verdad, pero si no tienes problemas de salud, edad buena etc...
3. Si no paramos de hablar de Openbank!! jejeje Yo no paro de contestar mails de esta hipoteca. Es LA MEJOR a tipo variable. De hecho, en Madrid tiene una oficina! Así que te quitas el problema de la gestión online (tienen fama de lentos, 1/2 meses para formalizar la hipoteca).
4. Solo se puede contratar para 1 titular. Singles lo llaman ahora jeje.
Si tenéis una buena capacidad de ahorro, mejor una hipoteca variable. Además, una hipoteca de importe tan elevado a tipo fijo me da algo de pavor...
Saludos!
#69
12/09/18 17:49
Buenas tardes Lorena,
Lo primero felicitaros por el trabajo y la dedicación, todo se entiende perfectamente, hay enlaces con toda la información y la amabilidad es un gran extra!
Te expongo mi caso. Pareja, 33 y 34años, ingresos superiores 3.000€ entre ambos, vamos a pedir 240K para nuestra primera vivienda.
La hipoteca que más nos tira es ING variable, en estas fechas nos dan:
-- EUR +0,89%
-- 1,99 TIN primer año
-- 1,79 TAE Variable
-- 40 años: es lo mejor para amortizar capital (además nunca se sabe cuanto "estaremos aquí", ¿Por qué vivir apretado?)
-- Sin comisiones
-- 2 o 3 vinculaciones pero son las normales y no las consideramos un problema
Tienen pocas oficinas pero vivimos en Madrid, de modo que cada vez tendrán más. Además para sacar dinero, manejamos otros bancos y siempre se pueden hacer transferencias.
Hemos leído aquí en el foro y estas parecen sus competidoras:
1. Kuxtabank tiene cosas interesantes (mismo Euribor pero TAE notablemente inferior 1,38%) para ingresos de mas de 3000. El 0,25% de comisión de apertura es sobre el préstamo, ¿verdad?
2. Santander podría ser una opción pero sus seguros dan miedo :S
3. No se habla mucho de Openbank, ¿porque? Parecen buenas cifras. Es del grupo Santander pero aquí lo que importa son los números...
4. Por último, Coinc no me fio y parece más para titulares individuales...¿?
Si nos puedes asesorar te lo agradecemos.
Gracias!
En cuanto al tema del estudio de riesgos, en alguna ocasión que he hablado con Openbank me han comentado que te dan una respuesta en un plazo máximo de 1 mes. Aunque al parecer, hay casos que tardan 2 y 3 meses...
Saludos,
#66
05/08/18 13:55
Perdonad, pero he estado mirando vuestros comentarios y la verdad es que.... para una hipoteca de unos 50.000€ menos del 50% del valor de la vivienda. La hipoteca open de openbank a tipo variable no tiene competidor. Sin vinculación salvo una transferencia de 900 € si no quieres domiciliar la nómina. Sin contratar seguro, con una TAE muy buena.... En fin, en esas condiciones creo que es mejor que la de coinc. Lo que me hecha para atrás es que no tiene oficinas y que no conozco a nadie que cuente su experiencia con esta empresas. ¿Qué opináis? ¿Con que antelación habría que pedir el estudio de la hipoteca? Muchas gracias y saludos
Nuevo
#64
23/07/18 19:16
Buenas tardes,
Estoy planteándose comprar un estudio para alquilarla a continuación a modo de inversión pero no dispongo de capital aunque si de ingresos por mi trabajo. Hay alguna hipoteca que se adapte a lo que necesito y con buenas condiciones?
Gracias
Nuevo
#63
12/07/18 18:03
gracias por la buena informacion. Tengo que esperar un poco más...