Las mejores hipotecas variables de septiembre de 2026 son la Hipoteca Variable de Kutxabank (euríbor + 0,49%), la Hipoteca Variable de Banco Sabadell y la Hipoteca Variable de Bankinter (ambas en euríbor + 0,50%).
Hipoteca Variable Kutxabank
Euribor + 0.49 %
TIN bonificado:
1.96 %
TAE bonificado:
3.67 %
*
3 productos bonificables:
Ingresos mensuales mínimos, Plan de pensiones y Seguro de hogar
Financiación máxima:
80%
El euríbor a 12 meses cerró agosto en el 2,954%, su nivel más alto en dos años según el dato oficial del Banco de España, y la media provisional de septiembre se mueve por encima del 3%. Por lo que hoy, un diferencial de euríbor + 0,49%, supune un tipo de interés cercano al 3,45%.
Comparar el diferencial, las vinculaciones y las comisiones es fundamental para elegir la mejor hipoteca variable.
Ranking de las mejores hipotecas variables de septiembre 2026
Ordenamos por diferencial bonificado, que es el tipo que pagarás durante 24 de los 25 años del préstamo. El interés fijo del primer año pesa poco, aunque sea el número que más se anuncia.
¿Quieres saber qué hipoteca puedes conseguir tú? Las condiciones que ofrecen los bancos pueden variar según tus ingresos, ahorros y perfil financiero. Nuestro servicio de bróker hipotecario, compara ofertas de distintas entidades y negocia por ti para encontrar una hipoteca adaptada a tu caso, sin coste ni compromiso.
Descubre qué bancos pueden ofrecerte una mejor hipoteca 🏡
Kutxabank ofrece el diferencial más bajo (euríbor + 0,49%) que ofrece hoy un banco tradicional. La contrapartida es que tiene la vinculación más dura de esta comparativa: solo compensa si tienes claro que vas a cumplir todos sus requisitos durante toda la vida del préstamo.
HIPOTECA VARIABLE KUTXABANK
Bonificado
Sin bonificar
TIN 1.er año
2,07 %
2,07 %
TIN resto de años
E + 0,49 %
E + 1,49 %
TAE Variable
3,82 %
4,46 %
Cuota 1.er año*
641 €
641 €
Cuota con euríbor al 2,954 %*
746 €
896 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar la nómina por un importe alto (la entidad exige 3.000 € al mes).
Contratar el seguro de hogar de Kutxabank.
Aportar cada año a un plan de pensiones o a una EPSV de la entidad.
Hipoteca Variable Bankinter: la bonificación troceada en cuatro descuentos
Bankinter iguala el diferencial bonificado de Sabadell (euríbor +0,50%), pero reparte la rebaja en cuatro descuentos independientes que puedes activar por separado.
HIPOTECA VARIABLE BANKINTER
Bonificado
Sin bonificar
TIN 1.er año
2,30 %
2,30 %
TIN resto de años
E + 0,50 %
E + 1,80 %
TAE Variable
3,77 %
4,81 %
Cuota 1.er año*
658 €
658 €
Cuota con euríbor al 2,954 %*
747 €
945 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Cuenta Nómina, Profesional o No-Nómina: −0,30 %.
Seguro de vida: −0,60 %.
Seguro de hogar: −0,30 %.
Plan de pensiones con aportación mínima anual: −0,10 %.
Hipoteca Variable COINC: la vinculación más ligera de la casa Bankinter
COINC, la marca digital de Bankinter, comparte el mismo diferencial bonificado (euríbor + 0,50 %) pero con una vinculación mucho más suave: solo te pide abrir una cuenta, sin seguros obligatorios. Como extra, su tramo fijo inicial dura tres años en lugar de uno.
HIPOTECA VARIABLE COINC
Bonificado
Sin bonificar
TIN primeros 3 años
2,30 %
2,70 %
TIN resto de años
E + 0,50 %
E + 0,90 %
TAE Variable
3,41 %
3,86 %
Cuota primeros 3 años*
658 €
658 €
Cuota con euríbor al 2,954 %*
747 €
777 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Solo te pide abrir una cuenta de Bankinter. Sin seguros obligatorios con la entidad.
Hipoteca Variable MyInvestor: la única sin productos vinculados
MyInvestor tiene el diferencial más alto de los cinco (euríbor + 0,79 %), pero es el único que no te ata a nada: ni nómina, ni seguros, ni plan de pensiones. Y al no existir versión "sin bonificar", tu tipo nunca puede empeorar por dejar de contratar algo.
En Rankia hipotecas seguimos estos pasos para elaborar el ranking:
Seleccionamos las ofertas publicadas por los bancos para un cliente medio y contratables en toda España. Fuera quedan las condiciones negociadas caso a caso.
Ordenamos por facilidad de contratación y volumen de solicitudes de nuestros usuarios, no por TIN ni por TAE: primero las hipotecas que más piden y contratan nuestros lectores y que menos requisitos ponen para conseguirlas.
En caso de empate, gana la que exige menos productos vinculados y la que menos penaliza si dejas de cumplirlos.
Las comisiones deciden el último desempate.
¿Qué es una hipoteca variable y cómo se calcula el interés?
Una hipoteca variable es un préstamo para comprar vivienda cuyo interés cambia cada cierto tiempo, porque está atado a un índice que no controla el banco. La cuota que pagas este año no es la que pagarás dentro de dos.
En este caso, tu interés son dos piezas sumadas:
El índice de referencia. En España es el euríbor a 12 meses en casi todos los casos. Lo publica el Banco de España y cambia cada mes.
El diferencial. Es un porcentaje fijo que pactas con el banco y que no se mueve en toda la vida del préstamo, salvo que dejes de cumplir las bonificaciones.
📌 Ejemplo
Firmas euríbor + 0,49% y en tu revisión el índice está al 2,954%. Tu tipo es del 3,444%. El 0,49% es lo único que puedes negociar.
¿Cuándo se revisa la cuota de una hipoteca variable?
Lo habitual es cada 12 meses, aunque algunos contratos la fijan cada 6.
Le suma tu diferencial y recalcula la cuota sobre el capital que te queda.
Tu escritura dice qué mes se usa como referencia. Si tu revisión te toca en octubre y se aplica el dato de agosto, el índice será el 2,954% oficial.
¿Cómo está el euríbor en septiembre de 2026?
Antes de comparar hipotecas variables conviene mirar el euríbor, porque el interés suele calcularse sumando el euríbor+diferencial. Si el índice sube, también puede subir la cuota; si baja, puede reducirse.
Y en 2026 la tendencia está siendo alcista.
🏦 DATOS OFICIALES EUROPEAN MONEY MARKETS INSTITUTE (EMMI)
Agosto de 2026: 2,954%.
Julio de 2026: 2,855%.
Agosto de 2025: 2,114%.
En doce meses, ha subido 0,840 puntos porcentuales.
En septiembre, la media provisional ya supera el 3%.
¿Qué cuota pagarías en cada escenario?
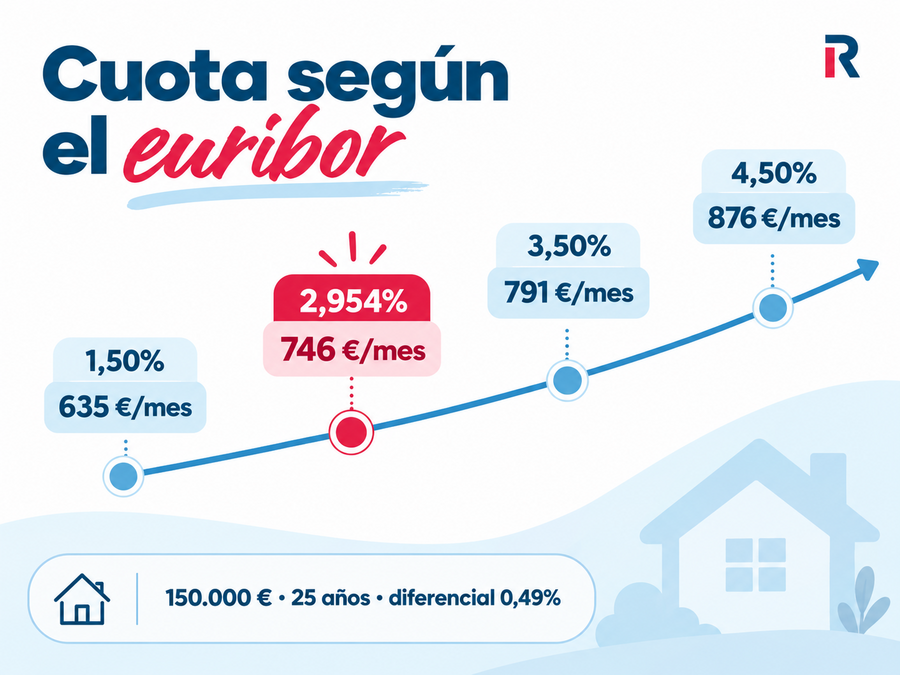
Esta es la revisión que deberías hacer antes de firmar una hipoteca variable. Para un préstamo de 150.000 € a 25 años con el mejor diferencial del ranking (euríbor + 0,49%).
Euríbor
Tipo aplicado
Cuota mensual
Frente a hoy
1,50 %
1,99 %
635 €
−111 €
2,00 %
2,49 %
672 €
−74 €
2,954 % (agosto 2026)
3,44 %
746 €
—
3,50 %
3,99 %
791 €
+45 €
4,00 %
4,49 %
833 €
+87 €
4,50 %
4,99 %
876 €
+130 €
Entre el euríbor más bajo y el más alto hay una diferencia de 241 € al mes, casi 2.900€ al año, con el mismo préstamo y el mejor diferencial disponible. Ese es el rango de riesgo que asumes.
🚨 Importante: contrasta la cuota del peor escenario con tu ratio de endeudamiento. Si no te cuadra, la hipoteca variable no es el producto que debes contratar.
La cuota mensual aumenta a medida que sube el euríbor, aunque el diferencial de la hipoteca permanezca igual.
¿Cómo elegir la mejor hipoteca variable?
Elegir la mejor hipoteca variable no consiste solo en quedarse con la que anuncia el interés más bajo. Para saber cuál puede salirte más barata a largo plazo, hay que comparar el diferencial sobre el euríbor, el coste de las bonificaciones, las comisiones y las condiciones que tendrás que mantener durante años. Estos son los puntos que conviene revisar antes de decidir.
1️⃣ Mira el diferencial, no el tipo de salida.
El tipo fijo inicial dura 12 meses en la mayoría de ofertas.
El diferencial se aplica en los 24 o 29 años restantes.
Una hipoteca al 1,50% el primer año y euríbor + 0,90% después es peor que otra al 2,30% inicial y euríbor + 0,50, aunque el anuncio diga lo contrario.
2️⃣ Calcula en euros lo que te cuesta la bonificación.
El banco te da el descuento en puntos porcentuales y el coste de los seguros en primas anuales. Son unidades distintas y esa asimetría juega a su favor. Pasa todo a euros:
Sobre 150.000 €, cada 0,10 puntos de diferencial equivalen a unos 8 € de cuota al mes.
Si te descuentan 0,40 puntos por un seguro de vida de 400 € al año, ahorras unos 32 € al mes y pagas unos 33. La hipoteca bonificada te sale neutra.
La cuenta cambia si ese seguro lo ibas a contratar igualmente.
Lo que no debes hacer es contratar un producto que no necesitas solo por el descuento.
3️⃣ Vigila la brecha entre el tipo bonificado y el que no lo está
Es tu seguro contra el futuro. Nadie sabe si dentro de diez años seguirá cobrando la nómina en el mismo banco.
Entidad
Brecha
COINC
0,40 puntos
Kutxabank
1,00 punto
Sabadell
1,00 punto
Bankinter
1,30 puntos
MyInvestor
No aplica
4️⃣ Revisa las comisiones
Apertura: ninguna de las cinco del ranking la cobra. Dejó de ser habitual en ofertas competitivas.
Amortización anticipada: la Ley 5/2019 fija dos topes y las partes eligen uno. 0,25 % durante los 5 primeros años o 0,15 % durante los 3 primeros. Después desaparece. Mira cuál aplica tu contrato.
Tasación, notaría, registro y gestoría: se pagan una vez y no dependen del tipo. Los tienes desglosados en los gastos de una hipoteca.
5️⃣ Comprueba plazo, financiación y periocidad de revisión
Financiación máxima: lo normal es el 80 % del valor de tasación o de compra, el menor de los dos. En segunda vivienda baja al 70 % o al 60 %. Necesitas el 20 % restante más los gastos ahorrados.
Plazo máximo: casi todas llegan a 30 años. Alargarlo baja la cuota, pero dispara los intereses totales.
Periodicidad de revisión: anual o semestral. Con el euríbor subiendo, la revisión semestral te traslada las subidas el doble de rápido.
¿A quién le conviene una hipoteca variable en 2026?
Aquí no hay una respuesta única. Depende de tu colchón, de tus ingresos y de cuánto tiempo pienses quedarte con el préstamo.
Te puede encajar si...
Tienes margen amplio de presupuesto. Si la cuota con el euríbor al 4,5 % sigue por debajo del 30 % de tus ingresos netos, el riesgo es asumible.
Piensas amortizar pronto o vender a medio plazo. Las comisiones por amortización y subrogación son más bajas en variable que en fijo.
Ya cumples las condiciones de bonificación de forma natural, sin contratar nada nuevo.
No te conviene si...
Vas justo desde el primer mes. Una subida de 130 € no es una hipótesis: ha pasado dos veces en la última década.
Tus ingresos son irregulares. Cuota variable más ingreso variable multiplica la exposición.
Necesitas planificar con exactitud a 20 años vista.
Las alternativas: hipoteca fija o mixta
Hipoteca fija. Misma cuota todo el plazo. Pagas una prima por esa certeza, pero sabes lo que te va a costar la casa. ➡️ Comparar las mejores hipotecas fijas.
Hipoteca mixta. Tramo fijo de 3 a 10 años y variable después. Es hoy la fórmula que más se contrata entre quienes no quieren decidir del todo. ➡️ Comparar las mejores hipotecas mixtas.
Cinco errores que salen caros al contratar una hipoteca variable
Elegir por el tipo del primer año. Es el 4% del plazo total y es el número que más destaca la publicidad.
No simular el escenario malo. Calcula la cuota con el euríbor al 4,5% antes de firmar. Si no te cuadra, cambia de producto.
Aceptar toda la vinculación sin ponerle precio. Pasa los puntos porcentuales a euros y compáralos con las primas reales.
Ignorar el diferencial sin bonificar. Es lo que pagarás el día que dejes de cumplir una condición.
No leer el clausulado completo. Las cláusulas suelo están prohibidas en la contratación actual por la Ley 5/2019, pero revisa el contrato entero y no des nada por supuesto.
Y uno más, con la hipoteca ya firmada: si el índice sigue subiendo, valora si te compensa amortizar con el euríbor alto.
Preguntas frecuentes
La Hipoteca Variable de Kutxabank, con euríbor + 0,49% a partir del segundo año. Es el diferencial más bajo del mercado entre los bancos tradicionales, aunque exige tres productos vinculados. Si no quieres contratar nada, la de MyInvestor ofrece euríbor + 0,79% sin vinculaciones.
Solo si tu presupuesto aguanta la cuota del peor escenario y valoras las comisiones bajas de amortización. Con el índice en máximos de dos años, el tipo fijo te da certeza a un coste conocido. Depende de tu capacidad para absorber subidas, no de una previsión que nadie puede garantizar.
Por debajo de euríbor + 0,60 % es competitivo. Entre 0,60% y 0,90% es razonable si la vinculación es ligera. Por encima de euríbor + 0,90%, negocia.
Sí, con una novación en tu banco o una subrogación a otro. La Ley 5/2019 limita las comisiones de este cambio y en algunos supuestos las elimina. Echa las cuentas antes: la operación tiene costes.
Parece claro que hay un amplio abanico de posibilidades para elegir una hipoteca, y eso es importante en el actual momento en el que la economía se encuentra en positivo.
#118
11/06/19 17:34
Bueno es siempre para el ciudadano de a pie tener un amplia oferta donde elegir hipoteca.
en respuesta a
Estebankit30
-
#117
11/06/19 12:27
Si te esperas a que entre la nueva ley, probablemente los bancos aumenten los tipos de interés. Te recomendaría solicitar la oferta vinculante lo antes posible y como tiene una validez de 10 días hábiles, podrás firmarla con la nueva ley vigente (a partir del 16 de junio). Eso sería un golpe maestro jeje
en respuesta a
Lorena Romero
-
#116
10/06/19 10:08
Por lo que he visto la Hipoteca Subrogación Variable Myinvestor es la mas interesante ya que no te obligan a tener vinculacion pero de momento y quisiera que me aconsejaras de nuevo,es mejor esperar a que entre la nueva ley y ver por donde tiran los bancos...viendo las demas opciones el diferencial es alto casi en todo ellos,y no quiero precipitarme.
en respuesta a
Estebankit30
-
#115
10/06/19 09:59
Buenas Esteban,
La cancelación y posterior apertura de una nueva hipoteca tiene muchos más gastos que una subrogación de hipoteca. Leyendo tu caso, creo que es más recomendable la segunda opción. Te dejo el ranking con las mejores subrogaciones de hipoteca de la actualidad.
Si tienes dudas me dices :)
#114
07/06/19 18:15
Yo tengo la hipoteca con Bankia la cual absorbio a BMN tengo clausula suelo la cual por tema procesal el TS ni la admitio habiendo perdido en 1ª instancia y audiciencia provincial dejando atras eso mi pregunta es tengo 2.75 de suelo y quiero cambiarla ya que no creo que esten dispuestos a una novacion para solamente quitar la clausula suelo,por lo tanto la mejor opcion es una subrogacion o una hipoteca nueva..me dicen que es mejor una nueva ya que con la nueva ley no tendria que pagar muchos gastos, claro que despues de entre la nueva ley supongo que habra que ver por donde tiran los bancos pero lo que no quiero es seguir pagando ese suelo toda la vida del prestamo.Que me aconsejas cual es la mejor opcion?
en respuesta a
Lorena Romero
-
Nuevo
#113
02/04/19 11:08
De nada Lorena,
de hecho era 0,99%, estaba con ellos el año pasado, empecé la subrogación en Octubre, pero me he quedado en paro en Enero, y se ha suspendido la operación. Ahora es 1,11%, pero pagan todos los gastos, por Noviembre no pagaban nada. Miré lo de Kutxabank, y para obtener el 0,89% tienes que tener ingresos mensuales superiores a 3000 Eur, y creo era también plan de pensioes alto, y gastos de tarjeta también elevados, vamos, una trampa mortal, jaja
en respuesta a
Pezuela
-
#112
02/04/19 10:47
Vaya, yo tampoco sabía que ING mantenía el Euribor +1,11% para la subrogación. Antes no lo hacía. Gracias por el intercambio de información 😂
en respuesta a
Lorena Romero
-
Nuevo
#111
31/03/19 10:18
Gracias Lorena, no sabía que Kutxabank era también 0,89, echaré un vistazo, porque a veces te exigen tener ganancias de 3000 Eur o más al mes, o mucho gasto de tarjetas. Ing Direct mantiene el 1'11 también para subrogación, era el que tenía como mejor.
en respuesta a
Pezuela
-
#110
30/03/19 11:35
¿Subrogarte a hipoteca variable, verdad? Probablemente la Hipoteca Kutxabank con Euribor +0,89% (TAE 1,42%).
Realmente es difícil elegir porque las entidades suelen subir el diferencial si se trata de subrogación (como hace BBVA, Santander o ING). Parece Kutxabank es el único que lo mantiene.
Nuevo
#109
29/03/19 21:23
Hola Lorena,
según tu experiencia, cuál es ahora mismo la mejor hipoteca para subrogarse??, tengo mi hipoteca desde el año 2012, y tengo un diferencial bastante alto. Gracias
Nuevo
#108
20/03/19 14:38
siguen diciendo que las hipotecas variables son mejores que las fijas, pero yo no me arriesgo, hasta cuando? Si mañana empieza a subir el euribor ya veo la cola de gente que va corriendo al banco...
#107
18/03/19 15:50
Ciertamente, hay algunas cosas interesantes en este artículo, a tener en cuenta ahora que el sector de la construcción vuelve a repuntar en España y los precios son en general aceptables.
en respuesta a
Verazbilma
-
#106
14/03/19 18:13
Buenas!
Las entidades bancarias financian, como máximo, el 80% del valor de la tasación. Si la tasación te saliera superior al precio de compra (250K) quizá tengas suerte.
La otra opción es contratar una hipoteca 100%. Este tipo de hipotecas únicamente las conceden entidades financieras o brokers hipotecarios. Puedes echar un ojo a RN Tu Solución Hipotecaria ya que es el caso del que te hablo.
Saludos y suerte!
Nuevo
#105
14/03/19 14:25
Buenos días, estoy intentando comprarme una casa de 250000 euros. El problema son los gastos, que entre el 20 o 10 % del valor de la vivienda sumado a los gastos de la hipoteca, tengo que hacer una aportación que ronda los 70.000 euros. Tengo una nomina de 2700 euros y soy funcionaria. Mi pregunta es, existe alguna hipoteca que incluya los gastos? o sino como hace la gente para aportar ese dineral....
en respuesta a
Elenita26
-
#104
11/02/19 10:39
¡Buenas Elena! Encantada de conocerte.
Teniendo en cuenta que compras sola y que la financiación que solicitas es inferior al 80%, las mejores opciones son Openbank o Coinc. Eso sí, te tienen que gustar los bancos online :)
En cuanto a elegir entre hipoteca variable o fija, tengo bastantes dudas. Para plazos largos como 25 años, recomendaría hipotecas fijas. Al ser funcionaria y de sueldo muy estable, también diría fija. Si quieres hacer amortizaciones anticipadas, suelo recomendar variable para evitar comisiones. Pero como ambas hipotecas que te he dicho son 0% comisiones, me quedaría con las fijas.
Ya me dices!
Nuevo
#103
10/02/19 01:54
Buenas noches Lorena,
Te cuento mi caso para que me recomiendes. Soy una chica de 33 años, empleado publica, que compra sola su primera vivienda por 209.000. Necesito una hipoteca de 155.000€ que pondría a 25 años. Mi salario es de unos 2400€, y creo que sería posible amortizar capital y pagar la hipoteca poco a poco. ¿qué me recomendarías, interés fijo o variable? En ambos casos qué banco.