Las mejores hipotecas variables de octubre de 2026 son la Hipoteca Naranja Variable de ING, con un precio que ING personaliza para cada cliente, la Hipoteca Variable de Kutxabank (euríbor + 0,49%) y la Hipoteca Variable de Banco Sabadell (euríbor + 0,50%).
Hipoteca Naranja variable ING
Euribor + 0.59 %
*
Sin productos bonificables:
No tiene vinculaciones
Financiación máxima:
80%
El euríbor a 12 meses cerró septiembre en el 3,247%, su nivel más alto en dos años según el dato oficial del Banco de España, y la media provisional de octubre se mueve por encima del 3%. Por lo que hoy, un diferencial de euríbor + 0,49% supone un tipo de interés cercano al 3,74%.
Comparar el diferencial, las vinculaciones y las comisiones es fundamental para elegir la mejor hipoteca variable.
Ranking de las mejores hipotecas variables de octubre 2026
La tabla sigue el orden de nuestro ranking. El dato que más pesa es el diferencial bonificado, que es el tipo que pagarás durante 24 de los 25 años del préstamo. El interés fijo del primer año pesa poco, aunque sea el número que más se anuncia. En el caso de ING, el banco fija el precio tras estudiar tu perfil, por eso no publica un tipo único.
¿Quieres saber qué hipoteca puedes conseguir tú? Las condiciones que ofrecen los bancos pueden variar según tus ingresos, ahorros y perfil financiero. Nuestro servicio de bróker hipotecario, compara ofertas de distintas entidades y negocia por ti para encontrar una hipoteca adaptada a tu caso, sin coste ni compromiso.
Descubre qué bancos pueden ofrecerte una mejor hipoteca 🏡
Hipoteca Naranja Variable de ING: precio a tu medida y el plazo más largo del ranking
ING no publica un tipo único para su hipoteca variable: fija el TIN del primer año, el diferencial y la TAE tras estudiar el perfil de cada cliente, así que el precio que te ofrezca dependerá de tus ingresos, tu ahorro y tu operación.
HIPOTECA NARANJA VARIABLE ING
Bonificado
Sin bonificar
TIN 1.er año
Precio personalizado
Precio personalizado
TIN resto de años
Precio personalizado
Precio personalizado
TAE Variable
Precio personalizado
Precio personalizado
Comisión de apertura
Sin comisión
Sin comisión
ING fija el tipo de interés y la TAE de la Hipoteca Naranja Variable tras estudiar el perfil de cada cliente.
Hipoteca Variable Kutxabank: el diferencial más bajo
Kutxabank ofrece el diferencial más bajo (euríbor + 0,49%) que ofrece hoy un banco tradicional. La contrapartida es que tiene la vinculación más dura de esta comparativa: solo compensa si tienes claro que vas a cumplir todos sus requisitos durante toda la vida del préstamo.
HIPOTECA VARIABLE KUTXABANK
Bonificado
Sin bonificar
TIN 1.er año
2,07 %
2,07 %
TIN resto de años
E + 0,49 %
E + 1,49 %
TAE Variable
3,82 %
4,46 %
Cuota 1.er año*
641 €
641 €
Cuota con euríbor al 3,247 %*
770 €
854 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar la nómina por un importe alto (la entidad exige 3.000 € al mes).
Contratar el seguro de hogar de Kutxabank.
Aportar cada año a un plan de pensiones o a una EPSV de la entidad.
Hipoteca Variable Sabadell: el primer año más barato
Banco Sabadell arranca con el TIN más bajo del primer año entre las hipotecas con precio publicado (1,50 %). Pasado el primer año, su diferencial se iguala al de Bankinter o COINC.
HIPOTECA VARIABLE BANCO SABADELL
Bonificado
Sin bonificar
TIN 1.er año
1,50 %
2,50 %
TIN resto de años
E + 0,50 %
E + 1,50 %
TAE Variable
4,12 %
4,78 %
Cuota 1.er año*
600 €
673 €
Cuota con euríbor al 3,247 %*
771 €
855 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Nómina o pensión domiciliada (también vale el pago de cotizaciones si eres autónomo).
Seguro de hogar.
Seguro de vida.
Seguro de protección de pagos, que es el que más encarece el paquete y el que casi nadie contabiliza.
Hipoteca Variable Bankinter: la bonificación troceada en cuatro descuentos
Bankinter iguala el diferencial bonificado de Sabadell (euríbor +0,50%), pero reparte la rebaja en cuatro descuentos independientes que puedes activar por separado.
HIPOTECA VARIABLE BANKINTER
Bonificado
Sin bonificar
TIN 1.er año
2,30 %
2,30 %
TIN resto de años
E + 0,50 %
E + 1,80 %
TAE Variable
3,77 %
4,81 %
Cuota 1.er año*
658 €
658 €
Cuota con euríbor al 3,247 %*
771 €
881 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Cuenta Nómina, Profesional o No-Nómina: −0,30 %.
Seguro de vida: −0,60 %.
Seguro de hogar: −0,30 %.
Plan de pensiones con aportación mínima anual: −0,10 %.
Hipoteca Variable COINC: la vinculación más ligera de la casa Bankinter
COINC, la marca digital de Bankinter, comparte el mismo diferencial bonificado (euríbor + 0,50 %) pero con una vinculación mucho más suave: solo te pide abrir una cuenta, sin seguros obligatorios. Como extra, su tramo fijo inicial dura tres años en lugar de uno.
HIPOTECA VARIABLE COINC
Bonificado
Sin bonificar
TIN primeros 3 años
2,30 %
2,70 %
TIN resto de años
E + 0,50 %
E + 0,90 %
TAE Variable
3,41 %
3,86 %
Cuota primeros 3 años*
658 €
688 €
Cuota con euríbor al 3,247 %*
771 €
804 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Solo te pide abrir una cuenta de Bankinter. Sin seguros obligatorios con la entidad.
Hipoteca Variable MyInvestor: la única sin productos vinculados
MyInvestor tiene el diferencial más alto de las cinco hipotecas con precio publicado (euríbor + 0,79 %), pero es el único que no te ata a nada: ni nómina, ni seguros, ni plan de pensiones. Y al no existir versión "sin bonificar", tu tipo nunca puede empeorar por dejar de contratar algo.
En Rankia hipotecas seguimos estos pasos para elaborar el ranking:
Seleccionamos las ofertas publicadas por los bancos para un cliente medio y contratables en toda España. Fuera quedan las condiciones negociadas caso a caso.
Ordenamos por facilidad de contratación y volumen de solicitudes de nuestros usuarios, no por TIN ni por TAE: primero las hipotecas que más piden y contratan nuestros lectores y que menos requisitos ponen para conseguirlas.
En caso de empate, gana la que exige menos productos vinculados y la que menos penaliza si dejas de cumplirlos.
Las comisiones deciden el último desempate.
¿Qué es una hipoteca variable y cómo se calcula el interés?
Una hipoteca variable es un préstamo para comprar vivienda cuyo interés cambia cada cierto tiempo, porque está atado a un índice que no controla el banco. La cuota que pagas este año no es la que pagarás dentro de dos.
En este caso, tu interés son dos piezas sumadas:
El índice de referencia. En España es el euríbor a 12 meses en casi todos los casos. Lo publica el Banco de España y cambia cada mes.
El diferencial. Es un porcentaje fijo que pactas con el banco y que no se mueve en toda la vida del préstamo, salvo que dejes de cumplir las bonificaciones.
📌 Ejemplo
Firmas euríbor + 0,49% y en tu revisión el índice está al 3,247%. Tu tipo es del 3,737%. El 0,49% es lo único que puedes negociar.
¿Cuándo se revisa la cuota de una hipoteca variable?
Lo habitual es cada 12 meses, aunque algunos contratos la fijan cada 6.
Le suma tu diferencial y recalcula la cuota sobre el capital que te queda.
Tu escritura dice qué mes se usa como referencia. Si tu revisión te toca en noviembre y se aplica el dato de septiembre, el índice será el 3,247% oficial.
¿Cómo está el euríbor en octubre de 2026?
Antes de comparar hipotecas variables conviene mirar el euríbor, porque el interés suele calcularse sumando el euríbor+diferencial. Si el índice sube, también puede subir la cuota; si baja, puede reducirse.
Y en 2026 la tendencia está siendo alcista.
🏦 DATOS OFICIALES EUROPEAN MONEY MARKETS INSTITUTE (EMMI)
Septiembre de 2026: 3,247%.
Agosto de 2026: 2,954%.
Septiembre de 2025: 2,172%.
En doce meses, ha subido 1,075 puntos porcentuales.
Encadena tres meses de subidas consecutivas y marca su nivel más alto desde julio de 2024.
¿Qué cuota pagarías en cada escenario?
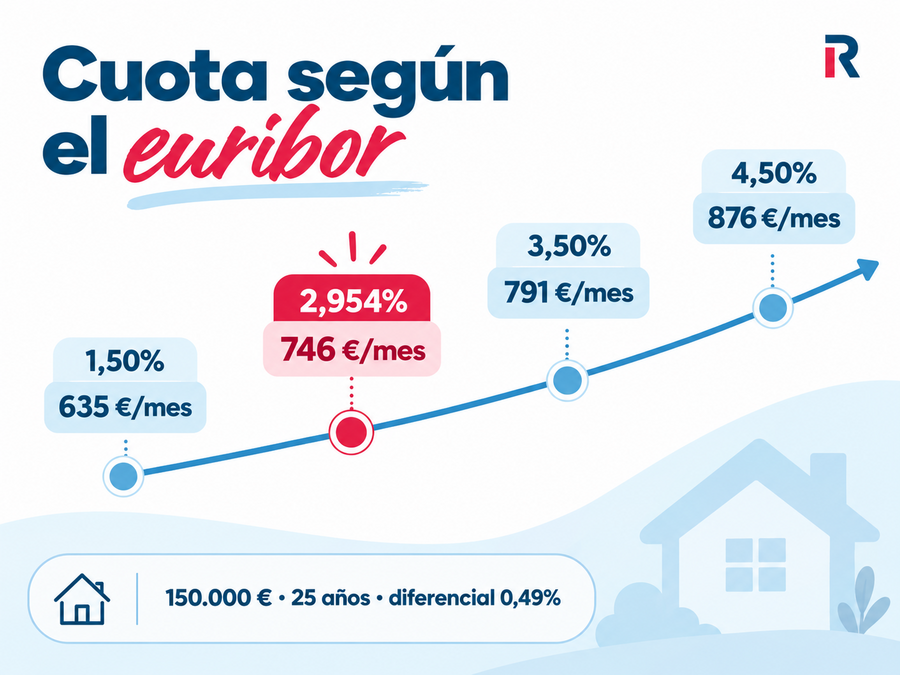
Esta es la revisión que deberías hacer antes de firmar una hipoteca variable. Para un préstamo de 150.000 € a 25 años con el diferencial publicado más bajo del ranking (euríbor + 0,49%).
Euríbor
Tipo aplicado
Cuota mensual
Frente a hoy
1,50 %
1,99 %
635 €
−135 €
2,00 %
2,49 %
672 €
−98 €
3,247 % (septiembre 2026)
3,74 %
770 €
—
3,50 %
3,99 %
791 €
+21 €
4,00 %
4,49 %
833 €
+63 €
4,50 %
4,99 %
876 €
+106 €
Entre el euríbor más bajo y el más alto hay una diferencia de 241 € al mes, casi 2.900€ al año, con el mismo préstamo y el diferencial publicado más bajo. Ese es el rango de riesgo que asumes.
🚨 Importante: contrasta la cuota del peor escenario con tu ratio de endeudamiento. Si no te cuadra, la hipoteca variable no es el producto que debes contratar.
La cuota mensual aumenta a medida que sube el euríbor, aunque el diferencial de la hipoteca permanezca igual.
¿Cómo elegir la mejor hipoteca variable?
Elegir la mejor hipoteca variable no consiste solo en quedarse con la que anuncia el interés más bajo. Para saber cuál puede salirte más barata a largo plazo, hay que comparar el diferencial sobre el euríbor, el coste de las bonificaciones, las comisiones y las condiciones que tendrás que mantener durante años. Estos son los puntos que conviene revisar antes de decidir.
1️⃣ Mira el diferencial, no el tipo de salida.
El tipo fijo inicial dura 12 meses en la mayoría de ofertas.
El diferencial se aplica en los 24 o 29 años restantes.
Una hipoteca al 1,50% el primer año y euríbor + 0,90% después es peor que otra al 2,30% inicial y euríbor + 0,50, aunque el anuncio diga lo contrario.
2️⃣ Calcula en euros lo que te cuesta la bonificación.
El banco te da el descuento en puntos porcentuales y el coste de los seguros en primas anuales. Son unidades distintas y esa asimetría juega a su favor. Pasa todo a euros:
Sobre 150.000 €, cada 0,10 puntos de diferencial equivalen a unos 8 € de cuota al mes.
Si te descuentan 0,40 puntos por un seguro de vida de 400 € al año, ahorras unos 33 € al mes y pagas unos 33. La hipoteca bonificada te sale neutra.
La cuenta cambia si ese seguro lo ibas a contratar igualmente.
Lo que no debes hacer es contratar un producto que no necesitas solo por el descuento.
3️⃣ Vigila la brecha entre el tipo bonificado y el que no lo está
Es tu seguro contra el futuro. Nadie sabe si dentro de diez años seguirá cobrando la nómina en el mismo banco.
Entidad
Brecha
ING
Precio personalizado
COINC
0,40 puntos
Kutxabank
1,00 punto
Sabadell
1,00 punto
Bankinter
1,30 puntos
MyInvestor
No aplica
4️⃣ Revisa las comisiones
Apertura: ninguna de las seis del ranking la cobra. Dejó de ser habitual en ofertas competitivas.
Amortización anticipada: la Ley 5/2019 fija dos topes y las partes eligen uno. 0,25 % durante los 5 primeros años o 0,15 % durante los 3 primeros. Después desaparece. Mira cuál aplica tu contrato.
Tasación, notaría, registro y gestoría: se pagan una vez y no dependen del tipo. Los tienes desglosados en los gastos de una hipoteca.
5️⃣ Comprueba plazo, financiación y periocidad de revisión
Financiación máxima: lo normal es el 80 % del valor de tasación o de compra, el menor de los dos. En segunda vivienda baja al 70 % o al 60 %. Necesitas el 20 % restante más los gastos ahorrados.
Plazo máximo: casi todas llegan a 30 años. Alargarlo baja la cuota, pero dispara los intereses totales.
Periodicidad de revisión: anual o semestral. Con el euríbor subiendo, la revisión semestral te traslada las subidas el doble de rápido.
¿A quién le conviene una hipoteca variable en 2026?
Aquí no hay una respuesta única. Depende de tu colchón, de tus ingresos y de cuánto tiempo pienses quedarte con el préstamo.
Te puede encajar si...
Tienes margen amplio de presupuesto. Si la cuota con el euríbor al 4,5 % sigue por debajo del 30 % de tus ingresos netos, el riesgo es asumible.
Piensas amortizar pronto o vender a medio plazo. Las comisiones por amortización y subrogación son más bajas en variable que en fijo.
Ya cumples las condiciones de bonificación de forma natural, sin contratar nada nuevo.
No te conviene si...
Vas justo desde el primer mes. Una subida de 106 € no es una hipótesis: ha pasado dos veces en la última década.
Tus ingresos son irregulares. Cuota variable más ingreso variable multiplica la exposición.
Necesitas planificar con exactitud a 20 años vista.
Las alternativas: hipoteca fija o mixta
Hipoteca fija. Misma cuota todo el plazo. Pagas una prima por esa certeza, pero sabes lo que te va a costar la casa. ➡️ Comparar las mejores hipotecas fijas.
Hipoteca mixta. Tramo fijo de 3 a 10 años y variable después. Es hoy la fórmula que más se contrata entre quienes no quieren decidir del todo. ➡️ Comparar las mejores hipotecas mixtas.
Cinco errores que salen caros al contratar una hipoteca variable
Elegir por el tipo del primer año. Es el 4% del plazo total y es el número que más destaca la publicidad.
No simular el escenario malo. Calcula la cuota con el euríbor al 4,5% antes de firmar. Si no te cuadra, cambia de producto.
Aceptar toda la vinculación sin ponerle precio. Pasa los puntos porcentuales a euros y compáralos con las primas reales.
Ignorar el diferencial sin bonificar. Es lo que pagarás el día que dejes de cumplir una condición.
No leer el clausulado completo. Las cláusulas suelo están prohibidas en la contratación actual por la Ley 5/2019, pero revisa el contrato entero y no des nada por supuesto.
Y uno más, con la hipoteca ya firmada: si el índice sigue subiendo, valora si te compensa amortizar con el euríbor alto.
Preguntas frecuentes
La Hipoteca Naranja Variable de ING encabeza nuestro ranking: ING fija el precio tras estudiar el perfil de cada cliente y no cobra comisión de apertura. Si buscas el diferencial publicado más bajo entre los bancos tradicionales, Kutxabank ofrece euríbor + 0,49% a partir del segundo año, aunque exige tres productos vinculados. Si no quieres contratar nada, la de MyInvestor ofrece euríbor + 0,79% sin vinculaciones.
Solo si tu presupuesto aguanta la cuota del peor escenario y valoras las comisiones bajas de amortización. Con el índice en máximos de dos años, el tipo fijo te da certeza a un coste conocido. Depende de tu capacidad para absorber subidas, no de una previsión que nadie puede garantizar.
Por debajo de euríbor + 0,60 % es competitivo. Entre 0,60% y 0,90% es razonable si la vinculación es ligera. Por encima de euríbor + 0,90%, negocia.
Sí, con una novación en tu banco o una subrogación a otro. La Ley 5/2019 limita las comisiones de este cambio y en algunos supuestos las elimina. Echa las cuentas antes: la operación tiene costes.
En la hipoteca variable de Myinevstor se aplica una comisión del 0,25% los 2 primeros años, el resto 0, cumpliendo con los límites legales marcado por Ley. ¡Un saludo!
Lo que Myinvestor recoge en su FIPRE para HIPOTECA VARIABLE es: "En los supuestos de reembolso o amortización anticipada (subrogatoria y no subrogatoria) total está previsto el cobro de una comisión por reembolso anticipado (o compensación por desistimiento) en un importe equivalente al importe de la pérdida financiera que pueda sufrir Andbank derivado de dicha amortización anticipada. Esta comisión por reembolso anticipado presenta en todo caso los siguientes límites máximos: a) 1.5% del capital del importe reembolsado anticipadamente de durante los 10 primeros años desde la formalización de la operación en Andbank, y b) 1% del capital reembolsado anticipadamente una vez trascurrido el citado periodo de 10 años y hasta el final de la vida del préstamo"
Hola @pepewa, en las hipotecas variables, por ley, la comisión máxima es del 0,25% durante los 3 primeros años, el resto de años 0% o 0,15% durante los primeros 5 años y el resto de años 0%. ¡Un saludo!
Creo interesante mencionar que tras revisar la letra pequeña de algunas ofertas a fecha de mayo de 2021, he comprobado que tanto Openbank como Myinvestor aplican una comisión por cancelación total. Myinvestor, además, también concreta que la comisión sería de 1,5% durante los 10 primeros años y posteriormente del 1%.
Obviamente conozco lo atractiva que es la hipoteca variable de EVO, pero he investigado un poco sobre laa opiniones..y son nefastos. Es por eso que voy a rellenar y enviar todo lo q me piden pero no los voy a considerar una opción a tener en cuenta, si sale..sale, pero no puedo esperar que contesten pq en varios foros todo el mundo se queja de q simplemente, no contestan o deniegan hipotecas por cualquier razón. Sé se un caso con ingresos similares a los míos, a los q se les denegó la hipoteca..por lo tanto..enviaré lo q me pidem pero sin ninguna o pocas esperanzas.
COINC: tengo entendido q es para un unico titular? Sé q es interesante también
Espero q puedas aclararme el tema divindendos, quizás pueda ser un impedimento..
Hola @linyola, lo primero de todo, ¡¡muchas gracias por contarnos tu caso con tanto detalle!! Yendo por partes, en cuanto a otras opciones que podrías tener en cuenta y que yo, personalmente, considero buenas ofertas están:
Hipoteca variable de EVO
Hipoteca variable Coinc
Por lo que cometas sobre los ingresos, si te soy sincera, desconozco si los bancos contarían esos dividendos como parte de tus ingresos. Es decir, hay entidades en las que solo tienen en cuenta lo que se reciba en nómina, por lo que desconozco si al estar contabilizados el resto de tus ingresos como dividendos lo meterían en el cálculo de ingresos netos mensuales percibidos por las rentas del trabajo. Por mi parte voy a consultar este dato con algunas entidades y en cuanto lo sepa lo dejaré por aquí en comentarios para quien le interese :)
Voy a comprar primera vivienda con mi pareja, coste de compra 299.000, por por lo q pido 80% de valor de compra, (la tasación acabará siendo superior), y pido 239.000 eur de hipoteca. Hemos entregado ya 45.000 eur en concepto de arras, y vencen el 31 mayo.
Mis ingresos mensuales son unos 1.800 eur de nómina + 5.000 eur en dividendos de mi propia empresa. Total 6.800 eur mensuales.
En principio y sin querer parecer presuntuoso..los bancos se tendrían q "pegar" por darme una hipoteca? Pq de momento, es cierto q recién he empezado a cotejar el mercado, pero tampoco veo un gran interés.
Estoy mirando una hipoteca variable a 25 o 30 años sobretodo sin ningún tipo de comisión por amortización. Ya q tendré solvencia para q en caso de q el euribor suba, empezar a amortizar a tope.
Dado mi escenario, estoy valorando las hipotecas variables de
Openbank se ha hablado aqui de E+0.89 creo? Bankinter (me ofrecen 1.2% fijo a 30 años) y espero sonsacarles un buen % variable.
Me pierdo alguna buena opción?
Dados mis ingresos, crees q estoy haciendo el tonto y q podría optar a condiciones mejores?
Mi ideal es una variable con pocas vinculaciones (nómina, targeta con gastos menusales razonables...) pero nada de seguros, a no ser q haciendo cálculos pueda compensar,pero me da miedo a luego teblos suban y por ahí te saquen lo q no han podido sacarte en el % de interés.
En fin muchas gracias y espero tu repuesta para aclararme, un poco.
Estoy negociando con Bankinter hipoteca de 175.000€, que supone menos del 80% del valor de la vivienda y tasación.
1er año: 1.5% Resto: E+0.79%
0% Comisión de apertura + 0% Comisión de amortiación & Cancelación.
Vinculaciones: Nómina (ya la tengo con ellos, no me importa) & Seguro de hogar (que bonifica el 0.10%). Si no cojo el seguro, se quedaría a E+0.89 sólo con nómina.
Luego tengo cierto rearto de beneficios por perteneces a Bankinter Colectivos, mi empresa tiene convenio con ellos, y al final de año me reparten cierta cantidad por tener la hipotcea, por ejemplo, el primer año unos 250€, lo que equivaldía a tener un 1.25% el primer año en vez el 1.5%.
Cómo veis las conciciones de E+0.79 ó E+0.89 (dependiendo del seguro de hogar)??
Hola @beiita45, te dejo el enlace al foro donde hay Información de Solvia, quizás te pueda interesar echarle un ojo a los comentarios y opiniones, un saludo!
Es positivo que en los complicados tiempos que corren, siga existiendo un amplio abanico de hipotecas para la compra de una vivienda. Es otro granito de arena que contribuye a nuestras esperanzas de recuperar la normalidad.
My investor. No la recomiendo. Comencé con ellos el 5 de febrero, me pidieron información, mucha, documentos de confidencialidad,declaracion de bienes, etc. Demasiado para un primer contacto, pero bueno, el 12 lo tienen todo. Pues bien estamos a 10 de marzo y aún estoy esperando respuesta. Las respuestas a los mails, las estándar "riesgos está analizando", etc.
Atención lamentable, no la recomiendo. En el resto de bancos contactados hay de todo, unos dan info al momento, otros les cuesta, evobank aún estoy esperando que me contacte el gestor. Pero como lo de my investor ninguno. Y si son si en la relación comercial pre-firma, no quiero pensar cómo serán tras firmar con ellos. El caso es que ya he firmado arras, el tiempo corre y me han dejado tirado.
¿qué pasaría si contacto una hipoteca y el riesgo desaparece a causa de un derrumbe accidental no cubierto por la póliza de seguro?
¿Debo seguir pagando hipoteca?
Buenas tardes.
Intentaré adjuntar un documento con las condiciones de la hipoteca variable que ofrece actualmente Unicaja, por si es de interés.
Tiene altas vinculaciones pero me parece bastante buena, yo la he aceptado para una novación.