Las mejores hipotecas variables de noviembre de 2026 son la Hipoteca Variable de BBVA (1,99% el primer año y euríbor + 0,60% después), la Hipoteca Naranja Variable de ING, con un precio que ING personaliza para cada cliente, y la Hipoteca Variable de Kutxabank (euríbor + 0,49%).
Hipoteca Variable BBVA
Euribor + 0.6 %
TIN bonificado:
1.99 %
TAE bonificado:
4.5 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de protección de pagos y Seguro de vida
Financiación máxima:
80%
El euríbor a 12 meses cerró septiembre en el 3,247%, su nivel más alto en dos años según el dato oficial del Banco de España, y la media provisional de octubre se mueve por encima del 3%. Por lo que hoy, un diferencial de euríbor + 0,49% supone un tipo de interés cercano al 3,74%.
Comparar el diferencial, las vinculaciones y las comisiones es fundamental para elegir la mejor hipoteca variable.
Ranking de las mejores hipotecas variables de noviembre 2026
La tabla sigue el orden de nuestro ranking. El dato que más pesa es el diferencial bonificado, que es el tipo que pagarás durante 24 de los 25 años del préstamo. El interés fijo del primer año pesa poco, aunque sea el número que más se anuncia. En el caso de ING, el banco fija el precio tras estudiar tu perfil, por eso no publica un tipo único.
¿Quieres saber qué hipoteca puedes conseguir tú? Las condiciones que ofrecen los bancos pueden variar según tus ingresos, ahorros y perfil financiero. Nuestro servicio de bróker hipotecario, compara ofertas de distintas entidades y negocia por ti para encontrar una hipoteca adaptada a tu caso, sin coste ni compromiso.
Descubre qué bancos pueden ofrecerte una mejor hipoteca 🏡
Hipoteca Variable BBVA: 1,99% el primer año y bonificación con nómina desde 600 €
BBVA aplica un 1,99% TIN el primer año, contrates o no sus productos, y después cobra euríbor + 0,60% si mantienes las bonificaciones o euríbor + 1,60% si no. Lo que la distingue es lo accesible de su vinculación: la nómina mínima para bonificar es de 600 € al mes (300 € si es pensión), lejos de los 3.000 € que pide Kutxabank. No tiene comisión de apertura ni cláusula suelo, y si amortizas pagas un 0,15% los cinco primeros años y nada a partir del sexto.
HIPOTECA VARIABLE BBVA
Bonificado
Sin bonificar
TIN 1.er año
1,99%
1,99%
TIN resto de años
E + 0,60%
E + 1,60%
TAE Variable
4,50%
5,26%
Cuota 1.er año*
635 €
635 €
Cuota con euríbor al 3,247%*
779 €
864 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Nómina de al menos 600 € al mes (o pensión o desempleo de 300 €, o la cuota de autónomos) más el seguro de hogar de BBVA Allianz Seguros: −0,50%. Solo cuenta si cumples las dos.
Seguro de amortización del préstamo con BBVA Seguros, que cubra al menos la mitad de la hipoteca (como máximo, 150.000 €): −0,50%.
BBVA revisa el cumplimiento una vez al año, desde que termina el primer año a tipo fijo.
Hipoteca Naranja Variable de ING: precio a tu medida y el plazo más largo del ranking
ING no publica un tipo único para su hipoteca variable: fija el TIN del primer año, el diferencial y la TAE tras estudiar el perfil de cada cliente, así que el precio que te ofrezca dependerá de tus ingresos, tu ahorro y tu operación.
HIPOTECA NARANJA VARIABLE ING
Bonificado
Sin bonificar
TIN 1.er año
Precio personalizado
Precio personalizado
TIN resto de años
Precio personalizado
Precio personalizado
TAE Variable
Precio personalizado
Precio personalizado
Comisión de apertura
Sin comisión
Sin comisión
ING fija el tipo de interés y la TAE de la Hipoteca Naranja Variable tras estudiar el perfil de cada cliente.
Hipoteca Variable Kutxabank: el diferencial más bajo
Kutxabank ofrece el diferencial más bajo (euríbor + 0,49%) que ofrece hoy un banco tradicional. La contrapartida es que tiene la vinculación más dura de esta comparativa: solo compensa si tienes claro que vas a cumplir todos sus requisitos durante toda la vida del préstamo.
HIPOTECA VARIABLE KUTXABANK
Bonificado
Sin bonificar
TIN 1.er año
2,07%
2,07%
TIN resto de años
E + 0,49%
E + 1,49%
TAE Variable
3,82%
4,46%
Cuota 1.er año*
641 €
641 €
Cuota con euríbor al 3,247%*
770 €
854 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Domiciliar la nómina por un importe alto (la entidad exige 3.000 € al mes).
Contratar el seguro de hogar de Kutxabank.
Aportar cada año a un plan de pensiones o a una EPSV de la entidad.
Hipoteca Variable Sabadell: el primer año más barato
Banco Sabadell arranca con el TIN más bajo del primer año entre las hipotecas con precio publicado (1,50%). Pasado el primer año, su diferencial se iguala al de Bankinter o COINC.
HIPOTECA VARIABLE BANCO SABADELL
Bonificado
Sin bonificar
TIN 1.er año
1,50%
2,50%
TIN resto de años
E + 0,50%
E + 1,50%
TAE Variable
4,12%
4,78%
Cuota 1.er año*
600 €
673 €
Cuota con euríbor al 3,247%*
771 €
855 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Nómina o pensión domiciliada (también vale el pago de cotizaciones si eres autónomo).
Seguro de hogar.
Seguro de vida.
Seguro de protección de pagos, que es el que más encarece el paquete y el que casi nadie contabiliza.
Hipoteca Variable Bankinter: la bonificación troceada en cuatro descuentos
Bankinter iguala el diferencial bonificado de Sabadell (euríbor + 0,50%), pero reparte la rebaja en cuatro descuentos independientes que puedes activar por separado.
HIPOTECA VARIABLE BANKINTER
Bonificado
Sin bonificar
TIN 1.er año
2,30%
2,30%
TIN resto de años
E + 0,50%
E + 1,80%
TAE Variable
3,77%
4,81%
Cuota 1.er año*
658 €
658 €
Cuota con euríbor al 3,247%*
771 €
881 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Cuenta Nómina, Profesional o No-Nómina: −0,30%.
Seguro de vida: −0,60%.
Seguro de hogar: −0,30%.
Plan de pensiones con aportación mínima anual: −0,10%.
Hipoteca Variable COINC: la vinculación más ligera de la casa Bankinter
COINC, la marca digital de Bankinter, comparte el mismo diferencial bonificado (euríbor + 0,50%) pero con una vinculación mucho más suave: solo te pide abrir una cuenta, sin seguros obligatorios. Como extra, su tramo fijo inicial dura tres años en lugar de uno.
HIPOTECA VARIABLE COINC
Bonificado
Sin bonificar
TIN primeros 3 años
2,30%
2,70%
TIN resto de años
E + 0,50%
E + 0,90%
TAE Variable
3,41%
3,86%
Cuota primeros 3 años*
658 €
688 €
Cuota con euríbor al 3,247%*
771 €
804 €
*Cuotas calculadas para un préstamo de 150.000 € a 25 años.
BONIFICACIONES DISPONIBLES
Solo te pide abrir una cuenta de Bankinter. Sin seguros obligatorios con la entidad.
Hipoteca Variable MyInvestor: la única sin productos vinculados
MyInvestor tiene el diferencial más alto de las seis hipotecas con precio publicado (euríbor + 0,79%), pero es el único que no te ata a nada: ni nómina, ni seguros, ni plan de pensiones. Y al no existir versión "sin bonificar", tu tipo nunca puede empeorar por dejar de contratar algo.
En Rankia hipotecas seguimos estos pasos para elaborar el ranking:
Seleccionamos las ofertas publicadas por los bancos para un cliente medio y contratables en toda España. Fuera quedan las condiciones negociadas caso a caso.
Ordenamos por facilidad de contratación y volumen de solicitudes de nuestros usuarios, no por TIN ni por TAE: primero las hipotecas que más piden y contratan nuestros lectores y que menos requisitos ponen para conseguirlas.
En caso de empate, gana la que exige menos productos vinculados y la que menos penaliza si dejas de cumplirlos.
Las comisiones deciden el último desempate.
¿Qué es una hipoteca variable y cómo se calcula el interés?
Una hipoteca variable es un préstamo para comprar vivienda cuyo interés cambia cada cierto tiempo, porque está atado a un índice que no controla el banco. La cuota que pagas este año no es la que pagarás dentro de dos.
En este caso, tu interés son dos piezas sumadas:
El índice de referencia. En España es el euríbor a 12 meses en casi todos los casos. Lo publica el Banco de España y cambia cada mes.
El diferencial. Es un porcentaje fijo que pactas con el banco y que no se mueve en toda la vida del préstamo, salvo que dejes de cumplir las bonificaciones.
📌 Ejemplo
Firmas euríbor + 0,49% y en tu revisión el índice está al 3,247%. Tu tipo es del 3,737%. El 0,49% es lo único que puedes negociar.
¿Cuándo se revisa la cuota de una hipoteca variable?
Lo habitual es cada 12 meses, aunque algunos contratos la fijan cada 6.
Le suma tu diferencial y recalcula la cuota sobre el capital que te queda.
Tu escritura dice qué mes se usa como referencia. Si tu revisión te toca en noviembre y se aplica el dato de septiembre, el índice será el 3,247% oficial.
¿Cómo está el euríbor en octubre de 2026?
Antes de comparar hipotecas variables conviene mirar el euríbor, porque el interés suele calcularse sumando el euríbor+diferencial. Si el índice sube, también puede subir la cuota; si baja, puede reducirse.
Y en 2026 la tendencia está siendo alcista.
🏦 DATOS OFICIALES EUROPEAN MONEY MARKETS INSTITUTE (EMMI)
Septiembre de 2026: 3,247%.
Agosto de 2026: 2,954%.
Septiembre de 2025: 2,172%.
En doce meses, ha subido 1,075 puntos porcentuales.
Encadena tres meses de subidas consecutivas y marca su nivel más alto desde julio de 2024.
¿Qué cuota pagarías en cada escenario?
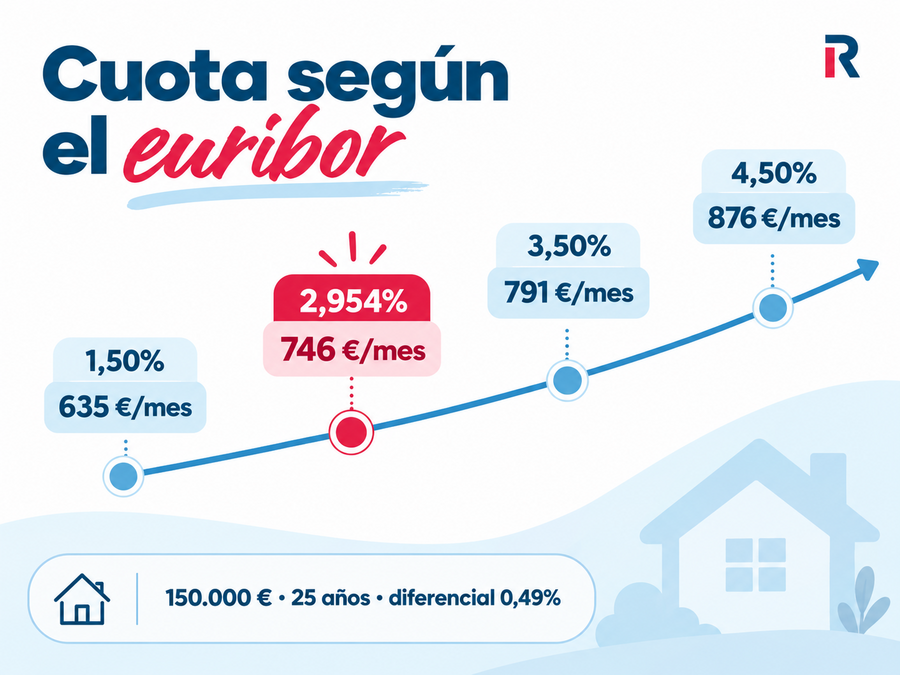
Esta es la revisión que deberías hacer antes de firmar una hipoteca variable. Para un préstamo de 150.000 € a 25 años con el diferencial publicado más bajo del ranking (euríbor + 0,49%).
Euríbor
Tipo aplicado
Cuota mensual
Frente a hoy
1,50%
1,99%
635 €
−135 €
2,00%
2,49%
672 €
−98 €
3,247% (septiembre 2026)
3,74%
770 €
—
3,50%
3,99%
791 €
+21 €
4,00%
4,49%
833 €
+63 €
4,50%
4,99%
876 €
+106 €
Entre el euríbor más bajo y el más alto hay una diferencia de 241 € al mes, casi 2.900 € al año, con el mismo préstamo y el diferencial publicado más bajo. Ese es el rango de riesgo que asumes.
🚨 Importante: contrasta la cuota del peor escenario con tu ratio de endeudamiento. Si no te cuadra, la hipoteca variable no es el producto que debes contratar.
La cuota mensual aumenta a medida que sube el euríbor, aunque el diferencial de la hipoteca permanezca igual.
¿Cómo elegir la mejor hipoteca variable?
Elegir la mejor hipoteca variable no consiste solo en quedarse con la que anuncia el interés más bajo. Para saber cuál puede salirte más barata a largo plazo, hay que comparar el diferencial sobre el euríbor, el coste de las bonificaciones, las comisiones y las condiciones que tendrás que mantener durante años. Estos son los puntos que conviene revisar antes de decidir.
1️⃣ Mira el diferencial, no el tipo de salida.
El tipo fijo inicial dura 12 meses en la mayoría de ofertas.
El diferencial se aplica en los 24 o 29 años restantes.
Una hipoteca al 1,50% el primer año y euríbor + 0,90% después es peor que otra al 2,30% inicial y euríbor + 0,50%, aunque el anuncio diga lo contrario.
2️⃣ Calcula en euros lo que te cuesta la bonificación.
El banco te da el descuento en puntos porcentuales y el coste de los seguros en primas anuales. Son unidades distintas y esa asimetría juega a su favor. Pasa todo a euros:
Sobre 150.000 €, cada 0,10 puntos de diferencial equivalen a unos 8 € de cuota al mes.
Si te descuentan 0,40 puntos por un seguro de vida de 400 € al año, ahorras unos 33 € al mes y pagas unos 33. La hipoteca bonificada te sale neutra.
La cuenta cambia si ese seguro lo ibas a contratar igualmente.
Lo que no debes hacer es contratar un producto que no necesitas solo por el descuento.
3️⃣ Vigila la brecha entre el tipo bonificado y el que no lo está
Es tu seguro contra el futuro. Nadie sabe si dentro de diez años seguirá cobrando la nómina en el mismo banco.
Entidad
Brecha
BBVA
1,00 punto
ING
Precio personalizado
COINC
0,40 puntos
Kutxabank
1,00 punto
Sabadell
1,00 punto
Bankinter
1,30 puntos
MyInvestor
No aplica
4️⃣ Revisa las comisiones
Apertura: ninguna de las siete del ranking la cobra. Dejó de ser habitual en ofertas competitivas.
Amortización anticipada: la Ley 5/2019 fija dos topes y las partes eligen uno: 0,15% durante los 5 primeros años o 0,25% durante los 3 primeros. Después desaparece. Mira cuál aplica tu contrato.
Tasación, notaría, registro y gestoría: se pagan una vez y no dependen del tipo. Los tienes desglosados en los gastos de una hipoteca.
5️⃣ Comprueba plazo, financiación y periodicidad de revisión
Financiación máxima: lo normal es el 80% del valor de tasación o de compra, el menor de los dos. En segunda vivienda baja al 70% o al 60%. Necesitas el 20% restante más los gastos ahorrados.
Plazo máximo: casi todas llegan a 30 años. Alargarlo baja la cuota, pero dispara los intereses totales.
Periodicidad de revisión: anual o semestral. Con el euríbor subiendo, la revisión semestral te traslada las subidas el doble de rápido.
¿A quién le conviene una hipoteca variable en 2026?
Aquí no hay una respuesta única. Depende de tu colchón, de tus ingresos y de cuánto tiempo pienses quedarte con el préstamo.
Te puede encajar si...
Tienes margen amplio de presupuesto. Si la cuota con el euríbor al 4,5% sigue por debajo del 30% de tus ingresos netos, el riesgo es asumible.
Piensas amortizar pronto o vender a medio plazo. Las comisiones por amortización y subrogación son más bajas en variable que en fijo.
Ya cumples las condiciones de bonificación de forma natural, sin contratar nada nuevo.
No te conviene si...
Vas justo desde el primer mes. Una subida de 106 € no es una hipótesis: ha pasado dos veces en la última década.
Tus ingresos son irregulares. Cuota variable más ingreso variable multiplica la exposición.
Necesitas planificar con exactitud a 20 años vista.
Las alternativas: hipoteca fija o mixta
Hipoteca fija. Misma cuota todo el plazo. Pagas una prima por esa certeza, pero sabes lo que te va a costar la casa. ➡️ Comparar las mejores hipotecas fijas.
Hipoteca mixta. Tramo fijo de 3 a 10 años y variable después. Es hoy la fórmula que más se contrata entre quienes no quieren decidir del todo. ➡️ Comparar las mejores hipotecas mixtas.
Cinco errores que salen caros al contratar una hipoteca variable
Elegir por el tipo del primer año. Es el 4% del plazo total y es el número que más destaca la publicidad.
No simular el escenario malo. Calcula la cuota con el euríbor al 4,5% antes de firmar. Si no te cuadra, cambia de producto.
Aceptar toda la vinculación sin ponerle precio. Pasa los puntos porcentuales a euros y compáralos con las primas reales.
Ignorar el diferencial sin bonificar. Es lo que pagarás el día que dejes de cumplir una condición.
No leer el clausulado completo. Las cláusulas suelo están prohibidas en la contratación actual por la Ley 5/2019, pero revisa el contrato entero y no des nada por supuesto.
Y uno más, con la hipoteca ya firmada: si el índice sigue subiendo, valora si te compensa amortizar con el euríbor alto.
Preguntas frecuentes
¿Cuál es la mejor hipoteca variable de 2026?
La Hipoteca Variable de BBVA encabeza nuestro ranking: 1,99% TIN el primer año, euríbor + 0,60% después con bonificaciones, sin comisión de apertura y con una nómina mínima de 600 € para bonificar. La Hipoteca Naranja Variable de ING, segunda, fija el precio tras estudiar el perfil de cada cliente. Si buscas el diferencial publicado más bajo entre los bancos tradicionales, Kutxabank ofrece euríbor + 0,49% a partir del segundo año, aunque exige tres productos vinculados. Si no quieres contratar nada, la de MyInvestor ofrece euríbor + 0,79% sin vinculaciones.
¿Interesa una hipoteca variable con el euríbor subiendo?
Solo si tu presupuesto aguanta la cuota del peor escenario y valoras las comisiones bajas de amortización. Con el índice en máximos de dos años, el tipo fijo te da certeza a un coste conocido. Depende de tu capacidad para absorber subidas, no de una previsión que nadie puede garantizar.
¿Qué diferencial se considera bueno en 2026?
Por debajo de euríbor + 0,60% es competitivo. Entre 0,60% y 0,90% es razonable si la vinculación es ligera. Por encima de euríbor + 0,90%, negocia.
¿Puedo pasar de hipoteca variable a fija más adelante?
Sí, con una novación en tu banco o una subrogación a otro. La Ley 5/2019 limita las comisiones de este cambio y en algunos supuestos las elimina. Echa las cuentas antes: la operación tiene costes.
Hola Lorena:
Antes de nada agradecerte tu rapida respuesta. En principio el Sabadell en su pagina ofrece el 80% aunque sea de su portal inmobiliario lo cual significa que seria el unico que lo hace, pero por ahora hasta que este con ellos es la unica informacion que tengo. Con respecto a muface no entro en dichos colectivos y la nueva ley tampoco entraria. Alguna alternativa mas? Gracias de nuevo
Muchas cosas que comentar de tu caso. Voy por partes:
1) Si el piso lo comercializar Solvia y con vuestra situación laboral, me jugaría una mano a que Sabadell os ofrece el 100% de financiación. Si no lo hace, negociarlo con ellos abiertamente.
2) ¿Conocéis el Convenio MUFACE? Es un programa por el que los funcionarios (y otros colectivos) tienen condiciones preferenciales en los préstamos hipotecarios.
3) Por último, ¿sabes que en Enero entrará en vigor un nuevo Plan de Vivienda con ayudas a la compra? Si cumples los requisitos, ya tendrías el dinero para la entrada
Hola. Os cuento mi caso, he hecho una reserva sobre un piso que comercializa Solvia, pero necesito una hipoteca que me aporte el 100% del valor de compra venta ya que los ahorros de los que dispongo actualmente irían para pagar todos los gastos, impuestos, comisiones, escrituras, mudanza, etc, etc. El caso es que pensaba que el Banco Sabadell daría el 100% al ser sus pisos como sí dan otras entidades si el piso es suyo como BBVA o Santander que te dan el 80% si es de otros pero el 100% si es suyo. La pregunta, sabéis de algún banco que podría estudiar esta posibilidad? Ambos somos indefinidos y los ingresos rondan los 4.000 euros/mes. No he valorado todavía estas entidades que te venden que sí te dan el 100% tipo ibercaja o RN, alguien que haya tenido experiencias con ellos? Mañana empezaré las rondas con las entidades. Gracias por vuestros comentarios
Sí, por aquí estoy, no había visto tus comentarios hasta hoy.
Al escoger financiación, el indicador más importante va a ser siempre la TAE. La TAE incluye el TIN y además las comisiones y vinculaciones del producto. Agrupa todo, por lo que es un dato más ajustado a lo que finalmente pagarás por el préstamo. En el caso del Sabadell, su comisión de apertura del 1,5% provoca que la TAE se dispare a esos niveles.
En cuanto a tu último comentario, Caja de Ingenieros es un banco poco conocido (por lo general) por lo que a igualdad de condiciones, me quedaría con la Hipoteca Naranja de ING sin duda alguna.
Hola Lorena, no se si andas por aqui, creo que finalmente lo haremos con ING y variable, ya que dentro de las variables creo que es la mejor opcion. También tuve buena oferta de variable en la Caja de Ingenieros euribor mas 0,95 y las vinculaciones las mismas que ING, pero me tira para atras porque no he encontrado informacion de esa caja en hipotecas aqui en Rankia, no se si sabes algo al respecto.
Por cierto sabes si podemos elegir la fecha de firma ? si fuera asi que nos conviene firmar a finales de Diciembre o en Enero ya?
muchas gracias
Otra duda Lorena , lo que me dicen en los bancos entiendo es el Tin , el 2,5% por ejemplo de la fija del Sabadell ... pero el TAe también es importante !
Cual de los dos es más importante o cuál influye más en lo que voy a pagar ?
Gracias Lorena,
Pues las vinculaciones que pide Sabadell son las típicas , nómina , seguro hogar y seguro de vida ... nada más , el 2,5 es un poco caro no? Aunque es fijo a 30 años
Y respecto a la nómina de 1800 es al mes o añadiendo el prorrateo de las pagas extras ? Gracias de nuevo !
1) Depende de las comisiones y vinculaciones que te pida Sabadell. Puedes compararlo tú misma con el resto de entidades en este post: https://www.rankia.com/blog/mejores-hipotecas/3091129-mejores-hipotecas-fijas 2) Era una suposición. Nadie sabe cómo estará el Euribor para entonces. Lo sí es un hecho es que el Euribor está en mínimos ahora, por lo que lo lógico sería aprovecharlo con un tipo variable o quedarte con un tipo fijo durante todo el préstamo. 3) Las condiciones de Bankia son interesantes para ingresos de más de 1.800 € y la de Kutxabank para ingresos superiores a 3.000 €
Gracias, he estado en Sabadell esta mañana y me ofrecen una fija los 30 años a 2,5%
Como lo ves ?
Porque dices que en 20 años el Euribor estará por las nubes ? Es muy probable que suceda ?
Ingreso elevado por encima de cuanto se considera ?
Muchas dudas , lo siento y gracias
No te recomendaría una hipoteca mixta para una hipoteca de tantos años. No te interesa tener un tipo variable dentro de 20 años cuando el Euribor puede que esté por las nubes.
Si nos fijamos exclusivamente en el tipo de interés, a tipo variable la mejor hipoteca objetivamente es ING (si no te importa no tener prácticamente oficinas, claro) y si tienes ingresos elevados Bankia o Kutxabank. De todas formas, te animo a que utilices la herramienta "me concederán la hipoteca" de Rankia, que te muestra las hipotecas que mejor se adaptan a tu perfil: ¿Me concederán la hipoteca?
Hola ! Hemos encontrado piso y ahora tenemos q encontrar banco para solicitar hipoteca con mejor s condiciones
De momento he ido a La Caixa y variable a 30 años es Euribor + 1. La mixta (primeros 20 años fija y el resto variable ) es a 2,30
Luego ing ofrecen lo que a todo el mundo e decir variable a 30 años a Euribor+0,99 y el a partir del segundo año
No se cual otro banco me recomendáis que visite de la lista .. y en principio me decantaría x variable ... auqnuebliboareja quoere mixta o fija
Recomendaciones por favor ? Es primera vivienda
¡Hola! Muchas gracias por aportarnos tu experiencia, aunque nos ayudaría más si nos contaras (por encima y sin dar demasiados detalles si no quieres) cuál es tu perfil. Queremos saber el truco para conseguir un Euribor +0,65% :)
En mi caso, he ido a tantear por ahora a nada más que dos entidades; y si bien hay que aclarar que mi perfil entiendo que es muy bueno y poco habitual, me han sorprendido muy gratamente las ofertas... Por si alguien con mi mismo perfil estuviera interesado, esto es lo que me han ofrecido en las únicas que he preguntado:
- Sabadell (30 años): 1 año de seguros con ellos, ninguna vinculación ni comision alguna salvo 600€ comisión apertura, y "nomina".
*Euribor + 0.75%
*Fija 2.2%
- Kutxabank (25 años, plazo ampliable sin comisión a partir de 5 años). Sin comisiones, y varios extras en caso de no tener las siguientes vinculaciones: nomina y gasto tarjetas (+0.6), 2000€ anuales aportacion Planes Pensiones (+0.2), Seguro vida (+0.1), Seguro hogar (+0.1).
* Euribor + 0.65%
* Fija: 1.92%
Me ha sorprendido despues de lo que habia leido por aqui :)
Buenas de nuevo. El precio de los seguros no es igual para todos los clientes, sino que en función de tu edad, trabajo, etc te ofrece un precio u otro. Lo mismo sucede con el seguro de hogar. Por lo tanto, tendrás que contactar con ellos directamente en su web: https://www.rankia.com/redirections/3292
Muchas gracias por la respuesta. Falta de saber las ofertas de BBVA y la Caixa de momento me llama la atención de bankinter, ¿sabes donde puedo encontrar más información de los seguros de Bankinter?
Si tienes un salario inferior a los 1.800 € que pide Bankia para la hipoteca premium, es cierto que el tipo de interés sube considerablemente. En cuanto a los seguros del Santander, no es la primera vez que comentan en el foro que son algo caros
Si buscas pocas comisiones y vinculaciones, las opciones se reducen a las tablas comparativas con el mismo nombre y también a la tabla denominada "Mejores Hipotecas Online".
He preguntado en Santander, dan buenas condiciones pero la duda es el gasto en seguros que para ellos es obligatorio, bankinter igual así sino meten la mano en el tipo la meterán en otras cosas: comisiones o en vinculaciones así que no sé, de momento estoy en bankinter y Bankia a falta de saber que me ofrece mi sucursal de la caixa.