Acceder
Ya está aquí el post que tantos me habéis demandado sobre la Renta Fija, ya sabéis que esto no va a ser nada más que mi opinión, que no sirvo a nadie, que no comercializo fondos, que no soy un asesor independiente dependiente de las comisiones que cobra a sus clientes, que no soy empleado de Rankia y no cobro ni he cobrado ni cobraré ni un euro de ella ni de nadie, que no soy parte de la industria que solo soy uno de vosotros que tiene este hobby y que un día decidió escribir un blog, que no necesito que me quieran ni que me reconozcan nada, hago esto porque me apetece y mi único premio es hacer y hablar de lo que me gusta. Si a alguien le sirve genial, al que no le guste que lo critique y al que no le interese pues que no lo lea. Solo son opiniones personales.

Hoy se va a hablar aquí de renta fija por esto:
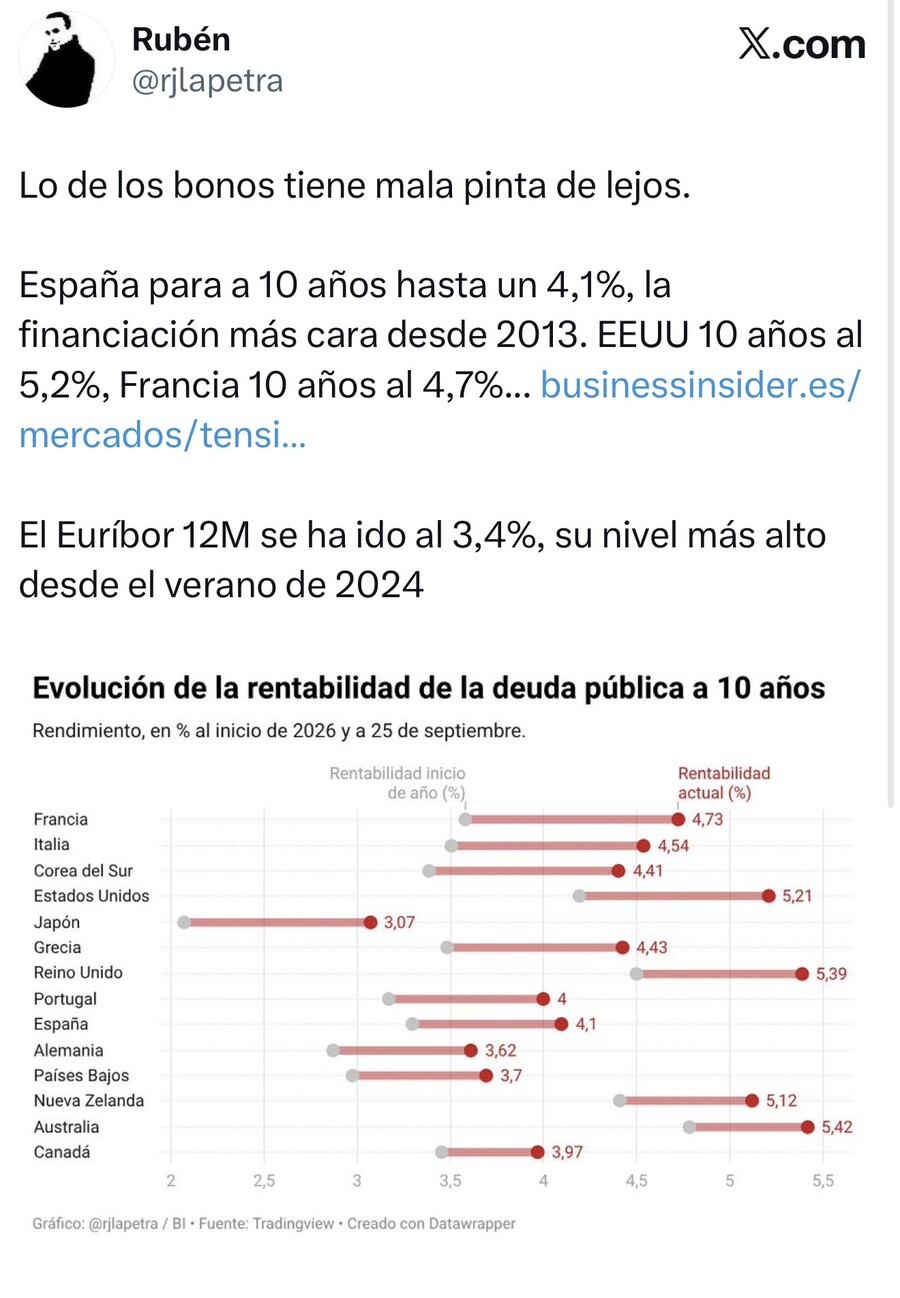


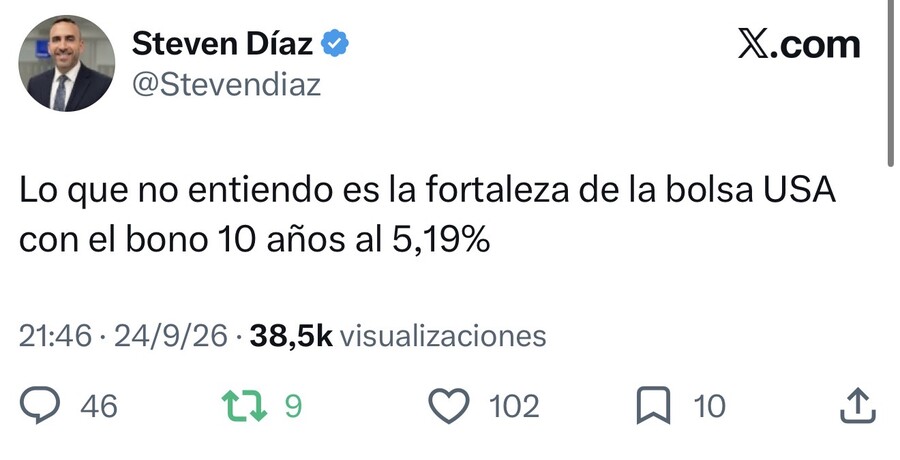
Esas son dos cuentas que sigo en Twitter y que leídas conjuntamente nos dicen dos cosas a la vez, una que el activo libre de riesgo (si es que existe alguno) está dando unas rentabilidades muy interesante y dos que es complicado que la bolsa no se resienta con la deuda pública de EEUU pagando más de un 5%.

Un viejo inversor pensó: “¿Qué sentido tiene meterse en renta variable si el activo sin riesgo como es el bono americano a 10 años me da un 5.2%?

Y tiene razón.

Durante años nos dijeron que la renta fija era basura que había que estar 100% en bolsa porque “tipos cero forever”. Ahora el Treasury paga de verdad, de repente todo el mundo se acuerda que existe.

No es que la bolsa vaya a caer mañana, es que el coste de oportunidad ha cambiado por completo. Cuando el activo más seguro del mundo te da más del 5% sin tener que rezar para que no haya un Enron (ojo a la deuda de la IA, y a Oracle y a todo eso…), un binario de resultados o un gobierno que decida “intervenir”, cuando ocurre eso la ecuación se altera.

Hay emisiones de renta fija infinitamente más seguras que muchas acciones que cotizan y dan un dividendo menor. Y encima con duración razonable puedes pillar algo de revalorización si algún día bajan tipos (si tal cosa sucede y no se quedan en este entorno de déficits eternos y deuda que se come todo).

Mientras tanto, el Estado sigue gastando como si no hubiera un mañana y cada generación quiere a su Diocleciano particular fijando precios y generando escasez, pero esa es otra historia…

Mientras el 10 años americano esté en estos niveles… liquidez, monetarios y deuda pública de calidad. No hay prisa.

Solo el hombre sin deudas es libre, pero ojo el que cobre un 5% o más sin riesgo pues como que duerme mejor.

El asunto es que no se puede estar fuera de la renta fija en un entorno como este, eso es lo que parece pero el asunto es mucho más complejo.

¿Qué país usar? ¿Qué plazos? ¿Deuda pública o privada?

Pues a ver, las curvas de utilidad y la restricción presupuestaria influyen y mucho, no es lo mismo tener un horizonte de 2 años que un horizonte de 15 años, alguien con un horizonte de diez años puede comprar obligaciones a 10 años y sentarse a esperar pues el dinero no le hará falta y aunque los tipos varíen y los precios del bono oscilen, él se espera a vencimiento y puede obtener lo que desea, pero alguien que tenga un horizonte más cortoplacista o que crea que puede necesitar el dinero por la razón que sea, no es que vaya a comprar un piso para alquilárselo a Mari Carmen, sino que crea que la bolsa puede caer y quiera tener el dinero más disponible pues no debería irse a obligaciones a 10 años porque de aquí a 2 podría estar perdiendo bastante en el precio, y tener que cerrar con pérdidas.

Después está el asunto de la divisa, ¿quién no quiere un bono a diez años de EEUU, el país más serio y solvente del mundo? Es que anda por el 5.30% pero ay el dólar… ay el dólar, ¿alguien sabe que va a hacer el dólar con respecto al euro? Yo creo que en el futuro se revalorizará el dólar frente al euro y sería buena idea llevarse el dinero allí, pero ¿Qué seguridad tengo? Realmente ninguna, nadie sabe qué va a hacer el par euro/dólar. No podemos saber qué ocurrirá entonces si vivimos en Europa y tenemos al Euro como referencia corremos un enorme riesgo de divisa si compramos deuda americana, ¿Podemos cubrir el tipo de cambio de la divisa? Si claro todo se puede hacer pero si lo aseguras todo al final te quedas sin margen.

Pero en todo caso si el bono a diez años estadounidense está al 5.30% y el francés está en el 4.90% pues entonces no tiene sentido por un 0.40% que nos vayamos a EEUU, para eso nos compramos la deuda francesa que tiene el mismo riesgo que la americana y nos olvidamos de la divisa que para eso toda Europa tiene euro (salvo que Le pen gane y saque a Francia del euro y nos encontremos con una crisis descomunal, pero no lo veo, el euro es una cárcel, se puede entrar pero salir es imposible, tus deudas quedarían fijadas en euro, volvería el franco francés y la devaluación sería absoluta, no se puede salir del euro por mucho que digan que lo harán, no lo harán)

También puedes comprarte un fondo que tenga una cesta de emisiones de renta fija y así estás diversificando sin trabajarlo tú.

No existe una respuesta genérica de que es lo que hay que comprar, porque para empezar cada inversor es diferente, tiene unas curvas de utilidad distintas y un horizonte temporal diverso, no hay una respuesta clara porque todos somos diferentes y cada cual ha de adaptar su cartera a sus preferencias y sus manías.

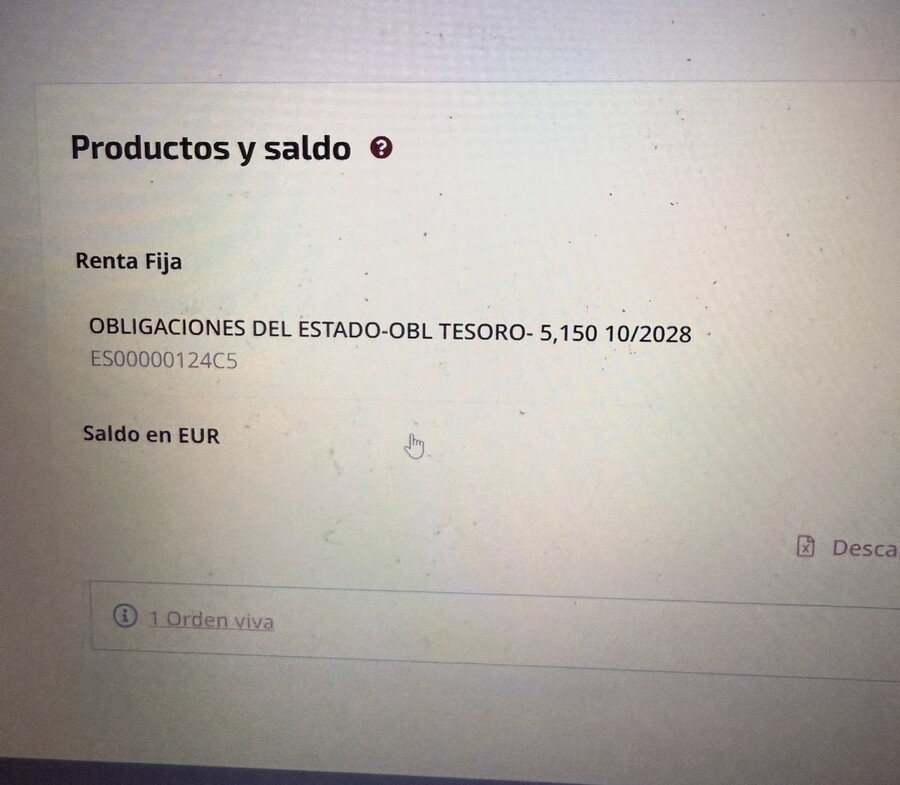
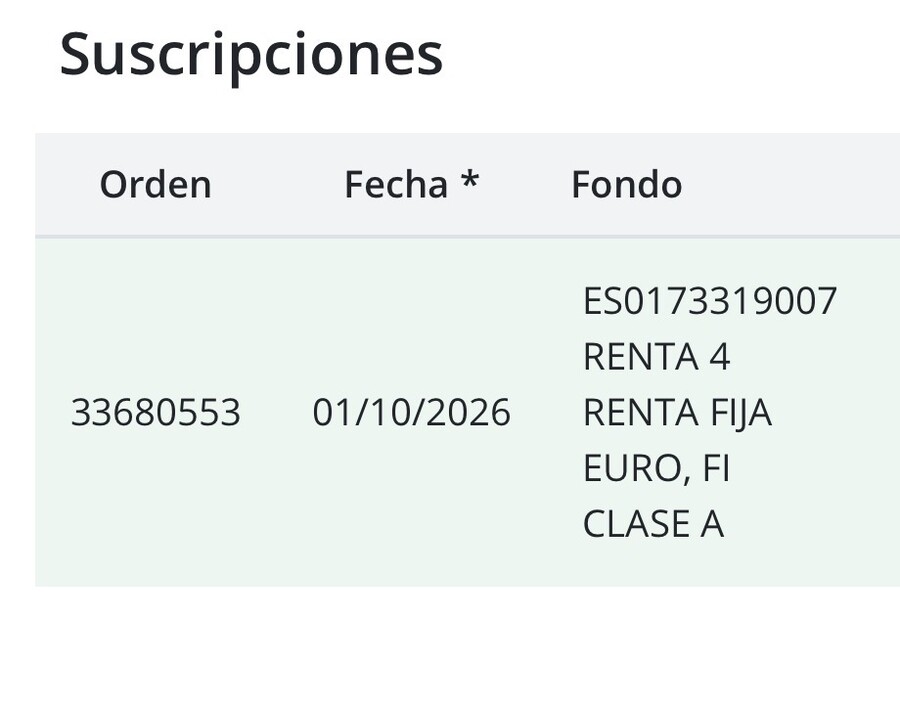
Yo por mi parte me he comprado Obligaciones del Tesoro 5.150% vencimiento 31/10/2028 y he metido pasta en el Renta 4 Renta Fija Euro FI Clase A.
¿Por qué?

Porque el activo sin riesgo me está pagando de verdad, cuando eso pasa ya os he dicho que el coste de oportunidad de estar en bolsa se dispara, el bono del tesoro a dos años me da una rentabilidad limpia y previsible que mucha acción cotizada ni se acerca y encima es en España no algo anómalo de un país raro, no me pagan por asumir el riesgo, cuando el tesoro te da esto y un fondo de este estilo te da rentabilidad real sin dramas la ecuación ha cambiado.

De todos modos como os decía creo que el concepto está claro y es que es momento de renta fija pero cada uno de vosotros tiene unas curvas de utilidad y una aversión al riesgo y unas expectativas por eso “whatever” cualquier cosa dentro de ese mundo de Renta Fija será la correcta, os dejo con Oasis, sois libres para elegir, cualquier cosa a estos tipo sí, estará bien.


Disclaimer                                                                                                                             

No puedo aconsejarles legalmente comprar esos fondos o esos bonos, pero sí puedo decirles que a esos tipos no tengo prisa.
79
¿Te ha gustado el artículo?

Si quieres saber más y estar al día de mis reflexiones, suscríbete a mi blog y sé el primero en recibir las nuevas publicaciones en tu correo electrónico.

  1. #20
    01/10/26 13:28
    No acabo de entender lo que apuntas de la Deuda.  
    Este que mencionas es un bono del Tesoro que vence en octubre de 2028, que paga un cupón del 5,15 %. Ten en cuenta que si compro hoy debo desembolsar el cupón corrido desde el 31/10 del pasado año, y pagar el precio al que cotiza que es 103,546 %.
    Por tanto, la rentabilidad no es del 5,15 % (cotiza por encima de la par), sino del 3,32 % . 
  2. #19
    01/10/26 13:13
    Dando un vistazo al histórico: 
    El SCHATZ marcó 102, décima arriba, abajo, en junio de 2008. Ahora está entre 104,75-104,80.
    El BOBL marcó 105 (aprox ) en junio de 2008, ahora anda por los 112,30.
    El BUND marcó 109,70 ( aprox ) en junio de 2008, y también en 2007, ahora está en 120,20.
    Los tres plazos están en terreno de rentabilidades históricas altas, pero no han claudicado aún, al menos por histórico.
    Se puede ir entrando en esos plazos, sí, pero puede quedar recorrido, insisto, al menos por histórico. 
    El timing en los mercados ya se sabe...
    De lo que sí estoy seguro es de que comprar cualquiera de los tres plazos, incluso el largo, y mantener a vencimiento NO nos va a salvar el capital de la inflación. Incluso acertando en gran medida en el timing.

    La inflación alta y sostenida es un fenómeno que ha venido para quedarse, no es coyuntural, tendremos periodos más altos y menos altos, pero la inflación nos comerá los ahorros incluso con un buen timing en renta fija.
    Hoy para que nuestro capital no pierda poder adquisitivo hay que mojarse el culo bastante más que unos años atrás. Si me preguntan desde cuando para mí no hay duda, 2020-2021 en adelante.

    Sobre la inflación...

    He leído antes un comentario sobre monedas de países fuertes y monedas de países débiles, las cuales sufren ( a priori ) más duramente la inflación y creo que es una generalización que tomada al pie de la letra nos puede llamar a engaño. Hay casos y casos...
    Por cuestiones personales sigo de cerca habitualmente la cotización del MAD ( dirham marroquí ) y su relación con el euro, así como la inflación del país que tanto personal nos exporta , por decirlo de forma suave...

    Llevo datos históricos del INE en el caso de España, y de un organismo equivalente en el caso de Marruecos, desde enero de 2015 hasta junio de 2026 que fue el último mes para el que hice el cálculo. Y comparo periódicamente.

    Inflación acumulada en el caso de España: número redondo: 33%.
    Inflación acumulada en el caso de Marruecos: número redondo 18%.

    En ese espacio temporal el ciudadano español se ha empobrecido casi el doble que el marroquí. Otra cosa es que evidentemente como sociedad se parte de una base muy diferente en uno y otro país, pero nosotros a este lado del estrecho podemos comprar hoy menos cosas con nuestros 100 euros que el marroquí con el equivalente ( unos 10500 Dh ) en relación a 2015.
    Esto ni es una loa ni una condena ni a uno ni a otro país, es sólo un dato estadístico y comprobable.
    En este caso la moneda débil está conservando más el poder adquisitivo de la gente que la usa frente a la moneda fuerte.
    En otros casos asumo que otro tipo de países " banareros " licuarán el valor de su moneda cada pocos años, no lo dudo.
    Un saludo.


  3. en respuesta a theveritas
    -
    #18
    01/10/26 11:09
    Eso estaba viendo, y por supuesto hora me surgen nuevas dudas. Se aprende tanto del coloquio posterior como del propio post, es un buen TAE por cada letra :D.

    Mis dudas ahora son, suponiendo que el mercado ya ha descontado una posible subida de tipos, que entiendo es la razon por las que los bonos franceses a 8 años estan al 4.88, podria afectar tanto cuando se produzca la subida efectiva como para si tienes que vender para invertir en bolsa vender a perdidas? teniendo en cuenta que hayas cobrado supongamos un par de cupones? Se podria hacer este calculo? (Yo, suponiendo que cobre dos cupones y venda a un 2% menos por una subida de tipos, me sale igual o mejor el calculo, pero claro, hago las cuentas de la abuela y ademas soy un ignorante y lo reconozco, si alguien me explica donde esta mal el calculo, pues seguro que el karma se lo agradece y, por supuesto,  yo tambien)
  4. #17
    01/10/26 10:36
    Yo estoy utilizando el Renta 4 renta fija 6 meses ,con mejores resultados.
    Me estaba planteando entrar en letras del tesoro a un año (3,10 %) tambien con Renta 4 ,valorare en tema de las obligaciones pero creo que 5,15 % es mucho no ?
  5. en respuesta a Siames
    -
    #16
    01/10/26 10:33
    Perdona 
    Exactamente a qué te refieres con UISM
  6. #15
    01/10/26 10:12
    Lo matizaría, ha llegado el momento de que la renta fiha cumpla por fin el papel que tradicionalemnte cumplia (pre 2009). Con tipos nulos la industria de los fondos siguio vendiendo estrategias 60-40 que han sido una losapara sus clientes la ultima decada. Ahora si conviene tener algo de renta fija pero pinta que los tipos podrian subir mas. El 10 años en el 6% pinta que lo veremos. Yo por primer en mi vida tengo algo, el UISM, eso si solo un 10% de la cartera que habitualemnte tenia en cash.
  7. #14
    01/10/26 09:21
    Nadie da duros a cuatro pesetas. Si te ofrecen un 5 es porque la inflación va a ser superior. Si vas a tener un dinero parado mejor un 5 que nada, vas a perder pero menos.
    Sabemos que la deuda actual es impagable en las condiciones actuales, seguimos porque los intereses, de momento, se pueden pagar. Pero, si los intereses suben, hasta estos podrían dejar de poder pagarse salvo que se tomen medidas.

    Ayer estuve mirando un poco acerca de los arreglos de la deuda del siglo XIX. España con el real y la peseta tenía cierta autonomía que ahora con el euro no tiene. Hasta ahora Alemania ponía cierto orden financiero pero ya hasta Francia y Alemania se han contagiado de las manzanas podridas. En esta situación de alta deuda e intereses impagables, ¿qué se puede hacer? 
    -Repudio de la deuda: no pagar
    -Arreglo de la deuda: modificar de forma unilateral los tipos de interés o alargar los plazos 
    -Inflación: darle a la impresora de forma que pagues los intereses y el principal con las nuevas emisiones de dinero.
    De las tres, la primera sería la última solución, en este momento no la veo. La segunda sería muy difícil, en España del XIX se distinguió entre los tenedores nacionales a los que se impuso y los extranjeros con los que se negoció. En uno de los arreglos los nacionales era el 91%. Hoy supondría un aluvión de reclamaciones internacionales. El tercero es el más “elegante”, no puedes reclamar nada, no se incumple ningún contrato e incluso entre los ignorantes genera ilusión de riqueza.
    Se me olvidaba un cuarto:
    -aumentar impuestos.
    Lo están haciendo pero la vaca no da mucho más de si, si los aumentan para la economía y bajan los ingresos en vez de subir 
    Y un quinto:
    -expropiar/privatizar
    Que también los veo muy difíciles: las joyas de la corona ya las vendieron. Están preparando a la población para expropiar (vivienda) pero aún está muy verde
    Creo que, a nivel mundial, vamos a inflación muy alta, entornos del 10% en países fuertes; dura, empobrecedora , pero soportable y mucho más alta en países con economía/monedas débiles. La crisis del petróleo/refinerias les viene que ni pintado para ello .

    Por cierto, se consideraba que un país estaba en graves problemas cuando la deuda superaba los ingresos del estado que no es lo mismo que el PIB
  8. #13
    01/10/26 09:17
    Artículo muy actual pues mencionas a Mary Carmen que fue ayer.
    Tampoco está exenta totalmente de riesgo el bono del Tesoro de EEUU pues un país que ha superado los 40 billones de deuda y que sigue aumentando cada año puede pasar cualquier cosa. Nadie recorta gastos pues perdería las elecciones y su cargo. Con esa carga cualquier conflicto le puede afectar petróleo muy caro una guerra subida de la financiación, una excentricidad de Trump etc. así que yo diversificaría y no pondría todos los huevos en la misma cesta. Oro, ladrillo, Bitcoin,  acciones de calidad etc. Veremos que dicen los colegas.
  9. en respuesta a theveritas
    -
    #12
    01/10/26 09:06
    Gracias por el post Theveritas, pero no sé, no lo veo claro....
    Por una rentabilidad del 3,33% en dólares, habiendo cuentas remuneradas en euros que ya te dan (por ahora) un 3%, no lo acabo de ver.

    De cualquier manera, y cómo te han comentado, estás asumiendo que la inflación está ya llegando a su techo, pero ¿tenemos alguna certeza de eso? Yo pienso que ninguna, de hecho veo está inflación cada vez más cronificada y sin dejar de subir. Sin entrar en detalles el problema lo veo por el diésel, y diésel caro implica subidas en todo. El asunto es que el diésel barato no va a volver.....

    Volviendo a la inflación, en Usa aún está relativamente baja, pero ha habido épocas con más de 10 años seguidos de inflacion por encima del 5%, con varios años por encima del 10%.
    Y ante esa posibilidad, tener el dinero al 3 y pico por ciento, está claro que es mejor que tenerlo al 0%, pero vamos, no es una solución. 
    ¿Será que el mercado, que todo lo sabe, está descontando que la inflación en usa va a seguir subiendo y entre bonos al 5% o bolsa se queda con la bolsa?
    ¿Qué hizo la bolsa americana en otras épocas? Por ejemplo en 1979 y 1980, inflación del 11,3% y 13,5% respectivamente, T-bills de esos años al 10,30% y 11,20% respectivamente. ¿Y que hizo la bolsa? En 1979 subió un 18,44%, y en 1980 un 32,42%.

    En conclusión, tener el dinero al 3 y poco es mejor que nada, pero seguimos perdiendo ahorros.

  10. #11
    01/10/26 08:28
    Buen artículo, como siempre. Solo un apunte, no es económico, pero tiene mucho que ver con ello. Si es cierto, salir del euro es ¨casi imposible¨, pero salir de la Unión Europea no lo es tanto y, eso también es una posibilidad que afectaría y mucho (no se si para bien o para mal) al resto de Europa. Saludos.
  11. Top 100
    #10
    01/10/26 08:26
    yo tengo en el radar la renta fija pero no creo sea aún el momento. De todos modos yo veo plazos más largos, si realmente es una oportunidad creo tiene sentido aprovechar los extratipos de largo plazo para aumentar el beneficio. Goldman tiene deuda a 20 años al 6,8% y encima se puede vender porque hay liquidez, no hace falta quedársela a vencimiento. Estoy de acuerdo que es mejor en euros pero también me inclino por algún ETF de más largo plazo la verdad. Pero creo estará peor antes de mejorar, busco un timing mejor. 
  12. en respuesta a theveritas
    -
    #9
    01/10/26 08:07
    Voy a vender una propiedad y estoy interesado en saber sobre inversiones "seguras".
    Renta 4 tiene lo que llaman Carteras Perfiladas. 
    Hay 4 opciones, con intereses muy buenos. 
    A priori, parecen mucho más interesantes que la renta fija que tú has comprado, pero no sé sus inconvenientes. 
    Conoces esa Cartera y sus posibles problemas?
    Gracias.

  13. en respuesta a Diner777
    -
    Top 25
    #8
    01/10/26 06:35
    Me sale por un 3.33 o así pero vamos si por supuesto 
    No se  obtiene un 5.15% 
  14. en respuesta a Tornero
    -
    Top 25
    #7
    01/10/26 06:33
    Gracias tornero 
    Un placer como siempre verte por aquí 
  15. en respuesta a Zackary
    -
    Top 25
    #6
    01/10/26 06:33
    En renta 4 en el mercado secundario, uno de los brokers que más uso
    Tienes que comprar el subyacente pagando la parte de cupón que corresponde al anterior propietario  porque lo cobras entero 
    En cuanto a si es buen momento pues oye depende también del periodo que quieras estar invertido de tus preferencias de tu aversión al riesgo 
  16. #5
    01/10/26 06:30
    Qué TIR has conseguido con las obligaciones?
    Entiendo que habrás comprado por 104-105, con un TIR rondando los 2,7%
    Lo digo por si alguien se piensa que se obtiene un 5,15% anual a dos años con esas obligaciones, cosa que no es así.

  17. #4
    01/10/26 05:34
    Qué barbaridad!!!
    Cómo se puede saber tanto?
    Por fa, dime a qué colegio fuiste, que iré unos 5 años.
    Muchas gracias por tus explicaciones.
    Saludos
  18. Top 10
    #3
    01/10/26 00:30
    ¿Dónde has comprado las obligaciones?
    ¿Son como un depósito en el que recibes el principal y los intereses/cupones? (de renta fija no tengo ni idea).
    ¿Teóricamente buen momento para comprar B&H Renta Fija?


  19. en respuesta a Pacomen
    -
    Top 25
    #2
    01/10/26 00:26
    Corregido, gracias por el aviso
    10% inflación ? 😬😬😬😬
    Se supone que controlarían con los tipos … se supone 
  20. #1
    01/10/26 00:13
    Hola, si supieras que la inflación va a ser del 10%, es un suponer en estos dos años, ¿seguirías comprando?
    Por cierto 2028, no 2018 ;)