Ya está aquí el post que tantos me habéis demandado sobre la Renta Fija, ya sabéis que esto no va a ser nada más que mi opinión, que no sirvo a nadie, que no comercializo fondos, que no soy un asesor independiente dependiente de las comisiones que cobra a sus clientes, que no soy empleado de Rankia y no cobro ni he cobrado ni cobraré ni un euro de ella ni de nadie, que no soy parte de la industria que solo soy uno de vosotros que tiene este hobby y que un día decidió escribir un blog, que no necesito que me quieran ni que me reconozcan nada, hago esto porque me apetece y mi único premio es hacer y hablar de lo que me gusta. Si a alguien le sirve genial, al que no le guste que lo critique y al que no le interese pues que no lo lea. Solo son opiniones personales.
Hoy se va a hablar aquí de renta fija por esto:
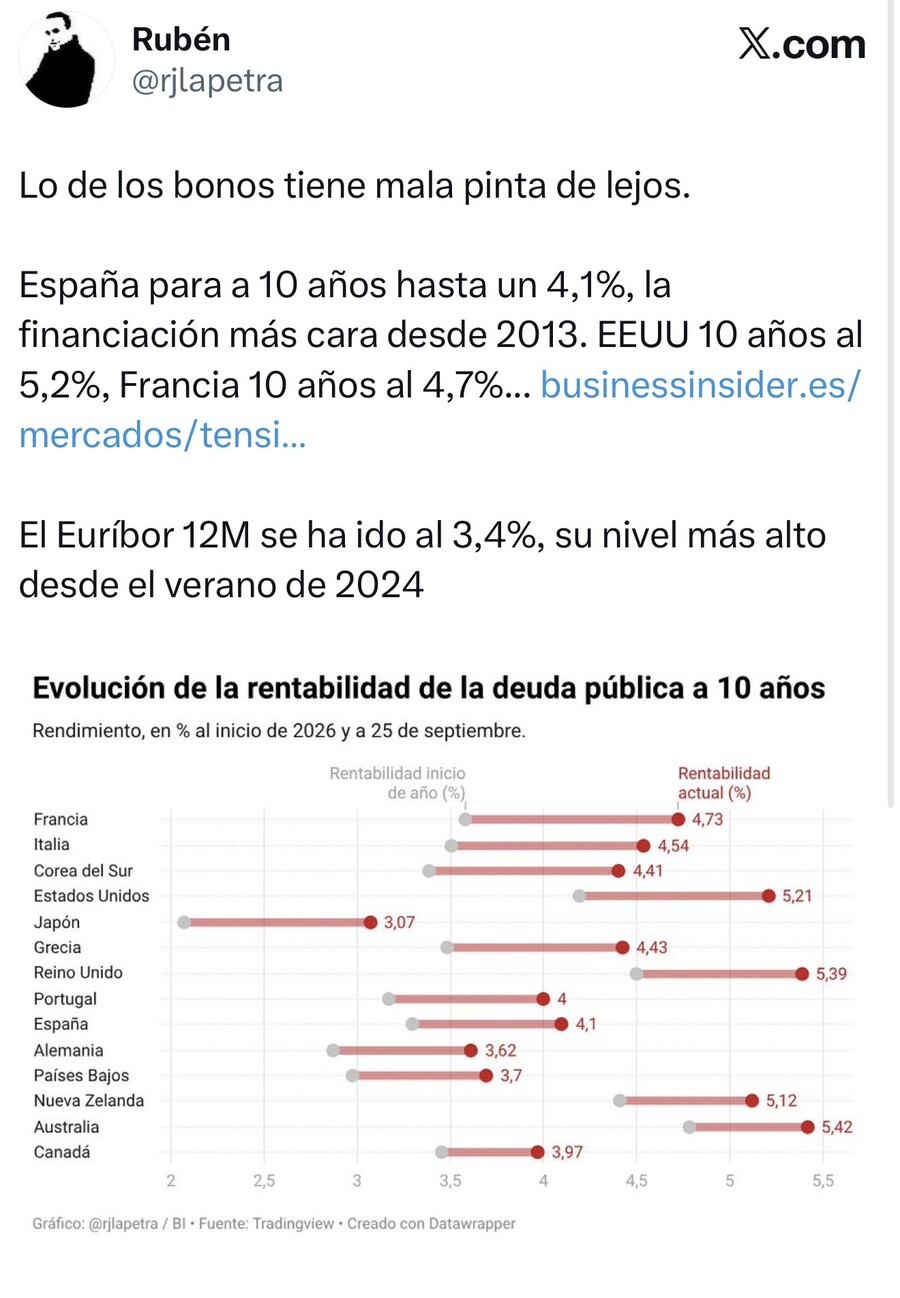
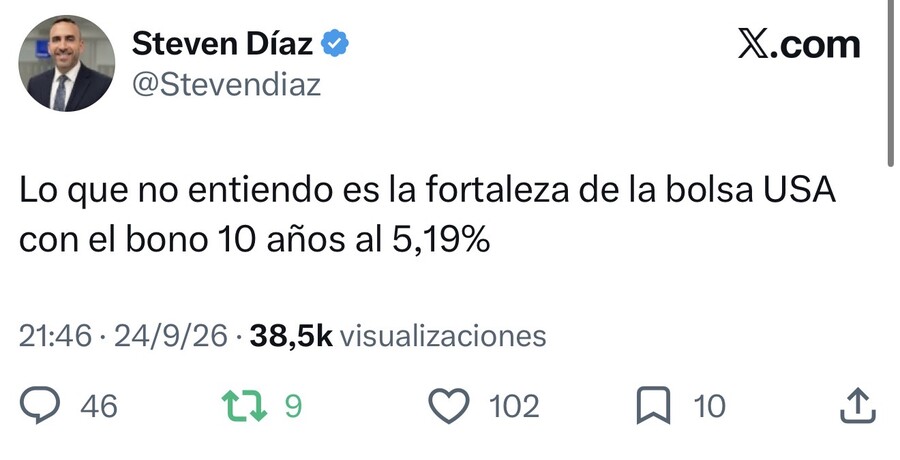
Esas son dos cuentas que sigo en Twitter y que leídas conjuntamente nos dicen dos cosas a la vez, una que el activo libre de riesgo (si es que existe alguno) está dando unas rentabilidades muy interesante y dos que es complicado que la bolsa no se resienta con la deuda pública de EEUU pagando más de un 5%.
Un viejo inversor pensó: “¿Qué sentido tiene meterse en renta variable si el activo sin riesgo como es el bono americano a 10 años me da un 5.2%?
Y tiene razón.
Durante años nos dijeron que la renta fija era basura que había que estar 100% en bolsa porque “tipos cero forever”. Ahora el Treasury paga de verdad, de repente todo el mundo se acuerda que existe.
No es que la bolsa vaya a caer mañana, es que el coste de oportunidad ha cambiado por completo. Cuando el activo más seguro del mundo te da más del 5% sin tener que rezar para que no haya un Enron (ojo a la deuda de la IA, y a Oracle y a todo eso…), un binario de resultados o un gobierno que decida “intervenir”, cuando ocurre eso la ecuación se altera.
Hay emisiones de renta fija infinitamente más seguras que muchas acciones que cotizan y dan un dividendo menor. Y encima con duración razonable puedes pillar algo de revalorización si algún día bajan tipos (si tal cosa sucede y no se quedan en este entorno de déficits eternos y deuda que se come todo).
Mientras tanto, el Estado sigue gastando como si no hubiera un mañana y cada generación quiere a su Diocleciano particular fijando precios y generando escasez, pero esa es otra historia…
Mientras el 10 años americano esté en estos niveles… liquidez, monetarios y deuda pública de calidad. No hay prisa.
Solo el hombre sin deudas es libre, pero ojo el que cobre un 5% o más sin riesgo pues como que duerme mejor.
El asunto es que no se puede estar fuera de la renta fija en un entorno como este, eso es lo que parece pero el asunto es mucho más complejo.
¿Qué país usar? ¿Qué plazos? ¿Deuda pública o privada?
Pues a ver, las curvas de utilidad y la restricción presupuestaria influyen y mucho, no es lo mismo tener un horizonte de 2 años que un horizonte de 15 años, alguien con un horizonte de diez años puede comprar obligaciones a 10 años y sentarse a esperar pues el dinero no le hará falta y aunque los tipos varíen y los precios del bono oscilen, él se espera a vencimiento y puede obtener lo que desea, pero alguien que tenga un horizonte más cortoplacista o que crea que puede necesitar el dinero por la razón que sea, no es que vaya a comprar un piso para alquilárselo a Mari Carmen, sino que crea que la bolsa puede caer y quiera tener el dinero más disponible pues no debería irse a obligaciones a 10 años porque de aquí a 2 podría estar perdiendo bastante en el precio, y tener que cerrar con pérdidas.
Después está el asunto de la divisa, ¿quién no quiere un bono a diez años de EEUU, el país más serio y solvente del mundo? Es que anda por el 5.30% pero ay el dólar… ay el dólar, ¿alguien sabe que va a hacer el dólar con respecto al euro? Yo creo que en el futuro se revalorizará el dólar frente al euro y sería buena idea llevarse el dinero allí, pero ¿Qué seguridad tengo? Realmente ninguna, nadie sabe qué va a hacer el par euro/dólar. No podemos saber qué ocurrirá entonces si vivimos en Europa y tenemos al Euro como referencia corremos un enorme riesgo de divisa si compramos deuda americana, ¿Podemos cubrir el tipo de cambio de la divisa? Si claro todo se puede hacer pero si lo aseguras todo al final te quedas sin margen.
Pero en todo caso si el bono a diez años estadounidense está al 5.30% y el francés está en el 4.90% pues entonces no tiene sentido por un 0.40% que nos vayamos a EEUU, para eso nos compramos la deuda francesa que tiene el mismo riesgo que la americana y nos olvidamos de la divisa que para eso toda Europa tiene euro (salvo que Le pen gane y saque a Francia del euro y nos encontremos con una crisis descomunal, pero no lo veo, el euro es una cárcel, se puede entrar pero salir es imposible, tus deudas quedarían fijadas en euro, volvería el franco francés y la devaluación sería absoluta, no se puede salir del euro por mucho que digan que lo harán, no lo harán)
También puedes comprarte un fondo que tenga una cesta de emisiones de renta fija y así estás diversificando sin trabajarlo tú.
No existe una respuesta genérica de que es lo que hay que comprar, porque para empezar cada inversor es diferente, tiene unas curvas de utilidad distintas y un horizonte temporal diverso, no hay una respuesta clara porque todos somos diferentes y cada cual ha de adaptar su cartera a sus preferencias y sus manías.
Yo por mi parte me he comprado Obligaciones del Tesoro 5.150% vencimiento 31/10/2028 y he metido pasta en el Renta 4 Renta Fija Euro FI Clase A.
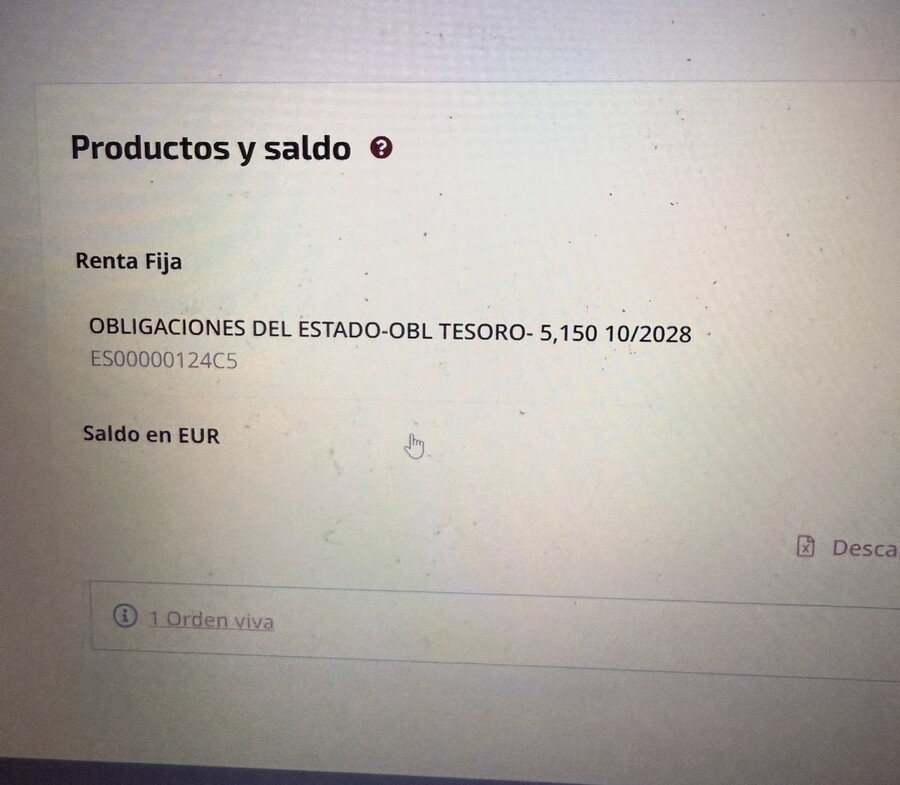
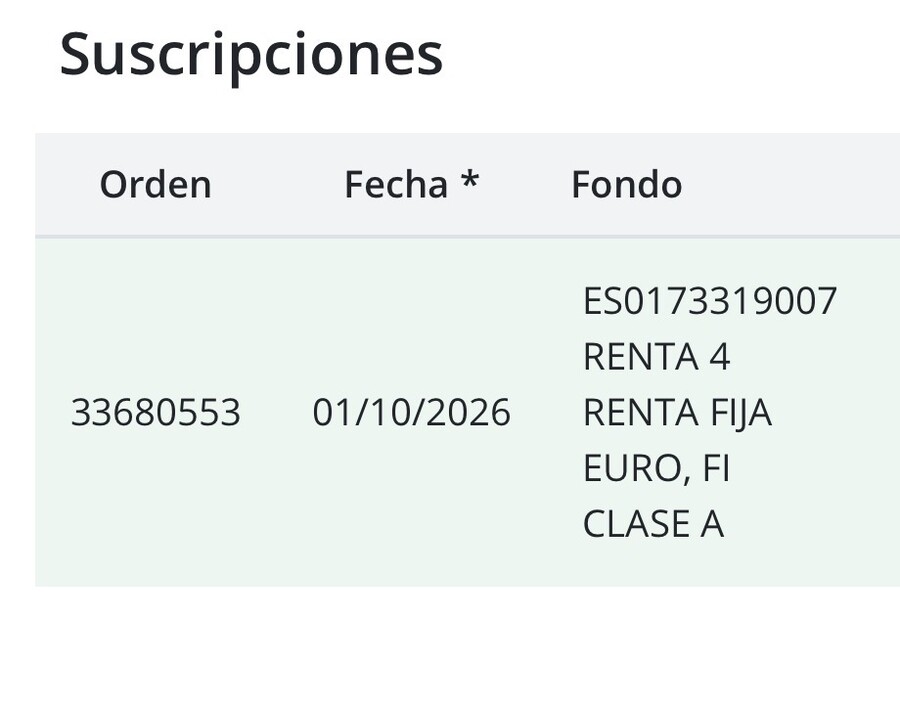
¿Por qué?
Porque el activo sin riesgo me está pagando de verdad, cuando eso pasa ya os he dicho que el coste de oportunidad de estar en bolsa se dispara, el bono del tesoro a dos años me da una rentabilidad limpia y previsible que mucha acción cotizada ni se acerca y encima es en España no algo anómalo de un país raro, no me pagan por asumir el riesgo, cuando el tesoro te da esto y un fondo de este estilo te da rentabilidad real sin dramas la ecuación ha cambiado.
De todos modos como os decía creo que el concepto está claro y es que es momento de renta fija pero cada uno de vosotros tiene unas curvas de utilidad y una aversión al riesgo y unas expectativas por eso “whatever” cualquier cosa dentro de ese mundo de Renta Fija será la correcta, os dejo con Oasis, sois libres para elegir, cualquier cosa a estos tipo sí, estará bien.
Disclaimer
No puedo aconsejarles legalmente comprar esos fondos o esos bonos, pero sí puedo decirles que a esos tipos no tengo prisa.