Acceder

Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

29K respuestas
Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas
Página
1.963 / 1.969
#29431

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

He acabado de deshacer mi posición en Fundsmith y pasar el capital que allí tenía invertido a otros fondos, incluida una parte a RF y a monetario.

Bye-Bye, Terry. Llámame cuando sepas que quieres hacer exactamente con el dinero y lo demuestres de forma consistente.
#29432

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

buenos dias....yo ya le desmoche ....el tipico GESTOR que vive de las rentas 
#29433

Re: Cartera de Topolucas: rentabilidad superior al 10% en el semestr

Buenas, si , en este caso el patrimonio parece que lo hizo jugando al poker ,hay decenas de jugadores de poker españoles profesionales que ganas  más de 250k al año en premios, más q nada lo decía porque ha pesar de todo si vas a un podcast de financias a hablar de ti ,hay q mostrar en qué inviertes o en qué has invertido. la mayoría de los youtuber españoles de finanzas viven de lo q  les paga la plataforma por los miles de seguidores,poco nivel en general, y si no academias se inversión y distintos cursos q ellos llaman formación , con un par de buenos libros un principiante conseguiría mucha mejor formación, un saludo
#29436

Re: Ajuste de mi cartera: hacia una estructura “permanente adaptativa”

Mi cartera "Petri": no intentar adivinar el futuro

Después de varios meses evolucionando la cartera (básicamente haciendo DCA en el oro físico a través del ETC), finalmente estoy cerrando la transición hacia mi propia versión de una cartera permanente pero únicamente -como ya anuncié- con tres “patas”, a la que terminé llamando Petri (Permanente Tripata).

La idea no es intentar acertar qué hará el mercado el año que viene, sino construir una cartera que pueda comportarse razonablemente bien ante escenarios muy diferentes.

La distribución definitiva será:

37% RF+LIQ | 38% RV | 25% ORO

🛡️ 37% Renta fija + liquidez

Aquí tengo 4 fondos: DNCA Alpha Bonds, Storm Bond, Evli Euro Liquidity y GAM Swiss Re Cat Bond.

Precisamente el GAM es una de las incorporaciones que más me gusta. Los Cat Bonds introducen un riesgo completamente diferente al de los mercados financieros: huracanes, terremotos, catástrofes naturales...

Como digo medio en broma: lejos de la geopolítica, aquí manda el planeta Tierra. 🌍

Y la descorrelación es realmente interesante. En mi cartera, por ejemplo, la correlación histórica que muestra Morningstar entre GAM y Storm es prácticamente cero.

📈 38% Renta variable

El núcleo está formado por Vanguard Global Stock, complementado con posiciones más pequeñas en emergentes, value europeo y deep value que ya comenté anteriormente. En total son otros cuatro fondos.

La idea es tener crecimiento a largo plazo, pero sin que toda la cartera dependa de que la bolsa estadounidense siga siendo la gran ganadora.

🥇 25% Oro

Aquí he mantenido la estructura que tenía pensada desde el principio:

20% Invesco Physical Gold ETC + 5% Konwave Gold Equity.

No considero que sean lo mismo. El Invesco es exposición al oro físico; Konwave aporta exposición a las empresas mineras, con mayor riesgo y potencial.

Actualmente todavía estoy por debajo del 25%, así que esta será la última parte de la transición. Seguiré completando la posición progresivamente (DCA) para finalizar en Octubre. 

Lo que más me convence de la cartera no es que haya encontrado "los mejores fondos", es que cada bloque intenta responder a un tipo de riesgo diferente:

RV → crecimiento
RF → defensa/carry
Oro → inflación, crisis monetarias y geopolítica
Cat Bonds → catástrofes naturales
Liquidez → capacidad de maniobra

Además, la cartera presenta actualmente unos datos históricos muy buenos: alrededor de 5,4% de volatilidad a 3 años y un Sharpe superior a 2, (sin incluir el ETC) aunque evidentemente no considero esos números una expectativa de futuro.

Por eso tampoco me preocupa que el oro siga cercano a máximos. No estoy comprando oro porque crea que mañana vaya a subir; estoy construyendo una pata que quiero tener cuando no sepa qué va a ocurrir mañana.

Y creo que ahí está la esencia de Petri:

37% RF+LIQ | 38% RV | 25% ORO

Una cartera diseñada no para acertar el futuro, sino para sobrevivir a muchos futuros diferentes.

Ahora toca lo más difícil para cualquier inversor: dejarla trabajar y no tocarla porque sí.

PD. La rentabilidad a fin de Agosto fue de 6,52% ... aunque como he dicho sigue hacia la fase final de la transición.

Ciao, 


#29437

Re: Ajuste de mi cartera: hacia una estructura “permanente adaptativa”

Sin animo de predecir el futuro ,creo q si eres disciplinado batiras la inflación de forma sostenida
#29438

Re: Ajuste de mi cartera: hacia una estructura “permanente adaptativa”


"Lo que más me convence de la cartera no es que haya encontrado "los mejores fondos", es que cada bloque intenta responder a un tipo de riesgo diferente:

RV → crecimiento
RF → defensa/carry
Oro → inflación, crisis monetarias y geopolítica
Cat Bonds → catástrofes naturales
Liquidez → capacidad de maniobra"

Imagino que tienes claro cómo funcionan los Cat Bonds, porque aunque el incluirlos en la cartera me parece una buena opción, su función no debería de ser la de protección frente a catastrofes naturales. Más bien, la de beneficiarse de las primas y/o intereses cobrados. En caso de grandes catástrofes, su valoración podría sufrir.
#29439

Re: Carteras de fondos de inversión Rankianos para el 2025: análisis, opiniones y consultas

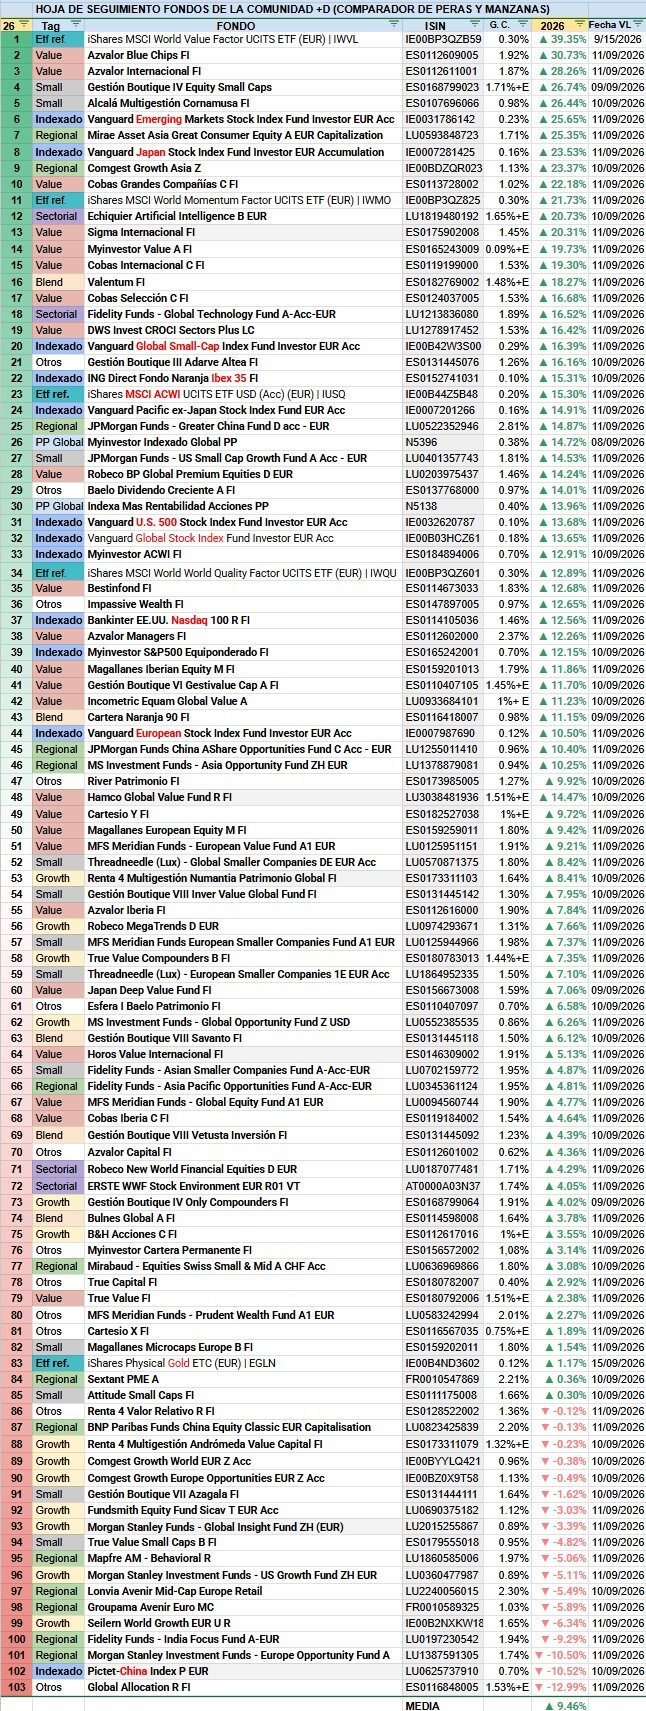
Así va el YTD de la tabla seguimiento de Fondos +D .  (no todos los VL al mismo día)   
Los 103 fondos y etfs ordenados YTD.   
85/103 en positivo.   
👍Arriba Value, Emergentes (sin China), Japón,...
👎Abajo China, Growth,...

Fuente quilemba en X

Saludos 
#29440

Re: Ajuste de mi cartera: hacia una estructura “permanente adaptativa”

 
Totalmente de acuerdo, y buena puntualización. La frase que puse puede llevar a confusión.

En realidad, los Cat Bonds no protegen a mi cartera frente a las catástrofes naturales. Es justo al contrario: como inversor estoy asumiendo parte de ese riesgo y cobrando una prima por hacerlo. Si se produce una catástrofe que activa las condiciones de un determinado bono, puedo sufrir una reducción del cupón y/o del principal, incluso una pérdida importante.

La función que yo busco al incorporar el GAM Swiss Re Cat Bond es otra: introducir una fuente de rentabilidad y de riesgo prácticamente independiente de los mercados financieros tradicionales.

Los Cat Bonds obtienen su rentabilidad fundamentalmente de la combinación de la prima de riesgo asegurador y el rendimiento de la garantía/collateral, menos las pérdidas esperadas. En años normales, esa prima es precisamente la compensación que recibe el inversor por asumir el riesgo catastrófico.

Por eso me interesa dentro de Petri. No porque piense que me va a "proteger" de un huracán, sino porque un huracán no tiene por qué ocurrir porque caiga la bolsa, suban los tipos o haya una crisis económica. Y viceversa.

De hecho, la matriz de mi cartera es bastante ilustrativa: la correlación histórica entre GAM Cat Bonds y Storm Bond por ejemplo está alrededor de 0,01, que es prácticamente cero y de -0,04 con Vanguard.

Así que corregiría mi esquema anterior a:

RV → crecimiento
RF → defensa/carry
Oro → inflación, crisis monetarias y geopolítica
Cat Bonds → prima de riesgo asegurador + descorrelación
Liquidez → capacidad de maniobra

Y precisamente por eso me parece una pieza interesante en una cartera como Petri.

Gracias por la puntualización, porque es importante distinguir entre diversificar el riesgo de la cartera y estar protegido frente al riesgo que asume el propio activo. En los Cat Bonds, lo primero sí; lo segundo, evidentemente, no. 

Ciao,

#29441

Las ventas masivas de bonos provocan pérdidas de casi el 3% a los inversores en renta fija este trimestre

    Los fondos de deuda europea llevan una caída del 2,7% desde primeros de julio
Buenas tardes.
Con este telón de fondo, no extraña que los inversores se hayan lanzado a vender bonos en el mercado secundario. Las ventas han hundido los precios (y elevado las rentabilidades, que se mueven de forma opuesta). Y la caída de precios ya les da un buen mordisco a las carteras de renta fija. De media, los fondos de renta fija europea (tanto pública como corporativa) pierden un 2,7% sólo en lo que llevamos de trimestre (desde el pasado 1 de julio hasta ahora). En el año, la caída asciende al 1,90%. El 95% de estos fondos están en rojo en 2026. Estos datos, recopilados por Morningstar, corresponden a los fondos que invierten en renta fija europea, tanto soberana como corporativa.
Fondos de renta fija europea
Estas caídas, cercanas al 2% y al 3%, pueden no parecer tan abultadas, pero sí lo son si consideramos que se producen en renta fija, un activo considerado mucho menos volátil que la renta variable. Con el agravante de que estos descensos penalizan precisamente a los inversores más conservadores, aquellos con más miedo a las pérdidas, que evitan la bolsa y optan por comprar bonos. En España, estos perfiles son la inmensa mayoría: cerca del 80% del dinero invertido en fondos en este país está en productos de renta fija.
Para quien no esté invertido en renta fija, la caída de los precios de los bonos ofrece un momento interesante para entrar, pero la cuestión es distinta para quienes ya estaban posicionados en este activo.
Los bonos descuentan, inevitablemente, ese escenario de tipos al alza. En su reunión del jueves 10 de septiembre, el BCE los subió al 2,50% y optó por "no comprometerse de antemano con ninguna senda concreta de tipos", pero "el tono fue inequívocamente más duro que el de julio", señalan desde el Instituto Español de Analistas: "La valoración de riesgos volvió a situar los riesgos de inflación al alza y los de crecimiento a la baja", ambos vinculados tanto al conflicto en Oriente Medio como, por primera vez, a la guerra de Rusia contra Ucrania. Christine Lagarde, presidenta de la institución, fue muy clara: veremos subidas del precio del dinero y la inflación se mantendrá por encima del objetivo del 2% hasta, al menos, 2028.
"El movimiento que deja la facilidad de depósito en el 2,50% estaba descontado y no aportó gran cosa, de modo que lo interesante hubo que buscarlo en las nuevas proyecciones, donde el banco reconoció por primera vez que la inflación no volverá a su objetivo del 2% en todo el horizonte de previsión [...]", comenta Franco Macchiavelli, analista de mercados independiente. "Resulta llamativo además que la institución endurezca su política justo cuando mejora las perspectivas de crecimiento, lo que significa que está apretando con la economía aún resistiendo y no por debilidad, aunque, de forma secular, la economía europea no parece arrancar del todo". En esta reunión, el BCE actualizó el cuadro macro, que elevaba las previsiones de inflación (del 2,3% al 2,5% para 2027), pero también las de PIB (del 1,2% al 1,4% para el año que viene).
Si nos fijamos en las principales referencias de deuda soberana europea, el rendimiento del Bund está en el 3,53%, un nivel no visto desde 2009. El italiano a 10 años ronda el 4,40%, máximo de 2023. El español, como se ha señalado, ha superado el 4%, y las Letras del Tesoro a 12 meses han saltado la barrera del 3%. En cuanto al bono francés, su rentabilidad ha alcanzado el 4,48%, un máximo de 2008.
https://www.eleconomista.es/mercados-cotizaciones/noticias/14014024/09/26/las-ventas-masivas-de-bonos-provocan-perdidas-de-casi-el-3-a-los-inversores-en-renta-fija-este-trimestre.html
Un saludo!

Mañana sabré explicar lo que ocurrió hoy

#29442

Re: Ajuste de mi cartera: hacia una estructura “permanente adaptativa”

Hola Pincon,
actualmente también tengo una distribución algo más diversificada que RF+RV.
En mi caso, además de oro/mineras de oro, llevo plata, otras mineras y una pizca de bitcoin.
También incorporo fondos de retorno absoluto (no sé si considerar como RV a los Long/Short).
RV con indexados y algún que otro value.
RF: DNCA y Storm como tú, más el Floating rate notes y el PIMCO GIS Income.
Dos preguntas para saber tu opinión:
- si consideramos que la RF sigue siendo un activo, ¿Porqué no tienes alguno que te exponga a otros plazos que no sea ultra crto plazo?
- ¿solo te planteas Oro y no bitcoin u otras materias primas?

#29443

Re: Ajuste de mi cartera: hacia una estructura “permanente adaptativa”

 
Hola Tonior01, 

En mi caso la evolución ha ido y va precisamente hacia simplificar y reducir aquellas exposiciones cuyo riesgo o funcionamiento me cuesta más analizar y justificar. 

Sobre la RF, no es que piense que el ultra corto plazo sea necesariamente mejor. De hecho, tienes razón en que una cartera de renta fija puede beneficiarse de otras duraciones, he tenido durante años y años el fondo NB Euro Bond con Vasco Teles como gestor. En mi caso he preferido no añadir duración de forma deliberada, porque ya tengo en DNCA y Storm suficiente exposición a estrategias de renta fija más flexible. 

La función que quiero que cumpla ese bloque en Petri es principalmente defensa + carry + descorrelación, no intentar acertar con el movimiento de los tipos. Además, al incorporar los Cat Bonds de GAM, tengo otra fuente de riesgo bastante diferente de la renta fija tradicional. Ahí el riesgo no viene tanto de tipos o crédito corporativo como del riesgo asegurador/catastrófico, y precisamente me interesa esa diversidad de motores. 

Respecto al oro y Bitcoin y otras inversiones alternativas, aquí mi planteamiento es diferente. 

Llevo muchos años en cripto, aunque siempre con inversiones relativamente menores. No es que piense que Bitcoin (u otras altcoins) no tengan sentido como activo, al revés, me han encantado. El motivo por el que estoy reduciendo mi exposición es otro: cada vez me preocupa más la dificultad de poder justificar correctamente ante AEAT determinados movimientos, conversiones y trazabilidad, especialmente cuando intervienen distintas plataformas, wallets y criptomonedas o simplemente el hecho de usas bots para hacer trading y tener cientos de miles de movimientos anuales……. 

Por eso mi intención, y máxime tras la recogida de velas de junio de Binance, es dejar definitivamente las cripto durante 2026. No es una decisión basada en una previsión sobre Bitcoin u otras altcoins, sino en que la complejidad administrativa y fiscal ya no me compensa para el papel que tendría dentro de mi cartera. 

Con las plataformas de inversión tengo una filosofía parecida, aunque aquí hay que hacer una distinción importante. Mintos y Bondora o recientemente 8Lends (crowdlending Web3) siempre han sido para mí inversiones satélite, completamente separadas de mi cartera financiera de Renta 4. Nunca he mezclado sus rentabilidades con la de la cartera principal para valorar el rendimiento de esta. Mintos sí voy a seguir manteniéndolo, pero con un enfoque bastante más selectivo que en el pasado. En cambio, estoy ya fuera de Bondora y acabando el breve paso por 8Lends. En el caso de 8Lends, me han surgido algunas dudas y banderas rojas que personalmente no estoy dispuesto a asumir. Eso sí, no afirmo que exista ninguna irregularidad ni que sea una estafa; simplemente, para mí el nivel de incertidumbre ya no compensa. 

Y aquí hay otra cuestión que para mí es importante: mi cartera financiera de Renta 4 es, con diferencia, la que aporta el grueso del yield de mi patrimonio financiero. Las plataformas P2P y las criptos han sido siempre satélites, con pesos y funciones independientes. No las necesito para que la cartera principal funcione. 

Precisamente por eso puedo permitirme ser selectivo con ellas. Si una inversión satélite me genera dudas sobre su estructura, su trazabilidad o sobre cómo podría justificar correctamente las operaciones ante AEAT, no necesito mantenerla para mejorar artificialmente la rentabilidad de mi cartera principal. 

Y por eso, para la tercera pata de Petri, he terminado quedándome con algo bastante más sencillo: oro físico vía ETC + una pequeña posición en mineras. Los fondos RA (Systematic, Jupiter, Dunas) tambien han salido de cartera.

Bitcoin, plata, otras materias primas, etc. pueden tener perfectamente su lógica. Simplemente, en esta etapa en la que “vivo de la cartera” y “no vivo para la cartera” prefiero que la cartera principal tenga pocos elementos, pero que pueda explicar claramente qué función cumple cada uno y qué riesgo estoy asumiendo. 

Al final, creo que mi evolución ha ido un poco por ahí: menos cosas, pero con más sentido dentro del conjunto. 

Ciao

#29444

Re: Ajuste de mi cartera: hacia una estructura “permanente adaptativa”

Muy bien explicado, Pincon; gracias y suerte con tus decisiones
#29445

Re: Ajuste de mi cartera: hacia una estructura “permanente adaptativa”

Hola @pincon

Me ha parecido muy interesante leer tus reflexiones sobre esta cartera que has diseñado. Lo que no he leído y echo de menos -si se me ha pasado, lo siento- es una reflexión sobre cuál es tu horizonte de inversión y tu perfil de riesgo, que son clave para saber si la cartera se adapta a las necesidades de cada uno.

Nos hablas de plataformas de crowdfunding y de tu pasado con las criptos, y que ahora tienes en general depositados tus fondos en R4. Se percibe que tienes un alto nivel de convencimiento en lo que dices, incluso un cierto "enamoramiento" -siempre peligroso- de tu cartera. Y en absoluto digo que sea una mala cartera, el tiempo hablará: la cuestión es si es una buena cartera para una persona de tu perfil. Me explico.

Si nos cuentas que has invertido mucho en criptos y en plataformas presupongo un perfil de riesgo alto y, además, una cierta juventud -por supuesto, puedo estar equivocado-. La meta para la que quieres el dinero es totalmente desconocida, solo dices que con el tiempo quieres batir a la inflación. Eso traslada un objetivo patrimonialista más de una persona jubilada o casi jubilada que no se quiere preocupar de sus ahorros más que de una persona joven que quiera ver cómo su capital se incrementa gracias a la rentabilidad con, diríamos, baja volatilidad.

Otra cuestión que me llama la atención -aunque esto es un tema general extendido- es la alta presencia que le das al oro. Soy perfectamente consciente que el oro está actualmente en menos de 1000 usd de su cotización máxima de hace unos meses. Pero también creo que merece la pena apuntar que a comienzos de 2024 estaba a niveles de 2000 usd, y que tuvo en dos años un rally monumental. De hecho, seguro que si miramos las carteras que se sugerían aquí  mismo hace tres años, pocas de ellas incluirían oro, pues había sido una activo con una evolución bastante horizontal en los años anteriores (de hecho, en 2013 creo que tocó los 1700).

En fin, son simples ideas para la reflexión. En mi opinión en inversión la persistencia es el mejor aliado: no persistir en una inversión, sino persistir invirtiendo por muchos años. Si esa cartera lo consigue contigo, bienvenida sea.
Te puede interesar...
  1. Reto “Activos vs Pasivos”. T = 9 años.
  2. La próxima GRAN CRISIS ya se está formando: así protegería mi dinero en 2026
  3. Colchón de seguridad del empresario: cuánto dinero necesitas para proteger tu negocio y a tu familia