Gracias Albertos por los comentaríos. Sé que la cartera tiene pocos contrapesos, es totalmente buscado, aprovecho el fantastico comentarío para volver a poner en orden la estrategía para quien solo ha visto la última parte.
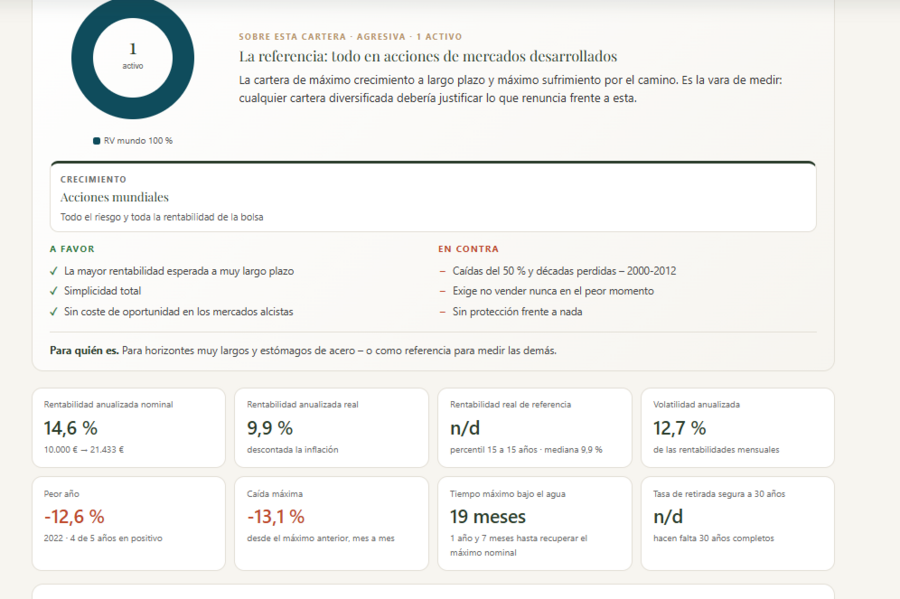
- La cartera es a 20 años, co una aportación mensual del 20 % de los ingresos de la unidad familiar, la cartera está en fase de acumulación y por ese motivo tiene tanta RV, que uso de contrapeso que no se ve en la cartera, por un lado mido los años que suponen (la máxima caida histórica) VS los años que me quedan por delante hasta la fecha prevista para relativizar si tengo mucho o poco invertido, or otro lado mido cuanto es la aportación anual vs el total de la cartera y eso lo considero, mientras mi aportación supere el 10% del total el DCA seguira siendo una herramienta diversificadora de la cartera, por otro lado como ya me he comido el 2022 y los aranceles de Trump (estos últimos no llegaron ni a sustillo), tengo medidas adicionales para generar liquidez para usar en momentos de tensión, estos cortafuegos son simples (como yo suelo hacer las cosas), se basan en precio y simplemente es modular la RV/RF CP en función del precio del SP500 index, si está en máximos auntomáticamente (en este momento) se pasa un 10 % a RF CP en la parte indexada, y si cae desde máximos un 20 % se reinvierte de nuevo.
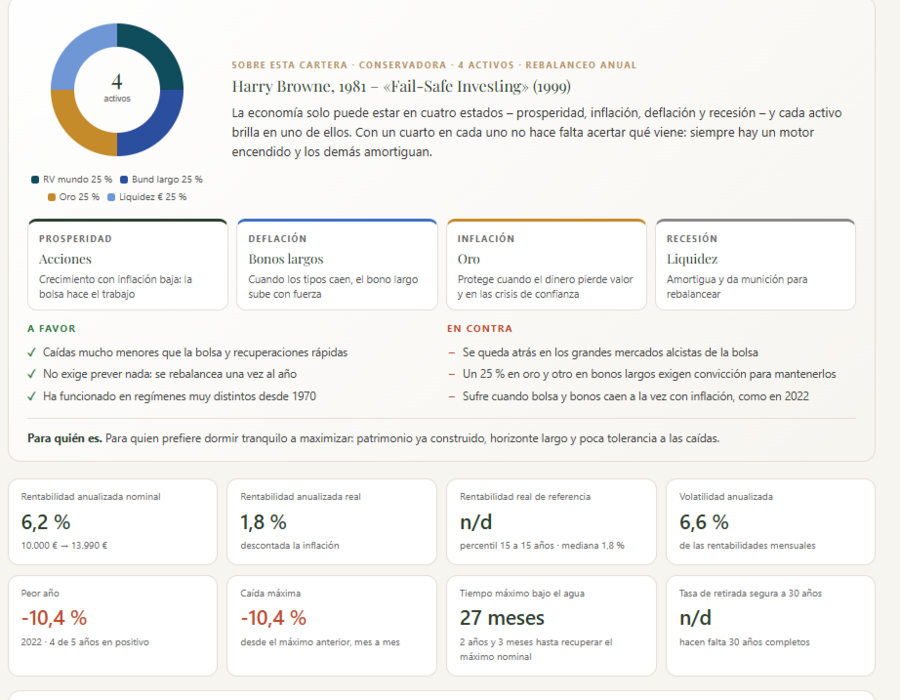
Por otro lado, la cartera tiene plazos e hitos, cuando alcance un Volumen, empezará a aparecer otros compartimentos como el oro, RF y otros diversificadores que hagan que sea más llevaderas las caidas y que cuando se acerque el final sea todo un poco más homogeneo para no depender únicamente de un activo.
Además, yo solo comparto la cartera de largo plazo, pero tengo una de medio plazo compuesta por 1 único activo (Myinvestor cartera permanente) y que la intención es que llegue a cubrir unos 2 años de gastos y además otro año de colchón repartido en 50 %monetarios y ultra corto plazo y cuentas remuneradas y a la vista.
Luego hay un pequeño componente puramente especulativo sobre un 2% que está en criptos.
Todo esto se reevalua cada año, porque mi trabajo es relativamente estable pero se que no va a ser donde me jubile (sin embargo el de mí pareja sí lo es) por tanto necesito el resto de compartimentos para que si pasa lo que nadie quiere, tener unos 5/6 años de margen para sin cambiar mi forma de vida pueda adaptar la cartera si prisas.
Y esto sería la foto completa, como ves tengo 3 carteras cada una pensada para un horizonte temporal y un objetivo diferente.