Acceder

Seguimiento y opiniones de Trade Republic

5,33K respuestas
Seguimiento y opiniones de Trade Republic

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
354 / 366
#5296

Re: Seguimiento y opiniones de Trade Republic

Pa mear y no echar gota,lo que no entiendo es por ejemplo si comprando fondos indexados(no cotizados) esto no parece que ocurra si que ocurre en los ETFs y las acciones.

Se está hablando de

Trade Republic
  • Cuenta remunerada al 3,04% TAE. Además, incluye licencia bancaria otorgada por el BCE e IBAN español
  • Más de 11.500 acciones y ETFs de mercados mundiales y hasta 3.500 planes de inversión desde 1€
  • Atención al cliente telefónica 24/7 con equipo humano
#5297

Re: Seguimiento y opiniones de Trade Republic

No sé si te entiendo... 🤔 cuando hablas de "fondos indexados (no cotizados)" 
¿No cotizados? 😯
¿Qué fondos son esos?
#5298

Re: Seguimiento y opiniones de Trade Republic

Fondos indexados tradicionales(No ETFs)
#5299

Re: Seguimiento y opiniones de Trade Republic


Habla del nuevo negocio de Trade Republic: los datos o, para ser más exactos, los datos de nuestras órdenes.

Mientras otros brókeres cobraban comisiones, este neobróker con sede en Berlín obtenía sus ingresos recibiendo pagos de las bolsas y los creadores de mercado por reenviar las órdenes de los clientes. Este modelo permitía comisiones extremadamente bajas para los inversores minoristas y convertía a Trade Republic en una pesadilla para los bancos tradicionales. Ahora eso ha cambiado: los reembolsos (PFOF) son cosa del pasado. Trade Republic ahora analizará una parte de los datos del libro de órdenes de las bolsas, en lugar de recibir pagos de forma pasiva.
La clave del nuevo modelo de negocio reside en el análisis del libro de órdenes. Trade Republic recopilará y analizará activamente información sobre órdenes límite, presión de compra y venta, y movimientos del mercado. Estos datos son valiosos, no solo para Trade Republic, sino también para otros actores financieros dispuestos a pagar por ellos. De esta forma, el neobroker podrá diversificar su ecosistema y dejar de depender exclusivamente de las bolsas de valores.
El modelo clásico de comisiones está completamente obsoleto. Quienes deseen seguir siendo competitivos mañana deben comprender hoy que los datos, la eficiencia y los ecosistemas digitales son las nuevas monedas de cambio. 
Si quieren leer el resto del artículo, que no es largo y, creo, sí es interesante, ya saben, pueden pinchar el enlace superior .... o inferior :-)


Muy buena tarde a todos o hasta que encuentre otro artículo. Auf Wiedersehen!
#5300

Re: Seguimiento y opiniones de Trade Republic

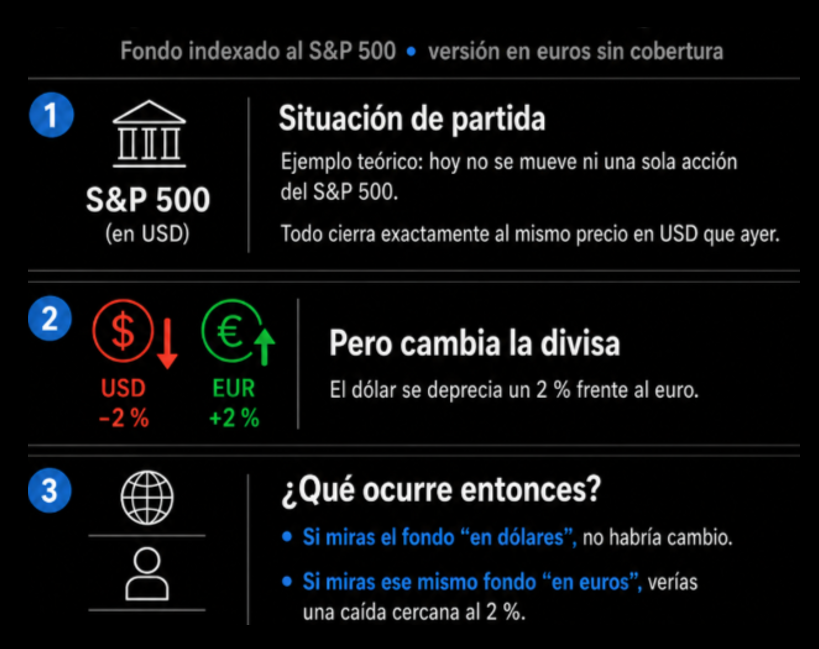
Si nos metemos en un FI indexado al IBEX 35, no hay riesgo divisa, eso ya lo sabemos, como tampoco lo habría si el benchmark fuese el CAC 40, el DAX o el EURO STOXX 50, por ejemplo.

Pero, desde luego, existe riesgo divisa si suscribimos participaciones en un FI indexado al S&P 500: los activos subyacentes —las acciones de esas 500 empresas— cotizan en dólares y, en el valor liquidativo (VL) que nos publican cada día en euros, está implícita la conversión USD/EUR.


Claro que también podría darse el caso inverso, el ideal para el inversor si es el euro el que se deprecia frente al dólar. 
 
Analogía del piso en Nueva York
  1. La compra: Viajas a Nueva York y compras un piso que vale 110.000 $. Como el cambio está a 1 € = 1,10 $, pones 100.000 € de tu bolsillo.
  2. El paso del tiempo: El piso no cambia de precio, sigue valiendo exactamente 110.000 $.
  3. El euro se deprecia (cae): La economía europea va mal y el euro se desploma. Ahora el cambio es 1 € = 1,00 $. El euro vale menos, es decir, el dólar ahora es más caro y fuerte. 
  4. La venta: Vendes tu piso por sus 110.000 $. Al cambiar esos dólares a tus euros devaluados, el banco te da 110.000 €.
¡Magia! Has ganado 10.000 € sin que el piso haya subido ni un solo dólar de valor. Ganaste dinero porque la moneda en la que tenías guardado tu patrimonio (el dólar) se volvió más valiosa que tu moneda del día a día (el euro). 
#5301

Re: Seguimiento y opiniones de Trade Republic

Lo del piso me queda más que claro ya sabemos que si el euro se deprecia frente al dolar en acciones o fondos en dolares cuando vendemos nuestros dólares valen más euros.
Por cierto el dolar se está apreciando frente al euro ganando valor.
Aparte ..
El valor liquidativo al menos en los indexados el cambio aparece igual tanto en la propia página de my investor como en páginas externas por lo que dudo que ahí haya una comisión implícita.
Es un Ishares clase S.Aunque también es verdad que este fondo solo lo comercializa my Investor a un Ter muy bueno.
Yo metí un dinero en un indexado al msci world y aparecen los mismos euros que compré.
No se si es que uno no se entera al ser implícito el cambio .
En teoría compras al precio que haya cerrado ese día el fondo.
Por eso te preguntaba.
Lo mismo al comprar el Etf también aparecen los mismos euros que metiste el día de la compra aunque haya comprado en realidad menos.
 participaciones de las que en realidad te deberían haber suscrito en el momento de la compra.
Pues mira lo acabo de mirar y el 4 de junio que es cuando se ejecutó la orden de una aportación me aparece que he comprado a 11,86€ cuando en realidad según el grafico estaba a un precio de 11,88€
Por tanto compré más barato que lo que indica el precio de compra del gráfico.Por tanto no me ha perjudicado el cambio de divisa ni tiene pinta que me hayan cobrado o hecho un mal cambio.
Por eso preguntaba si en los ETFs (fondos cotizados o acciones)lo del cambio de divisa te suelen perjudicar.
Al menos en mi indexado no tiene pinta de que hayan aplicado un mal cambio.
Este fondo lo cogí por My investor.
Pero si compro un etf lo cogeré por TRADE republic que es 1 euro la orden de compra veremos si me clavan una comisión encubierta implícita por el cambio de divisa.


#5303

Re: Seguimiento y opiniones de Trade Republic

Buenos días.

Les dejo este enlace en el hilo correspondiente, el de traducciones. Aquí parece que TR ya no va a contar con L&S para nada, pero mis bonos franceses están ahí.

Mucho interés no tiene, pero una cosa es que L&S haya perdido la exclusividad y otra que TR ya no cuente con ellos ¿?

Saludos.
#5304

Re: Seguimiento y opiniones de Trade Republic

Buenos días.

  • ADVERTENCIA IMPORTANTE > La siguiente noticia procede de Alemania, InvestmentWeek Deutschland,  y tiene que ver con la resolución de una disputa entre las asociaciones de consumidores alemanas y Trade Republic. Desconozco qué implicaciones puede tener para nosotros, los clientes españoles, si es que tiene alguna. 
    • Les paso el enlace a la traducción completa por Google Translator. He tenido que corregir una palabra. La noticia ha salido hace unos minutos en Google_Noticias.

[][][] InvestmentWeek (Alemania) > Trade Republic se rinde: El fin de los legendarios supertipos de interés ...

15.07.2026 - 09:00 Uhr

Según la IA puede afectarnos, acabo de preguntar. No me gustan las opiniones de las IAs, pero estaré muy pendiente de las noticias. En todo caso Handelsblatt pasó la noticia el día 9_julio.

[][][][] Der Rechtsstreit um die Superzinsen ist beendet


Saludos.
#5305

Re: Seguimiento y opiniones de Trade Republic

Berlín. En retrospectiva, se puede determinar la fecha exacta del lanzamiento de Trade Republic : el 4 de enero de 2023. Desde entonces, este neobroker, que ya se había ganado reconocimiento por sus operaciones bursátiles de bajo coste, ha estado pagando intereses sobre los saldos de sus clientes, hasta un cuatro por ciento en su mejor momento. Esta oferta ha provocado un aumento vertiginoso de usuarios, superando los diez millones en toda Europa.

Sin embargo, había un inconveniente. Poco después de su lanzamiento en 2023, Trade Republic no solo comenzó a mantener los fondos de sus clientes en cuentas de bancos asociados, como es habitual en las cuentas de ahorro tradicionales. En cambio, el corredor también distribuyó los ahorros de sus clientes en fondos del mercado monetario. Estos son fondos de inversión que poseen bonos con vencimientos relativamente cortos, de tan solo unos meses o años.

Los fondos del mercado monetario se consideran una clase de activos relativamente segura, e incluso muchos los ven como una alternativa a las cuentas de ahorro. Sin embargo, estos fondos no son cuentas de ahorro, ya que no están cubiertos por el seguro de depósitos como los depósitos bancarios tradicionales. Esto significa que el fondo puede perder valor si un gobierno o una empresa que emitió un bono quiebra, o si el valor de un bono fluctúa, lo cual puede ocurrir en cualquier momento.

Pues no creo que nos afecte, ya lo sabemos. En todo caso ahí está la resolución de la disputa entre las organizaciones de defensa de los consumidores alemanas y TR.
#5306

Re: Seguimiento y opiniones de Trade Republic

Se supone que en España no se aplican fondos monetarios como en el resto de Europa.

Tabla completa Depósitos Monillo https://acortar.link/CvLJ4L

#5307

Re: Seguimiento y opiniones de Trade Republic

La noticia es de julio, pero menos reciente de lo que esperaba. Supongo que no tendrá repercusión, pero lo seguiré. Saludos.
#5308

Re: Seguimiento y opiniones de Trade Republic

Buenos días, 

Al parecer es que en la Germania, que afortunadamente no fue, elegían a los clientes que se podían beneficiar de tipos altos, si eras rubio, alto y de ojos azules te lo daban, si eras bajito, moreno no. Esto es independiente del truco del almendruco de los fondos monetarios.

Entonces los bajitos morenos, que son los que se mueven en las asociaciones de defensa del consumidor, los rubios no pierden el tiempo en esas minucias, denunciaron y les han dado la razón, han venido a decir, o todos o ninguno, y claro, se lo están pensando.

#5310

Re: Seguimiento y opiniones de Trade Republic

Buenos días.

No traduzco el siguiente artículo de hoy porque me parece un off-topic, pero dejo el titular como curiosidad.

Christian Hecker habla sobre el porvenir de Alemania en el siguiente artículo, pero sólo he traducido los párrafos que se refieren a Trade Republic, unos pocos.


"Las cosas no pueden seguir como están": El fundador de Trade Republic habla sobre la incómoda verdad para Alemania.
 El fundador de la neobroker ha forjado una historia de éxito internacional desde Alemania: diez millones de clientes en Europa, más de cinco millones solo en Alemania. 
¿Cómo funciona esto concretamente en Trade Republic? ¿De qué modelo de IA depende vuestro negocio?

Christian Hecker: Estamos conectados a varios modelos de gran envergadura. El próximo proyecto se adjudicará al proveedor que ofrezca la mejor relación calidad-precio. Así se genera presión sobre los precios. Quizá nos encaminemos hacia un futuro en el que los modelos de IA se conviertan cada vez más en un bien de consumo, es decir, en una infraestructura ampliamente disponible que ofrezcan varios grandes proveedores. Entonces importará menos quién posea qué modelo. Lo decisivo será más bien: ¿quién tiene los datos?
Eso suena a un compromiso con la sede. ¿Se quedará Trade Republic en Alemania a largo plazo, incluso si la situación política en Berlín vuelve a complicarse?

Christian Hecker: Llevamos once años haciendo esto. Y estos once años no siempre han sido fáciles. Al principio, tardamos cinco años en reunir el capital. Después tuvimos que obtener una licencia de banco de valores y, más tarde, una licencia de banco universal. Por último, hemos dedicado años a desarrollar nuestra infraestructura. Ahora se cierra un capítulo. Tengo la sensación de que en 2026 y, sobre todo, en 2027, cada nuevo producto será más sencillo de lanzar. Las bases ya están sentadas. Tengo muchas ganas de cosechar los frutos de este trabajo en los próximos diez años.
Cierra la entrevista confirmando que la sede central de TR seguirá en Berlín. Poca cosa, pero paso lo que hay.


Desde el punto de vista empresarial, esta medida supone un punto de inflexión estratégico, pero no el fin del modelo de negocio. En el futuro, Trade Republic deberá competir en mayor medida a través de características no relacionadas con los tipos de interés, como una mejor usabilidad, procesos de ejecución más estables, comisiones más bajas o funcionalidades adicionales del producto. Los casos similares en el sector financiero demuestran históricamente que: cuando un rasgo diferenciador (por ejemplo, una promesa de rentabilidad) no puede comunicarse de forma duradera y con seguridad jurídica, la atención se desplaza hacia la «calidad del producto y del servicio». En el mundo financiero digital, esto también aumenta la relevancia de MLOps y la ingeniería de cumplimiento normativo, ya que 
las condiciones, las autorizaciones y las advertencias deben reflejarse de forma coherente en todos los puntos de contacto.
Para la regulación, el mensaje también es claro: las fintech no pueden tratar los derechos de los consumidores como una mera cuestión de interpretación, sino que deben orientar su comercialización a cumplir con las obligaciones de transparencia e información. Precisamente en los mecanismos en los que las condiciones dependen de la selección, el entorno de mercado o factores desencadenantes internos, aumenta la necesidad de una documentación sólida y una comunicación clara con los usuarios. En la práctica, esto se traduce en requisitos más estrictos en materia de gestión de datos, por ejemplo, en cuanto a qué lógica de condiciones se versiona y cómo se garantiza la trazabilidad de los cambios frente a los clientes. De cara al próximo impulso competitivo, esto significa que quien tenga que reducir la parte del «tipo de interés» podrá destacar gracias a una mejor experiencia de usuario en materia de cumplimiento normativo.
Las perspectivas son, por tanto, menos dramáticas, pero siguen siendo exigentes en cualquier caso. Es previsible que Trade Republic tenga que centrar sus próximos pasos en motores de crecimiento alternativos, mientras que otros proveedores analizarán el caso y perfeccionarán sus propias comunicaciones sobre las condiciones. Para los desarrolladores y los equipos de producto, esto se traduce en una lista concreta de tareas: el motor de condiciones, los textos de transparencia, las explicaciones dentro de la aplicación y la elaboración de informes deben diseñarse de tal manera que sigan siendo claros incluso cuando se produzcan cambios en segundo plano. Quien construya esta base de forma sólida no solo reducirá el riesgo jurídico, sino que, al mismo tiempo, mejorará la confianza. Y precisamente de ahí puede surgir una nueva ventaja competitiva a medio y largo plazo.
No estaría de más que no nos obligasen a instalar la app en el móvil. Mis problemas en la mano dominante hacen que utilizar ese engendro en lugar del portátil sea un problema cada vez más serio. La remuneración la veo como una alegría transitoria, que tampoco son los únicos. Estoy aquí para ver su funcionamiento como bróker y de entrada he metido la pata (el dedo) por el diseño y la angostura de la interfaz móvil.

Y puestos a pedir no estaría de más que le dieran algunos toques a la documentación.

Hasta otra ocasión.