Acceder

Historias de la Bolsa.

1,61K respuestas
Historias de la Bolsa.

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
109 / 109
#1621

Análisis de mercado en 1 minuto: Vender crecimiento, comprar valor


El dinero está cambiando de destino dentro del mercado. Los inversores reducen posiciones en inteligencia artificial y acciones de crecimiento mientras buscan oportunidades en sectores rezagados, compañías de valor y negocios defensivos. Esa es la lectura de Erik Conley en su informe publicado en Seeking Alpha el 17 de octubre, tras una semana en la que el S&P 500 perdió aproximadamente un 2%.


El analista interpreta el movimiento como una búsqueda de alternativas después del fuerte protagonismo tecnológico. Sin embargo, mantiene la cautela: contempla un rebote, pero considera que las turbulencias del sector todavía podrían prolongarse.

Los bonos ofrecen alivio, pero las acciones siguen cayendo


El S&P 500 terminó con pérdidas cuatro de las cinco sesiones de la semana analizada. Las ventas del miércoles y del viernes fueron especialmente significativas y borraron buena parte de las ganancias que el índice había acumulado durante octubre.

Para Conley, uno de los elementos relevantes es que la moderación de la rentabilidad del Treasury a diez años no consiguió frenar el ajuste bursátil. Los inversores siguieron vendiendo acciones incluso después de cinco jornadas consecutivas de descenso de los rendimientos.
La observación sugiere que las preocupaciones van más allá del coste del dinero: también se está revisando qué compañías merecen las valoraciones alcanzadas y dónde existen mejores oportunidades relativas.

Consumo básico, dividendos y valor ganan atractivo


Según el análisis, la tecnología actuó como fuente de financiación para comprar otras áreas. Entre los destinos destacaron los productos de consumo básico, los valores orientados al dividendo y las compañías con valoraciones más moderadas.


Conley atribuye parte de esa recuperación a que algunos segmentos habían sufrido un castigo excesivo. No da por hecho que el liderazgo del valor vaya a consolidarse permanentemente, pero considera que el movimiento refleja una mayor búsqueda de oportunidades fuera de las apuestas más populares.


Las materias primas energéticas también mostraron fortaleza, mientras blockchain y semiconductores figuraron entre las áreas más presionadas. En los mercados internacionales, el analista contrapone la resistencia de India con el castigo recibido por Corea del Sur, especialmente expuesta al ciclo tecnológico.

Apple resiste dentro de las grandes tecnológicas


El deterioro alcanzó a buena parte de las mayores compañías de crecimiento. Conley destaca el castigo a Nvidia y Broadcom, mientras identifica a Apple como la principal excepción por su resistencia durante la semana.

Aun así, no plantea abandonar definitivamente la tecnología. Su postura combina paciencia con la intención de aprovechar precios más atractivos: considera que pueden aparecer oportunidades, aunque no da por concluida la corrección.

Las elecciones pueden prolongar el reposicionamiento


Las elecciones legislativas estadounidenses constituyen otro factor de incertidumbre. El reparto de poder entre la Cámara de Representantes y el Senado puede modificar las expectativas sobre política económica y favorecer nuevos ajustes de cartera.

Conley contempla como escenario una división del control de ambas cámaras, resultado que considera favorable para buena parte de los inversores. Se trata de su valoración, no de un desenlace asegurado.


Mientras llega esa claridad, mantiene una parte de la cartera en efectivo para conservar flexibilidad. Su estrategia pasa por esperar oportunidades sin confundir un posible rebote de corto plazo con la confirmación de que han desaparecido las tensiones.

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1622

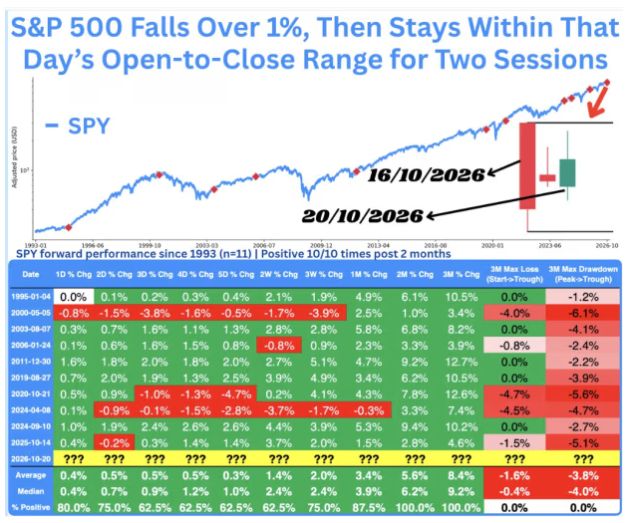
Las bolsas acaban de registrar un hecho poco común que augura un buen repunte a finales de año.


  • La recuperación limitada del S&P 500 podría esconder una señal favorable, según un análisis de Bluekurtic Market Insights.

  • Tras la caída del 1,1% del viernes, las dos sesiones siguientes quedaron contenidas entre los niveles de apertura y cierre de aquella jornada.

  • La firma identifica diez precedentes con resultados positivos en los dos meses posteriores, aunque la muestra es reducida.

La recuperación de Wall Street tras las caídas de finales de la semana pasada puede parecer poco convincente. Sin embargo, la ausencia de grandes movimientos después de una sesión bajista podría tener una lectura favorable para las próximas semanas.

Así lo plantea Bluekurtic Market Insights en una publicación en X, donde destaca una pauta poco habitual: después de que el S&P 500 retrocediera un 1,1% el viernes, las dos sesiones siguientes se desarrollaron dentro del intervalo delimitado por la apertura y el cierre de esa jornada.

Dos sesiones de contención después de la caída


El detalle relevante es la estrechez del movimiento posterior. La referencia utilizada corresponde al espacio entre la apertura y el cierre del viernes, que puede ser más reducido que el rango completo entre el máximo y el mínimo de aquella sesión.

En términos de interpretación técnica, esta contención podría reflejar que la presión vendedora inicial no ha encontrado una continuación inmediata. Al mismo tiempo, la recuperación sigue siendo insuficiente para hablar, por sí sola, de un nuevo impulso alcista confirmado.

La señal surge de la combinación de ambos elementos: una caída significativa seguida de dos jornadas de movimientos limitados.

Diez precedentes con balance favorable


Según Bluekurtic, esta sería la undécima aparición de la pauta en la historia del State Street SPDR S&P 500 ETF Trust, el fondo cotizado utilizado como referencia para estudiar el comportamiento del índice.

La firma señala que los diez casos anteriores terminaron con un resultado positivo en los dos meses siguientes y describe las ganancias posteriores como fuertes. La información facilitada no concreta la rentabilidad media, la dispersión de los resultados ni las fechas de cada episodio.

Ese historial aporta un argumento favorable para el tramo final del año. No obstante, el horizonte de dos meses analizado no permite extender automáticamente la conclusión a todo el comienzo del siguiente ejercicio.

Una referencia útil que necesita confirmación


La principal limitación es el tamaño de la muestra: diez observaciones son pocas para establecer una probabilidad robusta. Que todos los precedentes hayan sido positivos tampoco implica que el desenlace actual esté asegurado.

Además, un balance favorable al final de dos meses puede convivir con retrocesos durante ese periodo. El dato no describe una subida continua ni permite conocer cuánto riesgo soportaron los inversores antes de alcanzar el resultado final.

La pauta merece seguimiento como una señal histórica adicional. Su lectura ganaría fuerza si el mercado consigue superar la zona de contención y mantener la recuperación, mientras los resultados empresariales y las expectativas de tipos acompañan.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1623

¿Rotación o antesala de una venta generalizada?


Los índices estadounidenses están contando una historia muy distinta a la de buena parte de sus componentes. Según explica Joseph Adinolfi en MarketWatch, la sesión del jueves dejó una divergencia especialmente acusada: el S&P 500 retrocedió un 1,21%, pero más de 300 de sus acciones cerraron con ganancias.

La presión se concentró en las compañías vinculadas a la inteligencia artificial, mientras sectores defensivos recibieron compras. El resultado es un mercado con cambios bruscos de liderazgo que dificulta interpretar las caídas de los grandes índices como una venta generalizada de renta variable.

Los chips caen mientras el consumo básico avanza


El índice PHLX de semiconductores perdió un 6,72%, elevando su retroceso desde el máximo de junio a más del 26%, según los datos de Dow Jones Market Data citados en el artículo. El Nasdaq Composite descendió un 2,60%.

En sentido contrario, compañías de consumo básico como General Mills y Campbell’s avanzaron alrededor de un 8% y un 8,7%, respectivamente. La versión equiponderada del S&P 500, que asigna un peso similar a cada componente, ganó un 0,77%.

Para Mark Hackett, estratega jefe de mercado de Nationwide, la bolsa se está comportando como un balancín: las acciones de IA a un lado y el resto al otro. La frecuencia de los relevos entre ambos grupos está generando fuertes oscilaciones en las carteras.

La concentración amplifica la divergencia


Las diez mayores compañías del S&P 500 representan cerca del 40% de su capitalización. Como el índice pondera a sus componentes por tamaño bursátil, los descensos de unos pocos valores pueden imponerse a las subidas de cientos de empresas.

Según el artículo, el S&P 500 equiponderado se encaminaba a cerrar la semana al alza, mientras los semiconductores apuntaban a pérdidas. De mantenerse esa diferencia al cierre del viernes, sería la octava semana consecutiva de movimientos opuestos, la racha más larga de la serie analizada, que se remonta a mediados de los noventa.

Rotación interna y reducción del apalancamiento


Farzin Azarm, responsable de negociación de acciones en Mizuho Americas, interpreta que los inversores están trasladando dinero entre sectores dentro del mercado, en lugar de abandonarlo por completo.

Los fondos de cobertura también contribuyen al movimiento. Los datos de la mesa de operaciones de Goldman Sachs recogidos por MarketWatch muestran una reducción importante de su apalancamiento bruto, un ajuste que Azarm considera favorable al disminuir la exposición al riesgo.

El riesgo de que las ventas se generalicen


Jonathan Krinsky, de BTIG, ofrece una lectura más cauta. Señala que el S&P 500 se ha movido en dirección contraria a la mayoría de sus componentes durante más del 30% de las sesiones de 2026, la mayor proporción desde 1996.

Su advertencia es que esta dispersión podría terminar dando paso a ventas con una correlación mayor entre valores. Por ahora, la rotación mantiene alternativas dentro de la bolsa; la incógnita es si esos apoyos resistirán en caso de que continúe el deterioro de las compañías ligadas a la IA.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1624

Halloween llega al rescate de los alcistas: la pauta del Nasdaq 100 con un 81% de aciertos


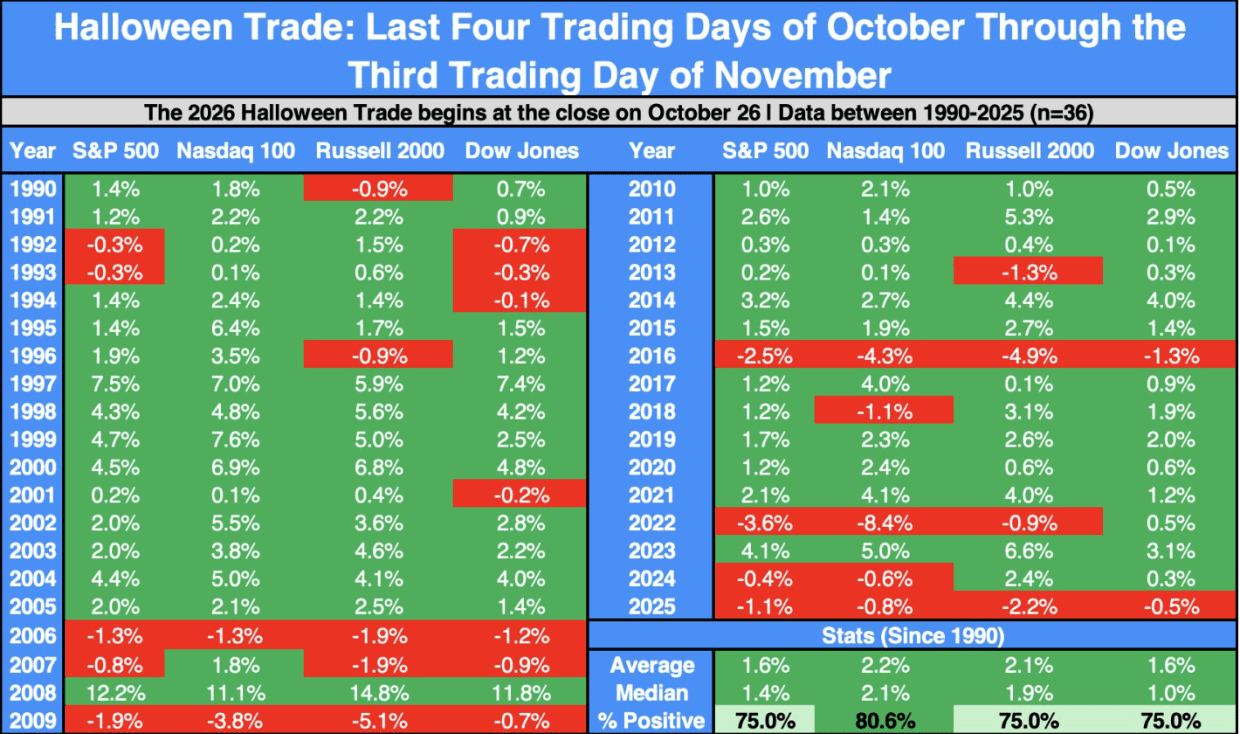
Halloween podría ofrecer un respiro a unos inversores inquietos por las caídas bursátiles. Al menos eso sugiere la pauta estacional que destaca Bluekurtic Market Insight, recogida por Jamie Chisholm en MarketWatch. Sus analistas señalan que la próxima semana comienzan varias ventanas del calendario tradicionalmente favorables para las bolsas.


La primera es una operación de corto plazo alrededor del cambio de mes: abarca las últimas cuatro sesiones de octubre y las tres primeras de noviembre. Según el análisis publicado por la firma en X, el Nasdaq 100 registró ganancias durante ese intervalo en el 81% de los casos desde 1990.

El gráfico de la pauta de Halloween


Gráfico: Bluekurtic Market Insight, vía MarketWatch. Pulse sobre la imagen para ampliarla.

Bluekurtic sitúa el inicio de la operación al cierre del 26 de octubre. La idea consiste en tomar exposición antes de que comiencen las últimas cuatro sesiones del mes y mantenerla durante el arranque de noviembre, conforme a la ventana descrita.

Una frecuencia de ganancias del 81%


El dato resulta llamativo, pero conviene interpretarlo correctamente: mide cuántas veces subió el índice, no cuánto ganó de media. La información citada tampoco detalla la magnitud de las pérdidas en los periodos desfavorables. Una frecuencia elevada de aciertos puede convivir con episodios de retrocesos importantes.

Un apoyo del calendario que necesita confirmación


Esta pauta puede servir como referencia adicional para quienes siguen el Nasdaq 100, especialmente después de sesiones de nerviosismo. Sin embargo, el comportamiento estacional no permite anticipar por sí solo el resultado de este año: los resultados empresariales, los tipos de interés y las noticias económicas pueden imponerse al patrón histórico.


Para valorar su utilidad operativa sería necesario conocer también la rentabilidad media y mediana, las peores caídas y los costes de ejecución. Halloween aporta un argumento estadístico a los alcistas; la evolución de los precios tendrá que confirmar si esta vez también llega el rebote.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1625

¿Comprar en las caídas de las bolsas? Demos una respuesta.


¿Comprar después de las caídas? Javier Molina, analista de mercados de eToro, plantea que la respuesta requiere algo más que identificar los valores que más han retrocedido. La clave está en analizar cómo se financia la expansión de la inteligencia artificial y qué empresas pueden sostener sus inversiones con la caja que genera su negocio.
Una corrección puede ofrecer mejores precios de entrada, pero también reflejar un deterioro de las perspectivas. Los próximos resultados empresariales ayudarán a distinguir entre ambas situaciones.

La financiación de la IA se encarece


Según explica Molina, el mercado empieza a exigir una mayor rentabilidad para prestar dinero incluso a las grandes tecnológicas. Los diferenciales de su deuda a largo plazo rondan los 130 puntos básicos, frente a los 55 de un año antes, una señal de que financiar la expansión resulta más caro pese a la solidez de estas compañías.

Ese cambio eleva las exigencias sobre los resultados. Alphabet y Microsoft presentan sus cuentas el miércoles y Amazon lo hará el jueves. El crecimiento de Google Cloud, Azure y AWS tendrá que respaldar los enormes desembolsos destinados a infraestructura tecnológica.

No bastará con aumentar las ventas: los inversores también examinarán cuánto cuesta conseguir ese crecimiento y, especialmente, cuánta caja queda después de invertir.

El difícil equilibrio entre inversión y rentabilidad


Las grandes tecnológicas afrontan una decisión compleja. Mantener el ritmo de inversión puede alimentar las dudas sobre la rentabilidad futura. Reducirlo, por su parte, obligaría al mercado a interpretar si responde a una gestión más eficiente del capital o a unas expectativas de demanda menos favorables.

Como señala el analista de eToro, recortar el gasto puede proteger la caja y, al mismo tiempo, enfriar las expectativas de los proveedores de infraestructura. Por eso, las previsiones de inversión serán tan relevantes como las cifras de crecimiento.

Una pausa de la Fed no abarata automáticamente el crédito


Molina considera que las caídas bursátiles y el aumento de las primas de riesgo ya están endureciendo las condiciones financieras. Ese ajuste favorece una pausa de la Reserva Federal el miércoles, aunque la inflación continúe elevada.

Sin embargo, mantener los tipos oficiales no garantiza que las empresas puedan financiarse más barato. El coste del crédito también depende de las rentabilidades del mercado y de la prima que los inversores exigen a cada emisor.

Los bonos recuperan su función defensiva, con matices


Los bonos del Tesoro estadounidense han vuelto a amortiguar las pérdidas bursátiles, una noticia favorable para la diversificación. No obstante, su recuperación combina preocupación por el crecimiento y cierre de posiciones bajistas.

Para Molina, dos semanas de mejora no eliminan los riesgos derivados de una inflación persistente y de la abundante deuda pública y empresarial que debe absorber el mercado.

Tampoco ve motivos suficientes para dar por hecha una crisis: la tensión se concentra más en los emisores débiles y los diferenciales del conjunto de la deuda de alto rendimiento siguen lejos de los niveles habituales de estrés grave.

Comprar la caída: primero, mirar la caja


La conclusión de Javier Molina es que conviene distinguir entre las empresas capaces de financiar sus planes con recursos propios y aquellas que dependen cada vez más de captar financiación. Una cotización más baja será una oportunidad si las perspectivas se mantienen; si también empeoran, el descuento merece una revisión más profunda.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1626

Wall Street mira a noviembre: el patrón electoral que invita al optimismo

Las caídas en semiconductores y otros valores vinculados a la inteligencia artificial han elevado el nerviosismo en Wall Street. Sin embargo, el calendario electoral ofrece un argumento para quienes esperan una recuperación durante los próximos meses.

Según recoge Joseph Adinolfi, un análisis de Matt Cerminaro, fundador de Exhibit A, sitúa en el 15,5% la subida media del S&P 500 entre las elecciones legislativas de mitad de mandato y el 30 de junio del año siguiente, tomando como referencia los comicios celebrados desde 1950.

El patrón aporta una referencia histórica favorable, aunque esa media no constituye una previsión para 2027 ni permite anticipar el recorrido de cada episodio.

El tercer año presidencial destaca en las estadísticas


Sam Stovall, estratega jefe de inversiones de CFRA Research, señala que el tercer año del ciclo presidencial ha sido históricamente el más fuerte para la renta variable estadounidense. Las cifras recogidas en el artículo muestran una revalorización media anual del 16,3%, frente al 3,8% del segundo año.

La fortaleza se concentra especialmente en la transición entre ambos ejercicios: el cuarto trimestre del segundo año presenta una subida media del 6,4%, mientras que el primer trimestre del tercero alcanza el 7%.

Stovall relaciona este comportamiento con los incentivos del partido gobernante para favorecer la actividad económica antes de las siguientes elecciones presidenciales. Se trata de una explicación del estratega, no de una relación causal demostrada por esas cifras.

Los beneficios tendrán que compensar los riesgos


El contexto presenta obstáculos que el calendario no elimina. El reportaje destaca las elevadas rentabilidades de la deuda pública, las tensiones geopolíticas, el encarecimiento del petróleo y las dudas sobre el retorno de las inversiones en infraestructura de inteligencia artificial.

Frente a esas presiones, Stovall considera que el crecimiento de los beneficios empresariales ha contribuido a sostener las cotizaciones. La evolución de los resultados y de las expectativas para 2027 será, por tanto, una pieza central para valorar la capacidad de recuperación del mercado.

Una recuperación que necesita a las grandes tecnológicas


Steve Sosnick, estratega jefe de Interactive Brokers, advierte de que resulta muy improbable que el S&P 500 registre una ganancia considerable sin la participación de las mayores empresas tecnológicas, dado su elevado peso en el índice.

Esto convierte la confianza en el negocio de la inteligencia artificial y la evolución de sus beneficios en factores decisivos. Una mejora en otros sectores puede ayudar, pero el comportamiento de los grandes valores seguirá condicionando al conjunto.

La historia ofrece un punto de apoyo para el optimismo después de las elecciones. Que ese precedente vuelva a cumplirse dependerá también de los resultados empresariales, los tipos de interés y la recuperación del liderazgo tecnológico.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.