Hipotecas Ibercaja: comparativa entre fija, variable y mixta
Hipotecas Ibercaja: comparativa entre fija, variable y mixta
Descubre las hipotecas de Ibercaja con los tipos de interés más actualizados: fija, variable, mixta y opciones para jóvenes. Analizamos sus condiciones, requisitos, ventajas y cuotas estimadas para que elijas la que mejor se adapta a ti.
Si estás pensando en comprar una vivienda y necesitas financiación, Ibercaja cuenta con distintas modalidades de préstamo hipotecario en función del tipo de interés que prefieras: tipo fijo, variable o mixto.
La principal diferencia entre ellas está en el tipo de interés durante la vida del préstamo. En una hipoteca fija, el tipo de interés es el mismo durante toda la vida del préstamo. En las hipotecas variables, el tipo de interés fluctúa conforme a las revisiones del índice de referencia.
En este artículo repasamos las condiciones de las Hipotecas Vamos de Ibercaja, sus tipos de interés y las diferencias entre contratar el préstamo cumpliendo o no las condiciones de bonificación.
Hipotecas Ibercaja: ¿qué tipos ofrece?
Dentro de la gama Vamos encontramos cuatro alternativas principales:
Hipoteca Fija Vamos
Hipoteca Variable Vamos
Hipoteca Mixta 5 Vamos
Hipoteca Mixta 10 Vamos
Además, los compradores de 35 años o menos pueden acceder, sujeto a las condiciones de la entidad, a financiación de hasta el 95% del valor de tasación o del precio de compra (el menor de los dos) de la vivienda habitual.
Hipoteca Fija Vamos
La Hipoteca Fija Vamos está pensada para quienes valoran especialmente la estabilidad y quieren reducir la incertidumbre sobre lo que pagarán durante la vida de la financiación.
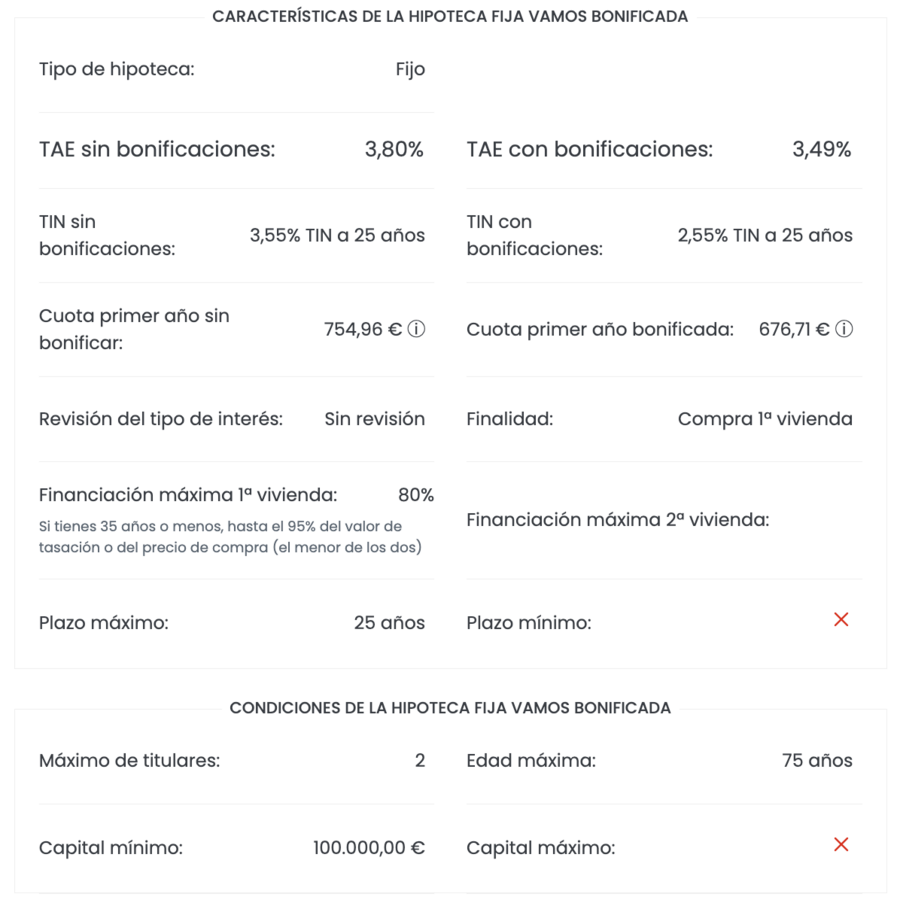
Con las condiciones facilitadas, el primer año se aplica un TIN del 2,55%, tanto con bonificación como sin ella. La diferencia aparece posteriormente.
Con bonificación:
TAE: 3,49%*
TIN primer año: 2,55%.
TIN resto del plazo: 2,55%
Sin bonificación:
TAE: 3,80%**
TIN primer año: 2,55%
TIN resto del plazo: 3,55%
* Este ejemplo se calcula suponiendo que sí se cumplen las condiciones de bonificación del tipo de interés.
TAE: 3,49% para el siguiente ejemplo representativo: importe solicitado 150.000 €, plazo 25 años, TIN 2,55%, importe total de intereses 53.012,25 €, coste total del préstamo 73.362,50 €, importe total adeudado 223.362,50 €. Importe mensual de 299 cuotas 676,71 €, importe de la última cuota 675,96 €. Esta TAE varía en función del importe del préstamo debido a la existencia de una comisión de mantenimiento de la cuenta asociada al préstamo y a la tarjeta. La TAE y el coste total del préstamo no incluyen los gastos asumidos por Ibercaja: Notaría, IAJD, Gestoría e Inscripción Registral. La TAE y el coste total del préstamo incluyen: los gastos de tasación que son a cargo del cliente, estimando el coste de la misma en 242 € (IVA incluido); la prima anual del seguro de hogar por importe de 242,33 €; la prima anual del seguro de vida por importe de 400,00 €; la comisión de mantenimiento de la tarjeta de crédito por importe anual de 42 € y la comisión de mantenimiento de la cuenta asociada al préstamo por importe de 30 € al trimestre (sin comisión de administración). La TAE se ha calculado bajo la hipótesis de que no se realiza ninguna amortización ni total ni parcial durante toda la vida del préstamo.
** Este ejemplo se calcula suponiendo que no se cumplen las condiciones de bonificación del tipo de interés.
TAE: 3,80% para el siguiente ejemplo representativo: importe solicitado 150.000 €, plazo 25 años, TIN: 2,55% durante el primer año y 3,55% a partir del primer mes del segundo año, importe total de intereses 74.732,30 €, coste total del préstamo 81.153,30 €, importe total adeudado 231.153,30 €. Importe mensual de las primeras 12 cuotas 676,71 €, importe mensual de las siguientes 287 cuotas 752,12 €, importe de la última cuota 753,34 €. Esta TAE varía en función del importe del préstamo debido a la existencia de una comisión de mantenimiento de la cuenta asociada al préstamo. La TAE y el coste total del préstamo no incluyen los gastos asumidos por Ibercaja: Notaría, IAJD, Gestoría e Inscripción Registral. La TAE y el coste total del préstamo incluyen: los gastos de tasación que son a cargo del cliente, estimando el coste de la misma en 242 € (IVA incluido); la prima anual de seguro de daños no contratado a través de la red de distribución de Ibercaja por importe de 127,16 €; la comisión de mantenimiento de la cuenta asociada al préstamo por importe de 30 € al trimestre (sin comisión de administración). La TAE se ha calculado bajo la hipótesis de que no se realiza ninguna amortización ni total ni parcial durante toda la vida del préstamo.
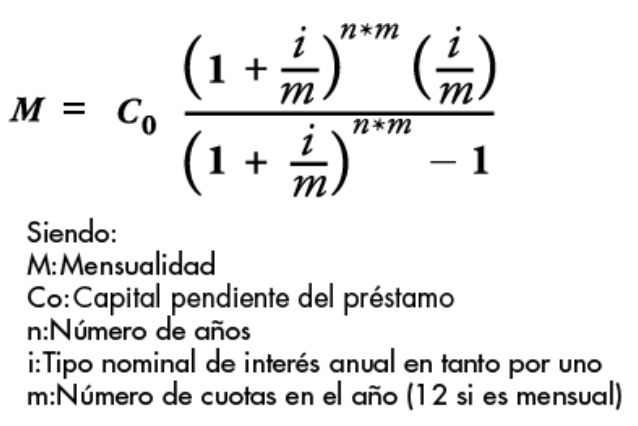
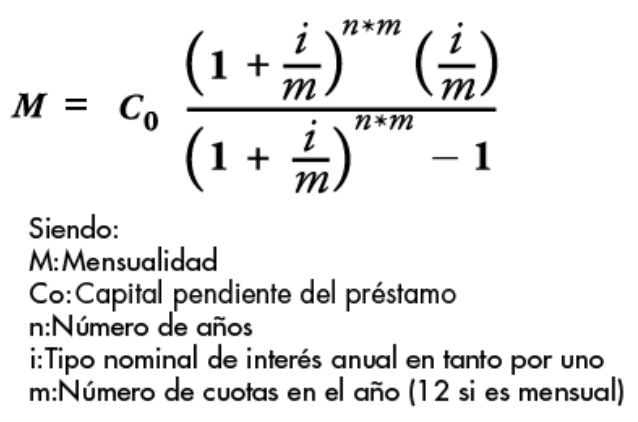
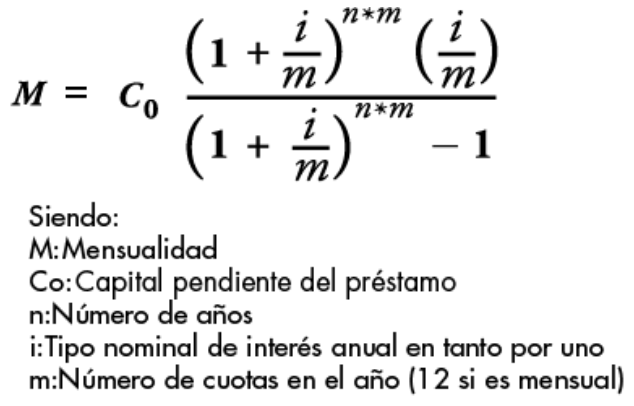
La cuota mensual a pagar se calculará mediante el "sistema francés de amortización" por el que se paga la misma cantidad todos los meses, utilizando el tipo de interés, el capital pendiente de devolución y el plazo que reste hasta el vencimiento final de la operación. El importe de la cuota permanecerá invariable salvo que se realicen amortizaciones anticipadas. La parte de la cuota correspondiente al pago de intereses se calculará aplicando el tipo de interés mensual (TIN/12meses) al capital pendiente del préstamo. La amortización mensual se calculará restando de la cuota total el importe de los intereses. El cálculo de la cuota mensual se hará con la fórmula que se transcribe a continuación.
La ventaja fundamental del tipo fijo es evidente: el prestatario sabe desde el inicio qué tipo de interés tendrá durante el préstamo y no queda expuesto a las oscilaciones del euríbor.
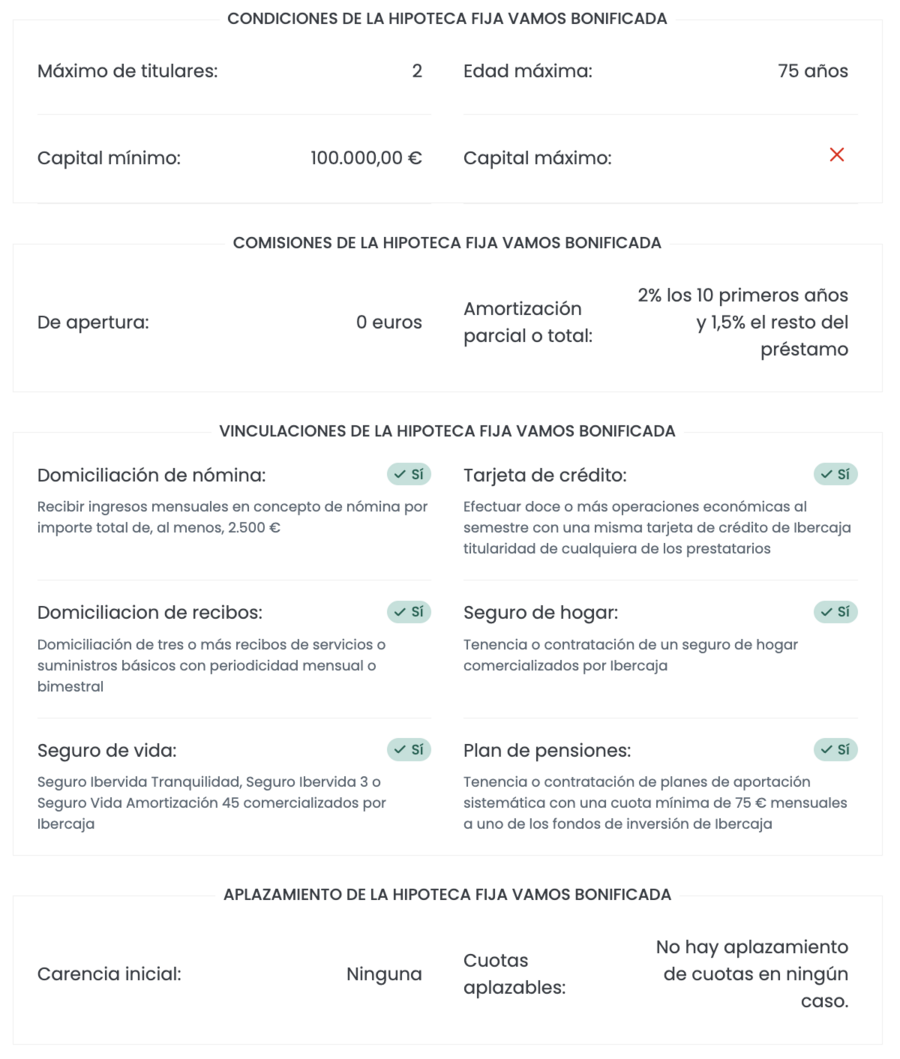
➡️ Condiciones de bonificación:
Recibir ingresos mensuales en concepto de nómina por importe total de, al menos, 2.500 €; efectuar doce o más operaciones económicas al semestre con una misma tarjeta de crédito de Ibercaja titularidad de cualquiera de los prestatarios y domiciliación de tres o más recibos de servicios o suministros básicos con periodicidad mensual o bimestral.
Tenencia o contratación de un seguro de hogar y otro de vida comercializados por Ibercaja.
Tenencia o contratación de planes de aportación sistemática con una cuota mínima de 75 € mensuales a uno de los fondos de inversión de Ibercaja.
✅ Si tienes 35 años o menos puedes tener una financiación hasta del 95% del valor de tasación o del precio de compra (el menor de los dos) de la vivienda habitual.
✅ Posibilidad de bonificación mediante domiciliación de nómina, uso de tarjeta, domiciliación de recibos, contratación de seguros y aportaciones a fondos de inversión Ibercaja.
✅ Simulación y solicitud online con acompañamiento especializado durante todo el proceso.
Cálculo realizado sobre un préstamo de 150.000 € a 25 años. Importe mensual de 299 cuotas 676,71 €, importe de la última cuota 675,96 €.
Hipoteca Variable Vamos
La Hipoteca Variable Vamos combina un tipo fijo reducido durante el primer año con un interés posteriormente vinculado al euríbor.
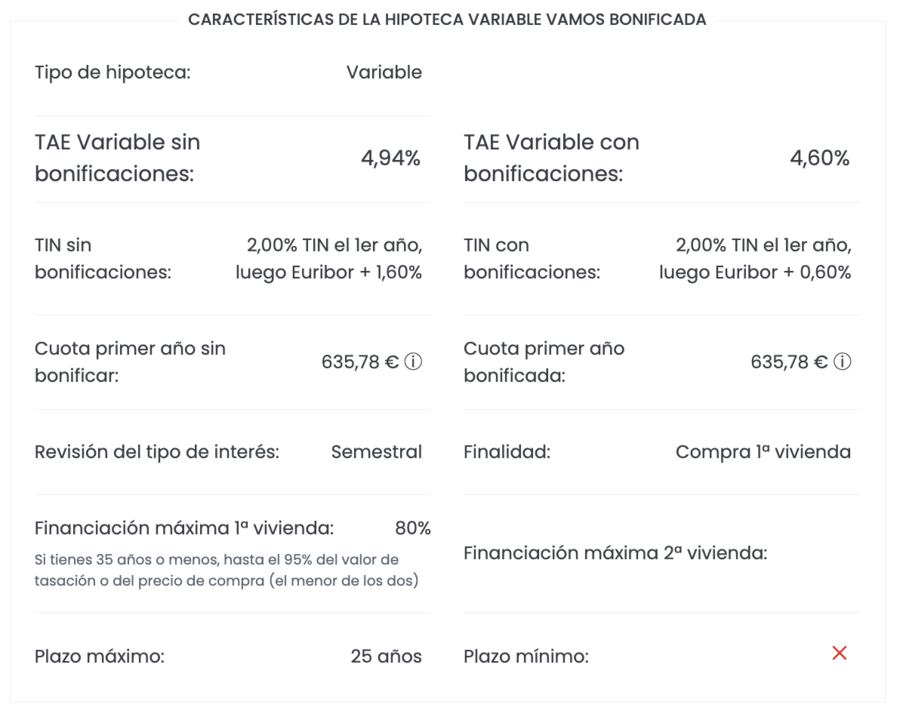
En este caso, el TIN durante el primer año es del 2,00%. A partir de entonces, el diferencial dependerá de si se cumplen las condiciones de bonificación.
Con bonificación:
TAEVariable: 4,60%*
TIN primer año: 2,00%
A partir del segundo año: euríbor + 0,60%
Sin bonificación:
TAEVariable: 4,94%**
TIN primer año: 2,00%
A partir del segundo año: euríbor + 1,60%
* Para el cálculo de la TAEVariable, el importe total y las cuotas se ha tomado como referencia el euríbor del mes de septiembre de 2026, 3,247% publicado en el BOE de 2 de octubre de 2026 y bajo la hipótesis de que el índice de referencia no varía; pero, esta TAEVariable variará con las revisiones del tipo de interés. Este ejemplo se calcula suponiendo que sí se cumplen las condiciones de bonificación del tipo de interés.
TAEVariable: 4,60% para el siguiente ejemplo representativo: importe solicitado 150.000 €, plazo 25 años, TIN: 2,00% durante el primer año y 3,847% a partir del primer mes del segundo año, importe total de intereses 80.443,29 €, coste total del préstamo 100.793,54 € importe total adeudado 250.793,54 €. Importe mensual de las primeras 12 cuotas 635,78 €, importe mensual de las siguientes 287 cuotas 773,66 €, importe de la última cuota 773,51 €. Esta TAEVariable se ha calculado bajo la hipótesis de que los índices de referencia no varían, pero esta TAEVariable variará con las revisiones del tipo de interés. Esta TAEVariable varía en función del importe del préstamo debido a la existencia de una comisión de mantenimiento de la cuenta asociada al préstamo y a la tarjeta. La TAEVariable y el coste total del préstamo no incluyen los gastos asumidos por Ibercaja: Notaría, IAJD, Gestoría e Inscripción Registral. La TAEVariable y el coste total del préstamo incluyen: los gastos de tasación que son a cargo del cliente, estimando el coste de la misma en 242 € (IVA incluido); la prima anual del seguro de hogar por importe de 242,33 €; la prima anual del seguro de vida por importe de 400,00 €; la comisión de mantenimiento de la tarjeta de crédito por importe anual de 42 € y la comisión de mantenimiento de la cuenta asociada al préstamo por importe de 30 € al trimestre (sin comisión de administración). La TAEVariable se ha calculado bajo la hipótesis de que no se realiza ninguna amortización ni total ni parcial durante toda la vida del préstamo.
** Para el cálculo de la TAEVariable, el importe total y las cuotas se ha tomado como referencia el euríbor del mes de septiembre de 2026, 3,247% publicado en el BOE de 2 de octubre de 2026 y bajo la hipótesis de que el índice de referencia no varía; pero, esta TAEVariable variará con las revisiones del tipo de interés. Este ejemplo se calcula suponiendo que no se cumplen las condiciones de bonificación del tipo de interés.
TAEVariable: 4,94% para el siguiente ejemplo representativo: importe solicitado 150.000 €, plazo 25 años, TIN: 2,00% durante el primer año y 4,847% a partir del primer mes del segundo año, importe total de intereses 103.779,72 €, coste total del préstamo 110.200,72 € importe total adeudado 260.200,72 €. Importe mensual de las primeras 12 cuotas 635,78 €, importe mensual de las siguientes 287 cuotas 854,68 €, importe de la última cuota 857,20 €. Esta TAEVariable se ha calculado bajo la hipótesis de que los índices de referencia no varían, pero esta TAEVariable variará con las revisiones del tipo de interés. Esta TAEVariable varía en función del importe del préstamo debido a la existencia de una comisión de mantenimiento de la cuenta asociada al préstamo. La TAEVariable y el coste total del préstamo no incluyen los gastos asumidos por Ibercaja: Notaría, IAJD, Gestoría e Inscripción Registral. La TAEVariable y el coste total del préstamo incluyen: los gastos de tasación que son a cargo del cliente, estimando el coste de la misma en 242 € (IVA incluido); la prima anual de seguro de daños no contratado a través de la red de distribución de Ibercaja por importe de 127,16 €; la comisión de mantenimiento de la cuenta asociada al préstamo por importe de 30 € al trimestre (sin comisión de administración). La TAEVariable se ha calculado bajo la hipótesis de que no se realiza ninguna amortización ni total ni parcial durante toda la vida del préstamo.
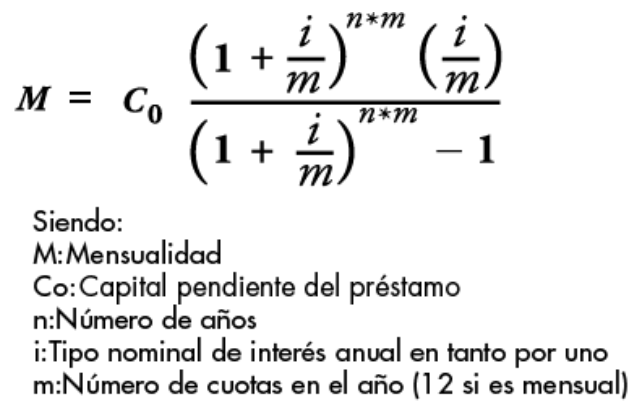
La cuota mensual a pagar se calculará mediante el "sistema francés de amortización" por el que se paga la misma cantidad todos los meses, utilizando el tipo de interés, el capital pendiente de devolución y el plazo que reste hasta el vencimiento final de la operación. El importe de la cuota permanecerá invariable salvo que se realicen amortizaciones anticipadas. La parte de la cuota correspondiente al pago de intereses se calculará aplicando el tipo de interés mensual (TIN/12meses) al capital pendiente del préstamo. La amortización mensual se calculará restando de la cuota total el importe de los intereses. El cálculo de la cuota mensual se hará con la fórmula que se transcribe a continuación.
Después, la cuota podrá cambiar en función del euríbor aplicable en cada revisión y del diferencial correspondiente.
Es precisamente ahí donde está la principal diferencia frente a una hipoteca fija: una bajada del euríbor puede reducir el coste financiero futuro, mientras que una subida puede provocar el efecto contrario.
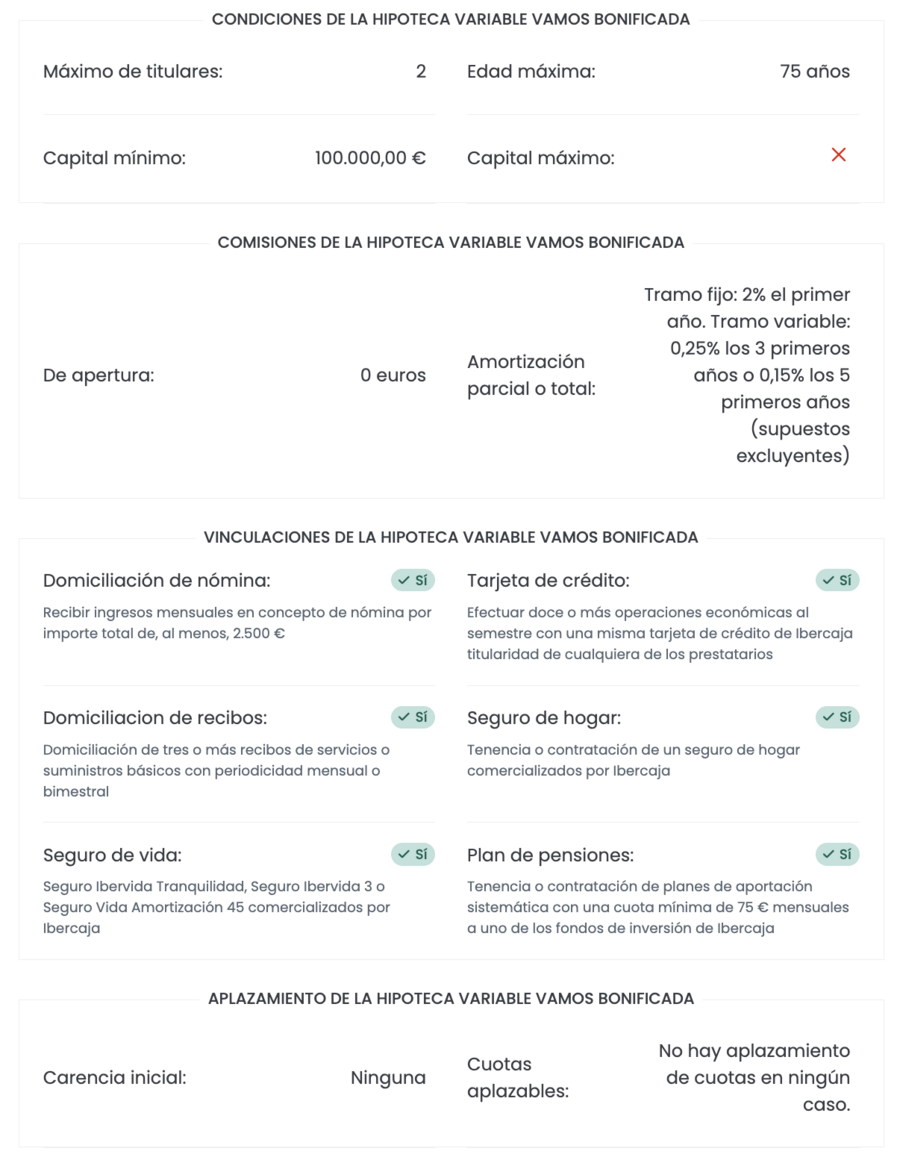
➡️ Condiciones de bonificación:
Recibir ingresos mensuales en concepto de nómina por importe total de, al menos, 2.500 €; efectuar doce o más operaciones económicas al semestre con una misma tarjeta de crédito de Ibercaja titularidad de cualquiera de los prestatarios y domiciliación de tres o más recibos de servicios o suministros básicos con periodicidad mensual o bimestral.
Tenencia o contratación de un seguro de hogar y otro de vida comercializados por Ibercaja.
Tenencia o contratación de planes de aportación sistemática con una cuota mínima de 75 € mensuales a uno de los fondos de inversión de Ibercaja.
✅ Si tienes 35 años o menos puedes tener una financiación hasta del 95% del valor de tasación o del precio de compra (el menor de los dos) de la vivienda habitual.
✅ Hipoteca para importes desde 100.000 € hasta el 80% para vivienda habitual / Plazo a 25 años.
✅ Comisión de apertura 0,00%.
Cálculo realizado sobre un préstamo de 150.000 € a 25 años. Después del 1º año el TIN será de Euríbor+0,60%. Importe mensual de las primeras 12 cuotas 635,78 €, importe mensual de las siguientes 287 cuotas 773,66 €, importe de la última cuota 773,51 €.
Hipoteca Mixta 5 Vamos
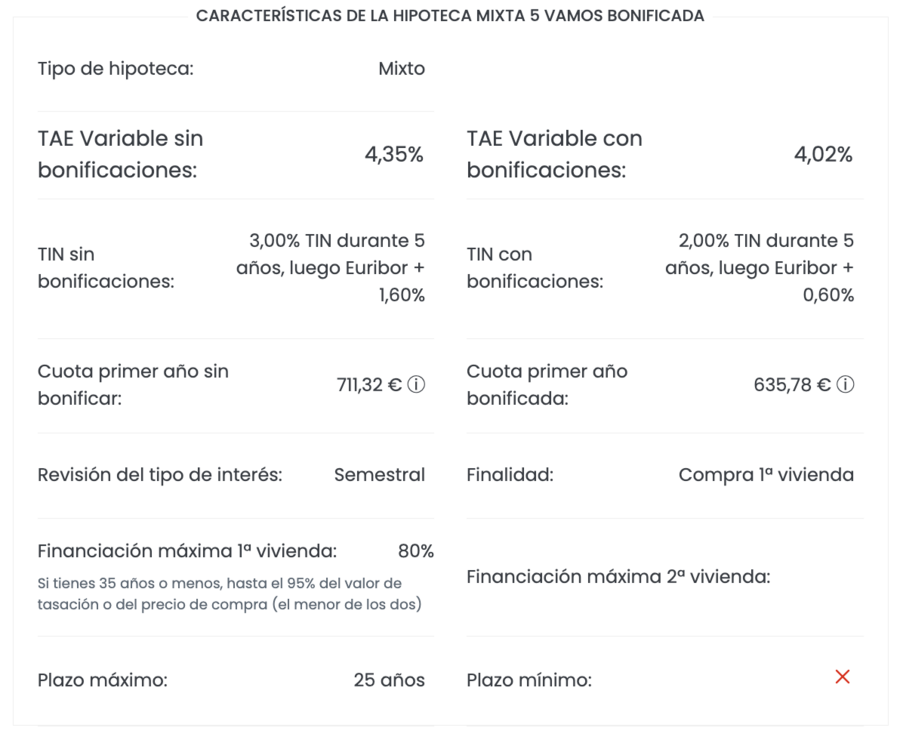
La Hipoteca Mixta 5 Vamos puede ser una alternativa intermedia para quienes quieren disponer de varios años de estabilidad antes de pasar a un interés vinculado al euríbor.
Las condiciones cambian de forma significativa dependiendo de si se cumplen o no los requisitos de bonificación.
Con bonificación:
TAEVariable: 4,02%*
TIN durante los primeros 5 años: 2,00%
Después: euríbor + 0,60%
Sin bonificación:
TAEVariable: 4,35%**
TIN primer año: 2,00%
TIN durante los siguientes 4 años: 3,00%
Después: euríbor + 1,60%
* Para el cálculo de la TAEVariable, el importe total y las cuotas se ha tomado como referencia el euríbor del mes de septiembre de 2026, 3,247% publicado en el BOE de 2 de octubre de 2026 y bajo la hipótesis de que el índice de referencia no varía; pero, esta TAEVariable variará con las revisiones del tipo de interés. Este ejemplo se calcula suponiendo que sí se cumplen las condiciones de bonificación del tipo de interés.
TAEVariable: 4,02% para el siguiente ejemplo representativo: importe solicitado 150.000 €, plazo 25 años, TIN: 2,00% durante los 5 primeros años y 3,847% a partir del primer mes del sexto año, importe total de intereses 68.503,45 €, coste total del préstamo 88.853,70 € importe total adeudado 238.853,70 €. Importe mensual de las primeras 60 cuotas 635,78 €, importe mensual de las siguientes 239 cuotas 751,49 €, importe de la última cuota 750,54 €. Esta TAEVariable se ha calculado bajo la hipótesis de que los índices de referencia no varían, pero esta TAEVariable variará con las revisiones del tipo de interés. Esta TAEVariable varía en función del importe del préstamo debido a la existencia de una comisión de mantenimiento de la cuenta asociada al préstamo y a la tarjeta. La TAEVariable y el coste total del préstamo no incluyen los gastos asumidos por Ibercaja: Notaría, IAJD, Gestoría e Inscripción Registral. La TAEVariable y el coste total del préstamo incluyen: los gastos de tasación que son a cargo del cliente, estimando el coste de la misma en 242 € (IVA incluido); la prima anual del seguro de hogar por importe de 242,33 €; la prima anual del seguro de vida por importe de 400,00 €; la comisión de mantenimiento de la tarjeta de crédito por importe anual de 42 € y la comisión de mantenimiento de la cuenta asociada al préstamo por importe de 30 € al trimestre (sin comisión de administración). La TAEVariable se ha calculado bajo la hipótesis de que no se realiza ninguna amortización ni total ni parcial durante toda la vida del préstamo.
** Para el cálculo de la TAEVariable, el importe total y las cuotas se ha tomado como referencia el euríbor del mes de septiembre de 2026, 3,247% publicado en el BOE de 2 de octubre de 2026 y bajo la hipótesis de que el índice de referencia no varía; pero, esta TAEVariable variará con las revisiones del tipo de interés. Este ejemplo se calcula suponiendo que no se cumplen las condiciones de bonificación del tipo de interés.
TAEVariable: 4,35% para el siguiente ejemplo representativo: importe solicitado 150.000 €, plazo 25 años, TIN 2,00% durante el primer año, TIN 3,00% durante los siguientes 4 años y 4,847% durante el resto de la vida de la operación, importe total de intereses 91.393,94 €, coste total del préstamo 97.814,94 € importe total adeudado 247.814,94 €. Importe mensual de las 12 primeras cuotas 635,78 €, importe mensual de las siguientes 48 cuotas 708,49 €, importe mensual de las siguientes 239 cuotas 832,32 €, importe de la última cuota 832,58 €. Esta TAEVariable se ha calculado bajo la hipótesis de que los índices de referencia no varían, pero esta TAE Variable variará con las revisiones del tipo de interés. Esta TAEVariable varía en función del importe del préstamo debido a la existencia de una comisión de mantenimiento de la cuenta asociada al préstamo. La TAEVariable y el coste total del préstamo no incluyen los gastos asumidos por Ibercaja: Notaría, IAJD, Gestoría e Inscripción Registral. La TAEVariable y el coste total del préstamo incluyen: los gastos de tasación que son a cargo del cliente, estimando el coste de la misma en 242 € (IVA incluido); la prima anual de seguro de daños no contratado a través de la red de distribución de Ibercaja por importe de 127,16 €; la comisión de mantenimiento de la cuenta asociada al préstamo por importe de 30 € al trimestre (sin comisión de administración). La TAEVariable se ha calculado bajo la hipótesis de que no se realiza ninguna amortización ni total ni parcial durante toda la vida del préstamo.
La cuota mensual a pagar se calculará mediante el "sistema francés de amortización" por el que se paga la misma cantidad todos los meses, utilizando el tipo de interés, el capital pendiente de devolución y el plazo que reste hasta el vencimiento final de la operación. El importe de la cuota permanecerá invariable salvo que se realicen amortizaciones anticipadas. La parte de la cuota correspondiente al pago de intereses se calculará aplicando el tipo de interés mensual (TIN/12meses) al capital pendiente del préstamo. La amortización mensual se calculará restando de la cuota total el importe de los intereses. El cálculo de la cuota mensual se hará con la fórmula que se transcribe a continuación.
Frente a la hipoteca variable, la Mixta 5 mantiene hasta cinco años el periodo inicial de estabilidad.
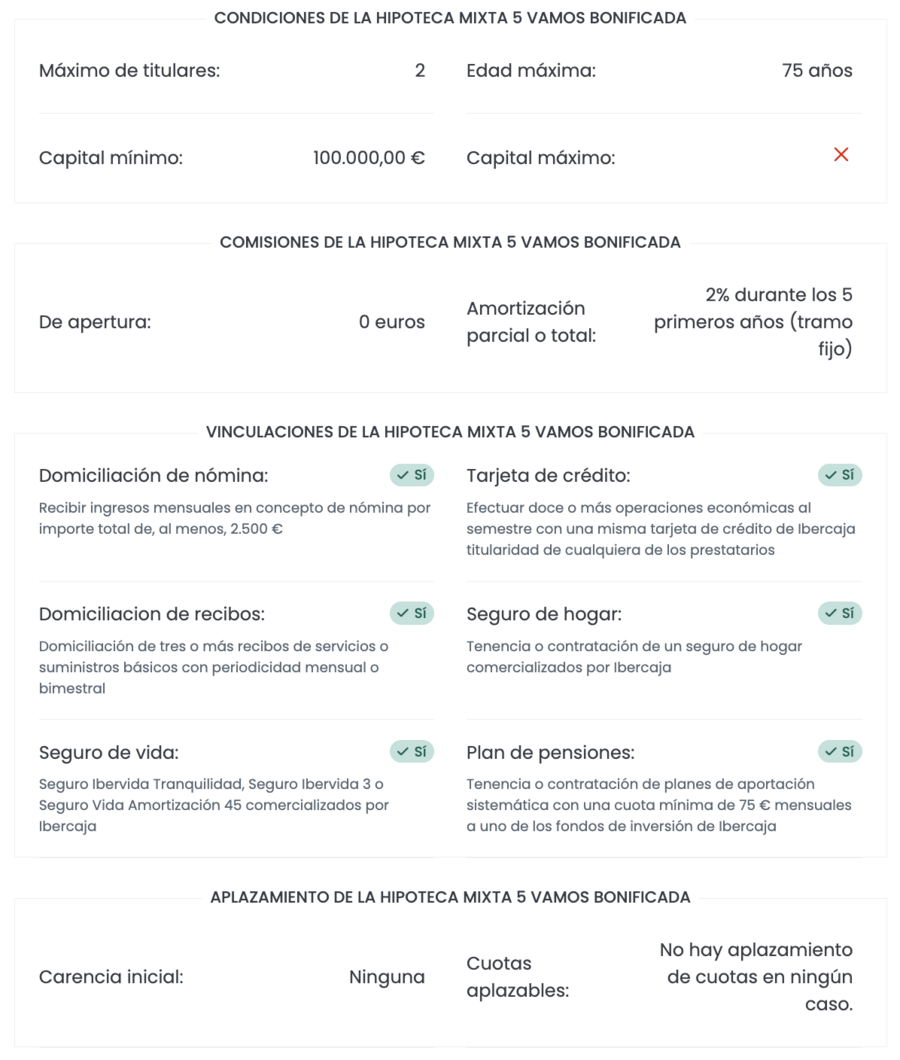
➡️ Condiciones de bonificación:
Recibir ingresos mensuales en concepto de nómina por importe total de, al menos, 2.500 €; efectuar doce o más operaciones económicas al semestre con una misma tarjeta de crédito de Ibercaja titularidad de cualquiera de los prestatarios y domiciliación de tres o más recibos de servicios o suministros básicos con periodicidad mensual o bimestral.
Tenencia o contratación de un seguro de hogar y otro de vida comercializados por Ibercaja.
Tenencia o contratación de planes de aportación sistemática con una cuota mínima de 75 € mensuales a uno de los fondos de inversión de Ibercaja.
Sin bonificar: 2,00% año 1, 3,00% años 2-5 y euríbor + 1,60%
✅ Si tienes 35 años o menos puedes tener una financiación hasta del 95% del valor de tasación o del precio de compra (el menor de los dos) de la vivienda habitual.
✅ Comisión de apertura 0,00%.
✅ Posibilidad de bonificación mediante domiciliación de nómina, uso de tarjeta, domiciliación de recibos, contratación de seguros y aportaciones a fondos de inversión Ibercaja.
Cálculo realizado sobre un préstamo de 150.000 € a 25 años. A partir del sexto año el TIN será de Euríbor + 0,60%. Importe mensual de las primeras 60 cuotas 635,78 €, importe mensual de las siguientes 239 cuotas 751,49 €, importe de la última cuota 750,54 €.
Hipoteca Mixta 10 Vamos
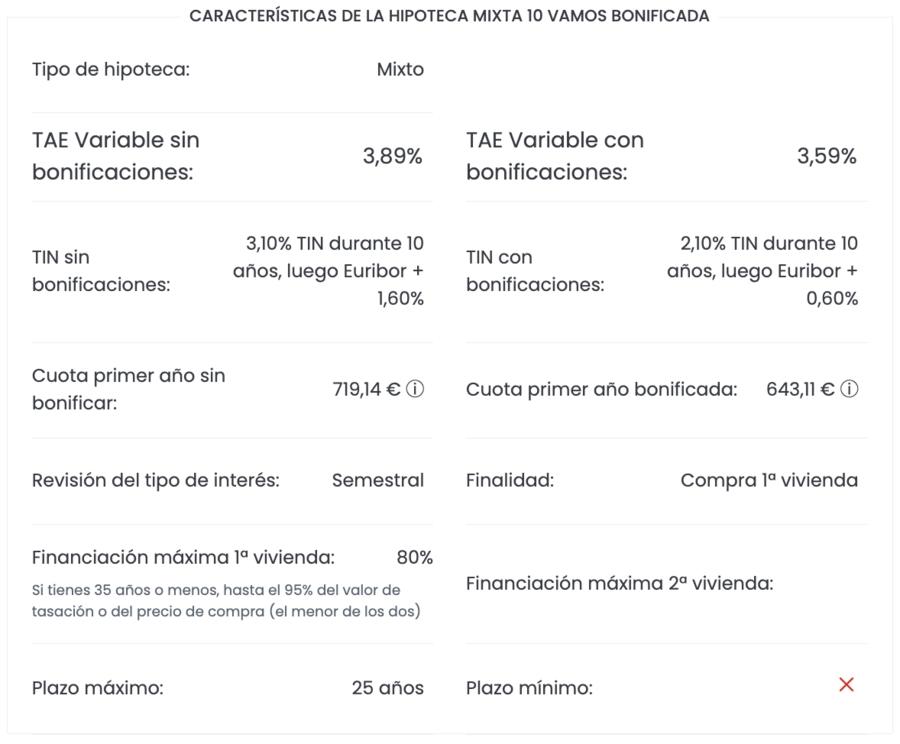
Para quienes quieren prolongar todavía más ese periodo inicial a tipo fijo existe la Hipoteca Mixta 10 Vamos.
En este producto hay un tipo fijo durante los primeros 10 años.
Con bonificación:
TAEVariable: 3,59%*
TIN primeros 10 años: 2,10%
Después: euríbor + 0,60%
Sin bonificación:
TAEVariable: 3,89%**
TIN primer año: 2,10%
TIN durante los siguientes 9 años: 3,10%
Después: euríbor + 1,60%
* Para el cálculo de la TAEVariable, el importe total y las cuotas se ha tomado como referencia el euríbor del mes de septiembre de 2026, 3,247% publicado en el BOE de 2 de octubre de 2026 y bajo la hipótesis de que el índice de referencia no varía; pero, esta TAEVariable variará con las revisiones del tipo de interés. Este ejemplo se calcula suponiendo que sí se cumplen las condiciones de bonificación del tipo de interés.
TAEVariable: 3,59% para el siguiente ejemplo representativo: importe solicitado 150.000 €, plazo 25 años, TIN: 2,10%, durante los 10 primeros años y 3,847% a partir del primer mes del undécimo año, importe total de intereses 57.921,62 €, coste total del préstamo 78.271,87 € importe total adeudado 228.271,87 €. Importe mensual de las primeras 120 cuotas 643,11 €, importe mensual de las siguientes 179 cuotas 726,38 €, importe de la última cuota 726,40 €. Esta TAEVariable se ha calculado bajo la hipótesis de que los índices de referencia no varían pero, esta TAEVariable variará con las revisiones del tipo de interés. Esta TAEVariable varía en función del importe del préstamo debido a la existencia de una comisión de mantenimiento de la cuenta asociada al préstamo y a la tarjeta. La TAEVariable y el coste total del préstamo no incluyen los gastos asumidos por Ibercaja: Notaría, IAJD, Gestoría e Inscripción Registral. La TAEVariable y el coste total del préstamo incluyen: los gastos de tasación que son a cargo del cliente, estimando el coste de la misma en 242 € (IVA incluido); la prima anual del seguro de hogar por importe de 242,33 €; la prima anual del seguro de vida por importe de 400,00 €; la comisión de mantenimiento de la tarjeta de crédito por importe anual de 42 € y la comisión de mantenimiento de la cuenta asociada al préstamo por importe de 30 € al trimestre (sin comisión de administración). La TAEVariable se ha calculado bajo la hipótesis de que no se realiza ninguna amortización ni total ni parcial durante toda la vida del préstamo.
** Para el cálculo de la TAEVariable, el importe total y las cuotas se ha tomado como referencia el euríbor del mes de septiembre de 2026, 3,247% publicado en el BOE de 2 de octubre de 2026 y bajo la hipótesis de que el índice de referencia no varía; pero, esta TAEVariable variará con las revisiones del tipo de interés. Este ejemplo se calcula suponiendo que no se cumplen las condiciones de bonificación del tipo de interés.
TAEVariable: 3,89% para el siguiente ejemplo representativo: importe solicitado 150.000 €, plazo 25 años, TIN, 2,10% durante el primer año, TIN 3,10% durante los siguientes 9 años y 4,847% durante el resto de la vida de la operación, importe total de intereses 80.228,31 €, coste total del préstamo 86.649,31 € importe total adeudado 236.649,31 €. Importe mensual de las 12 primeras cuotas 643,11 €, importe mensual de las siguientes 108 cuotas 716,31 €, importe mensual de las siguientes 179 cuotas 806,39 €, importe de la última cuota 805,70 €. Esta TAEVariable se ha calculado bajo la hipótesis de que los índices de referencia no varían, pero esta TAEVariable variará con las revisiones del tipo de interés. Esta TAEVariable varía en función del importe del préstamo debido a la existencia de una comisión de mantenimiento de la cuenta asociada al préstamo. La TAEVariable y el coste total del préstamo no incluyen los gastos asumidos por Ibercaja: Notaría, IAJD, Gestoría e Inscripción Registral. La TAEVariable y el coste total del préstamo incluyen: los gastos de tasación que son a cargo del cliente, estimando el coste de la misma en 242 € (IVA incluido); la prima anual del seguro de daños no contratado a través de la red de distribución de Ibercaja por importe estimado 127,16 €; la comisión de mantenimiento de la cuenta asociada al préstamo por importe de 30 € al trimestre (sin comisión de administración). La TAEVariable se ha calculado bajo la hipótesis de que no se realiza ninguna amortización ni total ni parcial durante toda la vida del préstamo.
La cuota mensual a pagar se calculará mediante el "sistema francés de amortización" por el que se paga la misma cantidad todos los meses, utilizando el tipo de interés, el capital pendiente de devolución y el plazo que reste hasta el vencimiento final de la operación. El importe de la cuota permanecerá invariable salvo que se realicen amortizaciones anticipadas. La parte de la cuota correspondiente al pago de intereses se calculará aplicando el tipo de interés mensual (TIN/12meses) al capital pendiente del préstamo. La amortización mensual se calculará restando de la cuota total el importe de los intereses. El cálculo de la cuota mensual se hará con la fórmula que se transcribe a continuación.
La Mixta 10 puede resultar especialmente interesante para quienes buscan un periodo amplio de estabilidad en el tipo de interés.
➡️ Condiciones de bonificación:
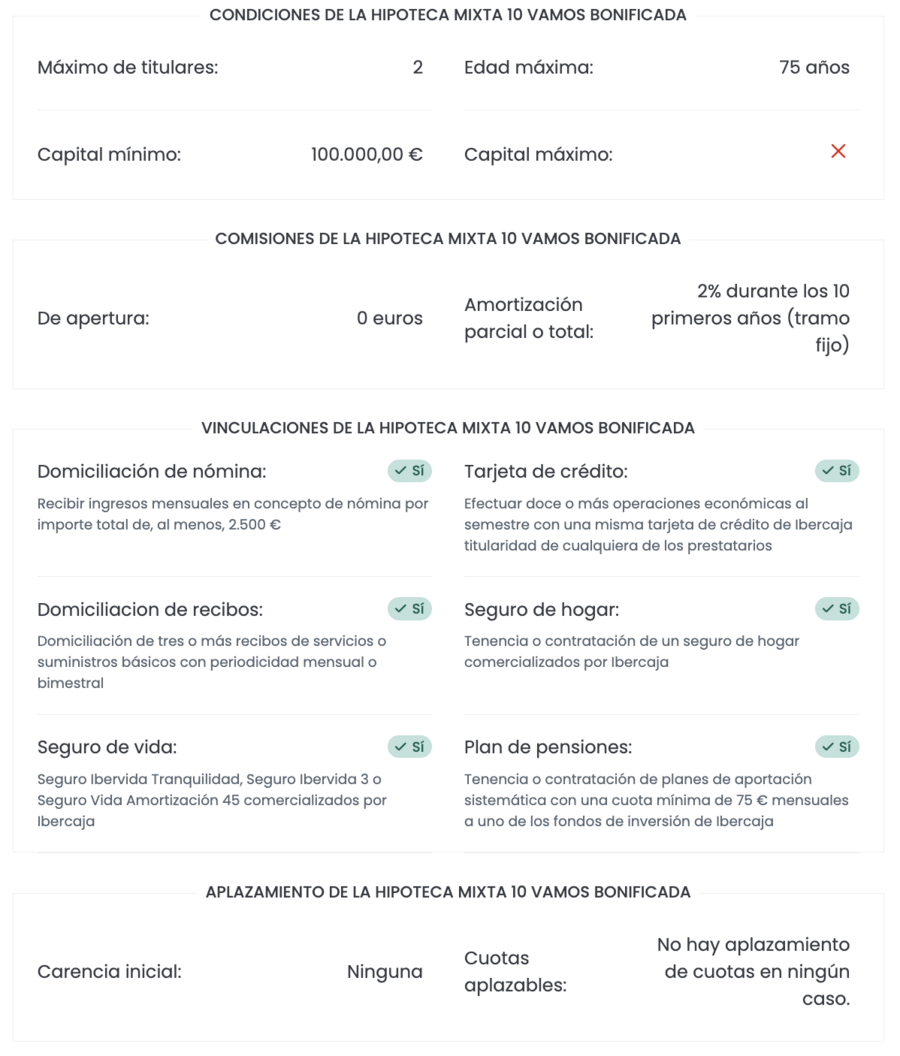
Recibir ingresos mensuales en concepto de nómina por importe total de, al menos, 2.500 €; efectuar doce o más operaciones económicas al semestre con una misma tarjeta de crédito de Ibercaja titularidad de cualquiera de los prestatarios y domiciliación de tres o más recibos de servicios o suministros básicos con periodicidad mensual o bimestral.
Tenencia o contratación de un seguro de hogar y otro de vida comercializados por Ibercaja.
Tenencia o contratación de planes de aportación sistemática con una cuota mínima de 75 € mensuales a uno de los fondos de inversión de Ibercaja.
✅ Si tienes 35 años o menos puedes tener una financiación hasta del 95% del valor de tasación o del precio de compra (el menor de los dos) de la vivienda habitual.
✅ Comisión de apertura 0,00%
✅ Posibilidad de bonificación mediante domiciliación de nómina, uso de tarjeta, domiciliación de recibos, contratación de seguros y aportaciones a productos de inversión Ibercaja.
Cálculo realizado sobre un préstamo de 150.000 € a 25 años. A partir del undécimo año el TIN será de Euríbor + 0,60%. Importe mensual de las primeras 120 cuotas 643,11 €, importe mensual de las siguientes 179 cuotas 726,38 €, importe de la última cuota 726,40 €
Comparativa de las Hipotecas Vamos de Ibercaja
Para ver las diferencias con mayor claridad, estas son las condiciones de cada una:
TIN primer año 2,00%; después euríbor + 0,60% · TAEVariable 4,60%
TIN primer año 2,00%; después euríbor + 1,60% · TAEVariable 4,94%
Primeras 12 cuotas: 635,78 €
Siguientes 287 cuotas: 773,66 €
Última cuota: 773,51 €
Hipoteca Mixta 5 Vamos
TIN primeros 5 años 2,00%; después euríbor + 0,60% · TAEVariable 4,02%
TIN primer año 2,00%; siguientes 4 años 3,00%; después euríbor + 1,60% · TAEVariable 4,35%
Primeras 60 cuotas: 635,78 €
Siguientes 239 cuotas: 751,49 €
Última cuota: 750,54 €
Hipoteca Mixta 10 Vamos
TIN primeros 10 años 2,10%; después euríbor + 0,60% · TAEVariable 3,59%
TIN primer año 2,10%; siguientes 9 años 3,10%; después euríbor + 1,60% · TAEVariable 3,89%
Primeras 120 cuotas: 643,11 €
Siguientes 179 cuotas: 726,38 €
Última cuota: 726,40 €
Hay que tener en cuenta que una cuota inicial más baja no implica necesariamente que una hipoteca vaya a resultar más barata durante toda su duración. En las modalidades variable y mixta, el coste posterior dependerá también de cómo evolucione el euríbor.
Hipotecas Ibercaja para jóvenes de 35 años o menos
Ibercaja contempla condiciones específicas para quienes tienen 35 años o menos, especialmente en lo relativo al porcentaje de financiación.
Las condiciones generales de las Hipotecas Vamos contemplan financiación de hasta el 80% para vivienda habitual. Los jóvenes de 35 años o menos pueden tener una financiación hasta del 95% del valor de tasación o del precio de compra (el menor de los dos) de la vivienda habitual.
Este punto es especialmente relevante si puedes afrontar la cuota mensual, pero todavía no has ahorrado lo suficiente. Te sirve para cubrir la parte del precio y los gastos que el banco no financia.
Hipoteca Ibercaja opiniones
En general, los préstamos hipotecarios de Ibercaja reciben una buena valoración, aunque los usuarios coinciden en que el banco es exigente con sus requisitos. Destacan tres aspectos principales:
✅ Intereses: la mayoría coincide en que los tipos bonificados son competitivos.
✅ Bonificación: hay que contratar varios productos para obtener el mejor tipo, pero muchos creen que merece la pena.
✅ Requisitos: Si tienes 35 años o menos puedes tener una financiación hasta del 95% del valor de tasación o del precio de compra (el menor de los dos) de la vivienda habitual.
Experto en Hipotecas, Vivienda y Mercado inmobiliario
Las hipotecas de Ibercaja son una buena opción si buscas tipos competitivos y no te importa contratar ciertos productos o servicios (nómina, seguros, fondos de inversión). Destaco su amplia oferta (fija, variable, mixta y joven) y la financiación de hasta el 95 % para menores de 36 años. En general, las recomiendo para perfiles estables que valoren cuotas claras y puedan cumplir los requisitos de bonificación.
Simulador de hipoteca Ibercaja ¿Cómo utilizarlo?
Para utilizar el simulador hipotecario de Ibercaja, simplemente debes acceder a la página oficial de Ibercaja y rellenar los campos solicitados: importe del préstamo, tipo de interés, plazo de devolución y perfil del solicitante y la vivienda. Tras introducir estos datos, el simulador calcula al instante la cuota mensual, los intereses totales y te ayuda a comparar diferentes opciones hipotecarias que ofrece Ibercaja, permitiendo seleccionar la hipoteca que más se adapta a tus necesidades.
Además, el simulador de hipoteca Ibercaja incorpora los datos más actualizados del euríbor y simula variaciones en las condiciones para que puedas prever cuánto pagarías si el tipo de interés cambia. Esto resulta clave para tomar decisiones informadas y conseguir una hipoteca con las mejores condiciones, ajustar el plazo o el importe financiado y visualizar de forma clara los gastos asociados a la operación.
Ampliar hipoteca Ibercaja: requisitos, proceso y consejos
Ampliar la hipoteca en Ibercaja es posible mediante una "novación hipotecaria", que consiste en modificar las condiciones originales del contrato para adaptarlas a nuevas necesidades personales. Puedes solicitar ampliar el capital (pedir más dinero), alargar el plazo de amortización (para reducir la cuota mensual) o combinar ambas opciones.
Requisitos para ampliar tu hipoteca Ibercaja
Justificar el motivo de la ampliación (reformas, imprevistos, inversión en vivienda, etc.).
Estar al corriente de todos los pagos hipotecarios anteriores.
Contar con ingresos estables y demostrar solvencia económica.
No superar el nivel de endeudamiento recomendado (en torno al 35% de los ingresos netos).
En ocasiones, podría requerirse un aval adicional o garantías extra, dependiendo del análisis de riesgos de la entidad y del importe solicitado.
Proceso para ampliar tu hipoteca Ibercaja
Solicita formalmente la ampliación en tu oficina Ibercaja o a través de tu gestor.
Presenta la documentación necesaria: motivo de la ampliación, nóminas, justificantes de ingresos, vida laboral, etc.
Ibercaja realizará un nuevo estudio de riesgos para analizar tu perfil económico y la viabilidad de la operación.
Si la ampliación se aprueba, firmarás una novación hipotecaria ante notario, lo que generará algunos gastos asociados (notaría, gestoría y, normalmente, una comisión de ampliación de plazo que no debería superar el 0,1% del capital pendiente).
A partir de ese momento, disfrutarás de las nuevas condiciones pactadas, ya sea con mayor capital, más plazo o ambas cosas.
Consejos antes de ampliar tu hipoteca
Calcula bien el impacto a largo plazo: ampliar el plazo reduce la cuota, pero implica pagar más intereses totales.
Anticípate a posibles cambios en tu situación financiera.
¿Merece la pena contratar una hipoteca con Ibercaja?
En nuestra opinión, las hipotecas de Ibercaja son competitivas para perfiles con ingresos estables que puedan cumplir las condiciones de bonificación para conseguir los mejores tipos. La oferta es variada y cubre tanto a compradores de todas las edades con condiciones especiales para los más jóvenes y cuotas atractivas dentro del mercado habitual.
Si buscas flexibilidad en tipos y plazos, Ibercaja te permite elegir entre fijo, variable y mixto. Además, a los jóvenes de 35 años o menos les ofrece una financiación hasta del 95% del valor de tasación o del precio de compra (el menor de los dos) de la vivienda habitual.
Preguntas frecuentes
¿Qué interés puede tener una hipoteca de Ibercaja?
Depende de la modalidad contratada y de las bonificaciones que se te apliquen. En este artículo tienes los tipos actualizados para todas las opciones.
¿Cuál es el importe máximo de las hipotecas de Ibercaja?
Hasta el 80% del valor de tasación o del precio de compra (el menor de los dos) de la vivienda habitual. Si tienes 35 años o menos puedes tener una financiación hasta del 95% del valor de tasación o del precio de compra (el menor de los dos) de la vivienda habitual.
¿Cuál es el plazo máximo de devolución?
Puedes devolver tu hipoteca en un plazo máximo de 25 años.
¿Las hipotecas Vamos de Ibercaja tienen comisiones?
Las hipotecas Vamos de Ibercaja no tienen comisión de apertura. Sí tienen una comisión de mantenimiento de la cuenta asociada al préstamo de 30 € al trimestre y, si bonificas con la tarjeta de crédito, una comisión de mantenimiento de la tarjeta de 42 € al año.
¿Para qué puedo solicitarlas?
Para financiar la compra de tu vivienda habitual. Si necesitas financiación para otro fin, acude a una oficina para informarte de las condiciones específicas.
¿Puedo simular una hipoteca de Ibercaja?
Sí, en la ficha técnica de cada hipoteca tienes un simulador para calcular la cuota.