Alerta de 500.000 millones: ¿Se pinchó la burbuja de la IA?
El jueves 29 de octubre Alphabet vivió el peor día de su historia en bolsa y al día siguiente Intel cayó un 29%. Con el Nasdaq 100 más de un 10% por debajo de máximos, repasamos si hay burbuja en la IA o si los beneficios siguen sosteniendo el mercado.
El jueves 29 de octubre Alphabet (GOOGL) vivió el peor día de su historia en bolsa. Tras presentar sus resultados trimestrales, la matriz de Google se desplomó cerca de un 13% y perdió en una sola sesión alrededor de 500.000 millones de dólares en capitalización bursátil (no en dinero que haya salido de sus cuentas).
Alphabet (GOOGL) cotiza a 285,96 USD , -25,86% en los últimos 6 meses.
¿El motivo? Alphabet mantuvo su previsión de gasto en inversión (capex) para 2026 entre 195.000 y 205.000 millones de dólares, y los inversores empezaron a preguntarse cómo y cuándo volverá ese dinero. Para complicarlo, diferentes expertos añadieron que los resúmenes generados por su propia IA -Overviews- estarían afectando a los ingresos de su negocio de publicidad en búsqueda.
Pero la sangría no acabó ahí
Al día siguiente le tocó a Intel. Anticipó para el cuarto trimestre ingresos de entre 15.000 y 16.000 millones, frente a los 17.000 millones que esperaba el consenso, y la acción cayó alrededor de un 29% en dicha sesión… ¡pese a que su evolución en beneficios había sido positiva!
Intel Corp (INTC) cotiza a 57,41 USD , -54,13% en los últimos 6 meses.
Ambas empresas han marcado los ejemplos más representativos -aunque no han sido los únicos- de la discusión financiera en redes, acerca del relato de la IA.
Y para más inri, esta misma semana tuvimos otro gran barrido con todas las bolsas al rojo vivo. Por citar algunos nombres Micron Tech (MU), SanDisk (SNDK) o Marvell (MRVL), pero obviamente los grandes players, también se vieron afectados.
Hasta Bitcoin se dejó otro 5% en unos minutos (y ha seguido cayendo).
¿Qué demonios está pasando, pero la IA no era esa tecnología que dispararía nuestra productividad y nos iba a jubilar? Por eso, en la cafeína financiera de hoy, veremos si es cierto que estamos ante un hipotético crash de la burbuja de la IA, o simplemente en un bache más en el camino.
¿Qué sucede cuando las expectativas chocan con la realidad?
El banco de inversión JPMorgan (JPM)asegura que los gigantes tecnológicos destinarán este año unos 900.000 millones de dólares a la inteligencia artificial. Y durante meses el mercado premió la promesa y la velocidad.
Pero algo ha cambiado en el relato, y es que, por mucho ruido que haya, la bolsa a largo plazo no premia hipótesis. Premia beneficios.
Los asiduos a este espacio ya recordaréis que lo hablamos cuando se popularizaron los famosos despidos de la IA. No era tanto productividad -que en parte, sí-, sino encaje de beneficios para mantener las cotizaciones a flote, en un entorno en el que no se dejaba de quemar dinero en IA.
Pues ahora vuelve a pasar lo mismo.
Las inversiones milmillonarias son muy bonitas para los titulares, ¿pero van a tener retorno? Esta incertidumbre es la que está frenando el rally de la IA, en un entorno de expectativas de precio del dinero alcistas, y más teniendo en cuenta que buena parte de esa lluvia de millones (de inversión) se financiaría con deuda.
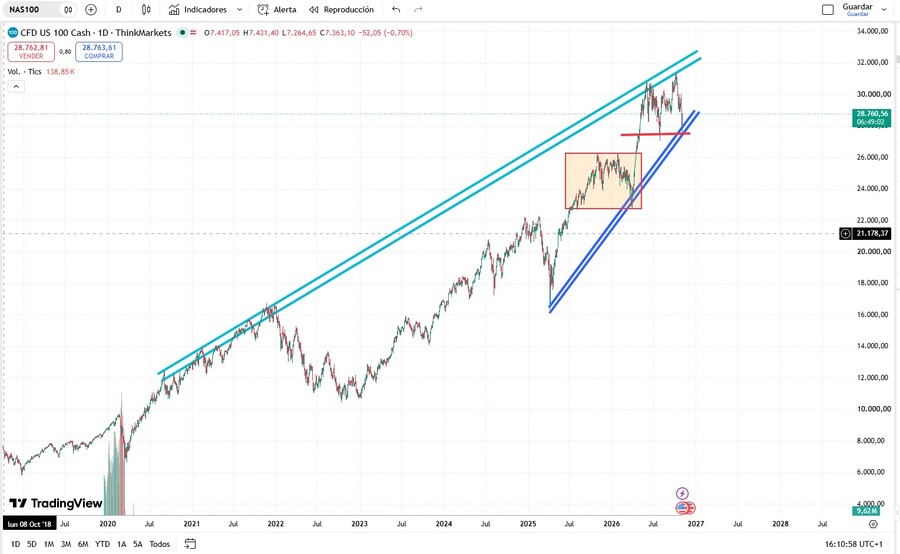
Y con esas, hemos visto al Nasdaq 100 retroceder más de un 10% en menos de un mes desde máximos, en una zona que parece confirmar el suelo del rango en el que ahora mismo está el índice (línea roja).
Caída del Nasdaq100 superior al 10% debido al "crash de la IA"
Sin embargo, pese a la brusquedad de la caída, no podemos hablar de capitulación, simplemente de una confirmación de suelo -o testeo-, en un momento en que estaba empezando a experimentar con zonas de máximos (líneas azules claras).
Para hablar de capitulación, tendríamos que justamente perder ese mínimo, y que el índice se metiera en el rango anterior, el que va de 22.750 puntos a 26.250 puntos (cuadro naranja del gráfico anterior).
Entonces, la pregunta es: ¿Acaso podría pasar eso?
Bien, para responderla veamos qué ha hecho su índice hermano, el S&P 500.
El S&P 500 oculta algo
Mientras que el Nasdaq 100 se dejaba un 10% o 12% en su peor momento, el S&P 500 apenas lo notaba con una caída del 3,8% -apenas una mala racha cualquiera-.
¿A qué se debía semejante descorrelación?, ¿qué se nos ha perdido?
En realidad nada.
No ocultaba nada que no hubiera estado siempre a la vista. Lo que pasa es que nos hemos acostumbrado tanto a ese relato de que el S&P 500 lo mueven las big techs -porque pesan cerca de un 37% del mismo-, que ya no sabemos mirar más allá.
Pero en realidad, otras 490 compañías también componen el índice, y son algunas de ellas las que lo han amortiguado.
Para darse cuenta de ello, tan solo hay que comparar el S&P 500 estándar vs el S&P 500 equiponderado, donde todas las compañías pesan lo mismo para el índice.
Índice
Rentabilidad en octubre de 2026
S&P 500 tradicional
-0,9%
S&P 500 equiponderado
+4,9%
Diferencia
5,8 puntos a favor del equiponderado
Fuente: The Wall Street Journal. Cifras contrastadas con Bespoke Investment Group y Seeking Alpha.
Para ponernos en contexto, la diferencia de 5,8 puntos es la mayor a favor del índice equiponderado desde abril de 2009.
S&P Equal Weight (SPXEW) cotiza a 8.914,10 USD , 8,29% en los últimos 6 meses.
De entrada, ninguno de los dos índices parece haber sufrido el bache, e incluso el equiponderado ya está en máximos históricos.
¿Entonces a qué se debe esa disonancia con el Nasdaq, e incluso entre ambos índices del S&P 500?
Comprar el S&P 500 no es repartir a partes iguales
Como ya hemos comentado, «comprar el S&P 500», NO es comprar las 500 empresas con un peso parecido. El índice pondera por capitalización, así que cuanto más vale una compañía, más pesa. Por ejemplo, Nvidia (NVDA) por sí sola ronda ya un 7,5% del índice.
En cambio, en el índice equiponderado cada empresa recibe el mismo peso, un 0,2% en cada rebalanceo trimestral. Efectivamente, Apple (AAPL), Nvidia (NVDA) y la última de la lista valen lo mismo.
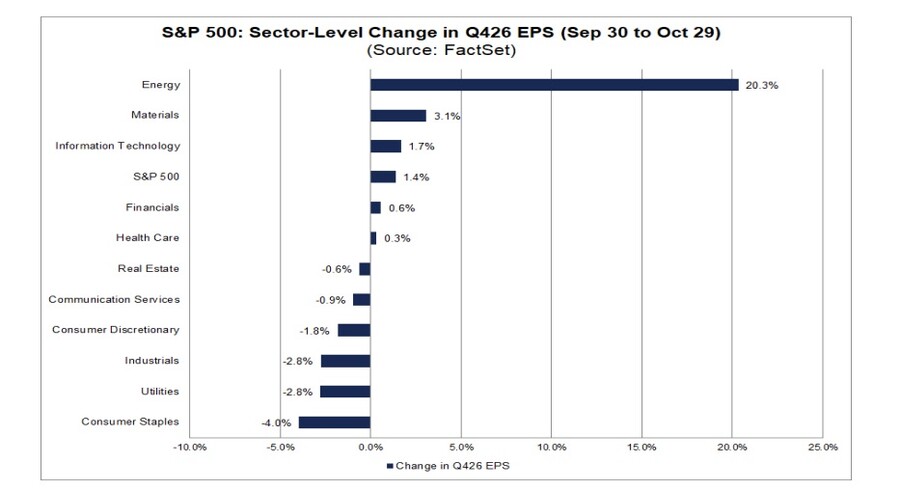
Esto cambia el perfil de la inversión, ya que si hay un pinchazo momentáneo en el sector de referencia del rally bursátil -tecnología e IA-, el índice puede capear mejor el temporal, siempre que haya otros sectores que puedan amortiguar el golpe, como en este caso fueron la energía y los materiales (alza de precios).
Crecimiento de los beneficios por sectores de las empresas que conforman el S&P 500 (Octubre 2026)
Tres formas de comprar el mismo mercado
En consecuencia, te dejo tres formas de exposición a las mayores empresas americanas, pero también a los otros cientos de elevada importancia, para que seas tú quien decida cómo asignar el ratio riesgos/beneficios.
Todos son ETFs UCITS de acumulación y réplica física. Solo que uno replica el S&P 500 equiponderado, otro el S&P 500 de toda la vida, y el tercero el Nasdaq100
Rentabilidades en euros, con datos del 22 de octubre (equiponderado), 23 de octubre (MSCI World) y 2 de noviembre de 2026 (S&P 500). Rentabilidades pasadas no garantizan rentabilidades futuras.
Pero hay que ser honestos, y como ves, hasta ahora no ha habido nada como tener exposición lo más directa posible a la IA y a la tecnología, ya que el equiponderado se ha quedado unos 32 puntos por detrás del Nasdaq 100 y 14 por debajo del S&P 500.
Incluso el MSCI World consiguió batirlo.
Es lógico.
Llevamos años en los que ganar dinero ha consistido en tener las grandes tecnológicas, y el índice equiponderado, por diseño, tiene menos de ellas.
Lo de octubre de 2026 es un mes, no una tendencia que borre tres años.
Y aquí llega la pregunta con la que cerraremos la newsletter de hoy: ¿Puede seguir escalando la carrera de la IA, o es hora de buscar refugio en otros sectores que serán los que dinamizarán los índices los próximos años (como ha ocurrido este mes)?
¿Dónde comprarlos? Mintos
Antes de contestar a la misma, déjame que te sugiera que si quieres comprar ETFs de cualquiera de esos índices, puedes hacerlo a través del bróker que te dejo a continuación.
¿Entonces habrá un pinchazo en el binomio IA - Tech?
Empiezo por lo que sí es cierto. El dinero se va a poner más caro. Tanto el BCE como la Fed se han visto obligados a subir tipos este año, y mucho se habla de una última subida de cara a sus respectivas reuniones en diciembre.
Como ya sabemos, con tipos más altos los beneficios futuros valen menos hoy, y las tecnológicas, que llevan mucho futuro dentro del precio, lo notan primero.
Pero a largo plazo, la bolsa no se alimenta del miedo a los tipos, sino de los beneficios, y estos siguen ahí (y la cosa no es tan calamitosa como a veces se dibuja).
Según FactSet, las empresas del S&P 500 que ya han presentado resultados del tercer trimestre (el 60% del índice) crecen un 30,2% interanual en beneficios y el 82% ha superado las estimaciones.
Y atención, porque hoy el mercado paga 18,7 veces los beneficios esperados a doce meses, por debajo de la media de cinco años (19,8) y de la de diez (19,1).
Pero lo más curioso es que la mayoría de las grandes tecnológicas no están excesivamente caras.
Son múltiplos razonables -incluso diría que baratos- para empresas que crecen a este ritmo, nada que ver con una euforia. Hay excepciones, como Apple (casi 39 veces) o Tesla (más de 425), y por eso hablo de la mayoría y no de todas.
Si hay burbuja, vive en nombres concretos, no en el conjunto.
Por tanto, mi respuesta es que no. Habrá volatilidad, sustos como el de la semana pasada y compañías que caigan con razón. Pero para que haya un pinchazo de verdad, de los que arrastran al mercado entero, tienen que romperse los beneficios, y hoy todavía no se han roto.
Ahora bien, conforme el momento vaya llegando, habrá que tener vigilado 2027. La propia FactSet ya habla de que el crecimiento esperado de los beneficios del S&P 500 pase del 32,9% de este año al 16,3%, y ahí es donde el gasto en inteligencia artificial tendrá que demostrar que se convierte en caja.
Pero por el momento, los informes solo son PDFs con letras. Anda que no se escriben páginas y páginas de documentos -y gracias a la IA, cada vez más bonitos-, que acaban en papel mojado.
Lo único que acabará importando es la evolución de los beneficios, y si esa cifra se desmorona, revisaré esta opinión.
FAQS sobre el pinchazo de la burbuja de la AI
1. ¿Por qué cayó Alphabet un 13% el 29 de octubre de 2026?
Tras presentar resultados, Alphabet tuvo el peor día de su historia en bolsa y perdió unos 500.000 millones de dólares de capitalización en una sesión, que es valor de mercado y no dinero salido de sus cuentas. Mantuvo su gasto en inversión de 2026 entre 195.000 y 205.000 millones, y los inversores dudan de cuándo recuperará ese dinero.
2. ¿Qué ocurrió con Intel después de Alphabet?
Al día siguiente, Intel cayó alrededor de un 29%. Anticipó para el cuarto trimestre unos ingresos de entre 15.000 y 16.000 millones de dólares, frente a los 17.000 millones que esperaba el consenso, a pesar de que su evolución en beneficios había sido positiva.
3. ¿Se ha pinchado la burbuja de la IA?
Por ahora no. Para un pinchazo que arrastre a todo el mercado tendrían que romperse los beneficios, y según FactSet el 60% del S&P 500 que ya ha reportado crece un 30,2% interanual en beneficios y el 82% ha superado las estimaciones. El punto a vigilar es 2027, cuando el crecimiento esperado pasa del 32,9% al 16,3%. Si en 2026 hay burbuja, está en nombres concretos y no en el conjunto.
4. ¿Por qué el Nasdaq 100 cayó más de un 10% y el S&P 500 solo un 3,8%?
Porque el Nasdaq 100 está concentrado en tecnología e IA, mientras que el S&P 500 incluye otras 490 compañías que amortiguaron la caída, entre ellas energía y materiales. Aun así, las big techs pesan cerca de un 37% del S&P 500, y Nvidia por sí sola ronda el 7,5%.
5. ¿Qué diferencia hay entre el S&P 500 y el S&P 500 equiponderado?
El S&P 500 pondera por capitalización, así que cuanto más vale una empresa más pesa. En el equiponderado todas pesan lo mismo, un 0,2% en cada rebalanceo trimestral. En octubre de 2026 el tradicional cayó un 0,9% y el equiponderado subió un 4,9%, la mayor diferencia a su favor desde abril de 2009.
6. ¿Están caras las grandes tecnológicas?
La mayoría no. Según Finviz, a 25 de octubre de 2026, Nvidia cotizaba a un P/E de 25, Meta a 21, Amazon a 21 y Alphabet a 15, aunque los beneficios de estas dos últimas incluyen efectos puntuales. Hay excepciones como Apple, con casi 39 veces, o Tesla, con más de 425.
7. ¿Qué ETFs permiten invertir en el S&P 500, el S&P 500 equiponderado y el Nasdaq 100?
Tres ETFs UCITS de acumulación y réplica física. El Xtrackers S&P 500 Equal Weight UCITS ETF 1C replica el índice equiponderado, el iShares Core S&P 500 UCITS ETF USD (Acc) el índice tradicional y el iShares Nasdaq 100 UCITS ETF (Acc) el Nasdaq 100. Hasta ahora el equiponderado ha rendido unos 32 puntos menos que el Nasdaq 100 y 14 menos que el S&P 500 en tres años, y octubre de 2026 es un mes, no una tendencia.
Esta artículo tiene carácter divulgativo y no constituye asesoramiento financiero. Invertir conlleva riesgo de pérdida de capital.