


por Salvafuster · 0 comentarios
Salvafuster Perfil de la Empresa: Marvell Technology Group Ltd. es un proveedor de semiconductores de productos estándar de aplicación específica. La empresa se dedica al diseño, desarrollo y comercialización de circuitos integ... España
Acceder
Cotización de Marvell Tech (MRVL) hoy en tiempo real
- Precio
- 223,69 USD
- Variación
- 2,23%
- Volumen
- 21.964.872
- Cap. mercado
- 190 mil millones
- Rango día
- 220,92 USD — 227,62 USD
- Rango 52 sem
- 67,36 USD — 329,88 USD
- Apertura
- 222,02 USD
- Cierre ant.
- 218,82 USD
Datos a fecha 15/09/26 17:47
Las acciones de Marvell Tech (MRVL) cotizan hoy 16 de septiembre de 2026 a 223,69 US$, con una variación de 2,23% respecto al cierre anterior. Su capitalización bursátil es de 190 B US$. El precio de MRVL se actualiza en tiempo real. Marvell Tech ha variado en 2,23% en las últimas 24 horas, marcando un precio máximo de 227,62 US$ y un mínimo de 220,92 US$.
Análisis técnico y gráfico histórico de Marvell Tech
- Precio actual
- 223,69
- Variación día
- 2,23%
Marvell Technology combina un fuerte crecimiento impulsado por IA con una valoración exigente y una rentabilidad sobre capital aún modesta.
Valoración: cara
El lente forward es el más adecuado porque el crecimiento del BPA es muy alto (404%) y los múltiplos históricos (PER 63,8×) no reflejan la expansión esperada. El PER forward implícito (basado en BPA estimado de 4,05) es elevado, y el PEG de 0,16 sugiere que el crecimiento podría justificar parte de la prima, pero el precio sobre flujo de caja libre (98,7×) y el valor DCF (23,75) indican que el mercado descuenta un crecimiento muy optimista. La prima sobre el sector (47%) y la industria (37%) refuerza la lectura de valoración cara.
- Salud financiera solida
- Apalancamiento baja
- Retorno sobre capital bajo
- Crecimiento alto
Negocio
Marvell Technology es un proveedor de soluciones de semiconductores para infraestructura de datos, abarcando desde el núcleo del centro de datos hasta el borde de la red. Sus ingresos se concentran en China (36%), otros países (29%), Taiwán (20%) y Estados Unidos (14%), atendiendo a mercados de centros de datos y comunicaciones.
Análisis
Marvell muestra un crecimiento excepcional: los ingresos aumentaron un 42% y el BPA un 404%, impulsados por la demanda de IA y conectividad de datos. Sin embargo, la rentabilidad sobre capital invertido (ROIC) es solo del 4,95%, reflejando una base de activos aún en expansión y márgenes operativos del 16,2%. La valoración es exigente: el PER es de 63,8 veces, con una prima del 47% sobre el sector, y el precio sobre flujo de caja libre alcanza 98,7 veces. El consenso de analistas fija un precio objetivo de 251 dólares, mientras que el modelo DCF sugiere un valor intrínseco de 23,75 dólares, una divergencia extrema que refleja la dificultad de proyectar el crecimiento futuro en un negocio de alta tecnología.
Fortalezas
- Crecimiento de ingresos muy fuerte impulsado por IA y centros de datos. Crecimiento de ingresos 42 %
- Expansión del BPA y del EBITDA muy acelerada, señal de apalancamiento operativo. Crecimiento del BPA 404 %
- Balance sólido con baja deuda neta respecto a EBITDA. Deuda neta/EBITDA 0,31×
Riesgos
- Valoración muy exigente en múltiplos de beneficios y flujo de caja. PER 63,8× y P/FCF 98,7×
- Rentabilidad sobre capital invertido aún baja, lo que puede indicar que el crecimiento no está generando retornos suficientes. ROIC 4,95 %
- Alta dependencia de China y Taiwán, con riesgo geopolítico y de concentración. Ingresos en China 36 %
Catalizadores
- Próxima publicación de resultados (estimación BPA 0,93 USD) 27 de ago
Hilos sobre Marvell Tech
0 comentarios en total · 1 hilos
Últimas noticias y análisis de expertos sobre Marvell Tech
|
5 min lectura
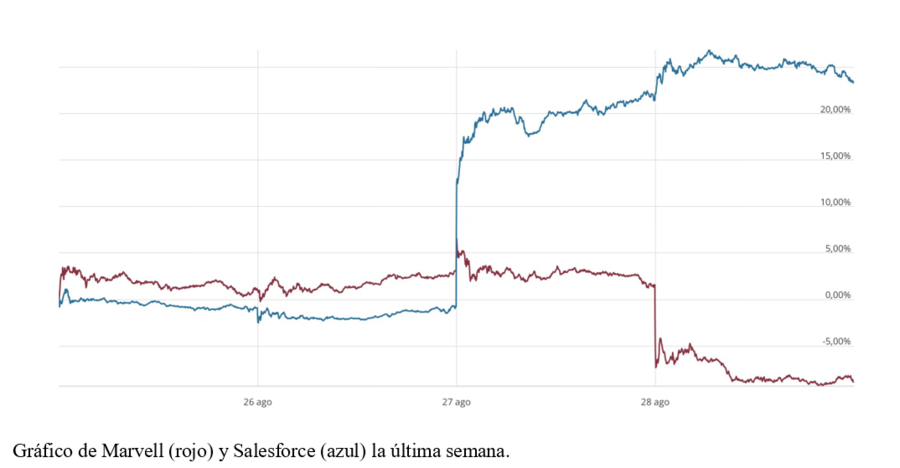
El gráfico semanal: La 'trillion dollar' Marvell y la renacida Salesforce, cara y cruz de la semana
Renta 4 Banco

#earnings for the week http://eps.sh/cal $LI $CRM...
Re: La actualidad de los mercados
Bandidoblue
#earnings for the weekhttp://eps.sh/cal $JD $CRM...
Re: La actualidad de los mercados
Bandidoblue
Análisis fundamental y estadísticas clave de Marvell Tech
Ficha de Marvell Tech (MRVL)
| Ticker | MRVL |
|---|---|
| ISIN | US5738741041 |
| Sector | Tecnología |
| Industria | Semiconductors |
| Mercado | NASDAQ |
| Capitalización | 191.635.116.120 US$ |
| Beta | 2,25 |
| Último dividendo | 0,2400 US$ |
| Sitio web | https://www.marvell.com |
| CEO | Matthew J. Murphy |
| Fecha de IPO | 27/06/2000 |
| País | US |
| Dirección | 1000 North West Street, Wilmington, DE, 19801 |
| Volumen | 21.964.872 |
Análisis financiero de Marvell Tech
Resumen financiero e información corporativa de Marvell Tech
- PER
- 25,46
- Ratio de Solvencia
- 0,5
- Deuda/EBITDA
- 0,47
- EV/FCF
- 50,2
- EV/EBITDA
- 15,44
- Beneficio Neto por Acción (BPA)
- 3,10
- MARGEN EBIT
- 39,65%
- FCF Margin
- 17,04%
- Rentabilidad por dividendo
- 0,30%
- ROIC
- 5,98%
- P/B
- 4,75
Ratios de valoración: PER, EV/EBITDA y métricas de Marvell Tech
- PER
- 25,46
- EV/EBITDA
- 15,44
- EV/FCF
- 50,2
- Rentabilidad por dividendo
- 0,30%
- P/B
- 4,75
Márgenes de rentabilidad y Cash Flow de Marvell Tech
- Margen de Beneficio Bruto
- 51,02%
- MARGEN EBIT
- 39,65%
- Margen EBITDA
- 55,40%
- Margen de Beneficio Neto
- 32,58%
- FCF Margin
- 17,04%
- ROIC
- 5,98%
- Margen operativo
- 16,33%
- ROA
- 11,98%
BPA, Dividendos y Valor Contable: Métricas por acción de Marvell Tech
- Ingresos por Acción
- 9,52
- Beneficio Neto por Acción (BPA)
- 3,10
- Flujo de Efectivo Operativo por Acción
- 2,03
- Flujo de Efectivo Libre por Acción
- 1,62
- Valor Contable por Acción
- 16,62
- Caja por acción
- 3,06
- Rentabilidad por dividendo
- 0,30%
- Payout
- 7,68%
Solvencia y deuda: Análisis del balance de Marvell Tech
- Deuda/Patrimonio
- 0,33
- Deuda/EBITDA
- 0,47
- Ratio de Solvencia
- 0,5
- Apalancamiento Financiero
- 1,56
- Cobertura de Intereses
- 6,61
- Deuda/Activos
- 0,21
- Deuda/Capital
- 0,25
Ratios de liquidez y Test Ácido: Capacidad de pago de Marvell Tech
- Ratio Corriente
- 2,01
- Ratio Rápido
- 1,58
- Ratio de Efectivo
- 0,82
- Flujo de Efectivo Operativo/Ventas
- 21,36%
Otras acciones del sector Tecnología
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Marvell Tech en 2026: Preguntas frecuentes
¿Qué es Marvell Tech y a qué se dedica?
Marvell Tech es una empresa cotizada en bolsa desde 2000. Pertenece al sector Tecnología y cotiza en Nasdaq. Su consejero delegado es Matthew J. Murphy.
¿Cuál es el precio de las acciones de Marvell Tech (MRVL) hoy?
Las acciones de Marvell Tech (MRVL) cotizan hoy a $223,69, con una variación del 2,23% respecto al cierre anterior ($218,82).
¿En qué bolsa cotiza Marvell Tech y cuál es su ticker?
Las acciones de Marvell Tech cotizan en Nasdaq bajo el símbolo "MRVL", en USD.
¿Paga Marvell Tech dividendos y cuál fue el último?
Sí, Marvell Tech reparte dividendos a sus accionistas. El último dividendo fue de $0,24 por acción. La rentabilidad por dividendo actual es del 0,30%.
¿Cuándo paga el próximo dividendo Marvell Tech?
Marvell Tech reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Marvell Tech?
La capitalización de mercado de Marvell Tech es $206.768.352.600.
¿Cómo comprar acciones de Marvell Tech?
Para comprar acciones de Marvell Tech necesitas una cuenta en un bróker regulado con acceso a Nasdaq. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.