Si inviertes en un fondo indexado al S&P 500 desde España, la pregunta más habitual es qué fondo elegir y cuánto cobra. Hay otra que pesa casi tanto en tu resultado final y se estudia mucho menos, y es en qué divisa vive realmente tu inversión. El índice cotiza en dólares y tú ahorras en euros, así que entre tu aportación y tu rentabilidad hay un tipo de cambio que se mueve cada día.
A esa decisión se suma una segunda, que cada vez aparece más en las búsquedas. El S&P 500 clásico pondera por capitalización, de modo que Nvidia, Apple o Microsoft pesan decenas de veces más que una compañía mediana del índice. Existe una versión que da el mismo peso a todas. En esta guía te explicamos cómo influyen ambas decisiones en lo que ganas y te damos criterios para elegir según tu horizonte de inversión.
Por qué la divisa cuenta tanto cuando inviertes desde España
El S&P 500 se calcula en dólares. Si compras un fondo en euros sin cobertura, el gestor convierte tu dinero a dólares, compra las acciones y cuando vendes revierte la operación. Tu rentabilidad en euros es, a grandes rasgos, la rentabilidad del índice en dólares ajustada por lo que haya hecho el tipo de cambio entre la compra y la venta.
Un ejemplo sencillo lo deja claro. Imagina que el S&P 500 sube un 10% en dólares en un año.
Qué hace el euro frente al dólar |
Rentabilidad aproximada en euros sin cobertura |
Qué ha pasado |
|---|---|---|
Sube un 5% |
+4,8% |
El dólar se deprecia y se come más de la mitad de la subida |
Se mantiene estable |
+10,0% |
Cobras lo que marca el índice |
Baja un 5% |
+15,8% |
El dólar se aprecia y mejora tu resultado |
Cálculo propio de carácter ilustrativo, que no incluye comisiones ni el coste de cobertura.
No es un efecto menor ni teórico. El euro pasó de unos 1,14 dólares a finales de 2021 a unos 1,07 a finales de 2022, con un mínimo de 0,95 en septiembre de ese año. Desde comienzos de 2025, con el cambio en torno a 1,04, se ha apreciado cerca de un 12% hasta los 1,16 dólares que marcaba la referencia del BCE el 11 de septiembre de 2026. Un movimiento así, en un sentido o en otro, puede sumar o restar varios puntos a un año de bolsa.
El dólar suele amortiguar las caídas, pero no siempre
Hay un matiz importante para quien piensa en el riesgo y no solo en la rentabilidad. En episodios de tensión en los mercados, el dólar ha tendido a apreciarse, lo que compensa en parte las caídas de la bolsa estadounidense para un inversor europeo sin cobertura. Lo vimos en 2022, cuando una clase cubierta del S&P 500 como el Amundi Core S&P 500 Swap UCITS ETF EUR Hedged cerró el año con una caída del 20,6%.
Los datos de Rankia a cinco años van en esa línea. La caída máxima de la clase cubierta en euros del fondo Fidelity S&P 500 Index Fund fue del 25,9%, frente al 15,5% de su clase en euros sin cubrir. Es una pauta histórica y no una garantía, porque el dólar no tiene por qué comportarse igual en la próxima crisis.
Qué es la cobertura de divisa y cuánto cuesta
Un fondo con cobertura, que suele identificarse con las palabras Hedged, EUR H o con una H en el nombre de la clase, contrata cada mes instrumentos financieros (normalmente contratos a plazo) que neutralizan el efecto del tipo de cambio. Si el dólar cae un 3% en el mes, la cobertura compensa esa pérdida. Si el dólar sube, la cobertura renuncia a esa ganancia. Lo que queda es, en esencia, la rentabilidad del índice en dólares.
Esa protección tiene un precio, y no es la comisión que ves en el folleto. El coste principal de cubrir euros contra dólares se aproxima al diferencial entre los tipos de interés a corto plazo de ambas zonas. Con la Reserva Federal en el rango del 3,75% al 4,00% y el tipo de depósito del BCE en el 2,50%, ese diferencial ronda los 1,25 a 1,5 puntos anuales. A eso se suma el pequeño sobrecoste operativo. En el caso de Fidelity, la gestora ha igualado recientemente el TER de ambas clases, que ahora es del 0,10% tanto en la cubierta como en la no cubierta, frente al 0,11% y el 0,06% de hace unos meses.
Dos consecuencias prácticas. La primera es que el coste no es fijo, porque depende de cómo evolucionen los tipos en cada país, y cuando el diferencial se estrecha o se invierte, cubrir sale más barato. La segunda es que ese coste se acumula año tras año y a veinte o treinta años no es despreciable. Si quieres profundizar en cómo detectar si un fondo cubre o no, tenemos una guía específica sobre el riesgo de divisa en fondos.
Con y sin cobertura, qué dicen los números
La mejor manera de verlo es comparar dos clases del mismo fondo, que replican el mismo índice con la misma gestora y solo difieren en la cobertura. Usamos el Fidelity S&P 500 Index Fund en su clase en euros sin cubrir y en su clase en euros cubierta, con datos del proveedor a 15 de octubre de 2026.
Dato |
Clase EUR sin cobertura |
Clase EUR cubierta (Hedged) |
|---|---|---|
ISIN |
IE00BYX5MX67 |
IE00BYX5N110 |
TER |
0,10% |
0,10% |
Rentabilidad a 3 años (acumulada) |
70,74% |
72,29% |
Equivalente anualizado aproximado a 3 años |
19,5% |
19,9% |
Rentabilidad a 5 años (acumulada) |
90,38% |
65,51% |
Equivalente anualizado aproximado a 5 años |
13,7% |
10,6% |
Volatilidad a 3 años |
12,84% |
12,34% |
Caída máxima a 5 años |
-15,52% |
-25,92% |
Ratio de Sharpe a 3 años |
1,25 |
1,33 |
Patrimonio |
1.532 millones de euros |
187 millones de euros |
Fuente, fichas de Rankia con datos del proveedor a 15/10/2026. Las rentabilidades a 3 y 5 años son acumuladas y los equivalentes anualizados son un cálculo propio. Rentabilidades pasadas no garantizan resultados futuros.
Rentabilidad acumulada del Fidelity S&P 500 Index Fund
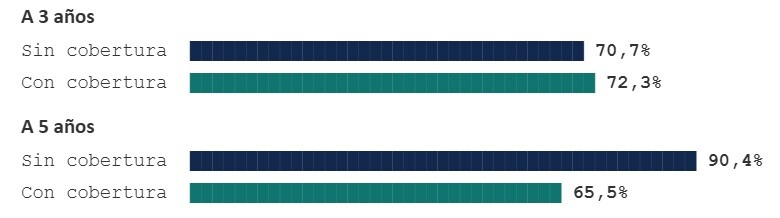
Se pueden sacar tres lecturas.
-
📌 No hay un ganador estructural. A tres años la cubierta va ligeramente por delante, con apenas 1,5 puntos de diferencia acumulada. A cinco años la no cubierta saca casi 25 puntos. La diferencia depende de qué hizo el dólar en el tramo concreto que mires, y de lo que costó cubrir.
-
📌 La cobertura reduce la volatilidad a corto plazo, pero no necesariamente las caídas. La volatilidad a tres años es algo menor en la clase cubierta, pero su peor caída a cinco años fue mucho más profunda porque el dólar no actuó de colchón en 2022.
- 📌 El horizonte de comparación lo cambia todo. Quien mire solo el último año o los últimos cinco puede llegar a conclusiones opuestas con el mismo producto.
Cuándo elegir cada opción según tu horizonte de inversión
No existe una respuesta correcta para todos. Lo que sí hay son criterios que ayudan a decidir. Esta tabla resume los más habituales, y recuerda que se trata de información general y no de una recomendación personalizada.
Tu situación |
Opción que suele encajar |
Por qué |
|---|---|---|
Menos de 5 años, con un objetivo en euros |
Con cobertura, o valorar si la bolsa estadounidense es el activo adecuado |
En plazos cortos el tipo de cambio puede pesar tanto como la bolsa y no tienes tiempo para que se compense |
Entre 5 y 10 años |
Depende del dólar que ya tengas en cartera. Un reparto entre ambas clases es una opción |
El efecto de la divisa se diluye en parte, pero sigue siendo relevante en tramos de varios años |
Más de 10 años, aportaciones periódicas |
Sin cobertura es lo más habitual |
El coste de cubrir se acumula, las aportaciones escalonadas suavizan el tipo de cambio de entrada y el dólar aporta diversificación |
Estás cerca de retirar el dinero |
Con cobertura, o reducir el peso en renta variable |
Quieres limitar toda fuente de incertidumbre en el momento de vender |
Ya tienes mucho dólar en cartera, por ejemplo con un fondo mundial |
La clase cubierta del S&P 500 puede equilibrar |
Un fondo global ya concentra en torno a dos tercios en Estados Unidos, y sumar S&P 500 sin cobertura duplica la exposición al dólar |
Y una cuarta consideración que olvidan muchos inversores. Mover tu dinero entre clases según lo que haga el dólar es una forma de adivinar el mercado. Los analistas de divisas fallan con frecuencia, y cambiar de clase tras una racha del euro suele llegar tarde. Es más sólido elegir una opción por razones de horizonte y mantenerla.
Equiponderar el S&P 500, sí o no
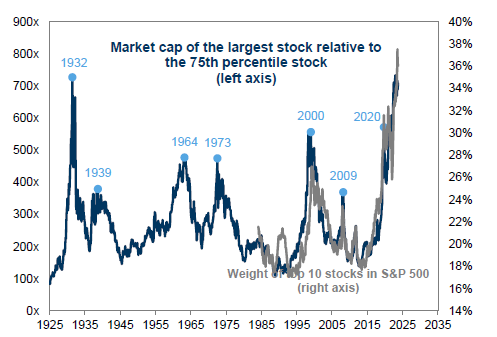
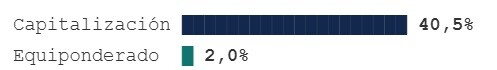
El S&P 500 que replica casi cualquier fondo indexado pondera por capitalización bursátil, de modo que cuanto más vale una empresa, más pesa. Es una fórmula eficiente y barata, pero hoy deja el índice muy concentrado. Según la cartera del fondo Fidelity que recoge la ficha de Rankia, las diez primeras posiciones suman en torno al 40,5% del patrimonio, con Nvidia, Apple, Microsoft y Alphabet a la cabeza, y el sector tecnológico pesa casi el 40%. Para comparar, hacia el año 2000 las diez mayores sumaban alrededor del 27% según Goldman Sachs, nivel que se considera el máximo de la burbuja puntocom.
Peso de las mayores empresas en el S&P 500, 1925-2024
El S&P 500 equiponderado hace justo lo contrario. Cada una de las 500 empresas pesa lo mismo, un 0,20%, y el gestor reequilibra cada cierto tiempo para devolver ese reparto. Las diez primeras posiciones apenas suman un 2%.
Peso de las diez mayores posiciones del S&P 500
Qué ganas y qué pierdes al equiponderar
S&P 500 por capitalización |
S&P 500 equiponderado |
|
|---|---|---|
Peso de cada empresa |
Proporcional a su tamaño |
Igual para todas, un 0,20% |
Concentración |
Alta, con las diez primeras en torno al 40% |
Baja, con las diez primeras en torno al 2% |
Sesgo de la cartera |
Gran tecnología y empresas muy grandes |
Más peso en industriales, financieras, consumo y compañías de tamaño medio |
Cuándo suele ir mejor |
Cuando las grandes tecnológicas lideran el mercado |
Cuando las subidas se reparten entre más compañías o cuando las gigantes se frenan |
Costes |
Muy bajos, con TER de partida de 0,10% en Fidelity |
Algo mayores por el reequilibrio, con ETFs a partir del 0,20% y el fondo de MyInvestor con una comisión de gestión del 0,30% |
Lo que muestran los datos recientes
El S&P 500 equiponderado ha batido al S&P 500 tradicional en épocas concretas. Suele ocurrir cuando las grandes tecnológicas pierden fuerza y el resto de empresas toma el relevo, tras el pinchazo de la burbuja puntocom (2000–2006), en la recuperación posterior a la crisis financiera (2009–2010) y en 2022, cuando cayó en torno a un 13% frente al 19% del índice tradicional. A largo plazo, la versión equiponderada ha obtenido de media alrededor de un 1% anual más, aunque con largas rachas en contra.
Lo contrario sucede cuando unas pocas gigantes dominan el mercado, como en 2023–2025, el periodo de mayor ventaja del índice tradicional desde 1989. A principios de 2026 el equiponderado volvió a liderar, pero esa ventaja se ha diluido y hoy está cerca de sus mínimos relativos desde 2003. En definitiva, el equiponderado no es mejor ni peor, sino una apuesta por un mercado más amplio y menos dependiente de unas pocas grandes empresas.
A largo plazo, el argumento a favor del equiponderado tiene respaldo. S&P Dow Jones Indices, creador del índice, señala que desde su lanzamiento en enero de 2003 el S&P 500 Equal Weight ha acumulado una rentabilidad total superior a la del S&P 500 clásico. En los últimos años, en cambio, ha ocurrido lo contrario, porque el mercado lo han liderado los gigantes tecnológicos.
Lo vemos en el fondo MyInvestor S&P 500 Equiponderado, que replica el índice equiponderado y es uno de los pocos fondos de este tipo disponibles en España. Con datos del proveedor a mediados de octubre de 2026, su rentabilidad acumulada fue del 38,97% a tres años y del 37,34% a cinco. En el mismo periodo, la clase en euros sin cubrir del Fidelity S&P 500 Index Fund acumuló un 70,74% y un 90,38%. Su ratio de Sharpe a tres años es de 0,63 frente a 1,25 de Fidelity.
Rentabilidad acumulada, capitalización frente a equiponderado
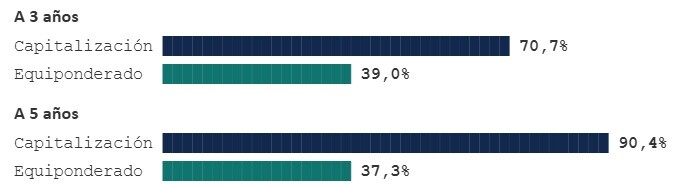
Conviene leer esa comparación con cautela. El fondo de MyInvestor nació en 2021, invierte a través de otros fondos y ETFs, mantiene una parte de la cartera en letras del Tesoro a corto plazo y no es una réplica pura del índice, así que su resultado mezcla el efecto de equiponderar con el de su estructura y sus costes. Aun así, la dirección es clara. En este ciclo, equiponderar ha sido caro en términos de rentabilidad.
¿Qué patrón se repite?
-
Cuando unas pocas megaempresas lideran las subidas, suele ganar el S&P 500 tradicional.
-
Cuando la subida se extiende a más empresas, el equiponderado tiende a ganar terreno.
-
Tras caídas fuertes, puede destacar durante la recuperación, aunque no necesariamente durante la caída inicial.
Goldman Sachs señaló en octubre de 2024 que, desde 1970, el equiponderado había superado al índice tradicional en el 78% de los periodos móviles de diez años analizados, con una ventaja media de 2 puntos porcentuales anualizados. Sin embargo, en la década 2014-2024 había quedado por detrás en aproximadamente 3 puntos porcentuales anualizados.
Equiponderado frente a capitalización en periodos móviles de diez años desde 1970
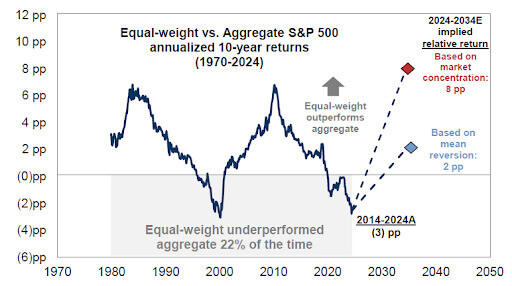
La conclusión es que el equiponderado no es simplemente una versión más rentable del S&P 500. Es una forma distinta de exponerse a la bolsa estadounidense, con menos concentración en las mayores empresas y una mayor sensibilidad a cómo evolucionan las compañías medianas del índice.
Prima de valoración del S&P 500 tradicional sobre el equiponderado
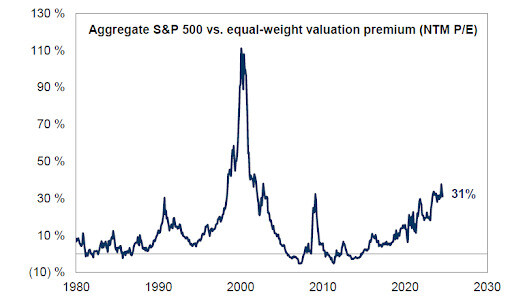
Entonces, ¿equiponderar sí o no?
Depende de qué problema quieras resolver. Si lo que te preocupa es la concentración, el equiponderado es una forma directa de diversificar dentro de la renta variable estadounidense. Si lo que buscas es capturar el crecimiento de las grandes tecnológicas, el índice clásico es la elección natural. Muchos inversores usan el S&P 500 por capitalización como pieza principal y dedican una parte menor de la cartera al equiponderado como complemento, aunque no existe un porcentaje correcto. Lo que conviene evitar es elegirlo solo porque ha ido peor últimamente, con la esperanza de que el ciclo gire. Eso es apostar a una rotación concreta.
Las cuatro combinaciones posibles
Combinación |
Qué te da |
Qué asumes |
|---|---|---|
Capitalización y sin cobertura |
La opción más barata y sencilla, con el dólar como diversificador |
Riesgo de divisa y alta concentración en pocas empresas |
Capitalización y con cobertura |
Rentabilidad del índice sin ruido del tipo de cambio |
Coste de cobertura y renuncia al efecto amortiguador del dólar |
Equiponderado y sin cobertura |
Menos concentración y exposición al dólar |
Costes algo mayores y posibles años por detrás del índice clásico |
Equiponderado y con cobertura |
Menos concentración y sin ruido de divisa |
La combinación más cara y más difícil de encontrar. Comprueba que existe una clase cubierta del fondo que te interesa |
Cómo acceder a todas estas opciones desde MyInvestor
Para un inversor que quiera comparar con calma, MyInvestor permite contratar fondos indexados de Vanguard, iShares, Fidelity, Amundi y NN, sin importe mínimo y sin comisión de custodia, suscripción, traspaso ni cambio de comercializador. Además comercializa un fondo propio, el MyInvestor S&P 500 Equiponderado (ISIN ES0165242001), que replica el índice equiponderado.
Estos son los puntos prácticos que conviene tener presentes antes de contratar.
-
Elige la clase en euros. Los fondos denominados en una divisa distinta del euro, como las clases en dólares, aplican en MyInvestor una comisión de cambio del 0,30%. Una clase en euros sin cobertura te da la misma exposición al dólar sin esa comisión.
-
Identifica bien la clase cubierta. Busca en el nombre las indicaciones Hedged o EUR H y comprueba el ISIN y el documento de datos fundamentales. Un fondo denominado en euros no es lo mismo que un fondo cubierto.
-
Confirma la disponibilidad en el buscador. No todas las clases de todas las gestoras están siempre en el catálogo, así que verifica en el buscador de fondos de MyInvestor que la clase que quieres existe antes de decidir.
- Aprovecha los traspasos. En España los fondos de inversión permiten traspasar entre fondos sin tributar por las plusvalías. Eso te deja cambiar de clase o pasar de capitalización a equiponderado sin pagar impuestos en el momento del cambio, algo que no ocurre con los ETFs.
Errores frecuentes al decidir sobre divisa y ponderación
-
❌ Creer que un fondo en euros está cubierto. Que la clase cotice en euros solo significa que el valor liquidativo se expresa en euros, no que la exposición al dólar esté neutralizada.
-
❌ Mirar solo el último año. Como hemos visto, el resultado entre clases cambia con el periodo que elijas. Compara varios horizontes y entiende qué hizo el dólar en cada uno.
-
❌ Ignorar el coste de cubrir. Dos puntos al año parecen poco, pero a largo plazo se acumulan. Calcula cuánto te restan antes de cubrir por defecto.
-
❌ Equiponderar tras una mala racha. Elegir un producto porque ha rendido peor y confiar en que se recuperará no es una estrategia, es una apuesta.
-
❌ Duplicar exposiciones. Si ya tienes un fondo mundial, tu exposición a Estados Unidos y al dólar es mayor de lo que parece antes de sumar un S&P 500.
Tu horizonte manda sobre el último año
La divisa y la ponderación son dos decisiones distintas que afectan al mismo resultado. Cubrir el dólar compra estabilidad a cambio de un coste anual y de renunciar al efecto amortiguador que la divisa ha tenido en las crisis. Equiponderar compra diversificación dentro del índice a cambio de costes algo mayores y de apartarte del segmento que ha liderado el mercado.
Si tu horizonte es largo, sin cobertura y con aportaciones periódicas es la combinación más habitual y la más barata. Si tu objetivo está cerca y se mide en euros, cubrir tiene más sentido. En ambos casos conviene decidir según tu plazo y no según lo que haya hecho el mercado el último año. Y recuerda que la información de este artículo es general y no sustituye el consejo de un asesor financiero.
Aviso legal. Este artículo tiene carácter informativo y educativo y no constituye asesoramiento financiero ni una recomendación de compra o venta de ningún producto. Las rentabilidades pasadas no garantizan resultados futuros y la inversión en fondos conlleva riesgo de pérdida de capital. Consulta siempre el documento de datos fundamentales y el folleto de cada fondo, y valora acudir a un asesor financiero antes de invertir.
Preguntas frecuentes sobre S&P 500, con o sin cobertura de divisa
No hay una opción mejor en términos absolutos. La clase sin cobertura es más barata y suele ser la elección en horizontes largos. La cubierta reduce el impacto del tipo de cambio y encaja mejor en objetivos cercanos en euros. El resultado entre ambas depende del periodo y del coste de cubrir.
La elimina en gran parte, pero no por completo. El ajuste se hace de forma periódica, de modo que pueden quedar pequeñas diferencias, y la cobertura no protege frente a la caída de la bolsa en sí.
En los fondos de inversión registrados en España, y en muchos fondos extranjeros comercializados aquí, los traspasos entre fondos no tributan hasta que reembolsas. Verifica en tu plataforma que el fondo de destino admite traspaso. Con ETFs, vender y comprar sí genera una tributación.
El coste real se aproxima al diferencial entre los tipos de interés a corto plazo de Estados Unidos y la zona euro, que ronda hoy los 1,25 a 1,5 puntos anuales, más el sobrecoste operativo del fondo. Varía con los tipos de interés.
Es posible, pero no todos los fondos y ETFs equiponderados ofrecen clase cubierta en euros. Revisa el catálogo de la gestora y de tu plataforma, y comprueba el ISIN antes de contratar.
Según la cartera del fondo Fidelity en la ficha de Rankia en octubre de 2026, en torno al 40,5%, frente a cerca del 2% en la versión equiponderada.