por Cachirulo789 · 38 comentarios
Droblo El fabricante de chips Micron Technology regristró un beneficio neto de 84.969 millones de dólares (75.251 millones de euros) al cierre de su ejercicio fiscal, finalizado a 3 de septiembre, lo que supone multiplicar ... Miguel_Celsmar El titular impresiona, pero en Micron miraría menos el crecimiento interanual —la base comparativa está muy deprimida— y más la calidad del pico: mix HBM/DRAM, ASP por bit, utilización y FCF después de capex. Los acue... España
Acceder
Cotización de Micron Technology (MU) hoy en tiempo real
- Precio
- 928,76 USD
- Variación
- 2,77%
- Volumen
- 22.799.290
- Cap. mercado
- 1,1 billón
- Rango día
- 910,67 USD — 935,87 USD
- Rango 52 sem
- 192,59 USD — 1.255,00 USD
- Apertura
- 921,31 USD
- Cierre ant.
- 903,70 USD
Valoración
PER 12,71×
Veces que el beneficio anual por acción está contenido en el precio de MU.
Gráfico de cotización de Micron Technology (MU)
- Precio actual
- 928,76
- Variación día
- 2,77%
A 28 de octubre de 2026, las acciones de Micron Technology (MU) cotizan a $928,76, con una variación del 2,77% respecto al cierre anterior ($903,70). Su capitalización de mercado es de $1.050.817.639.200. En la sesión ha marcado un mínimo de $910,67 y un máximo de $935,87.
Análisis fundamental y estadísticas clave de Micron Technology
Ficha de Micron Technology (MU)
| Ticker | MU |
|---|---|
| ISIN | US5951121038 |
| Sector | Tecnología |
| Industria | Semiconductors |
| Mercado | NYSE |
| Capitalización | 1.050.817.639.200 US$ |
| Beta | 2,23 |
| Último dividendo | 0,5650 US$ |
| Sitio web | https://www.micron.com |
| CEO | Sanjay Mehrotra |
| Fecha de IPO | 01/06/1984 |
| País | US |
| Dirección | 8000 South Federal Way, Boise, ID, 83716-9632 |
| Volumen | 22.799.290 |
Micron Technology muestra un crecimiento excepcional y una rentabilidad sobre el capital muy alta, aunque su valoración depende de la sostenibilidad del ciclo de memoria.
Valoración: incierta
Se mantiene la lente de múltiplos relativos como principal, coherente con la lectura previa y con un negocio cíclico donde los comparables de la industria son relevantes. La postura es 'incierta' porque el múltiplo EV/EBITDA de 9,1× se sitúa en un nivel moderado, pero el beneficio actual está muy elevado por el pico del ciclo, lo que distorsiona la comparación con el P/E de la industria (42,0) y del sector (43,6). La lente forward también resulta incierta, ya que el crecimiento esperado de EPS es muy alto pero podría no ser sostenible. La lente de Graham indica valoración 'cara' frente al número de Graham, pero es poco adecuada para una empresa de alta tecnología con activos intangibles y crecimiento acelerado.
- Salud financiera solida
- Apalancamiento caja_neta
- Retorno sobre capital alto
- Crecimiento alto
Negocio
Micron Technology es un fabricante líder mundial de soluciones de memoria y almacenamiento semiconductor, incluyendo DRAM, NAND y NOR. Sus ingresos se generan principalmente en Estados Unidos, con presencia relevante en Taiwán y China, y atiende a mercados como centros de datos, móviles, automoción y electrónica de consumo.
Análisis
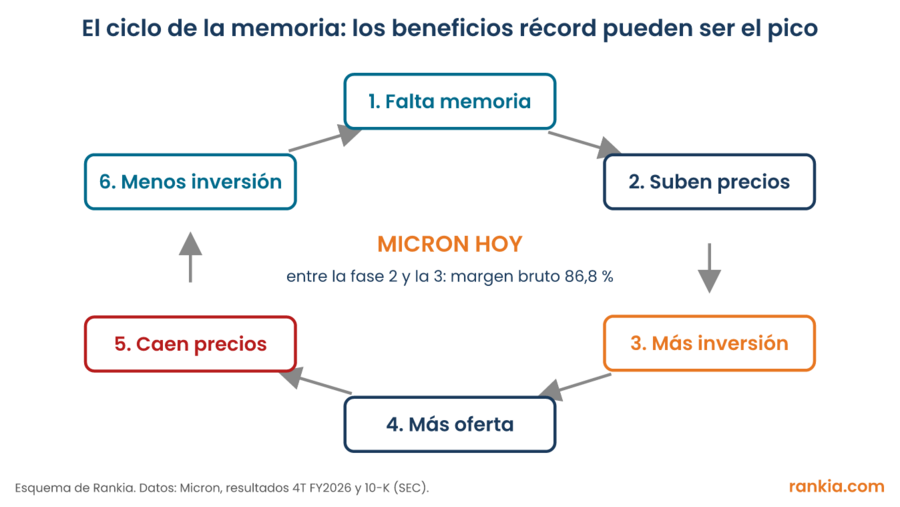
La compañía atraviesa un momento de fuerte expansión, con un crecimiento de ingresos y de beneficios muy elevado, impulsado por la demanda de memoria para inteligencia artificial y centros de datos. La rentabilidad sobre el capital invertido es muy alta, y la posición financiera es sólida, con deuda neta negativa y una puntuación de salud financiera robusta. Sin embargo, el carácter cíclico del sector de semiconductores de memoria hace que estas métricas puedan revertir con rapidez, y la valoración relativa resulta incierta al compararla con un sector que también muestra múltiplos elevados.
Fortalezas
- Rentabilidad sobre el capital invertido excepcional, reflejo de una fuerte generación de valor en el ciclo actual. ROIC 50 %
- Balance muy saneado, con posición de caja neta y bajo apalancamiento. Deuda neta / EBITDA -0,30×
- Crecimiento de ingresos y beneficios muy acelerado, apoyado en la demanda de memoria de alto rendimiento. Crecimiento de ingresos +256 %
Riesgos
- Alta volatilidad del negocio por su naturaleza cíclica, con riesgo de corrección de precios de memoria. Beta 2,2
- La valoración por múltiplos es incierta, ya que el beneficio actual puede estar en un pico del ciclo. EV/EBITDA 9,1×
- Dependencia de un número reducido de mercados geográficos, con concentración en Estados Unidos y Asia. Ingresos en Estados Unidos 69 %
Catalizadores
- Próxima publicación de resultados 23 de dic
Cuánto supone invertir en Micron Technology
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Micron Technology.
- Acciones completas
- 1
- Valor de las acciones
- $928,76
- Efectivo no invertido
- $71,24
Dividendo bruto anual estimado
$0,52

Promocionado
Compra MU con DEGIRO

Promocionado
Compra MU con Trade Republic

Promocionado
Compra MU con Broker Naranja de ING
Estimación al precio actual de Micron Technology, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Micron Technology
38 comentarios en total · 1 hilos
Últimas noticias y análisis de expertos sobre Micron Technology
Acciones
Por Lluís Martí
Acciones de Micron (MU): ¿merece la pena invertir? Cómo comprarlas
24 oct. 2026 • 12 min lectura

Bolsa
Por Luis Angel Hernandez
5
¿Quién es y cómo invierte el gran inversor chino Li Lu?
08 feb. 2021 • 12 min lectura

La cotización de Micron Technology se dispara al obtener un beneficio récord
01 oct. 2017 • 4 min lectura
Análisis financiero de Micron Technology
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Micron Technology
- PER
- 12,71
- Ratio de Solvencia
- 1,64
- Deuda/EBITDA
- -0,3
- EV/FCF
- 17,75
- EV/EBITDA
- 9,62
- Beneficio Neto por Acción (BPA)
- 75,39
- MARGEN EBIT
- 74,59%
- FCF Margin
- 44,27%
- Rentabilidad por dividendo
- 0,06%
- ROIC
- 50,11%
- P/B
- 7,8
Ratios de valoración: PER, EV/EBITDA y métricas de Micron Technology
- PER
- 12,71
- EV/EBITDA
- 9,62
- EV/FCF
- 17,75
- Rentabilidad por dividendo
- 0,06%
- P/B
- 7,8
Márgenes de rentabilidad y Cash Flow de Micron Technology
- Margen de Beneficio Bruto
- 80,72%
- MARGEN EBIT
- 74,59%
- Margen EBITDA
- 81,72%
- Margen de Beneficio Neto
- 63,80%
- FCF Margin
- 44,27%
- ROIC
- 50,11%
- Margen operativo
- 74,59%
- ROA
- 43,38%
BPA, Dividendos y Valor Contable: Métricas por acción de Micron Technology
- Ingresos por Acción
- 118,18
- Beneficio Neto por Acción (BPA)
- 75,39
- Flujo de Efectivo Operativo por Acción
- 79,57
- Flujo de Efectivo Libre por Acción
- 52,32
- Valor Contable por Acción
- 122,78
- Caja por acción
- 38,54
- Rentabilidad por dividendo
- 0,06%
- Payout
- 0,72%
Solvencia y deuda: Análisis del balance de Micron Technology
- Deuda/Patrimonio
- 0,04
- Deuda/EBITDA
- -0,3
- Ratio de Solvencia
- 1,64
- Apalancamiento Financiero
- 1,42
- Cobertura de Intereses
- 937,17
- Deuda/Activos
- 0,03
- Deuda/Capital
- 0,04
Ratios de liquidez y Test Ácido: Capacidad de pago de Micron Technology
- Ratio Corriente
- 3,31
- Ratio Rápido
- 2,94
- Ratio de Efectivo
- 1,4
- Flujo de Efectivo Operativo/Ventas
- 67,33%
Índices que incluyen Micron Technology
Otras acciones del sector Tecnología
Taiwan Semiconductors
2330.TW
NT$2.415,00
+15 (0,63 %)
Actualizado a las 05:26 CET
Advanced Micro Devices
AMD
$560,26
+28,98 (5,45 %)
Mercado cerradoActualizado a las 05:48 CET
IBM
IBM
$250,25
-3,19 (1,26 %)
Actualizado a las 05:20 CET
Arista Networks Inc
ANET
$187,00
+9,76 (5,51 %)
Actualizado a las 05:23 CET
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Micron Technology en 2026: Preguntas frecuentes
¿Qué es Micron Technology y a qué se dedica?
Micron Technology es una empresa cotizada en bolsa desde 1984. Pertenece al sector Tecnología y cotiza en Nasdaq. Su consejero delegado es Sanjay Mehrotra.
¿Cuál es el precio de las acciones de Micron Technology (MU) hoy?
Las acciones de Micron Technology (MU) cotizan hoy a $928,76, con una variación del 2,77% respecto al cierre anterior ($903,70).
¿En qué bolsa cotiza Micron Technology y cuál es su ticker?
Las acciones de Micron Technology cotizan en Nasdaq bajo el símbolo "MU", en USD.
¿Paga Micron Technology dividendos y cuál fue el último?
Sí, Micron Technology reparte dividendos a sus accionistas. El último dividendo fue de $0,5650 por acción. La rentabilidad por dividendo actual es del 0,06%.
¿Cuándo paga el próximo dividendo Micron Technology?
Micron Technology reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Micron Technology?
La capitalización de mercado de Micron Technology es $1.022.464.254.000.
¿A qué índices bursátiles pertenece Micron Technology?
Micron Technology (MU) forma parte de NASDAQ 100.
¿Cómo comprar acciones de Micron Technology?
Para comprar acciones de Micron Technology necesitas una cuenta en un bróker regulado con acceso a Nasdaq. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Micron Technology?
En el foro de Micron Technology en Rankia encontrarás 38 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.