por Ismael Vargas · 21 comentarios
wapito Refloto este tema porque no sé cómo debo hacer la declaración de la renta. Yo tenía acciones de Sandisk y al formalizarse la compra por WD, en INGDIRECT por un lado me ingresaron un importe en cuenta y aparte me asign... Pakote Ya resolviste el tema fiscal...? Recuerdas la relación de WD asignadas con las de SD que tenías? 1 por cada 4, quizá ?.---GRACIAS España
Acceder
Cotización de SanDisk (SNDK) hoy en tiempo real
- Precio
- 1.075,08 USD
- Variación
- -6,59%
- Volumen
- 17.469.621
- Cap. mercado
- 170 mil millones
- Rango día
- 1.067,62 USD — 1.159,31 USD
- Rango 52 sem
- 35,79 USD — 2.354,39 USD
- Apertura
- 1.158,50 USD
- Cierre ant.
- 1.150,89 USD
Datos a fecha 03/11/26 00:24
Operar con un bróker asociado
Invertir conlleva riesgo de pérdida de capital.
Valoración
PER 22,44×
Veces que el beneficio anual por acción está contenido en el precio de SNDK.
Próximo dividendo
No reparte
SanDisk no tiene ningún pago de dividendo anunciado.
Gráfico de cotización de SanDisk (SNDK)
- Precio actual
- 1.075,08
- Variación día
- -6,59%
- Últimos 6 meses
- -104,97 (-8,36%)
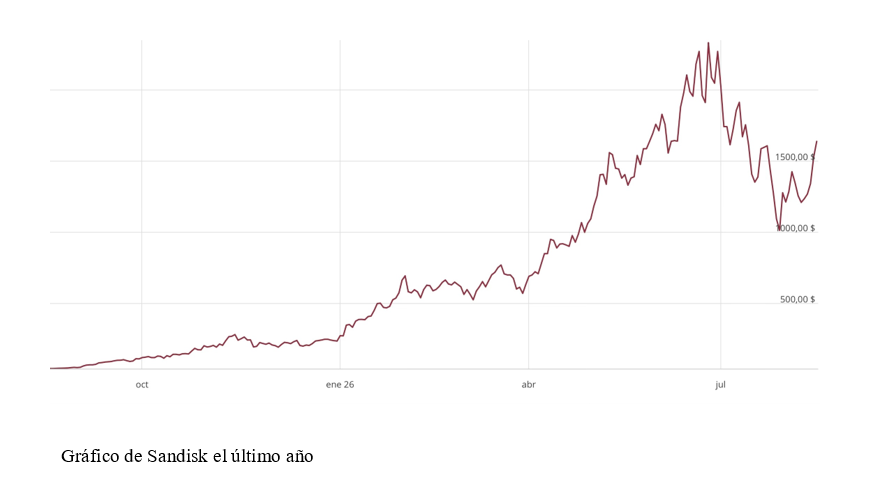
A 03 de noviembre de 2026, las acciones de SanDisk (SNDK) cotizan a $1.075,08, con una variación del -6,59% respecto al cierre anterior ($1.150,89). Su capitalización de mercado es de $166.335.323.528. En la sesión ha marcado un mínimo de $1.067,62 y un máximo de $1.159,31.
Análisis fundamental y estadísticas clave de SanDisk
Ficha de SanDisk (SNDK)
| Ticker | SNDK |
|---|---|
| ISIN | US80004C2008 |
| Sector | Tecnología |
| Industria | Computer Hardware |
| Mercado | NASDAQ |
| Capitalización | 166.335.323.528 US$ |
| Beta | 5,22 |
| Sitio web | http://www.sandisk.com |
| CEO | David V. Goeckeler |
| Fecha de IPO | 08/11/1995 |
| País | US |
| Dirección | 951 Sandisk Drive, Milpitas, CA, 95035 |
| Volumen | 17.469.621 |
SanDisk muestra un crecimiento explosivo y márgenes excepcionales, con valoración relativa atractiva frente a su sector, aunque la sostenibilidad de estas métricas es clave.
- Salud financiera solida
- Apalancamiento caja_neta
- Retorno sobre capital alto
- Crecimiento alto
Negocio
SanDisk Corporation diseña, fabrica y suministra soluciones de almacenamiento basadas en tecnología NAND flash, incluyendo unidades de estado sólido (SSD), memoria embebida, tarjetas de memoria extraíbles y dispositivos USB. La compañía genera ingresos principalmente en Asia, con una presencia significativa en Hong Kong, el resto de Asia y China, seguida de Estados Unidos y EMEA.
Análisis
SanDisk presenta un desempeño financiero sobresaliente en el período reciente, con un crecimiento de ingresos del +175 % y un crecimiento del EPS del +787 %, impulsado por la fuerte demanda de soluciones de almacenamiento. Los márgenes son excepcionalmente altos, con un margen bruto del 80 % y un margen operativo del 72 %, lo que refleja una posición competitiva sólida y un apalancamiento operativo significativo. La rentabilidad sobre el capital invertido es muy elevada (93 %), y la compañía mantiene una posición de caja neta (-0,24×), lo que refuerza su solidez financiera. Sin embargo, la valoración por múltiplos relativos sugiere que la acción cotiza con un descuento frente a su industria y sector, con un P/E de 10,0 frente a 31,2 de la industria y 45,4 del sector. El múltiplo EV/EBITDA de 8,6× y el P/FCF de 11,1 también parecen razonables. No obstante, el número de Graham indica que la acción podría estar sobrevalorada según ese criterio conservador, y el crecimiento extremo podría no ser sostenible a largo plazo.
Fortalezas
- Rentabilidad sobre el capital invertido excepcionalmente alta, reflejando una eficiencia operativa sobresaliente. ROIC 93 %
- Márgenes operativos muy elevados, indicando un fuerte poder de fijación de precios y control de costos. Margen operativo 72 %
- Balance sólido con posición de caja neta, lo que proporciona flexibilidad financiera. Deuda neta / EBITDA -0,24×
Riesgos
- Crecimiento extremo de ingresos y EPS que podría no ser sostenible, con riesgo de normalización de la demanda. Crecimiento de ingresos +175 %
- Alta beta indica una volatilidad significativa, exponiendo a la compañía a cambios bruscos en el mercado. Beta 5,2
- La valoración según el número de Graham sugiere que la acción podría estar sobrevalorada desde una perspectiva conservadora. Número de Graham 609,72 US$
Catalizadores
- Próxima publicación de resultados 04 de feb
Cuánto supone invertir en SanDisk
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de SanDisk.
- Acciones completas
- 0
- Valor de las acciones
- $0,00
- Efectivo no invertido
- $1.000,00

Promocionado
Compra SNDK con Broker Naranja de ING

Promocionado
Compra SNDK con Trade Republic

Promocionado
Compra SNDK con DEGIRO
Estimación al precio actual de SanDisk, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre SanDisk
26 comentarios en total · 2 hilos
por Enrique Valls · 5 comentarios
Balta16 ¿Alguna novedad sobre Volotea? Enrique Valls Volotea ha confirmadp formalmente a la CNMV su intención de debutar en el parqué. Hasta que Volotea no registre oficialmente el folleto de la operación ante el regulador no tendremos más informaciónÚltimas noticias y análisis de expertos sobre SanDisk
Acciones
 Por Francisco Capaccioni
Sandisk cae un 13 % tras superar lo que prometió: ¿va peor el negocio?
02 nov. 2026 • 5 min lectura
 Por Francisco Capaccioni
El gráfico semanal: Sandisk y la 'burbuja de beneficios'
18 ago. 2026 • 5 min lectura
Nuevos récords y menos euforia, a la espera de que llegue el 'dream'
17 ago. 2026 • 10 min lectura

Análisis financiero de SanDisk
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de SanDisk
- PER
- 22,44
- Ratio de Solvencia
- 1,71
- Deuda/EBITDA
- -0,33
- EV/FCF
- 21,94
- EV/EBITDA
- 19,05
- MARGEN EBIT
- 64,65%
- FCF Margin
- 56,77%
- ROIC
- 64,29%
- P/B
- 16,3
Ratios de valoración: PER, EV/EBITDA y métricas de SanDisk
- PER
- 22,44
- EV/EBITDA
- 19,05
- EV/FCF
- 21,94
- P/B
- 16,3
Márgenes de rentabilidad y Cash Flow de SanDisk
- Margen de Beneficio Bruto
- 71,47%
- MARGEN EBIT
- 64,65%
- Margen EBITDA
- 65,38%
- Margen de Beneficio Neto
- 56,46%
- FCF Margin
- 56,77%
- ROIC
- 64,29%
- Margen operativo
- 61,19%
BPA, Dividendos y Valor Contable: Métricas por acción de SanDisk
- Ingresos por Acción
- 137,74
- Flujo de Efectivo Operativo por Acción
- 79,39
- Flujo de Efectivo Libre por Acción
- 78,19
- Valor Contable por Acción
- 107,05
- Caja por acción
- 32,39
Solvencia y deuda: Análisis del balance de SanDisk
- Deuda/Patrimonio
- 0,02
- Deuda/EBITDA
- -0,33
- Ratio de Solvencia
- 1,71
- Apalancamiento Financiero
- 1,43
- Cobertura de Intereses
- 169,71
- Deuda/Activos
- 0,02
- Deuda/Capital
- 0,02
Ratios de liquidez y Test Ácido: Capacidad de pago de SanDisk
- Ratio Corriente
- 2,29
- Ratio Rápido
- 1,81
Otras acciones del sector Tecnología
Samsung Electronics
005930.KS
₩229.000,00
+4.000 (1,78 %)
Actualizado a las 21:18 CET
Apple
AAPL
$338,32
-6,31 (1,83 %)
Mercado cerradoActualizado a las 02:58 CET
Nvidia
NVDA
$202,06
-2,58 (1,26 %)
Mercado cerradoActualizado a las 02:58 CET
Microsoft
MSFT
$507,12
-14,79 (2,83 %)
Mercado cerradoActualizado a las 02:58 CET
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en SanDisk en 2026: Preguntas frecuentes
¿Qué es SanDisk y a qué se dedica?
SanDisk es una empresa cotizada en bolsa desde 1995. Pertenece al sector Tecnología y cotiza en Nasdaq. Su consejero delegado es David V. Goeckeler.
¿Cuál es el precio de las acciones de SanDisk (SNDK) hoy?
Las acciones de SanDisk (SNDK) cotizan hoy a $1.075,08, con una variación del -6,59% respecto al cierre anterior ($1.150,89).
¿En qué bolsa cotiza SanDisk y cuál es su ticker?
Las acciones de SanDisk cotizan en Nasdaq bajo el símbolo "SNDK", en USD.
¿Paga SanDisk dividendos y cuál fue el último?
SanDisk no reparte dividendos actualmente.
¿Cuál es la Capitalización de Mercado de SanDisk?
La capitalización de mercado de SanDisk es $166.335.328.132.
¿Cómo comprar acciones de SanDisk?
Para comprar acciones de SanDisk necesitas una cuenta en un bróker regulado con acceso a Nasdaq. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de SanDisk?
En el foro de SanDisk en Rankia encontrarás 26 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.