

Las griegas de las opciones no son valores fijos: evolucionan continuamente con el strike, el moneyness y el tiempo hasta el vencimiento. Una call ATM puede tener Delta ≈ 0,52 a 30 días y Gamma 0,056; la misma call a 7 días duplica su Gamma (≈ 0,115) y su deterioro temporal diario (Theta ≈ −0,10 € frente a −0,05 €), mientras que su Vega se reduce a la mitad. Entender ese comportamiento dinámico —por qué tu Gamma se dispara cuando quedan dos días y el precio ronda el strike— es la segunda capa del aprendizaje de las griegas.
Este artículo es la continuación natural de la guía principal: si todavía no tienes claro qué mide cada griega, empieza por las griegas en opciones: Delta, Gamma, Theta, Vega y Rho. Aquí no volveremos a definirlas — solo el recordatorio mínimo:
Griega |
Qué mide |
|---|---|
Delta |
Sensibilidad al precio del subyacente |
Gamma |
Cambio de Delta cuando cambia el subyacente |
Theta |
Sensibilidad al paso del tiempo |
Vega |
Sensibilidad a la volatilidad implícita |
Rho |
Sensibilidad a los tipos de interés |
En todo el artículo usamos ejemplos hipotéticos con subyacente a 100 €, vencimientos de 7, 30, 90 y 180 días y valores por unidad de subyacente (en un contrato real, multiplica por el multiplicador). Los números concretos que verás están calculados con un modelo Black-Scholes-Merton con volatilidad del 25 % y tipos del 2 %: son teóricos y didácticos, no cotizaciones de mercado.
Antes de empezar: ITM, ATM y OTM
Con el subyacente a 100 €, para una call: el strike 90 está dentro de dinero (ITM) — ejercerla ya tendría valor—; el strike 100 está en dinero (ATM); y el strike 110 está fuera de dinero (OTM). Para una put es el espejo: el strike 110 sería ITM y el 90, OTM. La parte de la prima que se explica por estar dentro de dinero es el valor intrínseco; el resto es valor temporal — y las griegas describen, en el fondo, cómo respira ese valor temporal.
Cómo cambian las griegas según el strike y el moneyness
Delta según moneyness
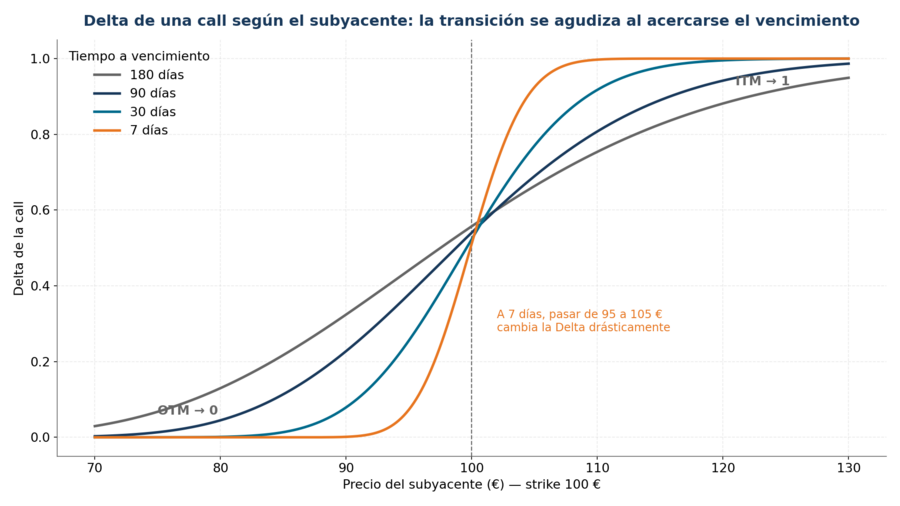
Para una call: muy OTM, la Delta se acerca a 0 (la opción apenas reacciona); ATM, toma un valor intermedio; muy ITM, se acerca a +1 y la opción se mueve casi como el subyacente, porque la mayor parte de su prima es valor intrínseco. Para una put, el espejo con signo negativo: de 0 (muy OTM) a −1 (muy ITM), pasando por torno a −0,5 en el ATM como aproximación — los valores exactos dependen del modelo, la volatilidad, el vencimiento y los tipos, así que no tomes 0,50 como una constante universal del ATM (en nuestro ejemplo a 30 días, la call ATM tiene Delta 0,523, no 0,500).
Gamma según moneyness
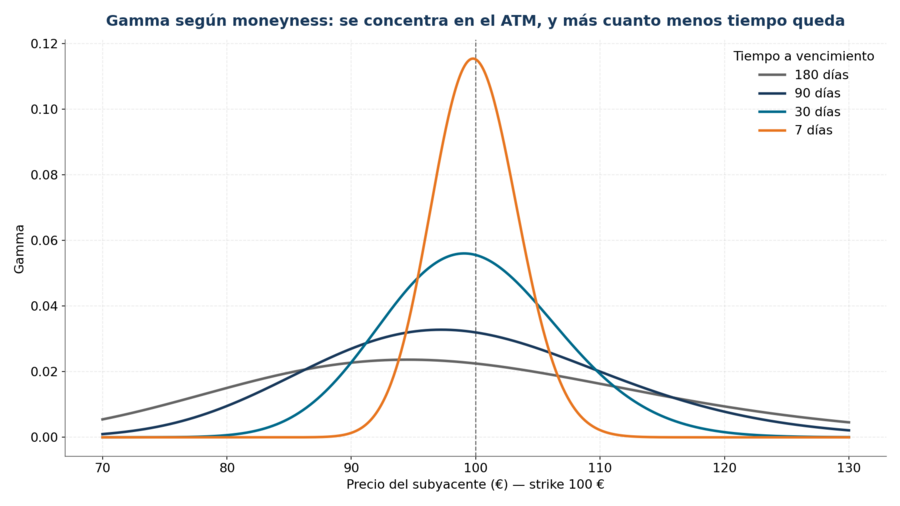
La Gamma —idéntica para la call y la put del mismo strike y vencimiento— dibuja una campana centrada en el ATM: es ahí donde la Delta cambia más deprisa, porque es donde más incertidumbre hay sobre si la opción acabará dentro o fuera de dinero. Al alejarse hacia ITM u OTM profundo, la Gamma cae: una call muy ITM ya se comporta como el subyacente (Delta estable cerca de 1) y una muy OTM apenas se inmuta (Delta estable cerca de 0). El comportamiento exacto depende de los parámetros del modelo.
Theta según moneyness
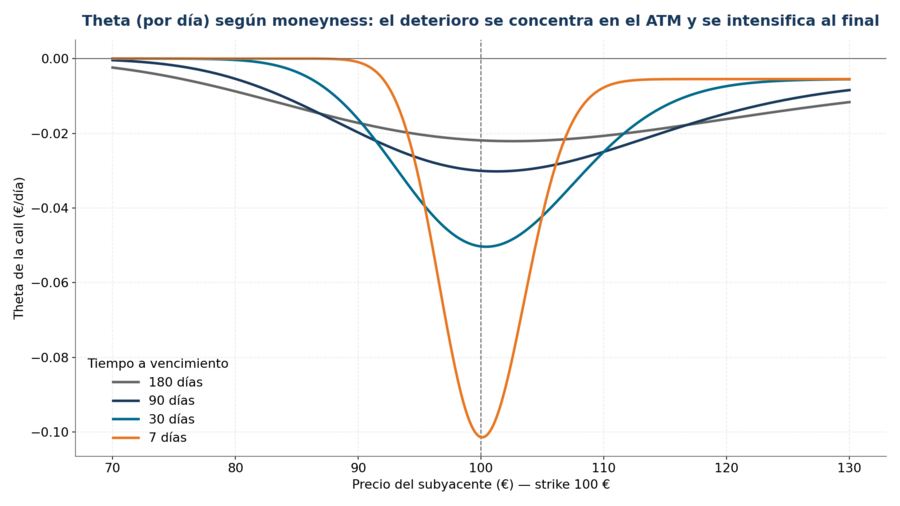
El deterioro temporal necesita un matiz: no es correcto decir sin más que «Theta siempre es máxima en el ATM», pero sí es el patrón habitual en opciones vanilla — el ATM es donde más valor temporal hay en juego, así que es donde más valor se evapora por día, especialmente al acercarse el vencimiento. En zonas ITM u OTM profundas queda poco valor temporal que perder y la Theta se modera; su forma exacta depende de volatilidad, tipos y dividendos. Conviene distinguir: el valor temporal es una cantidad (lo que queda por erosionar); la Theta es una sensibilidad (a qué ritmo se erosiona hoy).
Vega según moneyness
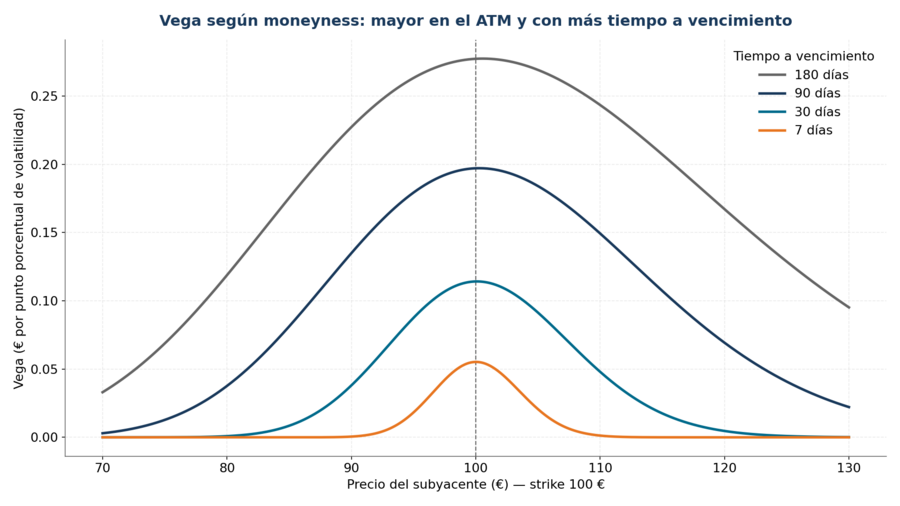
La Vega también suele ser mayor alrededor del ATM y menor en opciones muy ITM u OTM: un cambio en la incertidumbre vale más donde el desenlace está más en el aire. Dos matices importantes: (1) esto describe modelos estándar — la estructura de volatilidad implícita que cotiza el mercado puede introducir diferencias; y (2) no confundas Vega con el nivel de volatilidad implícita: una opción puede tener Vega alta con una volatilidad implícita baja. Vega es la sensibilidad; la volatilidad implícita es la variable.
¿Y qué ocurre con Rho?
Rho también cambia con el moneyness y el plazo, y su patrón es sencillo: gana relevancia cuanto mayor es el vencimiento (LEAPS) y resulta poco significativa en plazos muy cortos. Tienes su definición y ejemplos en la guía principal de las griegas.
Cómo cambian las griegas cuando se acerca el vencimiento
Delta y vencimiento
Con mucho tiempo por delante hay mucha incertidumbre sobre dónde terminará el subyacente, y la transición de Delta entre 0 y ±1 es gradual. Al acercarse el vencimiento, esa incertidumbre se comprime y la Delta se vuelve más extrema: las ITM corren hacia ±1, las OTM hacia 0, y alrededor del ATM la transición se vuelve brusca — a pocos días, pasar de 95 a 105 € puede llevar la Delta de casi 0 a casi 1.
Gamma y vencimiento: el concepto clave
Ese «apuntamiento» de la Delta es exactamente Gamma concentrándose: cerca del vencimiento, la Gamma puede concentrarse de forma muy intensa alrededor del strike. Una opción ATM a pocos días cambia de Delta violentamente con movimientos pequeños; una ITM o una OTM profundas, en cambio, tienen Deltas estables (cerca de ±1 y de 0 respectivamente) y Gamma baja incluso al final. Por eso el binomio ATM + poco tiempo es la zona caliente para las posiciones delta-neutral, las opciones vendidas y cualquier estrategia de corto vencimiento: la exposición direccional de la cartera puede transformarse en horas. Es una cuestión de gestión del riesgo, no una recomendación operativa.
Theta y vencimiento: el deterioro no es lineal
El paso de un día no pesa lo mismo cuando faltan 180 días que cuando faltan 3: en opciones ATM, la Theta suele intensificarse al acercarse el vencimiento — en nuestro ejemplo, de −0,02 €/día a 180 días a −0,10 €/día a 7 días. En zonas ITM/OTM profundas el efecto es menor porque queda poco valor temporal. Y siempre el recordatorio: Theta es una sensibilidad local, no una promesa de pérdida exacta por día.
Vega y vencimiento
La relación general es la inversa a la de Gamma/Theta: a más tiempo hasta el vencimiento, mayor exposición a la volatilidad implícita. La intuición: cuanto más futuro queda, más vale un cambio en la incertidumbre sobre ese futuro. Las opciones próximas a expirar tienen poca Vega — su destino ya casi no depende de la volatilidad, sino de dónde esté el precio.
Rho y vencimiento
Pierde importancia relativa al acortarse el plazo: el descuento por tipos de interés afecta poco cuando quedan días, y bastante más cuando quedan años.
Tablas resumen
Griega |
Cerca del ATM |
ITM profundo |
OTM profundo |
Al acercarse el vencimiento |
|---|---|---|---|---|
Delta |
Transición rápida |
Cerca de ±1 |
Cerca de 0 |
Más extrema |
Gamma |
Suele ser mayor |
Menor |
Menor |
Puede concentrarse mucho en el ATM |
Theta |
Suele ser la más relevante |
Depende |
Depende |
Puede acelerarse |
Vega |
Suele ser mayor |
Menor |
Menor |
Suele reducirse |
Rho |
Depende |
Depende |
Depende |
Generalmente menos importante |
Es una guía conceptual, no una ley universal aplicable a cualquier mercado, modelo o situación.
Ejemplo práctico: la misma call ATM a cuatro vencimientos
Call de strike 100 con el subyacente a 100 € (valores teóricos Black-Scholes-Merton con volatilidad 25 % y tipos 2 %, por acción):
Vencimiento |
Prima teórica |
Delta |
Gamma |
Theta (por día) |
Vega (por 1 p.p.) |
|---|---|---|---|---|---|
7 días |
1,40 € |
0,51 |
0,115 |
−0,10 € |
0,06 € |
30 días |
2,94 € |
0,52 |
0,056 |
−0,05 € |
0,11 € |
90 días |
5,19 € |
0,54 |
0,032 |
−0,03 € |
0,20 € |
180 días |
7,46 € |
0,56 |
0,023 |
−0,02 € |
0,28 € |
El patrón salta a la vista: al acortar el plazo, Gamma y Theta se multiplican (×5 entre 180 y 7 días) mientras Vega se desploma. La call corta es una apuesta de precio, nerviosa y cara de mantener por día; la call larga es, en gran parte, una apuesta de volatilidad, más estable y con menos deterioro diario.
Ejemplo práctico: tres strikes al mismo vencimiento
Ahora fijamos el vencimiento a 30 días y comparamos tres calls (mismos supuestos):
Strike |
Moneyness |
Delta |
Gamma |
Theta (por día) |
Vega (por 1 p.p.) |
|---|---|---|---|---|---|
90 |
ITM |
0,94 |
0,017 |
−0,02 € |
0,04 € |
100 |
ATM |
0,52 |
0,056 |
−0,05 € |
0,11 € |
110 |
OTM |
0,10 |
0,025 |
−0,02 € |
0,05 € |
La ITM se comporta casi como la acción (Delta 0,94) con poca Gamma, poca Theta y poca Vega; la OTM apenas reacciona (Delta 0,10); y el ATM concentra el máximo de Gamma, de Theta y de Vega. No hace falta memorizar los números — lo importante es el patrón: el ATM es el centro de gravedad de las sensibilidades.
La «superficie» de una griega
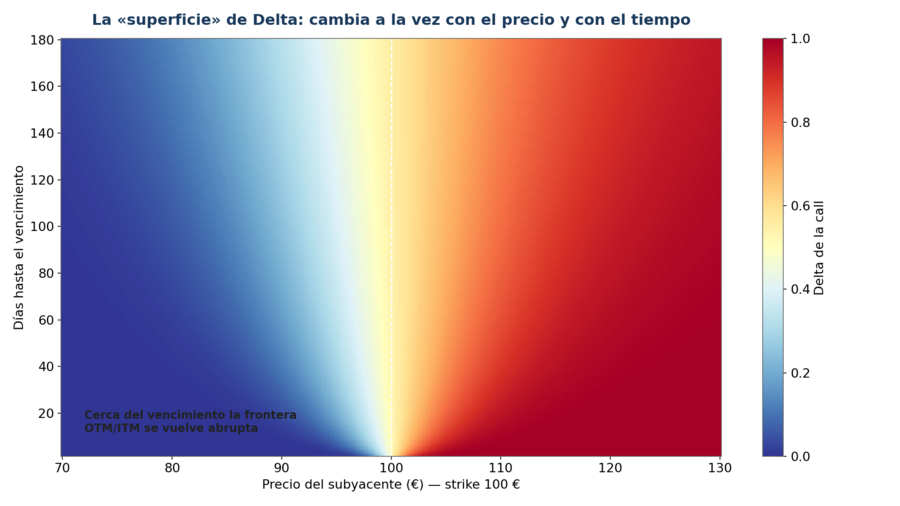
Una forma avanzada y muy útil de visualizarlo: cada griega puede representarse como una superficie que cambia a la vez con el precio del subyacente (eje horizontal) y el tiempo hasta vencimiento (eje vertical), con el valor de la griega como color o altura. En la superficie de Delta se ve de un vistazo la idea central del artículo: con mucho tiempo, la transición OTM→ITM es una rampa suave; con pocos días, es casi un escalón. Las plataformas profesionales usan estos mapas —y los gráficos de riesgo por fechas— precisamente para anticipar cómo se deformará la posición sin que el inversor toque nada.
Volatilidad implícita: smile, skew y estructura temporal
Un apunte necesario para no mezclar conceptos: la volatilidad implícita no es una griega — es la variable que cotiza el mercado, y Vega mide la sensibilidad del precio de la opción a sus cambios. Cada strike y cada vencimiento tienen su propia volatilidad implícita, y su dibujo no es universal: puede formar una sonrisa (smile), una mueca asimétrica (smirk) o un sesgo (skew) — en los índices de renta variable es habitual una asimetría marcada, con volatilidades implícitas más altas en las puts OTM, y el mínimo de la curva no tiene por qué estar exactamente en el ATM. Existe además una estructura temporal: vencimientos distintos cotizan volatilidades distintas. El desarrollo completo está en la guía de volatilidad implícita y su aplicación en el trading de opciones.
Las griegas no evolucionan de forma independiente
Todo lo anterior forma un sistema, no una lista: la Gamma modifica la Delta; la Theta cambia durante la vida de la opción; la concentración de Gamma cerca del vencimiento es la otra cara de la aceleración de Theta; la Vega mengua justo cuando Gamma y Theta se intensifican; y los cambios de volatilidad redibujan todas las sensibilidades a la vez. Analizar una griega de forma aislada es leer una sola fila de la partitura.
Gamma y Theta: el gran equilibrio
El intercambio central de la operativa con opciones: quien compra opciones suele tener Gamma positiva pagando Theta negativa — su posición gana sensibilidad con el movimiento, a cambio de un coste diario. Quien vende opciones cobra Theta positiva asumiendo Gamma negativa — el tiempo le paga, a cambio de que un movimiento brusco le golpee con sensibilidad creciente. No existe una relación matemática fija y universal entre ambas, pero sí una constante práctica: el paso del tiempo favorable suele venir acompañado de otras exposiciones al riesgo. Y ese intercambio se agudiza exactamente donde hemos visto: ATM y cerca del vencimiento.
Un ejemplo con estrategia: el straddle comprado
Un straddle comprado (call + put ATM al mismo strike) nace con Delta ≈ 0, Gamma y Vega positivas y Theta negativa. Si el subyacente se mueve con fuerza, la Gamma le da dirección por sí sola (la Delta deja de ser 0); si no se mueve, la Theta lo desangra día a día — cada vez más deprisa al acercarse el vencimiento —; y si la volatilidad implícita cae, la Vega positiva se vuelve en contra aunque el precio no se haya movido. Es el ejemplo perfecto de posición cuyo riesgo se transforma sin que el inversor haga nada. Lo mismo aplica, con signos invertidos, a las posiciones vendedoras, y a estructuras como las estrategias delta-neutral, que necesitan reajustes precisamente porque la Delta no se queda quieta. Las construcciones básicas las tienes en la guía de estrategias con opciones para principiantes.
Por qué la evolución de las griegas importa al operar
Porque una posición puede cambiar radicalmente de naturaleza aunque el inversor no haga ninguna operación: basta con que pase el tiempo, se mueva el subyacente o cambie la volatilidad para que la exposición direccional, el ritmo de deterioro y la sensibilidad a la volatilidad sean otros. La opción ATM comprada a 90 días que era una apuesta tranquila de volatilidad se convierte, a 5 días del vencimiento y con el precio pegado al strike, en un billete de lotería con Gamma explosiva. Gestionar opciones es, en buena parte, gestionar esa deformación.
Para verla en tiempo real necesitas un bróker cuya plataforma muestre las griegas actualizadas por strike y a nivel de posición, junto con gráficos de riesgo por fechas. Por ejemplo, iBroker ofrece las griegas en tiempo real en sus cadenas de opciones sobre Mini-IBEX, Eurex y mercados estadounidenses, además de cuenta demo para practicar la lectura sin dinero real — tienes el detalle en la review de iBroker.
Y si quieres comparar plataformas, comisiones y mercados antes de decidir, en la guía de los mejores brókers para operar con opciones tienes la comparativa completa.
Y si quieres comparar plataformas, comisiones y mercados antes de decidir, en la guía de los mejores brókers para operar con opciones tienes la comparativa completa.
La opinión de la comunidad de Rankia
La evolución de las griegas es de los temas donde más se nota la experiencia en el foro. En el hilo Delta, theta, gamma, etc sobre opciones, @talicual lo condensa desde la práctica: procura «equilibrar mis griegas» y soltar las opciones compradas a tiempo para no entrar «en una Theta excesiva, que ocasionaría que, aun moviéndose el índice a mi favor, perdiera prima por el efecto tiempo, que es mucho más acusado en su tramo final» — exactamente la aceleración del deterioro que has visto en las tablas. Y en el blog Option Spreads de la comunidad, la serie sobre sensibilidades —como El color de las opciones, dedicada a los factores que mueven la Gamma— baja estos conceptos a la gestión diaria de spreads.
📹 Si prefieres verlo en vídeo, en el canal de Rankia tienes el curso de estrategias con opciones, donde se sigue la evolución de las griegas sobre posiciones reales.
Errores frecuentes al interpretar la evolución de las griegas
- Pensar que las griegas son constantes: cambian con el precio, el tiempo y la volatilidad, sin que toques la posición.
- Analizar Delta sin Gamma: la Delta de hoy no te dice cómo será la de mañana; la Gamma, sí (aproximadamente).
- Creer que Theta es una pérdida exacta diaria: es una sensibilidad local que además se acelera al final.
- Confundir Vega con la volatilidad implícita: una es la sensibilidad; la otra, la variable.
- Creer que Gamma siempre aumenta al acercarse el vencimiento: se concentra en el ATM; en zonas ITM/OTM profundas puede incluso reducirse.
- Asumir que ATM significa exactamente Delta 0,50: es una aproximación; el valor exacto depende del modelo y sus inputs.
- Analizar una opción a 5 días como una LEAPS: son animales distintos — la primera vive de Gamma/Theta, la segunda de Vega (y Rho).
- Creer que la volatilidad implícita siempre dibuja una sonrisa con mínimo en el ATM: hay smiles, skews y smirks, y en índices de renta variable la asimetría es la norma.
- Olvidar el multiplicador del contrato al traducir sensibilidades a euros.
- Interpretar las griegas como predicciones: describen sensibilidades bajo hipótesis, no anticipan el mercado.
Preguntas frecuentes sobre la evolución de las griegas
¿Cómo cambia Delta cuando una opción se acerca al vencimiento?
Se polariza: tiende hacia ±1 en opciones ITM y hacia 0 en OTM, con una transición cada vez más brusca alrededor del ATM.
¿Cuándo es mayor Gamma?
Habitualmente cerca del ATM, y de forma especialmente intensa cuando además queda poco tiempo hasta el vencimiento.
¿Por qué Gamma es mayor cerca del ATM?
Porque es donde más incertidumbre hay sobre si la opción acabará dentro o fuera de dinero: pequeños movimientos del subyacente cambian mucho esa balanza, y con ella la Delta.
¿Theta aumenta cuando se acerca el vencimiento?
En opciones ATM, el deterioro temporal diario suele intensificarse al final de la vida de la opción; en zonas ITM/OTM profundas queda poco valor temporal y el efecto es menor.
¿Cuándo es mayor Vega?
En opciones cercanas al ATM y con más tiempo hasta el vencimiento.
¿Por qué Vega es mayor en opciones de largo vencimiento?
Porque cuanto más futuro queda por delante, más valor tiene un cambio en la incertidumbre sobre ese futuro.
¿Las griegas son constantes?
No: se recalculan continuamente al cambiar el subyacente, el tiempo, la volatilidad y los tipos.
¿La volatilidad implícita es una griega?
No. Es la variable que cotiza el mercado; la griega asociada es Vega, que mide la sensibilidad del precio de la opción a sus cambios.
¿Por qué Delta cambia cuando cambia el precio del subyacente?
Porque el moneyness de la opción cambia con el precio, y la Delta refleja ese moneyness. La velocidad de ese cambio es precisamente la Gamma.
Conclusión
La lección de esta segunda capa: las griegas son una fotografía, y la posición, una película. El ATM concentra la acción (máxima Gamma, Theta y Vega), el vencimiento cercano la acelera (Gamma y Theta arriba, Vega abajo) y las zonas profundas ITM/OTM la amortiguan. Quien opera opciones no gestiona números fijos sino sensibilidades que se deforman solas — y las decisiones de strike y vencimiento son, en realidad, decisiones sobre qué zona de esa superficie quieres habitar. El siguiente paso natural es verlo aplicado a estructuras: la guía de estrategias con opciones y la de cómo se determina la prima completan el recorrido.
Este artículo tiene carácter exclusivamente informativo y educativo. No constituye una recomendación de inversión. Las opciones son productos complejos y apalancados; asegúrate de comprender su funcionamiento y riesgos antes de operar. Los valores de griegas mostrados son teóricos (modelo Black-Scholes-Merton con volatilidad 25 % y tipos 2 %), no cotizaciones reales. Patrones y convenciones contrastados con la documentación educativa del Options Industry Council (optionseducation.org), Cboe y Eurex.


