Acceder

Dudando sobre el posible elefante Nike.

El pasado 2 de julio uno de los inversores a los que si hago caso (hay que llevar mucho cuidado con quien haces caso, yo no hago caso a los que cogen gráficas y pronostican con ella, ni a los que se hacen famosos en twitter por el mero hecho de que se hayan hecho famosos, ni a los asesores que dicen ser independientes pero que dependen de cobrarles la comisión) me comentaba que debía hacer un post sobre Nike, este inversor no busca tener seguidores, ni busca tener clientes, solo quiere ganar dinero, que en el fondo es lo que todos queremos.

Una forma de ganar dinero es encontrar un elefante herido, mi buen amigo inversor tiene un buen historial, aun recuerdo cuando invertimos en PGC, aquella eléctrica de California que provocó unos horrorosos incendios y que acabó en capítulo 11 o sea lo que aquí es un concurso de acreedores, la antigua quiebra, lo que ocurre es que las quiebras allí no son como aquí, y contra todo pronóstico la acción remontó y ganamos un buen dinero. Todo tiene un precio, pero ojo es difícil distinguir value de trampa de valor, porque cuando las cosas se tuercen y parece buen precio puede que solo sea un estadio más de una enfermedad mortal.

Veamos la gráfica de Nike:
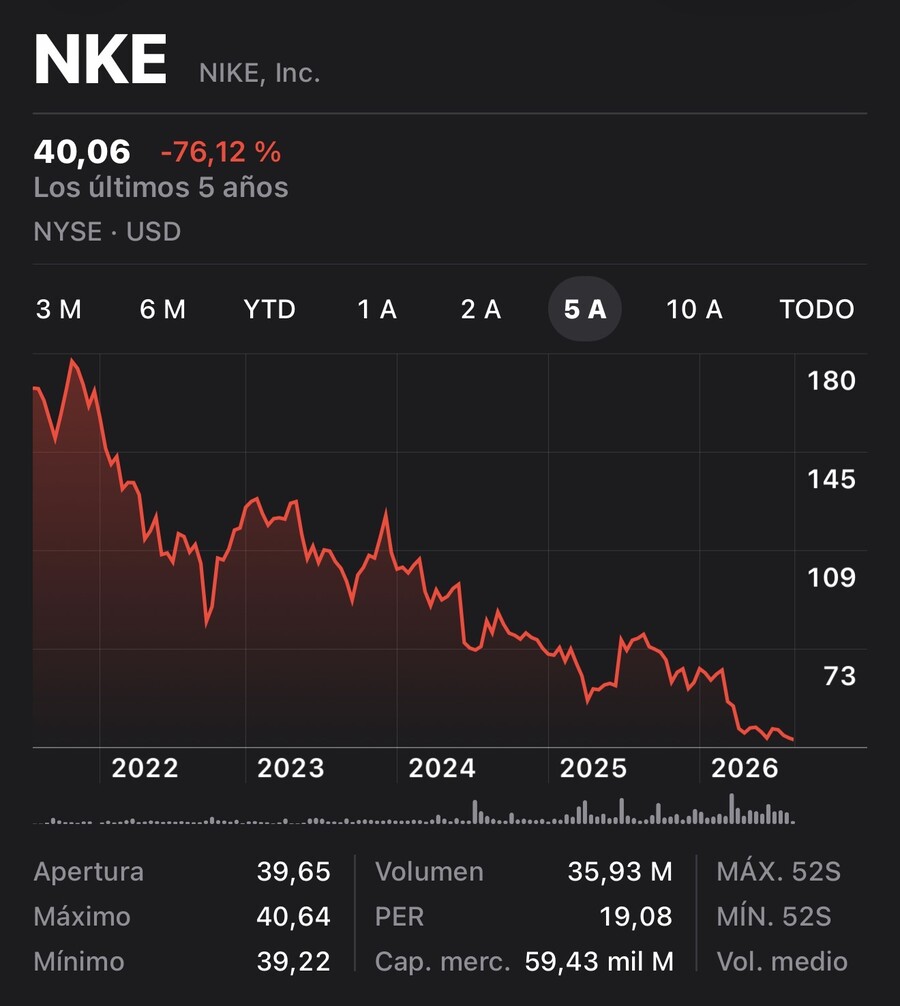


Bueno 5 años no es nada, nos dirán que esto es puro sesgo que no es suficiente, venga la de diez años
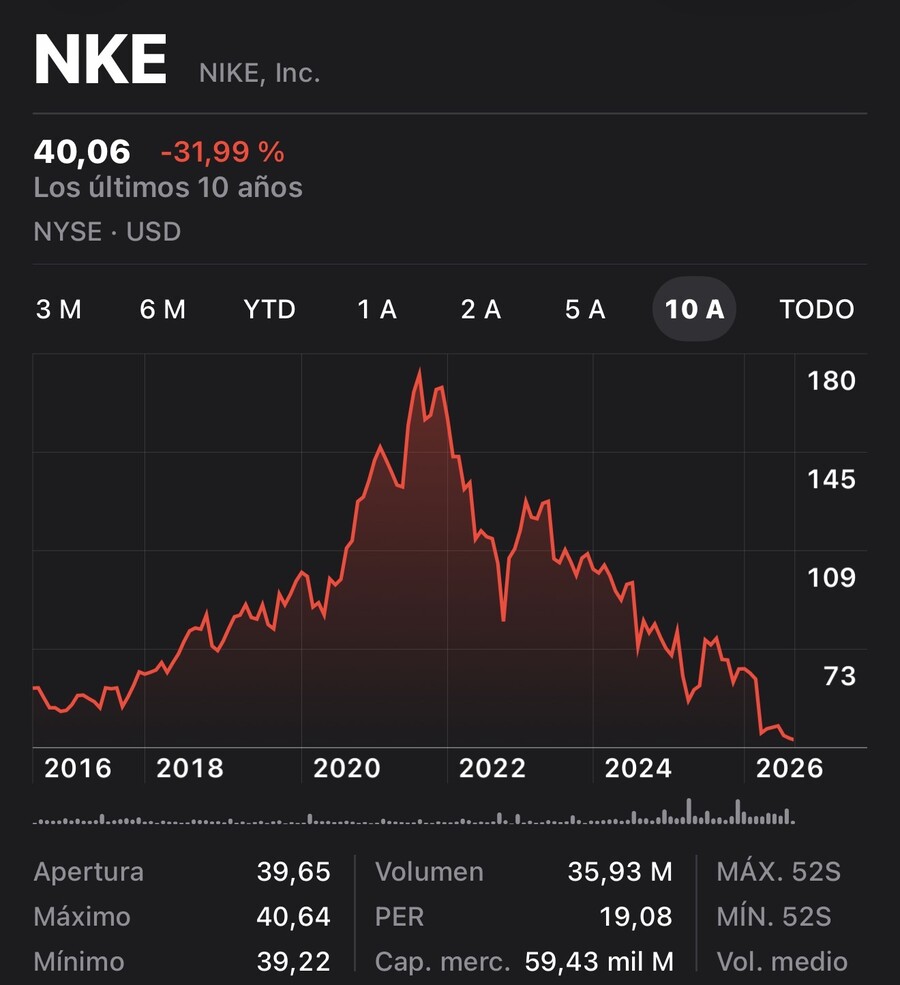


Bueno una gráfica a diez años en negativo, ahora que la exuberancia irracional campa a sus anchas esto parece imposible de ver, pero si si, hasta los índices se tiran décadas en negativo, preguntad por el nikkei y recordad que no sois sequoias y que si empezáis a invertir en un pico, ni el DCA os salvará, pero ojo que los optimistas en todo lo alto de la gráfica parecerán inteligentes…

¿Pero ha destruido valor siempre Nike? La respuesta es no, pongamos la gráfica de larguísimo plazo:
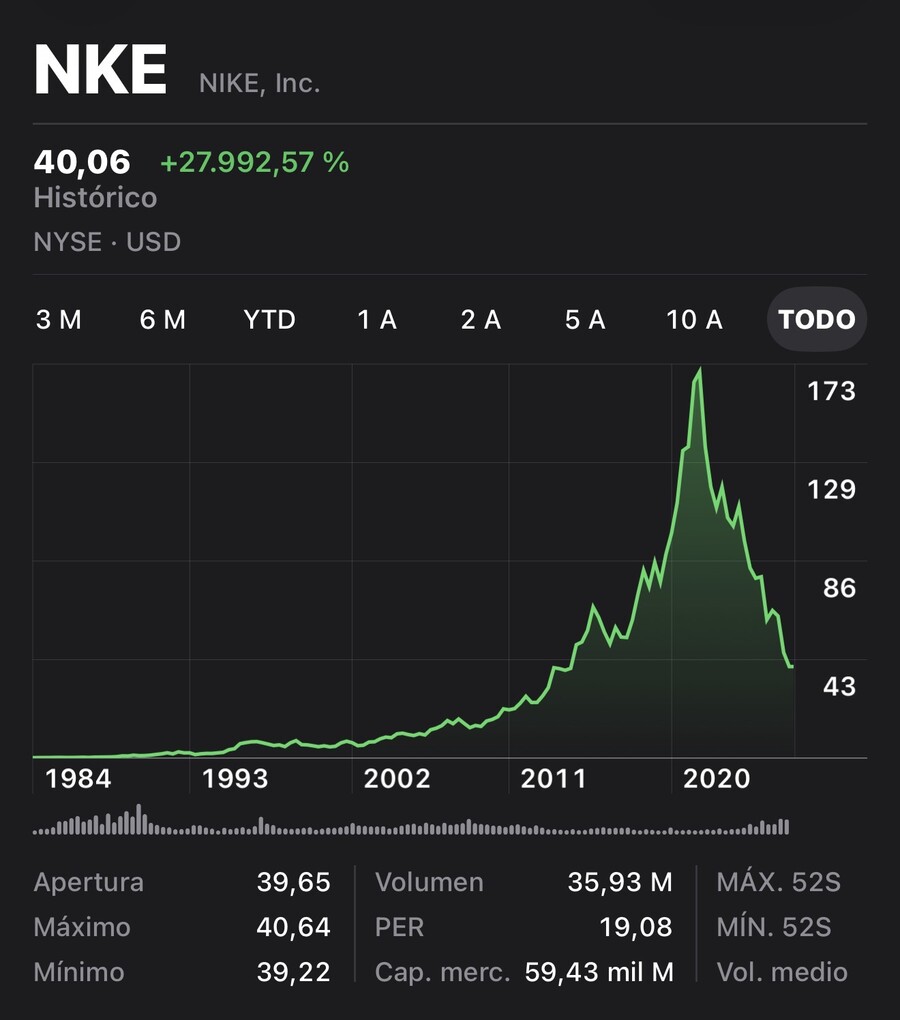


Como veis la gráfica muestra el pasado, que es lo único que muestra una gráfica, tratar de extraer proyecciones futuras de eso, a mi modesto modo de ver no lleva a buen puerto, el caso es que Nike no siempre fue una destructora de valor, de hecho hasta ayer en 2021 parecía una historia de éxito.

Seguro que los optimistas en 2022, nos dirían que es compra, que solo es una corrección, los analistas utilizarían los datos cercanos y nos dirían que era una buena compra y que el mercado se equivocaba, los precios objetivos corrigen pero tienen cierto gap de forma que si se toman decisiones en base a esos precios objetivos que aún no han recalculado o en base a teorías value podemos entrar en los primeros recortes porque la empresa tiene nombre y comernos toda esa caída que lleva ya más de 5 años.

Esto también es bolsa, el sesgo de supervivencia hará que los inversores en este valor ya hayan hecho margin call y solo queden los que sobrevivieron.

Cuando veo las guías de empresas y veo como los inversores tienen fe en ellas me asusto, cualquiera que trabaja en el sector privado, en lo que sería la parte financiera o administrativa de una empresa sabe que no podemos saber no cuanto facturarás dentro de 5 años, es que no sabes que facturarás dentro de 3 meses, pero las guías te hablan de beneficio dentro de 3 años y se quedan tan anchos. Hay mucho experto en cuentas que no conoce la realidad de las empresas y proyecta y si le sale bien saca pecho pero se produjo todo en base a variables que no controla.

Bueno intentaré dar mi opinión para explicar que ha pasado en Nike para que haya bajado tanto, pienso que cuando algo se estrella así no es por una única razón, debe haber algo interno, errores internos, algo externo o sea competidores y algo macro.

En cuanto a lo interno Nike, apostó por la estrategia Direct to Consumer, o sea tiendas propias y canal digital reduciendo su peso en distribuidores tradicionales (la avaricia rompió el saco), cortaron lazos con los que venden tipo Foot Locker y estos pusieron otras marcas en el expositor, además el coste de adquisición de clientes en el entorno digital aumentó encareciendo el canal directo sin lograr el volumen esperado.

Los competidores les comieron la tostada porque Nike descuidó disciplinas clave como el running y el segmento cotidiano dejando el hueco a nuevas marcas como Hoka y a viejos rivales que no se durmieron como Adidas que si intentaron aprovechar tendencias clave en moda urbana.

Y después está China, el mercado supremo para Nike, las marcas locales están en auge, marcas como Li-Ning, se adaptaron mejor al consumidor chino y encima están allí mismo con ciclos de producto más rápido, además el chino medio no está gastando mucho, está cauto, y eso afecta a las ventas de zapatillas.

Como no vendieron una escoba como se dice por mi pueblo, pues lo que ocurrió es que los stocks se acumularon y claro, viva el saldo y tuvieron que dar salida con descuentos y eso duele y afecta al margen y encima pierdes exclusividad.

Obviamente en Nike no son mancos, pueden fallar pero no son la Unión Soviética que niegue la realidad y mate a los disidentes, ven las cuentas, ven los fallos y crean una nueva hoja de ruta para recomponer las relaciones con los distribuidores e intentaron mejorar el margen de beneficios.

El tema es que me preguntaban y contesté:


No está claro si las medidas para resolver los problemas funcionan así que ante la duda mejor no entrar, lo importante no es dejar de ganar, lo importante es no perder.

A ver los analistas pues como siempre, los hay pesimistas como JP Morgan que la ven entre 23 y 38, y los hay optimistas que la ven en 90 dólares, las valoraciones lo de siempre, hay de todo, por eso nunca os fieis de los optimistas.

¿Value o Trampa de valor? Los nuevos como Hoka, On Running, Deckers o los chinos de Li-Ning han venido para quedarse, el problema en China no parece algo pasajero sino estructural, en resumen el 2 de Julio no lo veía claro y por eso no compre nada, tengo dudas, veo problemas endógenos, no veo un elefante herido por problemas exógenos, y cuando lo ves así, pues que otro gane el primer dólar.

Mi buen amigo quería comprar el 2 de julio:
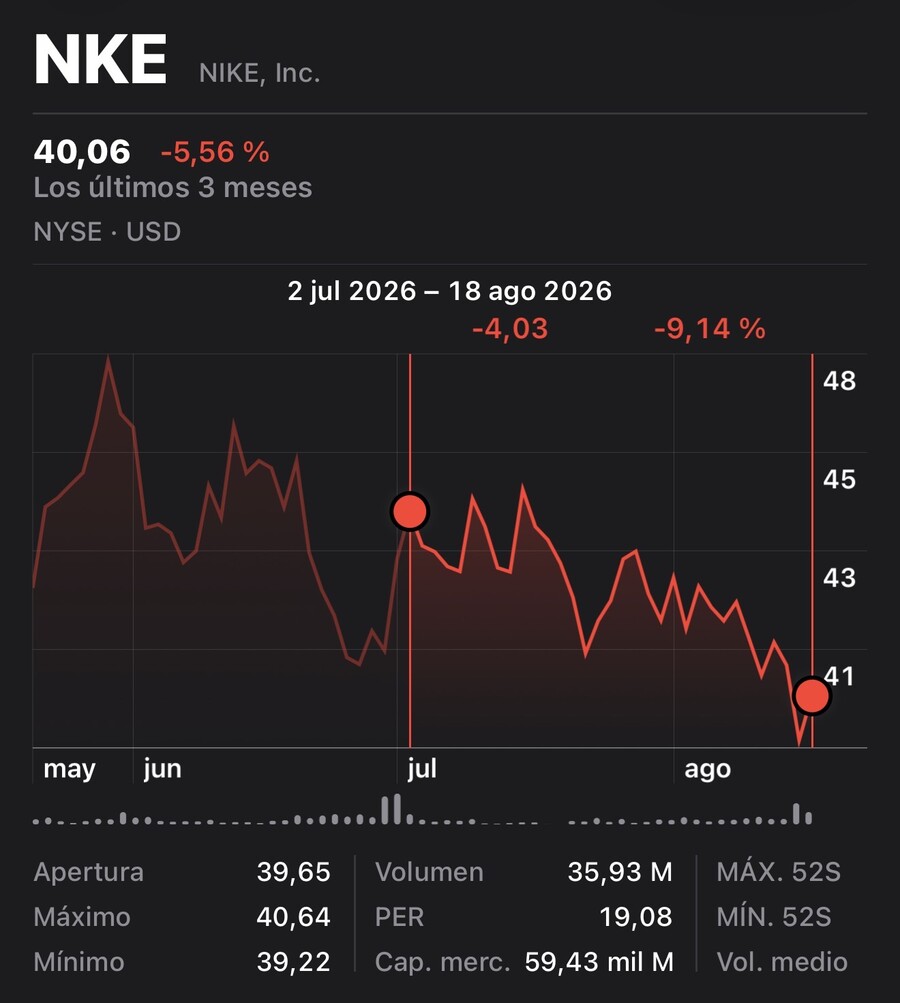


Un 10% abajo, al final no compró, no sé si por lo comentado o por otras razones, o porque en el fondo también le asaltaban mis dudas, lo que está claro es que si tienes dudas, no entres.

Y ante un post que habla sobre dudas como no colocaros aquí a una de mis preferidas canciones, en concreto de “The Clash”, “Should i stay or should i go” ¿Debo quedarme o debo irme?, es más o menos lo mismo a si debo entrar o no…


Disclaimer                                                                                                                             

No puedo aconsejarles legalmente comprar acciones de Nike, de Julio a aquí ha bajado, pero vamos estamos en el mismo punto que en Julio.

Lo que de verdad me da miedo es ver que ha sido de los que compraban en 2019 o en 2020, justo antes de la caída, allí seguro que optimistas les incitarían a la compra, ya sabéis que los pesimistas parecen inteligentes, pero los que de verdad pierden dinero son los optimistas que llegaron tarde, porque los otros optimistas venden y después lo justificarán en base a que deben conservar su ganancia o que la empresa hizo una ampliación de capital, y vosotros os quedáis colgados de la brocha mientras ellos se ríen de cómo sus seguidores les dieron contrapartida.

65
¿Te ha gustado el artículo?

Si quieres saber más y estar al día de mis reflexiones, suscríbete a mi blog y sé el primero en recibir las nuevas publicaciones en tu correo electrónico.

Lecturas relacionadas
MyInvestor vs SelfBank: ¿Cuál es mejor?
Del trigo a los fertilizantes: ¿cómo se invierte realmente en agricultura?
La Razón por la que Europa Está en Decadencia
  1. en respuesta a theveritas
    -
    Top 10
    #60
    28/08/26 19:59
    Es más sencillo ganar dinero comprando cuando cae todo por un evento macro que comprar lo que ha caido cuando todo está en máximos.
  2. #59
    28/08/26 15:51
    Coincido bastante, creo que al precio actual no hay gran margen de seguridad. A ver si baja mas.
  3. en respuesta a theveritas
    -
    Top 10
    #58
    28/08/26 12:45
    Para mí el análisis es más sencillo, porque es una cuestión de cambiar el marketing y los canales y estrategias de venta en China, comprar algún buen patrocinio (deportistas) y sacar un producto aceptable ajustando un poco el precio. En China NO tienen los descuentos ni las tácticas y estrategias de venta que hay en EEUU y Europa: todo eso está por hacer, no es un mercado tan avanzado todavía.

    Mi opinión personal es que nada de eso es complicado... hoy día los consumidores no son tan exigentes (de hecho son bastante tontos): la gente compra los muebles de IKEA, cosas que se deshacen en la mano prácticamente.. cachos de aglomerado basto. Y CARO para lo que es! O se gastan el dinero en un nuevo pisapapeles.. digo, móvil... para qué?

    Es decir, el consumidor no pide la Luna... con lo cual no veo el caso de Nike como algo perdido sino como una oportunidad.

    A lo mejor yo no entiendo las tendencias de consumo de hoy en día.. pero hay empresas muy buenas, infravaloradas, cuando el mercado está en general muy sobrevalorado.

    A nivel de bienestar siempre será mejor hacer deporte que cambiar de móvil. Y la gente joven lo dice y reporta problemas de salud mental: las redes y lo que falsamente llaman "tecnología"; que no es más que una tragaperras adictiva que vomita videos sin cesar, son nocivas.. y qué sube en bolsa? Las empresas falsamente llamadas "tecnológicas", las que venden cacharros, otro ladrillo que vomita videos... 

    ... el único brote de racionalidad se produjo tras la PLANdemia cuando la gente pasó de móviles y redes y se puso a hacer planes de verdad, a viajar, salir, hacer deporte.. cosas que sientan bien.

    Entonces, en China es una cuestión de marketing: vincular la marca con deporte, salud y bienestar, algo que los chinos valoran mucho. Creo que Nike necesita nombrar a la persona adecuada para mejorar en China.
  4. en respuesta a Juan1980
    -
    Top 25
    #57
    27/08/26 14:26
    Desde luego para algunos esto es un value 
    Pero las circunstancias de hoy no son las de entonces ni sabemos si los directivos sabrán resolverlo 
  5. Top 10
    #56
    27/08/26 13:06
    Nike ya ha estado igual de mal que ahora en el pasado, y se recuperó sin problemas:

     Nike rumbo a su peor año en bolsa desde retiro de Jordan en 1993 - Bloomberg 

  6. en respuesta a Señor Burns
    -
    Top 25
    #55
    24/08/26 08:28
    Al final el tema es endogeno y no han demostrado que lo resuelvan asi que no, vamos a tenerla en radar y si vemos que los trimestres mejoran pues se mira.
    Pero el primer euro que lo gane otro
  7. #54
    23/08/26 21:29
    Estamos todos igual, las zapatillas estás valen una pasta y si ahora va bien la economía no me imagino cómo puede caer esto si pincha. 
    Me gustaría comprar y olvidarme , volver a la gráfica en 10 años... Eso o ir a pillar algún rebote, pero vamos, que no lo veo claro y mientras tanto sigue goteando 
  8. en respuesta a theveritas
    -
    Top 10
    #53
    21/08/26 22:21
    Ah, hombre, sí, Gabi, sí, me debe una cena el tío, je, je.
  9. en respuesta a Zackary
    -
    Top 25
    #52
    21/08/26 21:01
    Si hombre tú amego Gabriel el que está loco por invitarte a cenar 
    Vendió Indra y después se multiplicó por 6 
  10. en respuesta a theveritas
    -
    Top 10
    #51
    21/08/26 20:10
    Eh. ¿Qué gestores son esos? Yo no tengo ameeegos gestores.
  11. en respuesta a Javier 13
    -
    Top 100
    #50
    21/08/26 15:43
    A saber Javier... De esto hasta los monos saben más que los humanos ... Mañana le ponen unas Nike a tres astronautas,.yvoila se van a marte..un abrazo
  12. en respuesta a theveritas
    -
    Top 100
    #49
    21/08/26 15:39
    A mí me dejas,.....jajaja.....solo genere los modelos...con ayuda de @rankito entre otros que me siguieron....gracias @rankito....jajaja ..un abrazo the ..
  13. en respuesta a theveritas
    -
    #48
    21/08/26 15:18
    Esta claro, seguramente bajará hasta 35 dolares o más,  pero y si no llega como me pasó con  vidrala, la esperaba 70,01 y no llego y ahora está en torno 90 euritos.

    Cada uno tiene su idea si no esto sería muy fácil, te sigo en rankia porque soy raro quiero ,a verdad no que den la píldora, aquí todos queremos ganar dinero porque e, dinero es tiempo.

    Seguramente me equivocare pero yo le veo muchos puntos fuertes y arreglando los débiles, dividendo, directiva, cambio de política..... , las ventas y beneficio neto, algo bajo pero estabilizado, cada uno lo ve de forma diferente.

    Gracias por leer y contestar
  14. en respuesta a Malvarof
    -
    Top 25
    #47
    21/08/26 12:46
    También, muy cierto todo lo woke está maldito y está sufriendo en ventas, es el espíritu de los tiempos que nos toca vivir y eso que no han asimilado efectos como el ceutí 
    A mi modo de ver lo woke está maldito 
    Pero ojo que en 2028 habrá elecciones otra vez y los wokes del partido demócrata podrían conseguir el poder (veremos si en las primarias triunfa un  candidato moderado y centrista) o una loca woke extremista 
    Y una vez visto eso veremos a quien se enfrenta 
    La mala hierba nunca desaparece del todo y puede rebrotar lo woke es mala hierba inclusiva con perspectiva de género y puede retornar y obligar a las empresas a volver a ese mundo 
  15. en respuesta a 8........s
    -
    Top 25
    #46
    21/08/26 12:42
    Pues lo ve complicado 
  16. en respuesta a theveritas
    -
    #45
    21/08/26 11:04
    Buen Artículo, don Theveritas.
    El enfoque woke que tomaron tampoco ha ayudado nada... 
    "Go Woke, go broke". No falla.
  17. en respuesta a theveritas
    -
    Top 100
    #44
    21/08/26 10:58
    Es completamente comprensible tener dudas frente a una caída tan pronunciada en un gigante como Nike. Como bien señala el autor del artículo, distinguir entre una oportunidad de valor (un "elefante herido") y una "trampa de valor" es uno de los mayores desafíos en la inversión.
    Para arrojar luz sobre este dilema, he pasado la situación de Nike por los modelos sistémicos que has proporcionado. El resultado nos muestra que la crisis de la empresa no es solo financiera, sino una **falla estructural de adaptación**.
    Aquí tienes el diagnóstico detallado:
    ### 1. El Choque entre el Relato y el Territorio
    Tomando como referencia **image_6.png** y **image_7.png**, vemos que Nike fue víctima de su propia narrativa.
     * **El Relato (Mapa):** Nike asumió que el poder de su marca era absoluto y que podía prescindir de los distribuidores tradicionales para vender directamente al consumidor (estrategia Direct to Consumer).
     * **El Territorio (Realidad):** La realidad demostró que los costes de adquisición de clientes en el entorno digital se encarecieron y que las tiendas físicas seguían siendo vitales. Como dice el modelo: *"Quien gana el relato no necesariamente gana el territorio"*.
     * **La Cicatriz:** Al cortar lazos con distribuidores como Foot Locker, Nike generó un evento irreversible (una cicatriz) en su red. Esto rompió su conectividad y permitió que competidores como Hoka, On Running y Adidas llenaran el vacío en los expositores.
    ### 2. Dinámica de Fases: La Trampa de la Rigidez
    Si observamos el "Diagrama de Fases del Sistema" en **image_3.png**, Nike ha entrado en un *Estado Cristalizado* o de *Colapso Adaptativo*.
     * **Alta Rigidez (K):** La empresa se volvió rígida al descuidar disciplinas clave de innovación como el running y el segmento cotidiano, viviendo de rentas pasadas (como reeditar modelos antiguos cambiando colores).
     * **Alta Presión del Entorno (N):** El entorno cambió drásticamente. Nuevas marcas ganaron tracción, los competidores chinos como Li-Ning se adaptaron más rápido, y el consumidor en China redujo su gasto.
     * **Falta de Energía de Cambio (E):** Dado que la Rigidez (K) superó a su Energía de adaptación (E), el sistema colapsó, provocando una acumulación masiva de stock y la necesidad de aplicar descuentos que destruyeron sus márgenes.
    ### 3. Sobresincronización y Fragilidad Sistémica
    Analizando **image_4.png** y **image.png** (Potencial de Landau V(\phi)), podemos entender el error estratégico de Nike desde la eficiencia:
     * Al intentar integrar verticalmente todo su modelo de ventas (D2C), Nike buscó un estado de *Sobresincronización* (Régimen 4).
     * Buscaban la máxima eficiencia y el control total de los márgenes, pero según el modelo, este exceso de orden genera una **extrema fragilidad sistémica**.
     * Al perder su "tribu" y tratar de gustar a todo el mundo de forma masiva, perdieron la exclusividad y la resiliencia que les daba estar diversificados en múltiples canales de distribución.
    ### Conclusión
    Bajo la lente de la "Arquitectura de la Desubordinación" (**image_2.png**), Nike falló en la "Capa 1: Abstraer del Miedo". En lugar de incrementar su agencia para absorber la presión del entorno (nuevas marcas, crisis en China), impuso un modelo rígido que la desconectó de la realidad del mercado. Hasta que Nike no reconstruya sus relaciones (redes) y adapte su relato al nuevo territorio, la acción presenta un riesgo sistémico propio de una trampa de valor.
    Viendo cómo los competidores se han atrincherado en el mercado, ¿crees que Nike tiene la capacidad actual de generar un producto lo suficientemente disruptivo para revertir esta "cicatriz" en su distribución?

  18. en respuesta a Fcfwatcher
    -
    Top 25
    #43
    21/08/26 06:35
    De ahí mis dudas 
  19. en respuesta a Vinagretto
    -
    Top 25
    #42
    21/08/26 06:35
    Si más o menos veo eso.
    Pero voy más allá, en 2020 o 2021 hacéis optimistas que animarán a comprar a incautos 
    Esos incautos compran y se meten en -70% de pérdidas después se enteran que los optimistas que hablaban bien lo vendieron todo en la primera bajada y tras una AK. Y ojo si no pasa nada pero hay que llevar cuidado con seguir a ciertas personas o hacer caso a gestores independientes victoriosos next 
    En fin que esa gráfica le puede pasar a cualquier empresa o índice y ya pillado para siempre 
  20. en respuesta a Javier 13
    -
    Top 25
    #41
    21/08/26 06:32
    Tú lo ves como un elefante herido, yo tengo dudas pero cada compraventa tiene a un lado a un optimista y al otro un pesimista.
    El objetivo del debate no es sentar cátedra no va con mi carácter respetuoso y humilde, se trata de que surja el debate y expliquemos porque 
    En el fondo no lo veo mal 
    Lo que veo mal es que los optimistas y los gestores independientes que dependen de la comisión animen a comprar acciones o índices en máximos históricos porque imagina comprar Nike en 2021 o 2020
    Esa es la segunda lectura