Acceder

Dudando sobre el posible elefante Nike.

El pasado 2 de julio uno de los inversores a los que si hago caso (hay que llevar mucho cuidado con quien haces caso, yo no hago caso a los que cogen gráficas y pronostican con ella, ni a los que se hacen famosos en twitter por el mero hecho de que se hayan hecho famosos, ni a los asesores que dicen ser independientes pero que dependen de cobrarles la comisión) me comentaba que debía hacer un post sobre Nike, este inversor no busca tener seguidores, ni busca tener clientes, solo quiere ganar dinero, que en el fondo es lo que todos queremos.

Una forma de ganar dinero es encontrar un elefante herido, mi buen amigo inversor tiene un buen historial, aun recuerdo cuando invertimos en PGC, aquella eléctrica de California que provocó unos horrorosos incendios y que acabó en capítulo 11 o sea lo que aquí es un concurso de acreedores, la antigua quiebra, lo que ocurre es que las quiebras allí no son como aquí, y contra todo pronóstico la acción remontó y ganamos un buen dinero. Todo tiene un precio, pero ojo es difícil distinguir value de trampa de valor, porque cuando las cosas se tuercen y parece buen precio puede que solo sea un estadio más de una enfermedad mortal.

Veamos la gráfica de Nike:
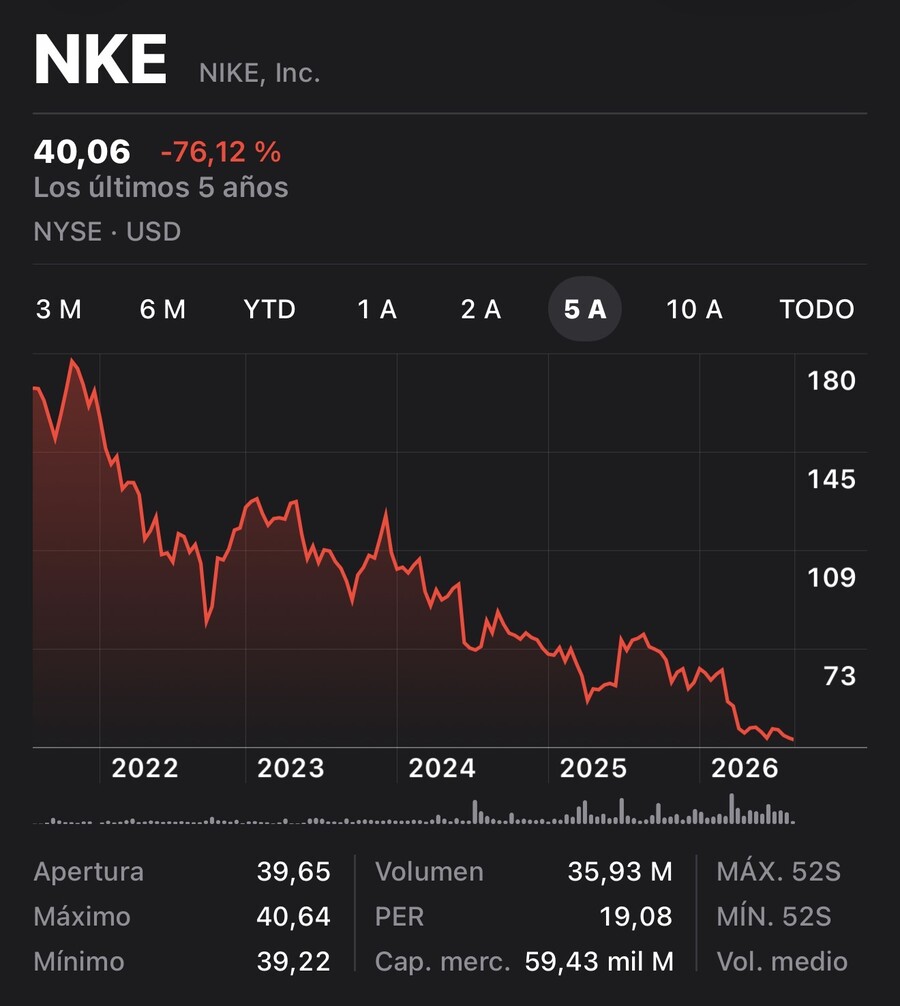


Bueno 5 años no es nada, nos dirán que esto es puro sesgo que no es suficiente, venga la de diez años
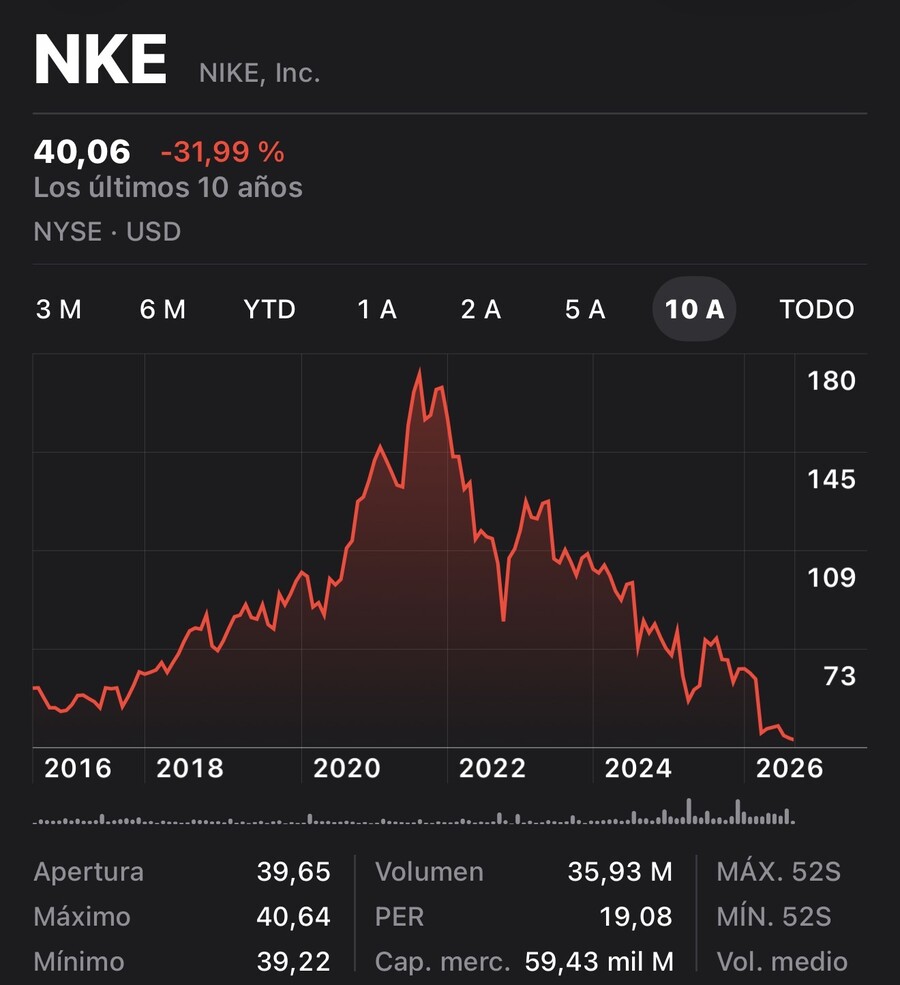


Bueno una gráfica a diez años en negativo, ahora que la exuberancia irracional campa a sus anchas esto parece imposible de ver, pero si si, hasta los índices se tiran décadas en negativo, preguntad por el nikkei y recordad que no sois sequoias y que si empezáis a invertir en un pico, ni el DCA os salvará, pero ojo que los optimistas en todo lo alto de la gráfica parecerán inteligentes…

¿Pero ha destruido valor siempre Nike? La respuesta es no, pongamos la gráfica de larguísimo plazo:
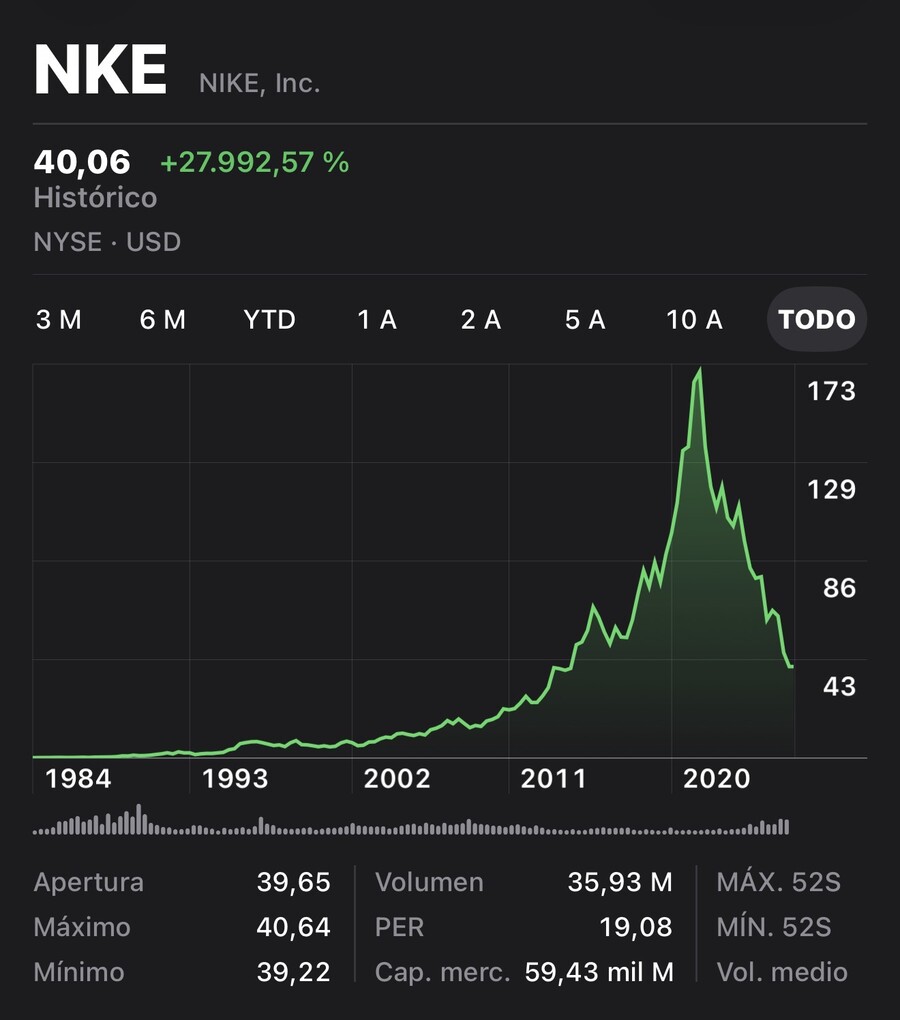


Como veis la gráfica muestra el pasado, que es lo único que muestra una gráfica, tratar de extraer proyecciones futuras de eso, a mi modesto modo de ver no lleva a buen puerto, el caso es que Nike no siempre fue una destructora de valor, de hecho hasta ayer en 2021 parecía una historia de éxito.

Seguro que los optimistas en 2022, nos dirían que es compra, que solo es una corrección, los analistas utilizarían los datos cercanos y nos dirían que era una buena compra y que el mercado se equivocaba, los precios objetivos corrigen pero tienen cierto gap de forma que si se toman decisiones en base a esos precios objetivos que aún no han recalculado o en base a teorías value podemos entrar en los primeros recortes porque la empresa tiene nombre y comernos toda esa caída que lleva ya más de 5 años.

Esto también es bolsa, el sesgo de supervivencia hará que los inversores en este valor ya hayan hecho margin call y solo queden los que sobrevivieron.

Cuando veo las guías de empresas y veo como los inversores tienen fe en ellas me asusto, cualquiera que trabaja en el sector privado, en lo que sería la parte financiera o administrativa de una empresa sabe que no podemos saber no cuanto facturarás dentro de 5 años, es que no sabes que facturarás dentro de 3 meses, pero las guías te hablan de beneficio dentro de 3 años y se quedan tan anchos. Hay mucho experto en cuentas que no conoce la realidad de las empresas y proyecta y si le sale bien saca pecho pero se produjo todo en base a variables que no controla.

Bueno intentaré dar mi opinión para explicar que ha pasado en Nike para que haya bajado tanto, pienso que cuando algo se estrella así no es por una única razón, debe haber algo interno, errores internos, algo externo o sea competidores y algo macro.

En cuanto a lo interno Nike, apostó por la estrategia Direct to Consumer, o sea tiendas propias y canal digital reduciendo su peso en distribuidores tradicionales (la avaricia rompió el saco), cortaron lazos con los que venden tipo Foot Locker y estos pusieron otras marcas en el expositor, además el coste de adquisición de clientes en el entorno digital aumentó encareciendo el canal directo sin lograr el volumen esperado.

Los competidores les comieron la tostada porque Nike descuidó disciplinas clave como el running y el segmento cotidiano dejando el hueco a nuevas marcas como Hoka y a viejos rivales que no se durmieron como Adidas que si intentaron aprovechar tendencias clave en moda urbana.

Y después está China, el mercado supremo para Nike, las marcas locales están en auge, marcas como Li-Ning, se adaptaron mejor al consumidor chino y encima están allí mismo con ciclos de producto más rápido, además el chino medio no está gastando mucho, está cauto, y eso afecta a las ventas de zapatillas.

Como no vendieron una escoba como se dice por mi pueblo, pues lo que ocurrió es que los stocks se acumularon y claro, viva el saldo y tuvieron que dar salida con descuentos y eso duele y afecta al margen y encima pierdes exclusividad.

Obviamente en Nike no son mancos, pueden fallar pero no son la Unión Soviética que niegue la realidad y mate a los disidentes, ven las cuentas, ven los fallos y crean una nueva hoja de ruta para recomponer las relaciones con los distribuidores e intentaron mejorar el margen de beneficios.

El tema es que me preguntaban y contesté:


No está claro si las medidas para resolver los problemas funcionan así que ante la duda mejor no entrar, lo importante no es dejar de ganar, lo importante es no perder.

A ver los analistas pues como siempre, los hay pesimistas como JP Morgan que la ven entre 23 y 38, y los hay optimistas que la ven en 90 dólares, las valoraciones lo de siempre, hay de todo, por eso nunca os fieis de los optimistas.

¿Value o Trampa de valor? Los nuevos como Hoka, On Running, Deckers o los chinos de Li-Ning han venido para quedarse, el problema en China no parece algo pasajero sino estructural, en resumen el 2 de Julio no lo veía claro y por eso no compre nada, tengo dudas, veo problemas endógenos, no veo un elefante herido por problemas exógenos, y cuando lo ves así, pues que otro gane el primer dólar.

Mi buen amigo quería comprar el 2 de julio:
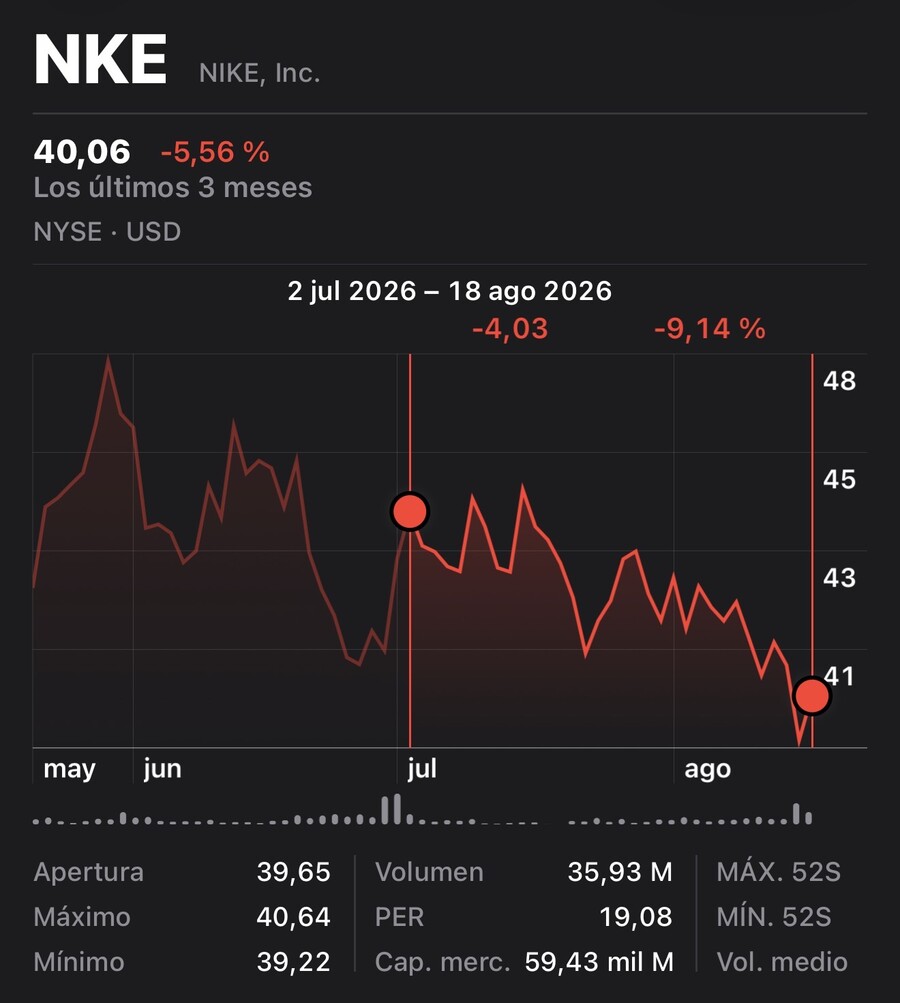


Un 10% abajo, al final no compró, no sé si por lo comentado o por otras razones, o porque en el fondo también le asaltaban mis dudas, lo que está claro es que si tienes dudas, no entres.

Y ante un post que habla sobre dudas como no colocaros aquí a una de mis preferidas canciones, en concreto de “The Clash”, “Should i stay or should i go” ¿Debo quedarme o debo irme?, es más o menos lo mismo a si debo entrar o no…


Disclaimer                                                                                                                             

No puedo aconsejarles legalmente comprar acciones de Nike, de Julio a aquí ha bajado, pero vamos estamos en el mismo punto que en Julio.

Lo que de verdad me da miedo es ver que ha sido de los que compraban en 2019 o en 2020, justo antes de la caída, allí seguro que optimistas les incitarían a la compra, ya sabéis que los pesimistas parecen inteligentes, pero los que de verdad pierden dinero son los optimistas que llegaron tarde, porque los otros optimistas venden y después lo justificarán en base a que deben conservar su ganancia o que la empresa hizo una ampliación de capital, y vosotros os quedáis colgados de la brocha mientras ellos se ríen de cómo sus seguidores les dieron contrapartida.

65
¿Te ha gustado el artículo?

Si quieres saber más y estar al día de mis reflexiones, suscríbete a mi blog y sé el primero en recibir las nuevas publicaciones en tu correo electrónico.

Lecturas relacionadas
MyInvestor vs SelfBank: ¿Cuál es mejor?
Del trigo a los fertilizantes: ¿cómo se invierte realmente en agricultura?
La Razón por la que Europa Está en Decadencia
  1. en respuesta a theveritas
    -
    Top 100
    #20
    20/08/26 01:51
    Nahm.the.. le descuentas el 9 y pico de sobre precio que el consenso de analistas da sobre la horquilla baja y voila....además ese 9 y pico no es de la chistera es el promedio segun los más recientes estudios de mercado........la pregunta es hasta que punto perderse una subida a dos años ...o ganarse una bajada a tres meses...un abrazo....en esto como en el amor hay muchas flores en el campo como para encapricharse por alguna....no?...la incertidumbre sobre cuál de las dos cosas estamos comprando... un turnaround o una empresa cuyo moat se está erosionando....y en cualquier caso si se decide entrar con red de seguridad a mí entender...comprar poco y esperar evidencias sería una opción...
  2. en respuesta a Juanitodemalaga1980
    -
    Top 25
    #19
    20/08/26 01:34
    Así es todo tiene un precio pero la travesía por el desierto puede ser muy larga 
  3. en respuesta a 8........s
    -
    Top 25
    #18
    20/08/26 01:33
    Todo tiene un precio 
    32 dólares ?
    Parece barato si 
    Hasta en el peor de los mundos parece barato 
  4. en respuesta a José Manuel Campillo
    -
    Top 25
    #17
    20/08/26 01:28
    Bueno puede ser que las medidas de la marca enderecen la situación y entonces sea una oportunidad 
    Habrá que vigilar los resultados trimestrales 
  5. en respuesta a Tornero
    -
    Top 25
    #16
    20/08/26 01:26
    La avaricia rompe el saco 
    No se debe maltratar a proveedores, clientes, trabajadores, partners …
    Querer integrarse verticalmente y quedarse con todo el pastel ha salido fatal 
  6. en respuesta a José Manuel Campillo
    -
    #15
    20/08/26 00:47
    +1 Marcan la diferencia, sientes que llevas zapatillas de verdad. Yo también tengo problemillas de salud y mira que he intentado con otras marcas, y no le llegan a la suela. Nunca mejor dicho. 
  7. en respuesta a Juanitodemalaga1980
    -
    #14
    20/08/26 00:37
    Yo he sido corredor muy del montón (45 medias maratones y 2 maratones). Mis pies son planos y muy delicados. He usado Asics, Adidas y Nike. Pero casi siempre Nike y con ella he conseguido mis mejores tiempos. Su producto ha sido siempre muy bueno. Cierto que ha perdido poder de marca pero el producto de running ha sido siempre muy bueno y confío en que recupere, sino el podium, sí una excelente posición. Saludos.
  8. en respuesta a theveritas
    -
    #13
    19/08/26 19:37
    Eso mismo ,nunca Nike volverá a ser una marca diferencial ,es más los que llegaron son mejores tanto en calidad como en reconocimiento de marca ,cualquiera que sepa de qué hablo nunca se comprará una zapatillas Running Nike,por ejemplo .
  9. en respuesta a José Manuel Campillo
    -
    #12
    19/08/26 19:34
    El problema no es su Per ni su deuda ,sino su valor como marca que es lo que le hacía vender como churros cualquier producto aunque no fuera de calidad ,veremos en qué acaba la historia .
  10. en respuesta a Pacomen
    -
    #11
    19/08/26 19:32
    NIKE es la típica marca ,que pensaba que con solo patrocinios la gente compraría sus zapatillas y ropa ,hasta que poco a poco llegaron ,Mizuzo ,Asics, incluso Adidas por la retaguardia y ahora da igual lo que intenten ellos están allí con un producto mejor y más avanzado y la gente se ha dado cuenta ,suerte a los que están en Nike aunque todo tiene un precio (aunque eso también pensaron en telefónica )
  11. Top 100
    #10
    19/08/26 16:15
    Por debajo de 33 a lo mejor....the....y con stops a 31.....en dos años estamos todos calvos.....un abrazo...compré piel de ángel con certificado antes de que cerrarán los caladeros....así que de paciencia algo aprendí....
  12. en respuesta a Mentalpips
    -
    Top 100
    #9
    19/08/26 16:11
    Mejor fuera que pillado....Nike salió de los canales de distribución ...y perdió ventas...ahora está queriendo volver tras COVID....un abrazo.
  13. #8
    19/08/26 16:02
    Oídos los interesantes comentarios, yo entré hace unos tres meses y está subiendo y bajando sobre los 41 €. Ha mejorado mucho su PER bajándolo desde 29 a casi 20, entiendo que la deuda es razonable y otros indicadores pueden orientar más hacia gran empresa atravesando crisis con alta posibilidad de recuperar valor. Está claro que no volverá a máximos en mucho tiempo pero con un 15-20 % en un añob ob dos, a mí me vale. Muchas gracias por tu blog. Me ayuda mucho.
  14. #7
    19/08/26 16:00
    Hola Theveritas.
    Tu escrito me ha hecho recordar que, aunque fuera en otro tipo de negocio, mi compañero de Alemania cometió el mismo error: prescindir de los distribuidores y ponerse a crear tiendas de venta directa. 
    Se fue a pique y nunca recuperó el nivel anterior de ventas. Hundió el producto en Alemania.
    Así que ojito con meterse en Nike.

  15. en respuesta a asdf__g
    -
    Top 25
    #6
    19/08/26 09:35
    Así pues otra opinión que lo ve más como trampa de valor 

  16. en respuesta a theveritas
    -
    #5
    19/08/26 09:27
    Nike ha sido deporte, moda, superación, éxito, marketing (Just do it). Peeeero quieren seguir viviendo del pasado (Nike air que son las mismas cambiando los colorines en los últimos 100 años y otros modelos igual). Cuando yo era pequeño, las John Smith eran la bomba (iguales que las Converse), ahora pocos las conocen. Es complicado pagar bastante más de 100€ por unas zapatillas “tocho”, con poco componente tecnológico y cuando hay un montón de nuevas marcas que te dan bocados a cada uno de tus líneas de negocio. Y no hablemos de pantalones, chándal, camisetas,… donde son muy, muy del montón (principalmente en diseño).

    Personalmente creo que irán bajando más sus ventas, lo que le obligará a bajar precios, le llevará a reducir beneficios y entrará en una bifurcación peligrosa desapareciendo (y/o se integra en otra marca) o dando un giro de 180 (que es posible como Adidas) y remontará pero muy poco a poco.

    A nivel de inversión se podría aprovechar algún rebota para enredar, pero creo que seguirá bajando.


  17. en respuesta a Pacomen
    -
    Top 25
    #4
    19/08/26 09:05
    Así es, como tú dices esto puede ser ya estructural, las nuevas han llegado y no se van a ir, así invertir en Nike porque en el pasado fue lo que fue y cotizó como cotizó huele a trampa de valor 
  18. en respuesta a Mentalpips
    -
    Top 25
    #3
    19/08/26 09:03
    He estado mirando tu post del blog me parece muy bueno 
    Y estamos bastante de acuerdo 
    Y con respecto a gustar a todo el mundo creo que con eso pierden exclusividad y entonces empiezan a perder ventas por arriba 
  19. #2
    19/08/26 08:50
    Hola, yo practico running, cada vez están sacando más marcas para todos los niveles.
    A las clásicas, Asics, Adidas, Mizuno se suman varias decenas: Hoka, sportiva, scott, la española Joma que ha patrocinado los recientes europeos, Kailas China viene con fuerza, Mount to coast, Merrell. Incluso decatlón se ha puesto las pilas con la gama alta.
    Tantas marcas es imposible tenerlas en tiendas físicas de pueblos y ciudades medianas.
    A nike le va a tocar cada vez un bocado más pequeño.
    On, la marca de Federer también tiene problemas: https://www.elnortedecastilla.es/gente-estilo/duro-golpe-economico-roger-federer-20260814180952-nt_amp.html
  20. #1
    19/08/26 07:28
    D. Theveritas hace unas semanas hablé yo también de esto....AQUI

    No hay nada que hacer este ...de momento.


    Porque además ha pasado otra cosa con esta empresa que es mucho más sutil.


    Durante años Nike vendía superación. Vendía  ser competitivo.


    Y ahora trata de gustar a todo el mundo.

    Las marcas , las empresas no se dan cuenta de que tienen que crear una tribu.

    Nike la creó y  Nike se la ha cargado....