por messineysuarez · 96 comentarios
Brokerou Condiciones técnicas de sobreventa, acumulación institucional, expectación ante el Día del Inversor y el viento de cola de la rotación hacia el valor.https://es.investing.com/news/stock-market-news/por-que-sube-hoy-la... Juan1980 Para hacer negocios en China también hay que tener en cuenta el aspecto político, y tener cuidado con las declaraciones que se realizan.Hoy mismo tenemos un ejemplo de lo que no se debe hacer:China rompe con MbappéCh... España
Acceder
Cotización de Nike (NKE) hoy en tiempo real
- Precio
- 37,99 USD
- Variación
- 0,61%
- Volumen
- 12.159.235
- Cap. mercado
- 56 mil millones
- Rango día
- 37,64 USD — 38,33 USD
- Rango 52 sem
- 31,97 USD — 69,14 USD
- Apertura
- 37,86 USD
- Cierre ant.
- 37,76 USD
Datos a fecha 15/11/26 14:39
Operar con un bróker asociado
Invertir conlleva riesgo de pérdida de capital.
Valoración
PER 21,87×
Veces que el beneficio anual por acción está contenido en el precio de NKE.
Gráfico de cotización de Nike (NKE)
- Precio actual
- 37,99
- Variación día
- 0,61%
- Últimos 6 meses
- -3,89 (-9,29%)
A 15 de noviembre de 2026, las acciones de Nike (NKE) cotizan a $37,99, con una variación del 0,61% respecto al cierre anterior ($37,76). Su capitalización de mercado es de $56.426.882.376. En la sesión ha marcado un mínimo de $37,64 y un máximo de $38,33.
Análisis fundamental y estadísticas clave de Nike
Ficha de Nike (NKE)
| Ticker | NKE |
|---|---|
| ISIN | US6541061031 |
| Sector | Consumo discrecional |
| Industria | Apparel - Footwear & Accessories |
| Mercado | NYSE |
| Capitalización | 56.426.882.376 US$ |
| Beta | 1,03 |
| Último dividendo | 1,6400 US$ |
| Sitio web | https://www.nike.com |
| CEO | Elliott J. Hill |
| Fecha de IPO | 02/12/1980 |
| País | US |
| Dirección | One Bowerman Drive, Beaverton, OR, 97005-6453 |
| Volumen | 12.159.235 |
El gigante deportivo enfrenta un crecimiento plano y márgenes bajo presión, cotizando en línea con su sector a pesar de su fortaleza de marca y balances saneados.
Valoración: justa
NIKE es una empresa cíclica de consumo con beneficios positivos y pares comparables claros (adidas, Deckers, Lululemon), por lo que los múltiplos relativos son la lente más adecuada. El P/E de 18,1 se sitúa prácticamente en línea con la industria (18,7) y con descuento frente al sector (20,4), lo que arroja una postura 'justa'. El EV/EBITDA de 13,2× y el P/FCF de 26,8 sugieren cierta prima por flujo, pero la valoración no parece exigir un crecimiento que la compañía no está mostrando. Las lentes de valor contable y Graham la señalan cara dado el ROE, y la lente forward es incierta por la falta de visibilidad de crecimiento.
- Salud financiera solida
- Apalancamiento baja
- Retorno sobre capital medio
- Crecimiento plano
Negocio
NIKE diseña, desarrolla, comercializa y vende calzado, indumentaria, equipamiento y accesorios deportivos a nivel global, bajo sus propias marcas y las de Converse y Jumpman. Genera ingresos principalmente en Norteamérica, seguido de Europa, Medio Oriente y África, y tiene presencia relevante en Greater China y Asia-Pacífico. La distribución abarca tiendas propias, plataformas digitales y canales mayoristas.
Análisis
La calidad del negocio se respalda en un ROE de 21 %, reflejo de una marca con poder de fijación de precios y modelo mayormente ligero en activos. No obstante, el crecimiento es plano: los ingresos suben +0,2 %, el EPS cae -3,2 % y el EBITDA retrocede -8,8 %, mientras el margen operativo se ubica en 8,2 %, evidenciando presiones en costos y demanda. La salud financiera es sólida (Altman Z de 3,4), con apalancamiento bajo (deuda neta/EBITDA de 0,91×) y un payout de 78 % que sustenta una rentabilidad por dividendo atractiva de 4,3 %.
Fortalezas
- Alta rentabilidad sobre el capital propio gracias a la fortaleza de marca y estructura de activos relativamente ligera. ROE 21 %
- Balance sólido con capacidad de financiar dividendos e inversiones sin tensiones de deuda. Deuda neta / EBITDA 0,91×
- Generación de flujo de caja suficiente para mantener una remuneración al accionista significativa. Rentabilidad por dividendo 4,3 %
Riesgos
- Crecimiento de ingresos prácticamente estancado, con EPS en declive, señal de demanda débil o competencia intensa. Crecimiento de EPS -3,2 %
- Los márgenes operativos se han contraído, limitando la capacidad de convertir ventas en beneficios. Margen operativo 8,2 %
- El payout elevado limita el margen para incrementos de dividendo o reinversión si el flujo de caja se debilita. Ratio de reparto 78 %
Catalizadores
- Próxima presentación de resultados trimestrales 17 de dic
Cuánto supone invertir en Nike
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Nike.
- Acciones completas
- 26
- Valor de las acciones
- $987,74
- Efectivo no invertido
- $12,26
Dividendo bruto anual estimado
$34,91

Promocionado
Compra NKE con DEGIRO

Promocionado
Compra NKE con Trade Republic

Promocionado
Compra NKE con Broker Naranja de ING
Estimación al precio actual de Nike, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Nike
110 comentarios en total · 5 hilos
por Inversión Indepe · 6 comentarios
samupu Una gran marca pero en un mercado muy competido, que antes se repartían entre pocas, las nuevas compañías están entrando muy fuerte, véase ONON (On Holding AG) Inversión Indepe Por el momento siguen teniendo una cuota de mercado altísima, a años luz de su competencia.Pero es verdad que en los últimos años han empezado a perder poco a poco cuota de mercado, y es algo que empieza a ser preocup...Últimas noticias y análisis de expertos sobre Nike
Acciones
 Por Francisco Capaccioni
Investor Day de Nike: ¿puede darle motivos para subir? ¿Qué hizo la acción tras los de 2015 y 2017?
14 nov. 2026 • 9 min lectura
 Por Francisco Capaccioni
Acciones
 Por Francisco Capaccioni
2
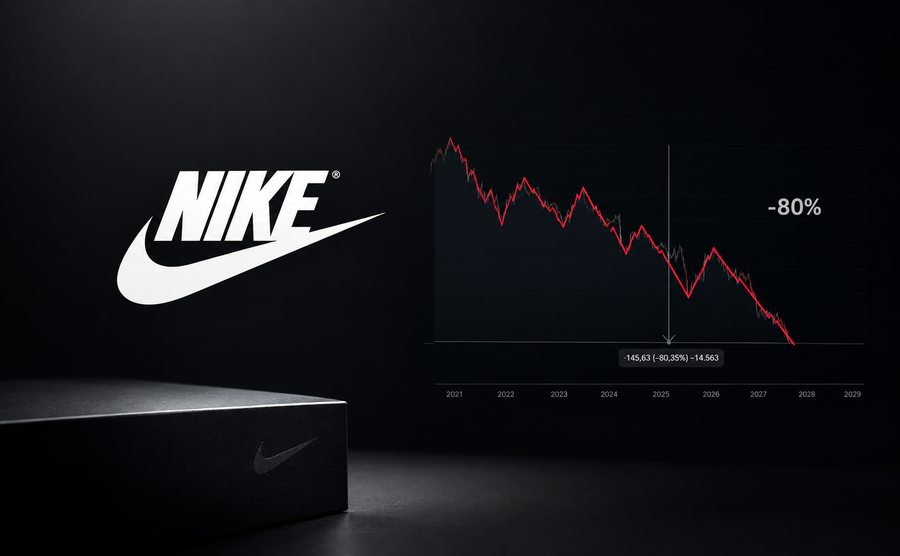
Acciones de Nike: ¿oportunidad o trampa de valor tras caer un 80%? Cómo comprarlas
21 oct. 2026 • 15 min lectura
Por Francisco Capaccioni
2

Dudando sobre el posible elefante Nike.
19 ago. 2026 • 6 min lectura



Análisis financiero de Nike
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Nike
- PER
- 21,87
- Ratio de Solvencia
- 0,16
- Deuda/EBITDA
- 0,76
- EV/FCF
- 32,77
- EV/EBITDA
- 15,75
- Beneficio Neto por Acción (BPA)
- 2,10
- MARGEN EBIT
- 8,18%
- FCF Margin
- 4,71%
- Rentabilidad por dividendo
- 3,53%
- ROIC
- 10,69%
- P/B
- 4,58
Ratios de valoración: PER, EV/EBITDA y métricas de Nike
- PER
- 21,87
- EV/EBITDA
- 15,75
- EV/FCF
- 32,77
- Rentabilidad por dividendo
- 3,53%
- P/B
- 4,58
Márgenes de rentabilidad y Cash Flow de Nike
- Margen de Beneficio Bruto
- 42,91%
- MARGEN EBIT
- 8,18%
- Margen EBITDA
- 9,79%
- Margen de Beneficio Neto
- 6,70%
- FCF Margin
- 4,71%
- ROIC
- 10,69%
- Margen operativo
- 8,19%
- ROA
- 8,09%
BPA, Dividendos y Valor Contable: Métricas por acción de Nike
- Ingresos por Acción
- 31,30
- Beneficio Neto por Acción (BPA)
- 2,10
- Flujo de Efectivo Operativo por Acción
- 1,93
- Flujo de Efectivo Libre por Acción
- 1,47
- Valor Contable por Acción
- 10,03
- Caja por acción
- 6,09
- Rentabilidad por dividendo
- 3,53%
- Payout
- 77,45%
Solvencia y deuda: Análisis del balance de Nike
- Deuda/Patrimonio
- 0,74
- Deuda/EBITDA
- 0,76
- Ratio de Solvencia
- 0,16
- Apalancamiento Financiero
- 2,58
- Cobertura de Intereses
- 76
- Deuda/Activos
- 0,29
- Deuda/Capital
- 0,43
Ratios de liquidez y Test Ácido: Capacidad de pago de Nike
- Ratio Corriente
- 1,96
- Ratio Rápido
- 1,36
- Ratio de Efectivo
- 0,6
- Flujo de Efectivo Operativo/Ventas
- 6,18%
Otras acciones del sector Consumo discrecional
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Nike en 2026: Preguntas frecuentes
¿Qué es Nike y a qué se dedica?
Nike es una empresa cotizada en bolsa desde 1980. Pertenece al sector Consumo discrecional y cotiza en New York Stock Exchange. Su consejero delegado es Elliott J. Hill.
¿Cuál es el precio de las acciones de Nike (NKE) hoy?
Las acciones de Nike (NKE) cotizan hoy a $37,99, con una variación del 0,61% respecto al cierre anterior ($37,76).
¿En qué bolsa cotiza Nike y cuál es su ticker?
Las acciones de Nike cotizan en New York Stock Exchange bajo el símbolo "NKE", en USD.
¿Paga Nike dividendos y cuál fue el último?
Sí, Nike reparte dividendos a sus accionistas. El último dividendo fue de $1,6400 por acción. La rentabilidad por dividendo actual es del 3,53%.
¿Cuándo paga el próximo dividendo Nike?
Nike reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Nike?
La capitalización de mercado de Nike es $56.917.030.993.
¿Cómo comprar acciones de Nike?
Para comprar acciones de Nike necesitas una cuenta en un bróker regulado con acceso a New York Stock Exchange. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Nike?
En el foro de Nike en Rankia encontrarás 110 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.