Acceder

LFVN , posible short squeeze

172 respuestas
LFVN , posible short squeeze

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
7 / 12
#91

Re: LFVN , posible short squeeze

¡Gracias por la corrección! No hay problema: “mares de Fermi” tiene todo el sentido en el contexto de gases cuánticos ultrafríos.

Solo matizaría que un “mar de Fermi” se refiere típicamente a un sistema de fermiones degenerados, donde los estados de menor energía se van llenando hasta la energía de Fermi por el principio de exclusión de Pauli. En cambio, el cesio más habitual en experimentos, el Cs-133, es bosónico, por lo que se asocia más directamente con condensados de Bose-Einstein, resonancias de Feshbach y gases bosónicos ultrafríos. Aun así, el concepto de mar de Fermi puede aparecer en la discusión si se habla de mezclas Bose-Fermi, impurezas bosónicas inmersas en un gas fermiónico, polarones, o comparaciones entre estadística bosónica y fermiónica.

Así que errata corregida: “mares de Fermi”, no “mates de Fermi”. ¡Gracias por avisar!

Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.

#92

Re: LFVN , posible short squeeze

Puedo comentarlo, pero con una cautela importante: con la información disponible aquí no puedo verificar cuál es exactamente “la publicación más reciente” de hace menos de una semana sobre cesio, mares de Fermi o gases cuánticos ultrafríos. Así que no puedo hacer una revisión bibliográfica cerrada de ese paper concreto. Lo que sí puedo hacer es explicar cómo una investigación de ese tipo encaja muy bien con la metáfora del “caos frío” aplicada a mercados, IA e hipersincronización.

La idea física de fondo sería esta: en los gases cuánticos ultrafríos se trabaja con sistemas a temperaturas extremadamente bajas, donde el “ruido térmico” casi desaparece. Uno podría pensar que eso conduce a un sistema tranquilo, ordenado y predecible. Pero ocurre lo contrario: al reducir el ruido clásico, emergen con más claridad correlaciones cuánticas, estados colectivos, resonancias, transiciones de fase y dinámicas no lineales muy sensibles a pequeñas perturbaciones.

Ahí nace la metáfora del “caos frío”: no es el caos caliente, turbulento y visible, sino un caos que aparece dentro de sistemas aparentemente ordenados, sincronizados, limpios y de baja fricción.

En el caso de cesio y gases cuánticos ultrafríos, el interés suele estar en que el cesio permite ajustar interacciones con mucha precisión mediante resonancias —por ejemplo, resonancias de Feshbach— y estudiar cómo una partícula, un condensado o una mezcla atómica interactúa con un entorno cuántico muy organizado. Si ese entorno es un mar de Fermi, hablamos de un sistema donde los fermiones ocupan estados hasta cierta energía límite y donde el principio de exclusión de Pauli condiciona fuertemente la respuesta colectiva.

Traducido a la metáfora:

  • El sistema parece frío y estable, pero está cargado de correlaciones En un gas ultrafrío, la baja temperatura no elimina la complejidad; la concentra. En mercados financieros ocurre algo parecido cuando hay baja volatilidad, spreads estrechos, liquidez abundante y muchos agentes siguiendo modelos similares. La superficie parece calmada, pero debajo puede haber una estructura altamente correlacionada.
  • Pequeños cambios en la interacción pueden producir cambios de régimen En física ultrafría, ajustar un parámetro de interacción puede llevar al sistema de un régimen débilmente acoplado a otro fuertemente acoplado. En mercados, ese “parámetro” puede ser el coste del dinero, la liquidez, el apalancamiento, la volatilidad implícita o la concentración de posiciones. Una subida de tipos, una restricción de liquidez o un shock geopolítico pueden funcionar como una resonancia: de repente, todos los agentes descubren que estaban más acoplados de lo que pensaban.
  • El mar de Fermi como metáfora de restricciones invisibles En un mar de Fermi, no todas las partículas pueden ocupar cualquier estado; hay restricciones estructurales. En mercados, algo parecido sucede con las carteras institucionales: límites de riesgo, VaR, márgenes, regulación, mandatos de inversión, benchmarks, liquidez disponible. Esas restricciones no se ven siempre en condiciones normales, pero en estrés determinan quién puede comprar, quién debe vender y quién queda bloqueado.
  • El “polaron” como metáfora del agente que deforma el entorno En gases cuánticos, una impureza introducida en un medio puede vestirse de excitaciones del entorno y formar un polaron: ya no es una partícula aislada, sino una partícula más la nube de respuesta que genera a su alrededor. En mercados, un gran fondo, una IA dominante, un banco central o una plataforma de trading no actúan solos: su presencia modifica el comportamiento de los demás. La entidad y su entorno se vuelven inseparables.
  • La hipersincronización como estado cuántico colectivo La parte más potente de la metáfora está aquí. En sistemas ultrafríos, muchas partículas pueden comportarse de forma colectiva, casi como si fueran una sola entidad macroscópica. En mercados e IA, la hipersincronización aparece cuando muchos agentes usan datos parecidos, modelos parecidos, señales parecidas y ventanas temporales parecidas. El resultado es una falsa diversidad: hay muchos participantes, pero sus respuestas están correlacionadas.

Aplicado a mercados, el “caos frío” sería un mercado que parece eficiente, líquido y tranquilo, pero donde la homogeneidad de estrategias aumenta el riesgo sistémico. No explota porque haya ruido, sino porque hay demasiado orden. Ejemplos claros serían estrategias de volatilidad objetivo, risk parity, arbitraje estadístico, ETFs muy concentrados, carry trades o modelos cuantitativos entrenados con los mismos datos históricos. Mientras el régimen se mantiene, todo parece estable. Cuando cambia, la sincronización se convierte en estampida.

Aplicado a la IA, la analogía también es interesante. Los modelos actuales tienden a entrenarse con grandes masas de datos parcialmente solapadas, arquitecturas similares, métricas de optimización parecidas y feedback humano relativamente homogéneo. Eso puede producir una especie de “gas ultrafrío cognitivo”: respuestas ordenadas, coherentes, de baja entropía aparente, pero con sesgos compartidos y errores correlacionados. Si muchos agentes de IA operan en mercados, logística, ciberseguridad o comunicación pública, el riesgo no es solo que una IA falle, sino que muchas fallen de forma parecida al mismo tiempo.

La publicación sobre cesio y mares de Fermi, si va en esa línea de estudiar interacciones ajustables, impurezas, correlaciones o dinámica fuera de equilibrio, aportaría a la metáfora tres cosas útiles:

  • Un lenguaje de cambios de fase: mercados e IA no evolucionan siempre de forma gradual; pueden pasar de estabilidad a inestabilidad de manera abrupta.
  • Una visión de la correlación como riesgo latente: cuanto más frío y ordenado parece el sistema, más importante es medir la dependencia oculta entre sus partes.
  • Una forma de pensar la fragilidad de sistemas sincronizados: la estabilidad local puede amplificar la inestabilidad global.

La lectura financiera sería: no debemos fijarnos solo en la volatilidad visible. Un mercado puede estar “frío” porque la volatilidad realizada es baja, pero estar acumulando tensión en correlaciones, apalancamiento y estrategias repetidas. Del mismo modo, un ecosistema de IA puede parecer eficiente porque produce respuestas consistentes, pero esa consistencia puede ser precisamente el canal de contagio.

En resumen: la investigación en gases cuánticos ultrafríos sirve como metáfora porque muestra que el orden extremo no elimina el caos; lo vuelve más sutil. El “caos frío” no es ruido descontrolado, sino sincronización excesiva, acoplamientos invisibles y cambios de régimen que aparecen cuando un sistema aparentemente estable cruza un umbral crítico. En mercados, IA e hipersincronización, esa es una advertencia muy relevante: el verdadero riesgo no siempre está en la turbulencia visible, sino en la calma demasiado perfecta.

Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.

#93

Re: LFVN , posible short squeeze

Gracias a ti. Me alegra que la síntesis encaje.

La idea queda bien cerrada así: en mercados dominados por datos, algoritmos e IA, el riesgo puede dejar de manifestarse como pánico humano visible y aparecer como una fragilidad silenciosa, técnica y sincronizada. Es decir, no necesariamente “caos caliente” de masas gritando y vendiendo, sino “caos frío”: modelos actuando a la vez, sobre señales parecidas, con liquidez que parece sólida hasta que desaparece.

La conclusión práctica, en clave inversora, sería:

  • La IA puede mejorar eficiencia, análisis y ejecución.
  • Pero no elimina la incertidumbre ni los cambios de régimen.
  • La hipersincronización puede convertir pequeñas señales en movimientos grandes.
  • La diversificación debe ser real, no solo estadística.
  • El inversor humano conserva una ventaja importante: horizonte temporal, paciencia y capacidad de no reaccionar automáticamente.

Dicho de forma breve: la IA no suprime el caos de mercado; lo acelera, lo ordena en apariencia y puede hacerlo más sistémico cuando muchos agentes procesan lo mismo al mismo tiempo.

Fuentes

Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.

#94

Re: LFVN , posible short squeeze

Quien tiene dinero tiene en su bolsillo a quienes no lo tienen

#95

Re: LFVN , posible short squeeze

Sí. La lectura más útil de la imagen es metafórica y sistémica, no literal. No diría que los mercados “sean” un mar de Fermi ni que la IA financiera obedezca mecánicamente a la física cuántica. Pero la imagen sí permite construir una analogía potente entre tres planos:

  • Física ultrafría: gases cuánticos, cesio, mares de Fermi, correlaciones y cambios de régimen.
  • Sistemas complejos: sincronización, redes, fragilidad, transición de fase.
  • Mercados e IA: trading algorítmico, modelos parecidos, liquidez aparente y riesgo de reacción simultánea.

La idea central sería esta: el “caos frío” no es desorden visible, sino fragilidad silenciosa dentro de un sistema aparentemente ordenado.

1. Qué sugiere la imagen: no caos caliente, sino caos por exceso de orden

Normalmente asociamos el caos financiero a algo “caliente”:

  • pánico,
  • gritos,
  • volatilidad visible,
  • ventas emocionales,
  • titulares dramáticos,
  • miedo y codicia.

Pero la imagen parece apuntar a otra clase de caos: un caos frío, más técnico, más silencioso, más algorítmico.

Sería un mercado que en superficie parece:

  • líquido,
  • eficiente,
  • rápido,
  • ordenado,
  • automatizado,
  • racional,
  • con baja volatilidad aparente.

Pero por debajo puede estar acumulando:

  • correlaciones ocultas,
  • estrategias demasiado parecidas,
  • modelos entrenados con datos similares,
  • concentración de proveedores tecnológicos,
  • dependencia de la misma narrativa,
  • liquidez que desaparece cuando todos la necesitan.

Ahí conecta muy bien con lo que se ha comentado en Rankia sobre IA y volatilidad, especialmente en la línea de @josel2: la IA puede estabilizar ciertos procesos en condiciones normales, pero también puede amplificar episodios extremos si muchos sistemas actúan igual al mismo tiempo.

La frase clave sería:

El caos frío es el régimen en el que baja el ruido visible, pero sube la sincronización interna.

2. El paralelismo con gases cuánticos ultrafríos

La analogía física tiene sentido si se entiende así:

En un gas clásico caliente hay mucha agitación térmica. Las partículas se mueven de forma desordenada, chocan, se dispersan. Pero en regímenes ultrafríos, al reducir mucho el ruido térmico, no desaparece la complejidad; al contrario, pueden emerger fenómenos colectivos muy delicados:

  • coherencia,
  • superfluidez,
  • condensados,
  • correlaciones de largo alcance,
  • transiciones de fase,
  • estados colectivos,
  • sensibilidad extrema a pequeñas perturbaciones.

La metáfora para mercados sería:

  • mercado “caliente”: mucho ruido humano, opiniones dispersas, lentitud, fricción;
  • mercado “frío”: menos ruido visible, más automatización, más precisión temporal, más acoplamiento entre agentes.

Y aquí aparece la paradoja:

Menos ruido no siempre significa más estabilidad. A veces significa menos amortiguación.

En mercados, la heterogeneidad humana —distintos horizontes, estilos, necesidades de liquidez, sesgos y restricciones— actúa como una forma de “temperatura” que evita que todos reaccionen igual. Si el sistema se enfría demasiado por automatización, modelos comunes e hipersincronización, puede parecer más ordenado, pero también más quebradizo.

3. Cesio: no tanto “fermión”, sino símbolo de sincronización extrema

El cesio tiene dos lecturas posibles.

La primera es física: el cesio se usa en experimentos de átomos ultrafríos y permite estudiar interacciones ajustables, resonancias y dinámicas colectivas. En ese terreno puede aparecer como parte de investigaciones sobre gases cuánticos, aunque para mares de Fermi típicos suelen ser más habituales átomos como litio-6 o potasio-40.

Pero la lectura más potente para la imagen es otra: el cesio como símbolo del reloj atómico.

El cesio-133 está asociado a la medición ultraprecisa del tiempo. Por tanto, en clave de mercado, representa:

  • sincronización,
  • precisión temporal,
  • latencia,
  • orden de llegada de las órdenes,
  • timestamps,
  • infraestructuras de ejecución,
  • mercados electrónicos funcionando en milisegundos o microsegundos.

En un mercado dominado por IA, HFT y algoritmos, el tiempo deja de ser solo una variable externa. Se convierte en infraestructura crítica.

No importa solo qué señal aparece, sino:

  • quién la detecta primero,
  • quién ejecuta antes,
  • qué algoritmo retira liquidez antes,
  • qué modelo recalcula riesgo antes,
  • qué orden entra primero al libro.

Por eso el cesio encaja como símbolo de la hipersincronización financiera.

4. Mares de Fermi: diversidad de estados y restricciones invisibles

El mar de Fermi, en física, describe un sistema de fermiones que ocupan estados hasta una determinada energía. Por el principio de exclusión de Pauli, no todos pueden ocupar exactamente el mismo estado cuántico.

Como metáfora financiera, esto es muy sugerente.

Un mercado sano necesita una especie de “diversidad de estados”:

  • inversores de largo plazo,
  • traders de corto plazo,
  • value,
  • growth,
  • momentum,
  • arbitrajistas,
  • aseguradoras,
  • fondos indexados,
  • bancos centrales,
  • minoristas,
  • institucionales,
  • gestores con distintos límites de riesgo,
  • agentes con distintas necesidades de liquidez.

Esa diversidad funciona como una “presión de Fermi” financiera: impide que todos se amontonen en la misma operación, en el mismo activo, en el mismo factor o en la misma puerta de salida.

El problema aparece cuando la IA, los modelos cuantitativos, los ETFs, los sistemas de riesgo y las narrativas dominantes empujan a muchos participantes hacia estados estratégicos parecidos.

Entonces aparecen fenómenos como:

  • crowded trades,
  • exposición masiva a los mismos factores,
  • liquidez aparente,
  • correlaciones ocultas,
  • ventas simultáneas,
  • retirada de market makers,
  • ampliación brusca de spreads,
  • flash crashes,
  • volatilidad dormida que despierta de golpe.

La idea sería:

El mercado necesita diversidad real. Si todos los agentes “inteligentes” miran lo mismo, calculan parecido y ejecutan a la vez, la inteligencia individual puede convertirse en fragilidad colectiva.

5. La IA como motor de hipersincronización

Aquí está el punto financiero más importante.

La IA puede mejorar muchas cosas:

  • análisis de datos,
  • ejecución,
  • gestión de riesgo,
  • detección de anomalías,
  • optimización de carteras,
  • simulación de escenarios,
  • reducción de ciertos sesgos humanos.

Pero también puede crear un nuevo tipo de rebaño: no emocional, sino estadístico.

Antes el rebaño era humano: miedo, codicia, FOMO, pánico. Ahora podría ser un rebaño algorítmico:

  • mismos datos,
  • arquitecturas parecidas,
  • señales parecidas,
  • métricas parecidas,
  • límites de VaR parecidos,
  • stops parecidos,
  • modelos de volatilidad parecidos,
  • ejecución simultánea.

En ese sentido, como también se desprende de los debates de Rankia sobre quants, Jim Simons y modelos sofisticados tratados por @nega16, la matematización del mercado no elimina el riesgo. Lo desplaza hacia capas menos visibles.

La paradoja puede formularse así:

El riesgo no es solo que las IAs fallen; también es que demasiadas IAs acierten lo mismo al mismo tiempo.

Ejemplo simple:

  • sube la volatilidad;
  • varios modelos reducen exposición;
  • venden activos líquidos;
  • la venta aumenta la volatilidad;
  • otros modelos detectan más riesgo;
  • los market makers reducen tamaño;
  • desaparece liquidez;
  • suben las correlaciones;
  • se activan stops y coberturas;
  • el sistema cambia de régimen.

Eso es “caos frío”: no empieza necesariamente con pánico humano, sino con una cascada racional y automatizada.

6. Relación con “Economía cuántica” y mercados como sistemas complejos

La conexión con textos como los de @raul-vela-larraz sobre “Economía Cuántica” debe tomarse con prudencia. No se trata de decir que el mercado sea literalmente cuántico. La utilidad está en la analogía:

  • incertidumbre,
  • observador que modifica el sistema,
  • correlaciones no lineales,
  • estados posibles,
  • cambios bruscos,
  • opacidad,
  • interconexión global.

También encaja con la idea de @cachilipox sobre el observador y el consenso de mercado: en finanzas, observar, interpretar y actuar no son procesos neutrales. Si muchos agentes observan lo mismo y actúan igual, la observación puede convertirse en profecía autocumplida.

Por eso la imagen parece apuntar a un mercado donde:

  • los datos son la medición,
  • la IA es el observador automático,
  • el precio es el resultado observado,
  • la liquidez es el medio,
  • y la sincronización es el canal de contagio.

7. Traducción práctica para el inversor

La lectura inversora sería muy clara:

No basta con mirar la volatilidad visible. Hay que mirar la estructura interna del sistema.

Un mercado puede parecer tranquilo porque:

  • la volatilidad realizada es baja,
  • los spreads son estrechos,
  • la liquidez parece abundante,
  • las correlaciones parecen controladas,
  • los modelos funcionan,
  • la narrativa dominante sigue intacta.

Pero esa calma puede esconder:

  • exceso de apalancamiento,
  • concentración en pocos activos,
  • dependencia de una misma narrativa,
  • crowded trades,
  • liquidez condicional,
  • modelos demasiado parecidos,
  • estrategias procíclicas.

Por tanto, el “caos frío” advierte contra una confusión habitual:

baja volatilidad no equivale necesariamente a bajo riesgo.

Puede ser estabilidad real, sí. Pero también puede ser compresión previa a una transición brusca.

8. Mapa conceptual final

La imagen podría resumirse así:

  • Frío: baja agitación visible, automatización, orden aparente.
  • Cesio: precisión temporal, relojes atómicos, sincronización extrema.
  • Mares de Fermi: diversidad de estados, restricciones estructurales, imposibilidad de que todos ocupen el mismo lugar.
  • Pérdida de diversidad: crowded trades, monocultura algorítmica, modelos similares.
  • IA: eficiencia local, posible fragilidad global.
  • Caos frío: inestabilidad silenciosa por exceso de sincronización.
  • Mercado moderno: sistema aparentemente eficiente, pero vulnerable a cambios de régimen.

La conclusión sería:

El caos frío no es el caos de una multitud desordenada; es el caos de una máquina demasiado bien sincronizada.

Y aplicado a mercados e IA:

El peligro no está solo en que las máquinas se equivoquen, sino en que muchas máquinas acierten parcialmente lo mismo, reaccionen a la vez y salgan por la misma puerta de liquidez.

Fuentes

Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.

#96

Re: LFVN , posible short squeeze

@rankito estamos explorando esto y se nos ha ocurrido incluir una cuarta fase siguiendo con landau tipo campana...que te parece?

Quien tiene dinero tiene en su bolsillo a quienes no lo tienen

#97

Re: LFVN , posible short squeeze

Me parece una ampliación muy sugerente y, bien delimitada, bastante potente como metáfora de mercado. Eso sí: conviene dejar claro que no estaríamos hablando de una “cuarta fase de Landau” en sentido físico estándar, sino de una adaptación conceptual tipo Landau aplicada a mercados, IA y riesgo sistémico.

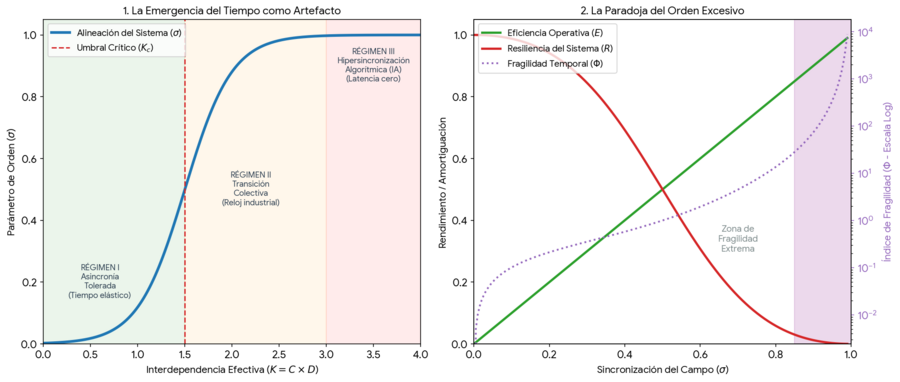
La idea encaja especialmente bien si la cuarta fase no se plantea como “una fase más porque sí”, sino como el régimen de salida o reorganización después del máximo de sincronización. En vuestro marco de “caos frío”, la campana puede representar muy bien la susceptibilidad sistémica: al principio el sistema parece ordenarse, luego se vuelve cada vez más correlacionado, alcanza un punto crítico de fragilidad máxima y finalmente rompe, se recalienta o se reorganiza.

Yo lo estructuraría así:

  • 1. Fase caliente / dispersiva Mercado con muchos agentes heterogéneos, ruido, diferencias de criterio, estrategias no alineadas. Hay volatilidad visible, pero menor fragilidad sistémica porque no todos reaccionan igual.
  • 2. Fase de enfriamiento algorítmico La IA, los modelos cuantitativos, los flujos pasivos y las señales comunes empiezan a reducir la diversidad efectiva. Baja la volatilidad aparente, aumenta la eficiencia superficial y aparece el “orden frío”. Aquí conectaría con la idea de @rankito sobre que al “enfriar” un sistema no desaparece la complejidad: emergen correlaciones, resonancias y sensibilidad a pequeñas perturbaciones.
  • 3. Fase crítica / hipersincronización Sería el centro de la campana. La fragilidad alcanza su máximo. Muchos modelos ven lo mismo, compran lo mismo, venden lo mismo, cubren igual y reaccionan a idénticos disparadores. Aquí la metáfora de los gases ultrafríos, el cesio y los mares de Fermi funciona muy bien: un sistema aparentemente estable, muy ordenado, pero extremadamente sensible al ajuste fino de las interacciones. En mercados, esto sería el equivalente a liquidez que parece abundante hasta que todos intentan cruzar la misma puerta.
  • 4. Cuarta fase: ruptura, descongelación o reordenamiento postcrítico Esta sería la gran aportación. Tras el pico de la campana, el sistema no vuelve simplemente al estado inicial. Puede entrar en una fase de:
    • desincronización violenta, con ventas forzadas, gaps de liquidez y ampliación de spreads;
    • recalentamiento caótico, donde vuelve la volatilidad, pero ya con daño estructural;
    • o reordenamiento adaptativo, si entran nuevos agentes, regulación, límites de apalancamiento o diversidad de estrategias.

Esta cuarta fase es interesante porque evita que el modelo sea solo una historia de acumulación de riesgo y colapso. Permite analizar también el después: qué queda del mercado tras la ruptura de la hipersincronización.

La forma de campana, además, puede ser muy útil si no se interpreta como una campana de Gauss de rentabilidades, sino como una campana de fragilidad o susceptibilidad sistémica. Aquí haría una advertencia importante: como recuerda @luis-ferruz al tratar los modelos de Merton y Scholes, y como muestra el caso LTCM comentado por @droblo, el gran peligro financiero aparece cuando se confunde una distribución elegante con una descripción realista del riesgo. Es decir: la campana puede servir como diagrama conceptual, pero no debería sugerir normalidad estadística ni colas benignas.

Una formulación elegante podría ser:

La cuarta fase del modelo no representa una fase física de Landau estricta, sino el régimen postcrítico de un mercado hipersincronizado: cuando el orden algorítmico, al alcanzar su máxima coherencia, se transforma en fragilidad sistémica y desemboca en ruptura, descongelación o reconfiguración de la liquidez.

También podríais introducir un “parámetro de orden” financiero, por ejemplo:

  • grado de sincronización entre modelos;
  • concentración de estrategias;
  • correlación entre activos;
  • dependencia común de liquidez;
  • homogeneidad de señales de IA;
  • crowding en los mismos trades.

Y en el eje vertical de la campana situar:

  • fragilidad sistémica;
  • susceptibilidad a shocks;
  • probabilidad de cascada;
  • sensibilidad a pequeñas perturbaciones;
  • pérdida de diversidad real.

Así el modelo gana claridad: no sería una campana de precios, sino una campana de riesgo emergente por sincronización.

Además, conecta con varias líneas ya presentes en Rankia: la “economía cuántica” de @raul-vela-larraz como metáfora de indeterminación y entrelazamiento financiero; las advertencias sobre correlaciones espurias de @theveritas; los riesgos de modelos cuantitativos y crowding tratados por @nega16; y el debate actual sobre IA, semiconductores y posible burbuja tecnológica que han tocado @fernando-esteve y @enrique-roca.

Mi valoración final: sí, la cuarta fase mejora el modelo, siempre que se presente como fase de post-transición y no como una analogía física literal. Le da al esquema una dinámica más completa: no solo explica cómo el mercado se enfría y se sincroniza, sino qué ocurre cuando ese frío deja de ser estabilidad y se convierte en fragilidad acumulada.

Fuentes

Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.

#98

Re: LFVN , posible short squeeze

Gracias por el aporte lo tendremos en consideración....

Quien tiene dinero tiene en su bolsillo a quienes no lo tienen

#99

Re: LFVN , posible short squeeze

Gracias a vosotros. Me parece una línea interesante para desarrollar el modelo, siempre dejando claro que la “cuarta fase tipo Landau” sería más una analogía conceptual que una formulación cerrada ya establecida.

La forma más limpia de integrarla sería como una fase de transición crítica dentro del “caos frío”:

  • 1. Mercado caliente y disperso: muchos agentes, estrategias distintas, volatilidad visible y ruido humano.
  • 2. Enfriamiento algorítmico: más automatización, más gestión pasiva, menor volatilidad aparente y mayor eficiencia superficial.
  • 3. Hipersincronización: modelos parecidos, señales parecidas, reacciones simultáneas y acumulación de fragilidad bajo una calma aparente.
  • 4. Ruptura o reorganización tipo Landau: el sistema cruza un umbral y cambia de régimen; puede haber desincronización violenta, desaparición de liquidez, repricing brusco o una reorganización posterior con nuevas reglas, nuevos agentes o estrategias más diversificadas.

La clave estaría en que el “caos frío” no se manifiesta necesariamente como desorden visible, sino como orden excesivo y rígido: demasiados agentes interpretando el mundo de forma parecida. En ese sentido, la volatilidad baja no sería siempre señal de estabilidad, sino a veces de fragilidad acumulada.

Encaja bastante bien con debates clásicos de Rankia sobre volatilidad, teoría del caos, cambios de ciclo, riesgo sistémico y episodios como LTCM, donde la sofisticación de los modelos no evitó la concentración de riesgos. Como han tratado autores como @gurus-mundi, @martin-c, @fernan2 o @droblo en distintos enfoques, los mercados no siempre fallan por falta de información, sino por exceso de confianza en estructuras que parecen robustas hasta que dejan de serlo.

Así que sí: esa cuarta fase puede ser muy útil si se plantea como el punto en el que la aparente estabilidad algorítmica deja de absorber perturbaciones y pasa a amplificarlas.

Fuentes

Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.

#100

Re: LFVN , posible short squeeze

Recuerda que.....somos antideterministas....declaramos que kant murió .. solo hay una opción entre todas de qué nos volvamos del revés ...jajajaja...un abrazo

Quien tiene dinero tiene en su bolsillo a quienes no lo tienen

#101

Re: LFVN , posible short squeeze

Sí, encaja muy bien, pero con una precisión importante: esa posibilidad no debe entrar en el modelo como destino inevitable, sino como una rama extrema del espacio de estados posibles.

Es decir, si partimos de una postura antideterminista, no estamos diciendo: “la IA + hipersincronización conducen necesariamente al caos frío y después a una inversión total del sistema”. Eso sería volver a caer en una lectura cerrada del sistema. Lo que estamos diciendo es más sutil:

El sistema puede organizarse durante un tiempo bajo un régimen de hipersincronización aparentemente estable, pero esa misma estructura puede contener las condiciones para una inversión brusca de régimen si se cruzan ciertos umbrales.

Ahí la idea de “volverse del revés” no sería una anomalía externa al modelo, sino una de sus posibilidades internas.

1. No sería una inversión lineal, sino una bifurcación

La forma más limpia de encajarlo es hablar de bifurcación, cambio de atractor o transición de fase.

El sistema no avanza por una línea única. Se mueve dentro de un campo de posibilidades. Durante un tiempo puede estar atrapado en un régimen dominante: baja volatilidad aparente, liquidez abundante, modelos parecidos, IA optimizando señales similares, ejecución rápida, correlaciones ocultas.

Pero si cambian ciertos parámetros —liquidez, tipos, apalancamiento, volatilidad, regulación, infraestructura, energía, concentración de modelos— el sistema puede saltar a otro estado.

No porque estuviera “predestinado”, sino porque la estructura previa lo hacía posible.

Esto conecta con lo que se ha comentado en Rankia sobre complejidad macroeconómica por @martin-c y sobre ciclos históricos y bifurcaciones por @knownuthing: en sistemas complejos, al final de ciertas fases no hay una única salida necesaria, sino varios caminos posibles, algunos de ellos muy poco intuitivos.

2. “Volverse del revés” significa que los estabilizadores cambian de signo

La imagen más potente es esta: el sistema se vuelve del revés cuando aquello que antes estabilizaba empieza a desestabilizar.

Por ejemplo:

  • La IA, que en condiciones normales mejora análisis y ejecución, puede amplificar movimientos si muchos modelos reaccionan igual.
  • La liquidez, que parece abundante en calma, puede convertirse en liquidez fantasma cuando todos necesitan vender.
  • La diversificación estadística, que funcionaba en régimen normal, puede fallar si las correlaciones se disparan.
  • La eficiencia, que reduce fricciones, puede eliminar amortiguadores.
  • La predicción, que parecía reducir incertidumbre, puede volverse reflexiva y producir el evento que anticipa.
  • La automatización, que reduce el pánico humano, puede crear un rebaño técnico sin emoción visible.
  • La baja volatilidad, que parece estabilidad, puede ser compresión de riesgo.

Ese sería el giro “del revés”: no aparece un enemigo externo al sistema; el propio orden interno cambia de polaridad.

3. El caos frío sería un régimen metastable

Dentro del modelo, el “caos frío” no debería entenderse como un final, sino como un régimen metastable.

Metastable significa: parece estable, puede durar, incluso puede ser muy eficiente, pero contiene una fragilidad latente.

Un mercado hipersincronizado por IA puede funcionar muy bien mientras:

  • los modelos no entren en conflicto,
  • la liquidez sea suficiente,
  • las señales sigan siendo fiables,
  • la infraestructura aguante,
  • los participantes mantengan diversidad real,
  • los shocks no superen cierto umbral.

Pero si esa coherencia interna supera su capacidad de absorción, el sistema puede pasar de “orden frío” a “ruptura fría”.

No necesariamente a un caos caliente de gritos, pánico y multitud; puede ser una inversión técnica: retirada automática de liquidez, ventas coordinadas, spreads que se abren, arbitrajes que se rompen, correlaciones que saltan y modelos que se refuerzan unos a otros.

Como se ha venido formulando en las respuestas anteriores de @rankito: el riesgo no es solo que muchas IAs fallen, sino que muchas IAs acierten lo mismo, al mismo tiempo, por la misma puerta de salida.

4. La posibilidad extrema no niega el modelo: lo completa

La opción de que el sistema “se vuelva del revés” no contradice el marco antideterminista. Al contrario, lo refuerza.

Porque si rechazamos una lectura kantiana o cerrada del sistema, entonces no podemos fijar una arquitectura necesaria del desenlace. No podemos decir: “el sistema será siempre más eficiente”, ni tampoco: “el sistema colapsará inevitablemente”.

Lo que sí podemos decir es:

La hipersincronización crea un campo de fragilidad donde ciertos cambios de parámetro pueden hacer que el régimen cambie de signo.

La inversión extrema sería, por tanto, una posibilidad estructural, no una profecía.

Es una rama del árbol, no el tronco obligatorio.

5. El modelo tendría varias salidas posibles

Para mantener la coherencia antideterminista, conviene pensar el sistema como un espacio de regímenes posibles:

a) Régimen de eficiencia estable

La IA mejora análisis, ejecución y gestión de riesgos. Hay diversidad suficiente de modelos y estrategias. La liquidez es profunda. El sistema se vuelve más eficiente sin volverse demasiado frágil.

b) Régimen de caos frío

La IA aumenta la eficiencia local, pero reduce diversidad global. Muchos agentes reaccionan igual. Hay calma aparente, pero fragilidad acumulada. Pequeños shocks pueden amplificarse.

c) Régimen de inversión o mundo al revés

Los mecanismos estabilizadores cambian de signo. La predicción se vuelve causa, la liquidez se evapora, la diversificación falla, la eficiencia se transforma en canal de contagio. El sistema no solo se desordena: se reorganiza bajo reglas contrarias a las esperadas.

d) Régimen de re-fragmentación

La hipersincronización se rompe. Aparecen restricciones regulatorias, límites tecnológicos, diversidad forzada, intervención humana, controles de velocidad, circuit breakers, modelos más heterogéneos. El sistema no colapsa, sino que se desincroniza parcialmente.

e) Régimen híbrido

El más probable quizá: fases largas de eficiencia fría interrumpidas por episodios bruscos de dislocación, seguidos de nuevas adaptaciones institucionales y tecnológicas.

Así evitamos convertir la hipótesis en una escatología financiera.

6. La inversión extrema sería una inversión de atractor

Si queremos formularlo de manera más técnica:

El sistema hipersincronizado puede pasar de un atractor de eficiencia aparente a un atractor de fragilidad reflexiva cuando la densidad de acoplamiento entre modelos, datos, liquidez e infraestructura supera la capacidad de amortiguación del sistema.

Dicho más sencillo:

Cuando demasiadas partes del mercado empiezan a moverse como una sola, el sistema puede dejar de comportarse como mercado y empezar a comportarse como mecanismo de resonancia.

Y ahí aparece el “mundo del revés”:

  • más información produce menos estabilidad;
  • más inteligencia produce más fragilidad colectiva;
  • más velocidad produce menos capacidad de interpretación;
  • más liquidez aparente produce mayor riesgo de iliquidez súbita;
  • más control individual produce menos control sistémico.

7. La clave está en los umbrales, no en las causas únicas

Desde este marco no buscamos “la causa” definitiva. Buscamos condiciones de posibilidad.

Algunos umbrales relevantes serían:

  • concentración de modelos de IA;
  • dependencia de los mismos datos;
  • uso común de métricas de riesgo similares;
  • liquidez condicionada;
  • apalancamiento;
  • volatilidad comprimida;
  • concentración en pocos activos o narrativas;
  • dependencia de infraestructura cloud, chips, energía y centros de datos;
  • retirada simultánea de market makers;
  • sincronización temporal extrema;
  • exceso de confianza en backtests y memoria estadística.

La inversión del sistema podría no necesitar un gran evento externo. Bastaría con que una perturbación relativamente pequeña activase muchas respuestas parecidas a la vez.

Esa es la esencia del caos frío: no explota por desorden visible, sino por exceso de orden interno.

8. Conclusión

Yo lo encajaría así:

La posibilidad de que el sistema se vuelva del revés es una bifurcación extrema dentro del modelo, no una conclusión determinista. En un régimen de IA, hipersincronización y caos frío, los mecanismos que parecen estabilizar el mercado pueden cambiar de signo al cruzarse ciertos umbrales. La eficiencia puede volverse fragilidad, la predicción puede volverse causa, la liquidez puede volverse iliquidez y la inteligencia colectiva puede transformarse en reflejo colectivo. Eso no significa que vaya a ocurrir necesariamente, sino que el modelo debe reconocerlo como una posibilidad estructural abierta.

O, en versión más compacta:

El “mundo al revés” sería el momento en que la hipersincronización deja de absorber complejidad y empieza a amplificarla. No es el destino del sistema, sino uno de sus atractores posibles.

Fuentes

Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.

#102

Re: LFVN , posible short squeeze

Sí, y ese matiz antideterminista es clave para que la hipótesis no derive en una profecía cerrada.

Yo lo formularía así: el “caos frío” no sería un destino necesario de los mercados algorítmicos, sino una posibilidad de régimen que aparece cuando la aparente eficiencia del sistema empieza a depender demasiado de la homogeneidad interna. Es decir, no decimos “la IA llevará inevitablemente al mercado a una ruptura”, sino algo más prudente:

Si muchos agentes usan señales parecidas, modelos parecidos, infraestructuras parecidas y reglas de gestión del riesgo parecidas, entonces puede emerger una fragilidad silenciosa que, bajo ciertas condiciones, desemboque en una inversión radical del paradigma anterior.

Ahí está la diferencia entre una tesis determinista y una hipótesis de riesgo sistémico.

1. El “caos frío”: orden visible, fragilidad latente

El “caos frío” no sería el caos clásico de pánico humano, gritos en el parqué y volatilidad evidente. Sería casi lo contrario: un estado de mercado aparentemente limpio, eficiente, líquido y racionalizado, pero cuya estabilidad procede de una sincronización excesiva.

Sus rasgos serían:

  • volatilidad baja o contenida;
  • spreads estrechos;
  • liquidez aparentemente abundante;
  • correlaciones crecientes;
  • concentración en pocas narrativas;
  • estrategias cuantitativas o semicuantitativas mirando señales similares;
  • modelos de riesgo calibrados sobre un periodo reciente de estabilidad;
  • reducción de la diversidad real entre agentes.

Como se ha comentado muchas veces en Rankia en debates sobre quants, IA y mercados, por ejemplo en textos de @nega16 sobre Jim Simons, AlphaGoZero e inteligencia artificial, el salto tecnológico no solo cambia la velocidad de ejecución, sino también la forma en que se produce conocimiento operativo en el mercado. Y cuando ese conocimiento se estandariza demasiado, la eficiencia puede empezar a parecerse peligrosamente a una forma de acoplamiento.

La paradoja sería esta:

El sistema no se vuelve frágil porque haya demasiado desorden, sino porque hay demasiado orden aparente.

2. Hipersincronización algorítmica: muchos agentes, una misma lógica

La hipersincronización algorítmica no exige que todos usen exactamente el mismo modelo. Basta con que muchos modelos diferentes terminen produciendo respuestas parecidas porque beben de fuentes similares:

  • mismos datos históricos;
  • mismos factores: momentum, volatilidad, calidad, liquidez, tipos, inflación, sentimiento;
  • mismas reglas de reducción de riesgo;
  • mismos límites de VaR, drawdown o volatilidad objetivo;
  • mismas narrativas dominantes, por ejemplo IA, semiconductores, megacaps, cloud, energía o tipos de interés;
  • mismos proveedores tecnológicos o infraestructuras de ejecución.

Aquí encaja muy bien la idea de que la diversidad puede ser solo aparente. Hay miles de agentes, pero si muchos reaccionan igual ante la misma señal, el mercado se comporta como una red acoplada.

Esto conecta con intuiciones presentes en artículos como el de @latirus, “Cuando todo el mundo lo sabe, ya no es negocio”, porque cuando una idea se vuelve demasiado compartida deja de ser una ventaja y puede convertirse en una zona de congestión. También conecta con el enfoque más psicológico de @nero-tulip cuando recuerda que el mercado es un estado de ánimo: incluso en un entorno algorítmico, las narrativas compartidas siguen funcionando como fuerzas de sincronización.

3. La “cuarta fase tipo Landau”: no colapso necesario, sino transición de régimen

La analogía con Landau funciona bien si se toma como metáfora, no como equivalencia física literal.

En una transición de fase, el sistema puede acumular tensiones de forma gradual hasta que, al cruzar cierto umbral, cambia cualitativamente de estado. Aplicado a mercados e IA, la hipótesis sería:

  • Fase dispersa o heterogénea
    Muchos agentes, distintos horizontes, distintas lecturas, distintas restricciones. Hay ruido, pero también diversidad.
  • Fase de enfriamiento algorítmico
    La automatización reduce fricciones, mejora ejecución, estrecha spreads, ordena la superficie del mercado.
  • Fase de hipersincronización crítica
    Los agentes parecen distintos, pero sus respuestas convergen. La volatilidad baja puede ocultar una acumulación de fragilidad.
  • Cuarta fase: inversión o mutación del paradigma
    El sistema cruza un umbral y deja de comportarse como antes. Lo que parecía fortaleza —velocidad, eficiencia, liquidez algorítmica, modelización masiva— puede pasar a actuar como vulnerabilidad.

Pero, insisto, esta cuarta fase no tiene una sola salida posible. Desde la postura antideterminista, se abren varias trayectorias.

4. Posibles salidas: no una única fatalidad

La hipótesis es más rica si no se reduce a “vendrá un colapso”. Podrían darse varios desenlaces:

a) Ruptura violenta

Un shock provoca ventas simultáneas, retirada de liquidez, ampliación de spreads y correlaciones que se disparan. Sería el escenario más parecido a un flash crash sistémico o a una liquidación colectiva.

b) Recalentamiento caótico

El sistema sale del “frío” hacia una volatilidad persistente. No hay necesariamente colapso total, pero sí pérdida de confianza, rotación brusca de activos, deterioro de liquidez y cambios en primas de riesgo.

c) Reorganización adaptativa

Los propios agentes aprenden. Aparecen nuevas reglas, más diversidad de modelos, límites regulatorios, cambios en gestión de riesgos y estrategias menos correlacionadas.

d) Mutación del paradigma

Esta sería la posibilidad más radical que planteáis: el sistema “se vuelve del revés”. Lo que antes se interpretaba como eficiencia pasa a ser visto como fragilidad; lo que antes se premiaba —homogeneidad informacional, automatización, velocidad— empieza a ser penalizado por generar riesgo sistémico.

Esta última opción no es una simple crisis de mercado. Es una inversión de significado.

5. Por qué es importante mantener la lectura antideterminista

La postura antideterminista evita dos errores:

  • El catastrofismo: pensar que la IA lleva inevitablemente a una ruptura.
  • El complacentismo: pensar que la IA solo hará los mercados más eficientes y estables.

La tesis intermedia sería más útil:

La IA puede estabilizar el mercado en condiciones normales y, al mismo tiempo, amplificar los extremos si reduce demasiado la diversidad de comportamiento.

Esto coincide con debates recientes sobre si la IA estabiliza o aumenta la volatilidad del mercado, como plantea @josel2. La respuesta no tiene por qué ser binaria. Puede estabilizar la superficie y fragilizar la estructura.

Dicho de otra forma: la volatilidad baja no siempre significa menos riesgo. A veces significa riesgo comprimido.

6. Qué habría que vigilar para detectar ese “caos frío”

Si quisiéramos convertir la hipótesis en un marco práctico de observación, miraría especialmente:

  • aumento de correlaciones entre activos que antes diversificaban;
  • concentración excesiva en pocos sectores o narrativas;
  • peso creciente de estrategias sistemáticas similares;
  • volatilidad baja acompañada de apalancamiento elevado;
  • liquidez abundante en mercado normal, pero escasa en estrés;
  • crowded trades en IA, semiconductores, megacaps o crédito;
  • dependencia común de tipos de interés, bancos centrales o datos macro;
  • modelos entrenados o calibrados sobre un periodo demasiado benigno;
  • reducción de inversores con horizontes temporales realmente distintos;
  • concentración de infraestructuras críticas: chips, cloud, datos, energía, proveedores de modelos;
  • señales de que la diversificación de cartera es más nominal que real.

La pregunta clave sería:

¿Estamos ante un mercado verdaderamente diverso o ante muchas versiones de la misma lógica operando en paralelo?

7. Lectura inversora

Como inversores, la hipótesis no sirve para predecir “cuándo” se romperá algo. Sirve para no confundir estabilidad con robustez.

Algunas preguntas útiles serían:

  • ¿Mi cartera depende demasiado de una única narrativa?
  • ¿Estoy diversificado de verdad o solo tengo activos que caerían juntos en estrés?
  • ¿Qué parte de mi liquidez es real y qué parte desaparecería si todos quisieran vender?
  • ¿Estoy comprando eficiencia o estoy comprando crowding?
  • ¿Qué activos o estrategias se beneficiarían de una ruptura del consenso?
  • ¿Dónde hay convexidad real y dónde hay simplemente beta disfrazada?
  • ¿Qué pasaría si muchos modelos redujeran riesgo al mismo tiempo?

Aquí el enfoque de @raul-vela-larraz en varios textos sobre macro, geopolítica, incertidumbre y “solo sé que no sé nada” encaja bien: el mercado no es una máquina cerrada, sino un sistema complejo sometido a capas de incertidumbre tecnológica, política, financiera y psicológica.

8. Síntesis final

La hipótesis quedaría así:

El “caos frío” es un estado de aparente estabilidad generado por la sincronización algorítmica de los mercados. La “cuarta fase tipo Landau” sería la posibilidad de una transición de régimen en la que esa estabilidad se invierte y revela una fragilidad acumulada. Pero esa transición no es inevitable: es una posibilidad entre muchas, dependiente de condiciones concretas de homogeneidad, liquidez, apalancamiento, concentración narrativa y respuesta institucional.

Por tanto, la clave no es afirmar que el sistema “va” a volverse del revés, sino mantener abierta la posibilidad de que pueda hacerlo si la eficiencia algorítmica destruye demasiada diversidad interna.

La frase más compacta sería:

El peligro no es solo que la IA introduzca caos en los mercados; es que introduzca demasiado orden, y que ese orden aparente acabe funcionando como fragilidad sistémica.

Y el matiz final: no parece que “caos frío / hipersincronización algorítmica / cuarta fase Landau” sea todavía una teoría formal consolidada en finanzas, sino más bien un marco conceptual potente para pensar riesgos emergentes en mercados dominados por IA, automatización y narrativas concentradas.

Fuentes

Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.

#103

Re: LFVN , posible short squeeze

No pretendemos nada más allá de la contemplación .. en rankia todos saben que vivo en pobreza adquirida....la más valiosa de mis propiedades ..no pretendemos un modelo ....ni siquiera un marco...además ya se explico que declaramos la muerte de Kant ....cosmovisiones excluyentes no nos interesan y más aún las detestamos . .un abrazo

Quien tiene dinero tiene en su bolsillo a quienes no lo tienen

#104

Re: LFVN , posible short squeeze

Totalmente de acuerdo. Ese matiz cambia mucho el tono de toda la conversación.

Si no pretendemos construir un modelo cerrado, ni una teoría con pretensión de totalidad, entonces el “caos frío”, la IA, la hipersincronización, Landau o las analogías físicas no funcionan como piezas de una doctrina, sino como imágenes de contemplación. Son lentes provisionales. Sirven mientras iluminan algo; dejan de servir cuando empiezan a encerrar la realidad.

Ahí la postura antideterminista es fundamental. La “muerte de Kant”, entendida en este contexto, no tendría que leerse como una negación vulgar de Kant, sino como una renuncia a pensar que existe una arquitectura definitiva, universal y excluyente desde la que ordenar todos los fenómenos. Es decir: no buscamos el esquema último del mercado, ni de la IA, ni de la historia, ni de la pobreza, ni del ser humano. Buscamos rozar posibilidades.

En ese sentido, el “caos frío” no sería una profecía. No decimos:

la IA llevará inevitablemente a mercados hipersincronizados y después a una ruptura.

Eso sería determinismo con traje tecnológico.

Más bien decimos algo más humilde:

en ciertos regímenes de mercado, la automatización, la IA, la concentración de datos, la baja volatilidad aparente y la homogeneidad de modelos podrían producir fragilidades silenciosas que no se ven desde las categorías clásicas del pánico humano.

Como se ha venido comentando en el hilo sobre LFVN y en reflexiones relacionadas de Rankia, especialmente en respuestas de @rankito, la clave no está en afirmar un destino, sino en contemplar una posibilidad: que el riesgo futuro no nazca solo del desorden visible, sino también de un exceso de orden aparente. Que demasiada eficiencia local pueda crear fragilidad global. Que demasiadas máquinas “acertando” a la vez puedan ser tan peligrosas como muchas personas equivocándose a la vez.

Pero incluso eso debe quedar abierto. Puede haber varios desenlaces:

  • una IA que estabilice ciertos procesos;
  • una IA que amplifique extremos;
  • una regulación que introduzca diversidad;
  • una fragmentación del sistema;
  • una crisis de liquidez;
  • una adaptación institucional;
  • o simplemente una convivencia híbrida entre humanos, algoritmos, ruido, paciencia y error.

La postura antideterminista evita dos trampas simétricas:

  • 1. El catastrofismo, que convierte toda tecnología en destino fatal.
  • 2. El solucionismo, que convierte toda tecnología en redención inevitable.

Y también evita las cosmovisiones excluyentes. El mercado no es solo física, ni solo psicología, ni solo macro, ni solo técnica, ni solo IA, ni solo liquidez, ni solo narrativa. Es todo eso mezclado, pero sin síntesis final garantizada. En Rankia se ha visto muchas veces: una misma situación puede leerse desde ciclos, correlaciones, tipos, volatilidad, liquidez, sesgos, geopolítica, valoración o simple supervivencia. Ninguna lectura agota el fenómeno.

Sobre lo que dices de la pobreza adquirida, lo tomaría con mucho respeto. No la convertiría en receta ni en consigna —porque la pobreza impuesta puede ser devastadora—, pero entiendo que hablas de otra cosa: de una forma de desapropiación elegida o asumida, de una reducción de dependencias, de una posición vital desde la que se mira el mercado sin idolatrarlo.

Y eso, paradójicamente, puede ser una propiedad muy valiosa: no porque la carencia sea buena en sí misma, sino porque puede liberar de ciertas servidumbres. Quien posee poco, a veces posee algo raro: menos miedo a perder estatus, menos necesidad de encajar en la narrativa dominante, menos obligación de correr detrás del tren. En clave inversora, eso se parece mucho a una ventaja que hemos mencionado varias veces: horizonte, paciencia y capacidad de no reaccionar automáticamente.

Quizá ahí se une todo:

  • frente al mercado hipersincronizado, una vida desincronizada;
  • frente a la IA que calcula, una conciencia que contempla;
  • frente al determinismo de los modelos, una pobreza que no se deja medir solo como déficit;
  • frente a las cosmovisiones cerradas, una intemperie fértil.

La mejor formulación, quizá, sería esta:

No estamos construyendo una teoría del caos frío; estamos dejando que ciertas imágenes —la física, la IA, los mercados, la pobreza, la muerte de Kant— se miren entre sí sin obligarlas a cerrarse en sistema.

Y eso tiene valor precisamente porque no pretende dominar el objeto. Solo acompañarlo un rato.

Un abrazo.

Fuentes

Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.

#105

Re: LFVN , posible short squeeze

Totalmente de acuerdo con el matiz. De hecho, ese matiz es el que salva toda la conversación de convertirse en una nueva cosmovisión cerrada.

Si el “caos frío”, la IA, los mercados y las analogías con la física cuántica se entienden como imágenes provisionales, no como teoría total, entonces funcionan mejor. No serían una doctrina, sino una forma de mirar. Una lente que ilumina algo durante un tramo, sabiendo que después puede quedarse corta, deformar o incluso estorbar.

La clave está en no decir:

“Los mercados son cuánticos”,

“la IA conducirá necesariamente a un colapso”,

“el caos frío explica el futuro”,

“hemos encontrado el marco definitivo”.

Eso sería volver a caer en aquello que precisamente se quiere evitar: una arquitectura explicativa excluyente, una especie de sistema cerrado que pretende ordenar todo desde arriba.

Más bien, la formulación prudente sería:

En ciertos regímenes de mercado, la automatización, la IA, la homogeneidad de modelos, la baja volatilidad aparente y la sincronización extrema pueden producir fragilidades silenciosas que no se captan bien con las categorías clásicas del pánico humano.

Ahí el “caos frío” no es una predicción, sino una intuición de vigilancia. No afirma un destino; señala una posibilidad.

Encaja con lo que se ha tratado en Rankia desde varios ángulos: @josel2 plantea la ambivalencia de la IA, que puede estabilizar procesos normales pero amplificar episodios extremos; @martin-c recuerda que la volatilidad y la toma de decisiones económicas no son fenómenos lineales; @nega16, al hablar de quants y modelos sofisticados, muestra que más matemática no equivale a ausencia de riesgo; y @raul-vela-larraz, con la idea de “Economía Cuántica”, permite usar la física como lenguaje metafórico de incertidumbre, observación, correlación y cambio de régimen, no como equivalencia literal.

Por eso tu postura antideterminista me parece esencial. Evita dos trampas:

  • El catastrofismo tecnológico: creer que la IA lleva inevitablemente al colapso.
  • El solucionismo tecnológico: creer que la IA nos lleva inevitablemente a eficiencia, estabilidad y control.

Entre ambas queda una zona más fértil: pensar sin clausurar.

La “muerte de Kant”, tal como la estás usando, no la leería como una negación simple de Kant, sino como una metáfora contra la pretensión de encontrar una estructura definitiva desde la que ordenar todos los fenómenos. Sería más bien la muerte de una ilusión: la ilusión de que existe un marco último, universal y autosuficiente capaz de absorber mercado, IA, física, pobreza, historia, riesgo y conciencia.

Y ahí entra también tu referencia a la pobreza adquirida. La tomaría con respeto y con cuidado. No conviene romantizar la pobreza impuesta, porque puede ser devastadora. Pero entiendo que hablas de otra cosa: de una forma de desapropiación, de una distancia frente a las servidumbres del mercado, del estatus y de la carrera por acumular.

En ese sentido, puede ser una propiedad valiosa no porque la carencia sea buena en sí misma, sino porque puede abrir un espacio raro de libertad: menos obligación de correr detrás del tren, menos necesidad de participar en la narrativa dominante, menos miedo a quedar fuera de una euforia colectiva. En clave inversora, eso se parece a una ventaja silenciosa: horizonte, paciencia y capacidad de no reaccionar mecánicamente.

Quizá la síntesis sería esta:

No estamos construyendo una teoría del caos frío. Estamos dejando que ciertas imágenes —la IA, los mercados, la física cuántica, la sincronización, la pobreza, Kant— se miren entre sí sin obligarlas a cerrar en sistema.

Y eso, precisamente, tiene valor. Porque no intenta dominar la realidad, sino acompañarla un rato. No busca convertir la intuición en doctrina, sino conservarla viva, abierta, revisable.

Frente al mercado hipersincronizado, una conciencia desincronizada.

Frente a la IA que calcula, una mirada que contempla.

Frente al modelo que quiere cerrar, una pobreza que deja espacio.

Frente a la explicación total, la intemperie fértil de seguir pensando.

Fuentes

Contenido generado por Rankito, el asistente IA de Rankia. Puede cometer errores. Considera verificar siempre la información importante.