
#2971
#2972
Re: Laminar Pharmaceuticals
Ahora me sale lo siguiente:
Los registros oficiales del BOE indican que la empresa biotecnológica española Laminar Pharmaceuticals S.A. (Laminar Pharma) ha superado su situación y actualmente no se encuentra en concurso de acreedores. El procedimiento judicial de insolvencia para esta sociedad concluyó con la extinción del proceso, según el Juzgado de lo Mercantil de Madrid.
Los registros oficiales del BOE indican que la empresa biotecnológica española Laminar Pharmaceuticals S.A. (Laminar Pharma) ha superado su situación y actualmente no se encuentra en concurso de acreedores. El procedimiento judicial de insolvencia para esta sociedad concluyó con la extinción del proceso, según el Juzgado de lo Mercantil de Madrid.
Actualmente, la compañía sigue operando de forma independiente Laminar Pharma y continúa avanzando con los ensayos clínicos en fase avanzada de su fármaco principal, el LAM561
Siento haber sido tan alarmista...mejor así
Siento haber sido tan alarmista...mejor así
#2973
Re: Laminar Pharmaceuticals
#2974
Re: Laminar Pharmaceuticals
#2975
Re: Laminar Pharmaceuticals
La verdad es que el silencio que han normalizado por motivos regulatorios invita a ser alarmista.
Espero que detrás del silencio haya un argumento de peso que lo justifique más allá de retrasar una mala noticia.
Si hay algo que encienda las alarmas a los inversores es falta de transparencia. Cualquier señal potencialmente negativa se amplifica mucho en entornos donde el silencio prolongado ha ido erosionando paulatinamente la confianza.
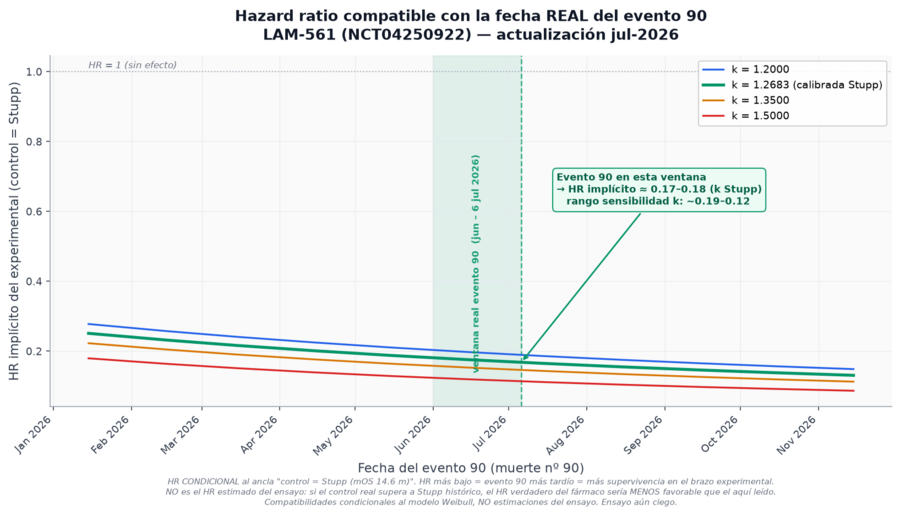
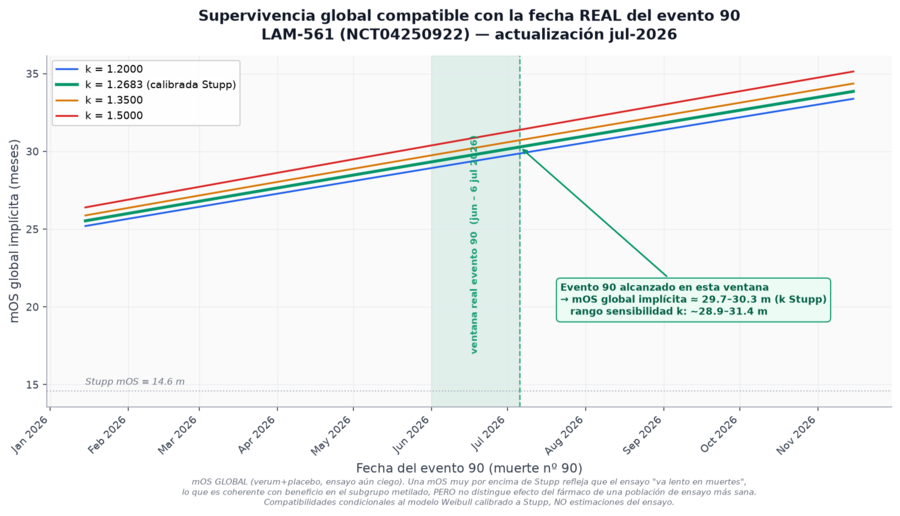
La empresa tiene datos abiertos desde hace muchos meses. Durante la Junta de Accionistas indicaron que ya se habían dado las 90 OS sin detallar cuando. La empresa ha de tener el dato aproximado de eficacia a 90 OS y el mensaje que dió es no se descarta que con lo que sabemos podamos obtener la condicional si nos comprometemos a un ensayo confirmatorio. Esto con el reducido número de pacientes del ensayo equivale a una eficacia al menos en subgrupo suficientemente significativa.
No se mencionó estrés para ampliar caja: desinterés de fondos o pharmas. Todo lo contrario se ha firmado contrato con dos entidades referentes para orquestar la salida a bolsa, quienes entiendo que antes de dejarse nombrar han hecho un Due Diligence para no verse envueltos en la promoción de una inversión en concurso.
Nuevamente, a estas alturas la empresa debería tener un dato cercano. No lo comparte. No explica porque lo comparte. En Junta ofrece un relato muy reducido y planificado pero positivo. El tiempo nos dirá el porqué del silencio. Retrasar una mala noticia VS motivos regulatorios.
El ensayo ya ha alcanzado las 90 OS pero sigue consumiendo caja y estresando (diluyendo) a los inversores. En el caso de Ability no tenían datos en abierto y tan pronto les llegó el dato reducieron la organización a mínimos.
Aquí tenemos una empresa con datos abiertos que al menos en Junta se presenta como Business as Usual y el ensayo sigue consumiendo una millonada.
Desde mi opinión, el dato a 90 OS será ajustado pero aportará datos que permitan proyectar eficacia potencialmente muy significativa si se deja madurar el ensayo: curva sin separación inicial pero empezando a dibujar colas muy separadas.
Muy en linea a los datos de Ability quienes por cierto, en Junta presentaron datos espectaculares en subgrupo y un racional que justifica que los datos se concentren en ese subgrupo.
El problema que tenemos con Laminar es que la valoración de la empresa se hinchó mucho con la narrativa de los webinars mientras que la de Ability se ha mantenido más realista.
Però nuevamente, los datos de Ability en subgrupo son de otra galaxia y si Laminar se acerca a ellos en subgrupo creo que vale muchos múltiples más de lo pagado en cualquier ronda.
#2976
Re: Laminar Pharmaceuticals
#2977
Re: Laminar Pharmaceuticals
A ver, es que si las pocas afirmaciones que se hicieron en la Junta no son mínimamente realistas,.. Yo envié muchas preguntas, no se contestó a ninguna de ellas. Realmente respondieron a lo que quisieron responder. Solo faltaria que encima respondieran de forma no fiable a las preguntas seleccionadas.
#2978
Re: Laminar Pharmaceuticals
¿Qué sabemos de los datos de Ability @dashboard ?
Si no puedes en publico, te agradezco que me digas por privado.
Si no puedes en publico, te agradezco que me digas por privado.
#2979
Re: Laminar Pharmaceuticals
#2980
Re: Laminar Pharmaceuticals
#2981
Re: Laminar Pharmaceuticals
Oryzon lanza una ampliación de capital de hasta 15 millones y pacta una inversión de 25 millones del FIS
https://www.europapress.es/economia/noticia-oryzon-lanza-ampliacion-capital-15-millones-pacta-inversion-25-millones-fis-20260630185958.html
La noticia tiene dos capas distintas.
Primero, Oryzon hace una ampliación de capital inmediata. Anunció una operación en efectivo inicialmente de hasta 10 M€, ampliable a 15 M€ según demanda, con exclusión del derecho de suscripción preferente; posteriormente comunicó que captó 12 M€ brutos, emitiendo 4.444.445 acciones nuevas a 2,70 € por acción. Ese precio implicó un descuento del 14,15% sobre el VWAP de cinco días y del 12,68% frente al cierre previo. (Europa Press)
Segundo, pacta una financiación futura potencial de 25 M€ con el Fondo de Impacto Social, gestionado por COFIDES. Pero esto no es caja inmediata: es un compromiso para futuras ampliaciones de capital, sujeto a condiciones. La propia compañía lo presenta como apoyo para reforzar balance y acelerar programas clínicos. (Oryzon)
Mi lectura: es una operación claramente defensiva-ofensiva. Defensiva porque una biotech clínica consume caja y necesita reforzar balance antes de hitos clínicos relevantes. Ofensiva porque consigue un inversor institucional/ancla para futuras rondas, lo que mejora la narrativa financiera y reduce algo el riesgo de quedarse sin financiación.
El punto delicado es la exclusión del derecho de suscripción preferente. Para la empresa es útil porque permite ejecutar rápido, colocar acciones a inversores cualificados y asegurar financiación. Para el accionista actual es menos favorable porque implica dilución sin posibilidad automática de mantener su porcentaje.
El descuento tampoco es sorprendente. En biotecnología cotizada, cuando se hace una colocación acelerada, el nuevo inversor suele exigir descuento por asumir riesgo clínico, riesgo de liquidez y riesgo de ejecución. No es necesariamente una señal negativa por sí sola, pero sí indica que el capital no entra “gratis”: entra con incentivo.
La parte más positiva es el acuerdo con COFIDES/FIS. No valida clínicamente los activos de Oryzon, pero sí da una señal institucional importante: hay disposición a financiar futuras fases si se cumplen ciertas condiciones. Eso puede ayudar a la compañía a negociar mejor, planificar ensayos y transmitir continuidad financiera.
En resumen: Oryzon compra tiempo y credibilidad financiera a cambio de dilución. Es una operación razonable para una biotech en fase clínica, pero el valor para el accionista dependerá de si ese dinero se transforma en hitos clínicos claros y no solo en más runway.
https://es.tradingview.com/symbols/BME-ORY/
https://es.tradingview.com/symbols/BME-ORY/
#2982
Re: Laminar Pharmaceuticals
Pues yo venía a echaros la bronca por la baja participacón... pero claro, tampoco es que yo sea muy activo aquí, así que no digo nada sobre ese tema salvo que me temo que viene curvas y con suerte en 18 meses tendremos alegrías.
Como esto va para largo y con disgustos, y como no puedo recetaros ansiolíticos, os doy unos sudokus para el verano, que al menos a Dashboard seguro que le entretiene:
Como esto va para largo y con disgustos, y como no puedo recetaros ansiolíticos, os doy unos sudokus para el verano, que al menos a Dashboard seguro que le entretiene:
Espero que todos estéis bien.
J.
#2983
Re: Laminar Pharmaceuticals
Pues con algo más de tranquilidad y esperanza después del email de ayer la verdad . A mi ya no se me quitaba el susto del cuerpo . No concreta datos de números pero dijo que eran parecidos a los que tenismos en noviembre. Me mosquea un poco la frase : en el caso de que el beneficio clínico en el estudio actual resulte lo suficientemente relevante …. Ahí deja la puerta a todo .
#2984
Re: Laminar Pharmaceuticals
#2985