“Hace unos días se produjo un evento relevante para nuestro proyecto: la última visita del último paciente del estudio clínico de fase 3 del LAM561.”
Sin embargo, en ningún momento ofrece una pista sobre la fecha exacta en la que se alcanzaron los 90 eventos de supervivencia previstos para iniciar la finalización y el análisis del estudio.
Insisto nuevamente en que el modelo puede considerarse razonable mientras se mantengan sus supuestos de partida. El problema es que el diseño y el desarrollo de este ensayo, así como el posible mecanismo de acción del fármaco, presentan particularidades importantes. Después de leer el correo del CEO, considero más probable que la realidad se aleje de los supuestos razonables utilizados en el modelo.
Un ejemplo de por qué podría producirse esa desviación —y que pasé por alto inicialmente— es el criterio de inclusión que exigía que los pacientes hubieran sido sometidos a una resección total o parcial y que se dispusiera de suficiente tejido tumoral.
Este requisito selecciona una población que había sido inicialmente operable. Eso no solo podría hacer que la supervivencia global del brazo placebo fuese superior a la estimada a partir de referentes históricos menos comparables —algo que ya intentamos contemplar dentro de cierto rango de variabilidad—, sino que también podría aumentar la proporción de pacientes que, al progresar y recibir tratamiento de rescate, fueran candidatos a una segunda resección. Naturalmente, que el tumor inicial fuese operable no garantiza que la recidiva también lo sea.
No recuerdo referentes históricos directamente comparables que permitan reproducir adecuadamente esta combinación de selección quirúrgica inicial, seguimiento aleatorizado y acceso posterior a diferentes terapias de rescate. Por tanto, cualquier cálculo basado en controles históricos corre el riesgo de desviarse aún más de la realidad.
En su momento entré en detalla a el ensayo de Hemerion presentado en Capital Cell, la resección completa inicial parece estar asociada a diferencias muy relevantes en supervivencia. Si, además, algunos pacientes pueden beneficiarse posteriormente de una segunda resección completa, el efecto sobre la supervivencia global podría ser muy considerable. El problema es que resulta difícil separar el beneficio atribuible a la cirugía del mejor pronóstico basal de los pacientes seleccionados para recibirla.
Como este pequeño pero potencialmente relevante detalle, probablemente existan otras variables que no contemplamos en los supuestos iniciales.
En cualquier caso, el resultado es una carta con las palabras muy medidas, capaz de transmitir optimismo sin aportar ningún dato que permita calibrar su magnitud.
La cuestión que me planteo es la siguiente: ¿se trata de optimismo respecto a la tesis que ya conocíamos por el último comunicado, centrada en los pacientes MGMT-metilados, o durante el periodo de silencio han tenido que corregir o reformular esa tesis y el optimismo se refiere ahora a esa tesis corregida?
Por ejemplo, el efecto podría haber pasado de interpretarse como un beneficio relativamente general dentro del subgrupo MGMT-metilado a concentrarse únicamente en una fracción reducida de pacientes con supervivencias extraordinariamente prolongadas.
La carta no permite distinguir entre ambos escenarios. Esa ambigüedad podría ser deliberada y sería compatible con un escenario en el que la tesis inicial hubiese tenido que estrecharse o reformularse, pero siguiera siendo lo suficientemente favorable como para que la dirección continúe hablando de una posible aprobación condicional y de la salida a bolsa.
También hemos comentado anteriormente que el posible efecto biológico del fármaco no sería estrictamente citotóxico. Por ello, quizá debamos alejarnos parcialmente de la forma clásica de interpretar una quimioterapia, centrada fundamentalmente en la mediana de supervivencia y en un hazard ratio constante durante todo el seguimiento.
Si el patrón de beneficio de LAM561 se pareciera al observado con algunas inmunoterapias y se concentrase en una cola de supervivientes prolongados, podrían resultar más informativos otros análisis: la proporción de pacientes vivos a los 24, 36 o 48 meses, los análisis landmark, la supervivencia media restringida, un hazard ratio variable en el tiempo o la existencia de una fracción de pacientes con remisiones excepcionalmente duraderas.
En ese escenario, las medianas globales podrían mostrar un beneficio modesto o incluso poco concluyente, mientras que una minoría de pacientes obtendría un beneficio clínico extraordinario. Precisamente por eso es tan importante conocer cómo se distribuyen esos supervivientes entre los brazos y si existe algún biomarcador predictivo adicional a la metilación de MGMT.
En definitiva, espero que consigan cerrar la entrada de los 25 millones de euros y que la operación se realice a una valoración equilibrada: suficientemente atractiva para incorporar nuevos inversores, pero también razonable y respetuosa con la participación de los accionistas actuales.
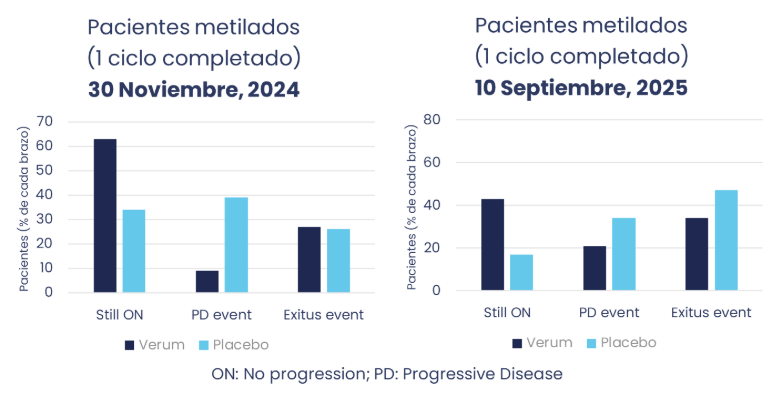
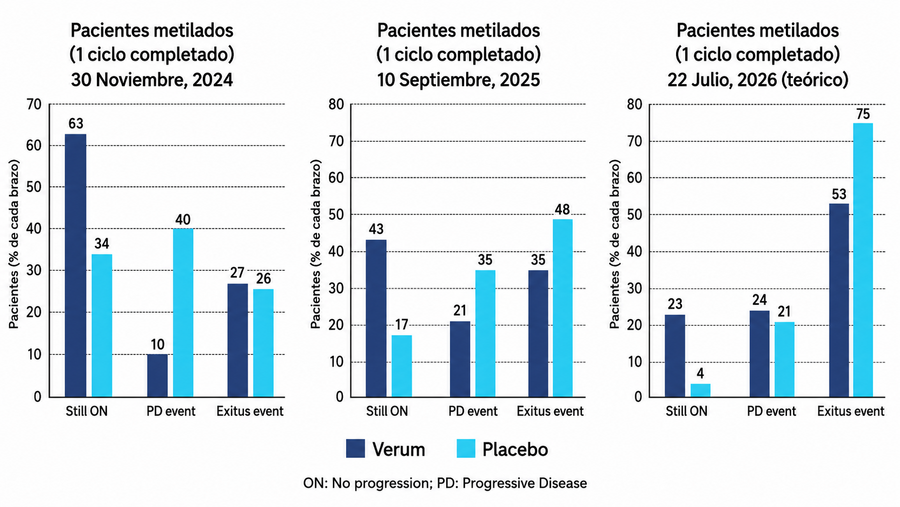
Arriba se muestra la última fotografía disponible del subgrupo MGMT-metilado. La clave podría estar en comprobar si la situación actual mantiene la tendencia observada, especialmente en el grupo de pacientes Still ON.
Debajo incluyo una posible evolución teórica hasta la fecha. Una secuencia de este tipo sería compatible con que la compañía continúe contemplando una aprobación condicional, pueda cerrar la ronda de financiación a una valoración razonable y haya comenzado a establecer un calendario preliminar con la CNMV.
Desde el desconocimiento creo que este párrafo es prometedor...También queremos comentaros que los pacientes en tratamiento con LAM561 han continuado con el mismo, incluso tras finalizar el estudio, siguiendo el criterio de sus oncólogos y la solicitud por su parte, en cumplimiento con las normas éticas internacionales de continuar con la administración del medicamento, siempre que el oncólogo considere que el paciente puede beneficiarse de ello. El que los oncólogos sigan apostando por el Lam561 una vez cerrado el estudio me parrce muy positivo, señal de que hay evidencia médica. Otra cosa es la cantidad y situación de dichos pacientes, pero creo que es una invitación al optimismo y puestos a esperar, pues no hay otra, es una buena señal
Entiendo que, por protocolo, los pacientes solo pueden seguir tomando LAM561 mientras no hayan progresado.
El último paciente se reclutó, si no recuerdo mal, entre junio y julio de 2024. Por tanto, cualquier paciente que siga actualmente en tratamiento llevaría ya al menos unos 24 meses sin progresión.
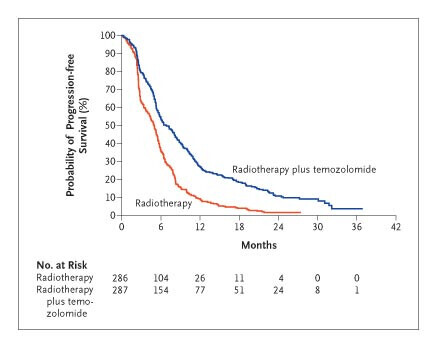
En el estudio de Stupp, dentro de la población metilada, a los 24 meses sin progresión quedaban 24 pacientes de 287. En Clinglio, además, cabría esperar que el porcentaje pudiera ser algo superior por el enriquecimiento de la población mediante criterios de selección.
Ahora bien, con el calendario de reclutamiento disponible, la fecha media de inclusión sería aproximadamente el 2 de diciembre de 2022. Eso implica que, a fecha de hoy, el paciente medio llevaría unos 43,7 meses de seguimiento.
Si todavía existe una bolsa relevante de pacientes sin progresión en el brazo verum, eso ya no puede explicarse simplemente por inmadurez del ensayo. En Stupp, a partir de unos 42 meses no quedaban pacientes libres de progresión.
Es seria una señal fuerte, especialmente como señal de control prolongado de enfermedad. Pero sigue condicionada a detalles que no tenemos y que pueden matizar mucho la interpretación: número exacto de pacientes, censura, distribución por brazo, revisión radiológica, criterios de progresión, balance basal y cuántos pacientes “Still ON” corresponden realmente al brazo verum.
Solo la empresa tiene parte de esos datos y con parte de esos datos puede mostrarse optimista o no frente a lo que vaya a suceder en los próximos meses.
Crucemos los dedos y generemos buen Karma, ley de la atracción, virgen de los imposibles,... y lo que haga falta hasta entonces...