Acceder

Preapertura Americana:

1,5K respuestas
Preapertura Americana:

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
98 / 102
#1456

... rebote... sin...


El rebote intenta subirse de nuevo a la parte de arriba, veremos si lo consigue...
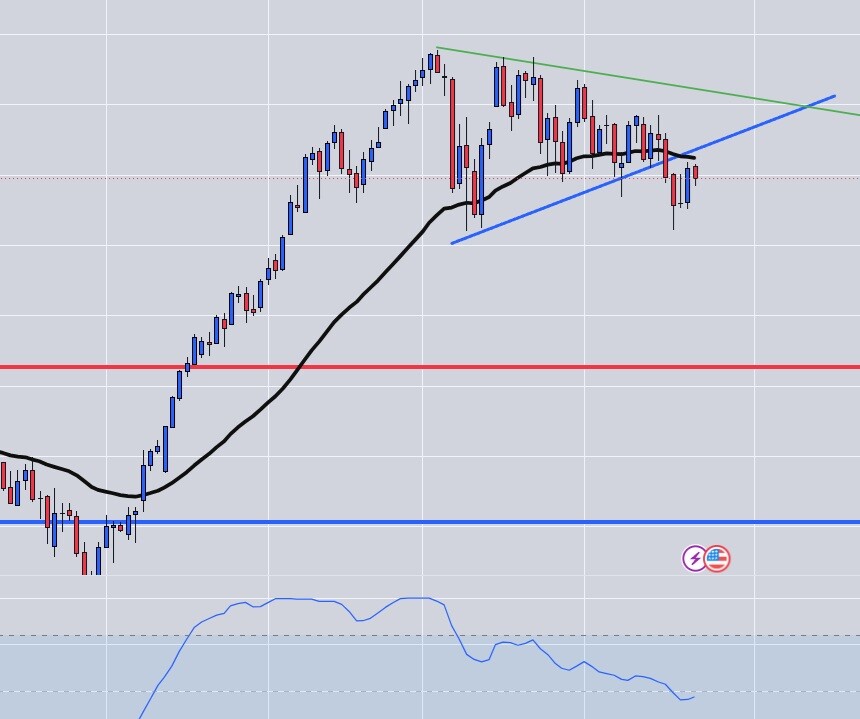
GRAFICO DIARIO NASDAQ100


Wall Street anticipa caídas este miércoles, lideradas por los futuros del Nasdaq, en una sesión de gran relevancia para la tecnología. Y es que Alphabet y Tesla darán a conocer sus resultados en medio de las dudas con la inteligencia artificial (IA). Todo ello, con el incremento de la tensión en Oriente Medio y el alza del precio del petróleo como telón de fondo.

Así, para Ipek Ozkardeskaya, analista sénior de Swissquote, los próximos informes de ganancias y actualizaciones de gastos serán determinantes para inclinar el mercado en una u otra dirección.

"Si las grandes tecnológicas mantienen sus planes de gasto, las compras en las caídas podrían continuar. Pero si estas grandes tecnológicas -que están canalizando su flujo de caja libre hacia los fabricantes de chips mientras enfrentan crecientes costes de endeudamiento impulsados ​​por mayores expectativas de tipos de interés y tensiones en Oriente Medio, y que aún no han demostrado que estas inversiones generen suficientes rendimientos- muestran señales de desaceleración en el ritmo de gasto, otra ola de ventas podría afectar al sector de los semiconductores", afirma.

Alphabet ya se ha comprometido a invertir entre 180.000 y 190.000 millones de dólares en gastos de capital este año, casi el doble que el año pasado. Microsoft y Amazon planean destinar una cantidad similar, Meta ha prometido entre 125.000 y 145.000 millones de dólares, Tesla alrededor de 25.000 millones, mientras que se espera que la cifra de Apple sea de aproximadamente 14.000 millones.

"Algunos analistas creen que el gasto total de capital de las grandes tecnológicas podría alcanzar entre 800.000 y 1 billón de dólares este año. Si esto se confirma, los inversores esperarán que estas empresas reafirmen o incluso aumenten sus planes de inversión en las próximas horas, días y semanas", señala Ozkardeskaya.

Sin embargo, los informes más recientes sugieren que Tesla, a pesar de haber destinado un presupuesto de 25.000 millones de dólares para gastos de capital, solo ha 'quemado' alrededor de 2.500 millones en lo que va del año, y ya hemos superado la mitad del mismo.

"Esto plantea interrogantes sobre una posible subinversión en inteligencia artificial, conducción autónoma y robots humanoides, precisamente las ambiciones que siguen sustentando la valoración de Tesla, dado que su negocio automotriz continúa bajo presión debido a las controversias políticas de Elon Musk y la creciente competencia de los fabricantes chinos de vehículos eléctricos", dicen desde Swissquote.

Respecto a Alphabet, la clave estará en cuántos ingresos de IA se están generando por cada dólar de capex. "Si el negocio de cloud supera previsiones, con aceleración de crecimiento para el tercer trimestre (como termómetro de monetización de IA), y el tono sobre Gemini es constructivo podría continuar el rebote, pero una decepción amplificaría la corrección en todo el sector", subrayan en Renta 4 Banco.

De este modo, cualquier retroceso en las expectativas de gasto podría tener consecuencias dramáticas para las empresas que más contribuyen al crecimiento de las ganancias.

A VUELTAS CON EL PETRÓLEO, ORMUZ Y EL MAR ROJO


Pero más allá de la temporada de resultados, el mercado sigue muy atento a Oriente Medio, donde EEUU ha llevado a cabo la undécima noche consecutiva de ataques contra objetivos iraníes, con el objetivo de "seguir degradando la capacidad de Irán para amenazar el transporte marítimo comercial en el estrecho de Ormuz".

Todo ello desvanece las esperanzas de un alto el fuego temporal, sobre todo, después de el presidente Trump haya descartado la posibilidad de conversaciones inmediatas. Además, el secretario de Estado estadounidense, Marco Rubio, ha acusado a Irán de no respetar el acuerdo relativo al estrecho de Ormuz, al tiempo que ha reiterado que Washington sigue "comprometido con la diplomacia" en Oriente Medio.

A este aumento de las hostilidades hay que sumar el temor al cierre del mar Rojo, lo que dispara el precio del petróleo un 4%, con el barril Brent, de referencia para Europa, en 94,85 dólares, mientras que el West Texas, de referencia en EEUU, en 87,93 dólares.

ECONOMÍA Y OTROS MERCADOS


A nivel macro, la agenda de este miércoles no cuenta con referencias destacadas y habrá que esperar hasta mañana para conocer los datos de paro semanal o los PMI servicios y manufactureros de julio, que se publicarán el viernes.

En otros mercados, el euro se aprecia un 0,10% ($1,1405), y la onza de oro gana un 1,10% ($4.121). La rentabilidad del bono americano a 10 años se revaloriza al 4,634% y el bitcoin pierde un 0,77% ($65.896).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1457

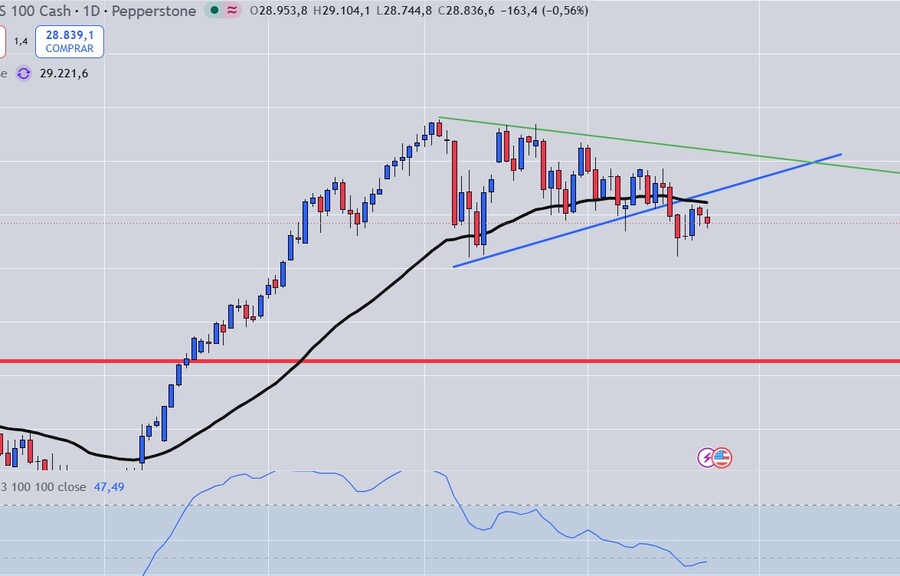
... rebote... sin... fuerza...


Sigue por debajo, veremos a ver si consigue subirse de nuevo arriba, por lógica no debería hacerlo,  es mas debería acelerarse la caída... pero esto es bolsa y pasan las cosas cuando tocan no antes...


GRAFICO DIARIO NASDAQ100


Wall Street anticipa más caídas este jueves tras los descensos de ayer, en una sesión en la que los inversores descontarán los resultados de Alphabet, la matriz de Google, y de Tesla, que por el momento están siendo mal recibidos por el mercado por distintos motivos.

En el caso de Alphabet, las caídas rondan el 4% en el 'premarket' a pesar de que la compañía superó las previsiones de ingresos y beneficios, y es que a los inversores les preocupa que haya elevado su previsión de gastos de capital para 2026 hasta los 205.000 millones de dólares.

"Los resultados del primer trimestre de Alphabet dejaron el listón muy alto tras el espectacular crecimiento de su división en la nube, que desató el entusiasmo de los inversores; en comparación, los resultados del segundo trimestre han dejado una sensación de cierto bajón o decepción. El mercado ha vuelto a expresar su habitual preocupación por el aumento progresivo del gasto en inteligencia artificial, un factor que ha eclipsado el crecimiento continuo en todas las áreas del negocio, cuyos ingresos superaron las expectativas", destaca Russ Mould, director de inversiones de AJ Bell.

Este experto recuerda que "Alphabet está invirtiendo cientos de miles de millones de dólares para mantener su ventaja en la carrera armamentística de la IA, pero persiste un considerable escepticismo sobre la capacidad de estas inversiones para generar un retorno proporcional".

"Además del creciente gasto de capital (capex), Alphabet se enfrenta a mayores costes operativos —derivados de problemas de capacidad y de los costes energéticos—, lo que previsiblemente presionará los márgenes. La compañía considera que es un precio que merece la pena pagar para asegurarse cuota de mercado; sin embargo, al combinar esta menor rentabilidad con las presiones sobre el flujo de caja, resulta fácil entender por qué el mercado se muestra inquieto", añade.

Mientras, Tesla se deja un 5% tras reportar un beneficio por acción (BPA) ajustado de 0,33 dólares, inferior a las previsiones de consenso, que anticipaban 0,51 dólares por acción.

"Tras verse eclipsada por la salida a bolsa de SpaceX, Tesla registró una caída inesperada en sus beneficios durante el segundo trimestre, lo que provocó un retroceso en el precio de sus acciones. Aunque ya no es la pieza más destacada del universo Musk, Tesla sigue albergando grandes ambiciones más allá de su actual enfoque en la fabricación de vehículos eléctricos", explica Mould.

También señala que "si bien la empresa ya había informado de un repunte en la demanda de vehículos eléctricos al alcanzar cifras récord de entregas en el segundo trimestre, la incógnita residía en la rentabilidad de dichas ventas".

"La respuesta es que no ha sido muy elevada: un fuerte descenso en los márgenes hizo que los beneficios del periodo quedaran muy por debajo de las previsiones del consenso, lo que sugiere que Tesla solo ha logrado atraer de nuevo a los compradores mediante drásticos recortes de precios", señala.

EL BCE ENTRA EN ESCENA


El parqué estadounidense permanece también atento a la reunión que este jueves celebrará el Banco Central Europeo (BCE), para la que se espera una pausa en los tipos de interés tras la subida de 25 puntos básicos registrada en el cónclave de junio.

Aunque "lo que se suponía que sería una reunión tranquila podría convertirse en una pugna entre halcones y palomas", y los analistas creen que "el escenario más realista es una subida de los tipos de interés en la reunión de septiembre".

Después de que, en junio, el organismo europeo se decidiera a aumentar los tipos de interés en 25 puntos básicos por primera vez desde septiembre de 2023, hasta el 2,25%, todo apunta a que ahora optará por volver a las pausas.

"Los sorprendentemente lentos datos de inflación de junio y la escasa evidencia de efectos indirectos o incluso de segunda ronda deberían haber disminuido la necesidad de subir aún más los tipos de interés", indican los analistas de ING, que prevén que el BCE los mantendrá sin cambios.

EMPRESAS Y OTROS MERCADOS


En la actualidad empresarial, la temporada de resultados del segundo trimestre continúa este jueves con las cifras de Intel, que se conocerán tras el cierre del mercado.

"Espero resultados sólidos, unas perspectivas firmes y, potencialmente, una reacción positiva del mercado, ya que Intel se encuentra en una posición privilegiada: entre las empresas que se benefician de la inversión en IA de los gigantes tecnológicos", señala Ipek Ozkardeskaya, analista senior de Swissquote Bank.

Por su parte, la agenda macroeconómica incluye este jueves las peticiones semanales de desempleo, para las que se espera un aumento hasta las 212.000, desde las 208.000 anteriores.

En otros mercados, el petróleo West Texas sube un 3,97% ($90,29) y el Brent avanza un 4,53% ($98,48). Por su parte, el euro se aprecia un 0,02% ($1,1413), y la onza de oro pierde un 1,80% ($4.088).

La rentabilidad del bono americano a 10 años sube al 4,677% y el bitcoin repunta un 0,24% ($66.410).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1458

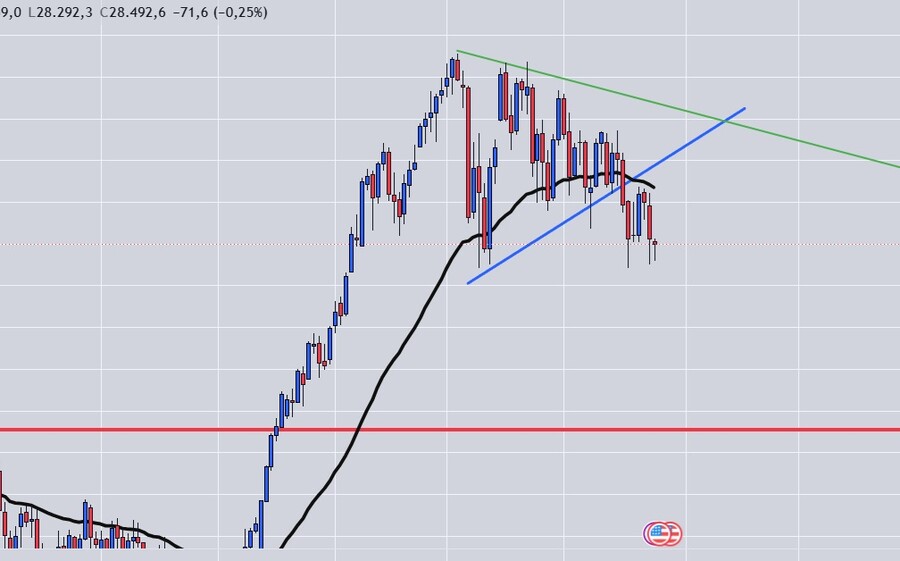
... rebote... sin... fuerza... colgando...


El nasdaq100 esta colgando ahora mismo de su ultimo punto de rebote, es como si le estuvieran sujetando con una mano, el riesgo de caer es alto, de perder y mas hoy en viernes ese punto puede acelerar las caídas.

GRAFICO DIARIO NASDAQ100


Wall Street anticipa un suave rebote este viernes tras las caídas de ayer, motivadas por la fuerte subida del petróleo como reacción a las renovadas hostilidades entre Irán y Estados Unidos, aunque el crudo cede cerca de un 3% hoy y ofrece cierto alivio en el cierre de la semana.


En concreto, el Brent retrocede un 3,96% desde los 100 dólares que alcanzó ayer, y se ubica en 96,80 dólares por barril, mientras que el WTI, de referencia en EEUU, se deja un 3,53% y pierde los 90 dólares (88,94).

A pesar del rebote de hoy, los tres índices se dirigen a una semana de pérdidas, con descensos del 0,8% para el Dow Jones, mientras que el S&P 500 y el Nasdaq se dejan un 0,6% y un 1,5%, respectivamente.

El parqué estadounidense cierra la semana con la vista de nuevo en el petróleo y en el contexto internacional, y es que Estados Unidos e Irán han reanudado los ataques y el presidente Donald Trump ha extendido sus amenazas a los hutíes de Yemen, responsables de un ataque a petroleros saudíes en el mar Rojo.

Norbert Rücker, director de Investigación Económica y Next Generation de Julius Baer, señala que "la intensa reescalada del conflicto eleva los precios del petróleo por encima de los 100 dólares y lleva los precios del gas natural a nuevos máximos anuales", mientras "la situación es muy volátil y el ruido informativo vuelve a ser intenso", a pesar de que "las condiciones previas que condujeron a la tregua de principios de verano permanecen inalteradas".

Este experto destaca que "los mercados energéticos han vuelto a un clima de temor", a pesar de que el crudo sigue por debajo de los máximos de marzo y abril, mientras que el gas natural igualó los picos de precios registrados a principios de año.

Las preocupaciones para el crudo ya no proceden solo del estrecho de Ormuz, puesto que "a raíz de los ataques a buques en el mar Rojo, una de las rutas alternativas de exportación de petróleo y otras mercancías se enfrenta a una amenaza más grave".

"Nuestra previsión es que se volverá a optar por la vía de la negociación; el pragmatismo que surgió a principios de año debería acabar imponiéndose de nuevo. Más allá de la coyuntura geopolítica actual, mantenemos nuestra postura de cautela respecto al petróleo y rebajamos también a 'cautela' nuestra perspectiva sobre el gas natural", añade Rücker.

MAL COMIENZO PARA LAS 'BIG TECH'


Más allá de las tensiones geopolíticas, la semana ha estado marcada también por el inicio de la temporada de resultados para las 'big tech', que por el momento dejan una sensación de preocupación en el mercado por su previsión de gasto en el desarrollo de la inteligencia artificial (IA).

"El S&P 500 registró su peor jornada de julio, ya que los primeros informes de resultados de dos gigantes tecnológicos de hiperescala no lograron tranquilizar a los inversores. El problema no fueron los beneficios en sí, sino el gasto y la evaporación del flujo de caja libre. Tanto Alphabet como Tesla mantuvieron sus planes de inversión, mientras que Alphabet elevó sus previsiones de gasto de capital (capex) en 15.000 millones de dólares, hasta alcanzar los 205.000 millones", señala Ipek Ozkardeskaya, analista sénior en Swissquote Bank.

Además, el flujo de caja libre de ambas compañías se tornó negativo en el segundo trimestre; una situación que, "si bien no reviste mayor gravedad para Tesla, sí resulta preocupante para Alphabet".

"Esto significa que el sector tecnológico —que solía caracterizarse por requerir poco capital y generar abundante efectivo— está pasando a un modelo de gran intensidad de capital y menor liquidez, dependiendo cada vez más de la emisión de acciones y bonos para financiar el gasto adicional en inteligencia artificial, todo ello en un contexto de expectativas de tipos de interés al alza", detalla.

Mejores sensaciones ha dejado Intel, que sube un 5% en el 'premarket', tras reportar unos ingresos totales de 16.100 millones de dólares, con un crecimiento del 25% respecto al mismo periodo del año pasado y los ingresos más altos de los últimos quince años debido a la sólida demanda de procesadores para la inteligencia artificial. Asimismo, el beneficio por acción se situó en 0,42 dólares, por encima de lo que esperaba el mercado.

LA FED TOMA EL TESTIGO


Con este contexto de volatilidad en el petróleo, la Reserva Federal (Fed) se prepara ya para celebrar la semana que viene una nueva reunión de política monetaria, la segunda desde la llegada de Kevin Warsh, una cita que centrará la atención del mercado y que llega después de que el BCE mantuviera sus tipos sin cambios este jueves.

La decisión del organismo europeo se ha interpretado como una tregua en su estrategia de endurecimiento monetario, iniciada en junio y que previsiblemente se reanudará en septiembre, y las previsiones para EEUU son prácticamente idénticas, ya que el mercado espera una pausa en la reunión de la Fed de la próxima semana y subidas de tipos antes de que finalice el año, según la herramienta 'FedWatch' de CME.

AGENDA Y OTROS MERCADOS


Por su parte, la agenda macroeconómica recoge este viernes la publicación de los índices PMI del sector servicios y manufacturero, para los que se esperan pocos cambios, lo que dejaría a la economía estadounidense ligeramente por encima de la barrera que marca la expansión.

En otros mercados, el euro se aprecia un 0,10% ($1,1388) y la onza de oro suma un 0,30% ($4.061). La rentabilidad del bono americano a 10 años cede al 4,683% y el bitcoin gana un 0,29% ($64.977).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1459

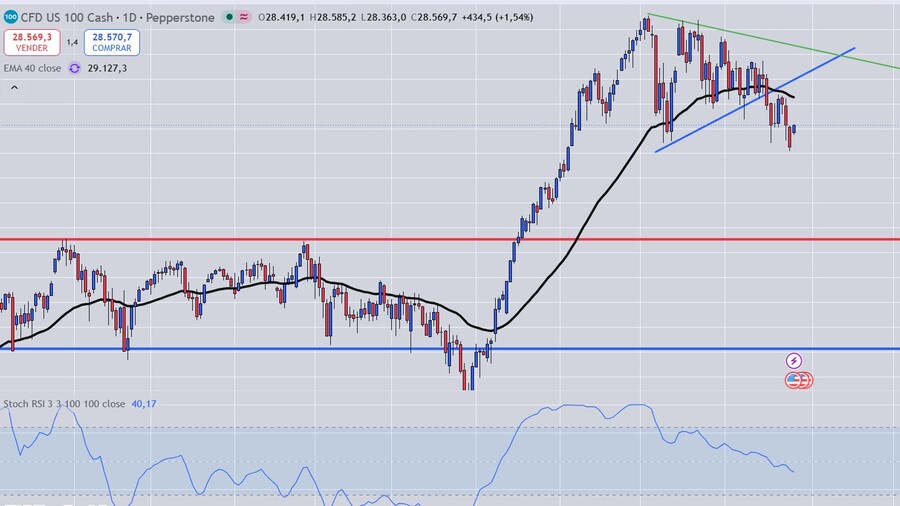
Suavemente....


Suavemente se desliza hacia abajo con rebotes que intentan disimular la tímida caída...

Esto puede enganchar a mas gente que compra cuando todavía no se ha producido realmente la corrección, también podría ser un episodio mas de recortes previos aún nuevo máximo... todo es posible, pero sigue pareciendo mas probable que el escenario de la corrección todavía no haya terminado y profundice mas abajo.


GRAFICO DIARIO NASDAQ100


Wall Street anticipa compras este lunes tras cerrar una semana bajista, y es que los índices estadounidenses encaran los últimos días de julio con el ánimo renovado ante la pausa de los ataques entre Estados Unidos e Irán, que ha provocado que los precios del petróleo se desplomen.

El petróleo cae con muchísima fuerza este lunes, con el Brent hundiéndose un 5,6% y amenazando con perder los 91 dólares, mientras que el West Texas sigue su estela y ya cotiza por debajo de los 85 dólares a estas horas de la mañana.


"La semana comienza con un acontecimiento inesperado en Oriente Medio, o más bien, con la ausencia del mismo. Estados Unidos ha suspendido sus ataques contra Irán desde el viernes sin dar explicaciones, e Irán ha declarado que no tomará más represalias", destaca Ipek Ozkardeskaya, analista sénior en Swissquote Bank.

No obstante, señala que "la situación geopolítica sigue siendo altamente incierta y los riesgos para los precios del petróleo continúan sesgados al alza", y es que "el tráfico a través del estrecho de Ormuz permanece prácticamente paralizado y, según se informa, los hutíes de Yemen atacaron instalaciones de Saudi Aramco".

Russ Mould, director de inversiones de AJ Bell, subraya que "un fuerte descenso en el precio del petróleo, que ha retrocedido hasta los 90 dólares por barril, está contribuyendo a que los mercados bursátiles mundiales comiencen la semana con buen pie, mientras Estados Unidos e Irán suspenden nuevamente las hostilidades en medio de los esfuerzos de Omán por negociar un acuerdo sobre la conflictiva cuestión del tránsito marítimo a través del estrecho de Ormuz".


"El crudo Brent había vuelto a alcanzar los 100 dólares por barril a finales de la semana pasada, a raíz del intercambio de nuevos ataques militares entre Washington y Teherán; sin embargo, la iniciativa de Omán ofrece a los inversores nuevas esperanzas de que sea posible alcanzar un acuerdo duradero entre Estados Unidos e Irán. Desde el acuerdo de paz inicial del 8 de abril, la opinión predominante en los mercados ha sido que la escalada militar había concluido, lo que apuntaba a una posterior desescalada y a un acuerdo definitivo como desenlace final", añade.


Para Kathleen Brooks, directora de investigación de XTB, "la pregunta ahora es si la distensión entre Irán y Estados Unidos ejercerá una presión a la baja sobre el precio del petróleo a largo plazo y si reducirá las preocupaciones inflacionistas de cara a las próximas reuniones clave de los bancos centrales".

"Irán ha anunciado que detendrá los ataques en el Golfo, y se espera que esta semana continúen las conversaciones para garantizar el paso seguro de los buques por el estrecho de Ormuz. Por el momento, el estrecho de Ormuz sigue bloqueado y los ataques de los hutíes en el mar Rojo también han aumentado los riesgos para el suministro de materias primas, aunque existen factores que podrían limitar la eficacia de los hutíes ahora que han entrado en el conflicto", valora.

TODOS LOS FOCOS APUNTAN A LA FED

La volatilidad del petróleo hace temblar las previsiones de inflación en las principales economías del mundo, y con este telón de fondo la Reserva Federal (Fed) se reunirá esta semana, un cónclave para el que el mercado espera una nueva pausa en los tipos de interés.

"La Fed se reunirá esta semana y se espera que mantenga los tipos de interés sin cambios. La actividad en los contratos de futuros sobre los fondos federales asigna una probabilidad de aproximadamente dos tercios a este escenario. Sin embargo, dado que la Fed está modificando su estrategia de comunicación y orientación bajo la dirección de su nuevo presidente, Kevin Warsh, una subida sorpresa de 25 puntos básicos este miércoles no resultaría del todo inesperada", comenta Ozkardeskaya.

Asimismo, indica que "el hecho de que las últimas cifras de inflación fueran más moderadas de lo previsto podría animar a la Fed a posponer la decisión hasta septiembre".

"No obstante, el repunte de los precios de la energía, sumado a la ausencia de una solución sencilla a los conflictos en Oriente Medio o Ucrania, sugiere que la Fed aplicará dicha subida de tipos más pronto que tarde. Sigo opinando que septiembre es el momento más adecuado para actuar, ya que los meses de verano suelen caracterizarse por una menor liquidez y reacciones más acentuadas en los mercados", añade.

OTROS MERCADOS


En otros mercados, el euro se aprecia un 0,28% ($1,1399) y la onza de oro sube un 0,74% ($4.101). La rentabilidad del bono americano a 10 años se modera al 4,637% y el bitcoin suma un 0,94% ($65.240).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
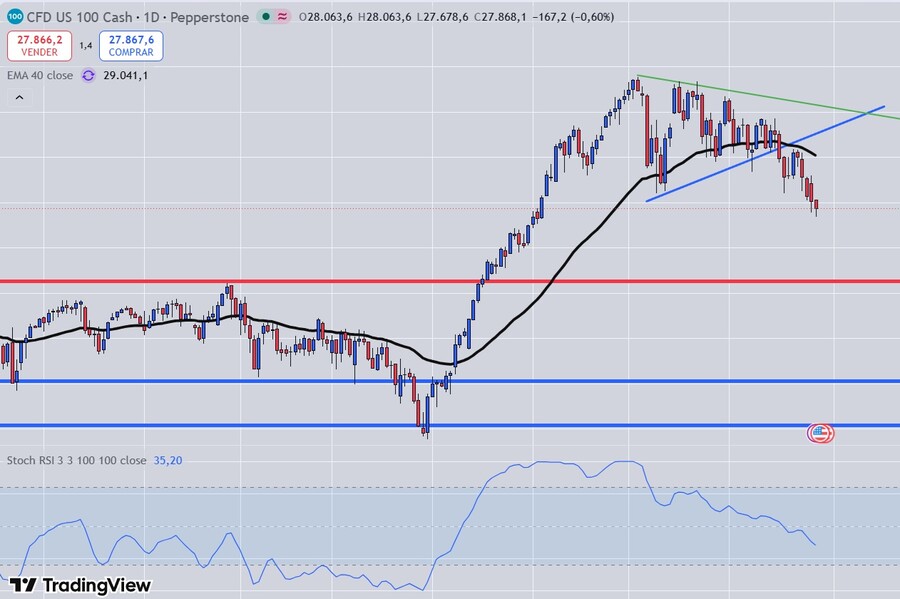
#1460

Suavemente.... la....


Bueno seguimos suavemente retrocediendo.... ahora se ve mejor la corrección aunque todavía le falta algo de velocidad y profundidad para poder decir que existe una corrección "buena" saludable.


GRAFICO DIARIO NASDAQ100


Wall Street anticipa signo mixto este martes, con los futuros del Nasdaq liderando las ventas a medida que se intensifica la venta masiva mundial de fabricantes de chips.

Las dudas sobre las compañías de semiconductores se han extendido también a Asia, donde el Kospi de Corea del Sur ha sufrido esta madrugada su peor sesión en aproximadamente cinco meses, con un descenso del 10,84% y sus pesos pesados, Samsung y SK Hynix, cayendo un 13,4% y más del 14,7%, respectivamente.

Ipek Ozkardeskaya, analista de Swissquote Bank, pone el foco en el "desplome en el sector de los chips", que se debe a una serie de factores, entre los que destaca el debut en el mercado de Shanghái del fabricante chino de chips de memoria CXMT, del que espera que "ejerza una presión a la baja sobre los precios de los chips de memoria", lo que "ya está provocando inquietud entre algunas de las acciones de chips más populares del mercado".

"El índice Kospi —que en la práctica se ha convertido en un indicador de la evolución de los dos fabricantes coreanos de chips de memoria, Samsung y SK Hynix— se desplomó hoy un 10%. Un diez por ciento. El índice coreano ha entrado en una fase de consolidación bajista a medio plazo, ha perdido un tercio de su valor en unas seis semanas y todo apunta a que la burbuja del año pasado ha estallado", destaca.

Sin embargo, las dudas con el sector no se limitan a Asia, y es que "han resurgido con fuerza los temores sobre los acuerdos circulares de IA después de que Nvidia anunciara que garantizaría hasta 250.000 millones de dólares para ayudar a OpenAI a arrendar un proyecto de centro de datos en Ohio".


"Por su parte, es probable que OpenAI posponga sus planes de salida a bolsa ante la creciente tensión del mercado por estos acuerdos circulares de IA y el gasto de capital excesivo destinado a infraestructuras de IA; factores que reducen el flujo de caja libre de los proveedores de servicios en la nube a gran escala y los obligan a emitir acciones y deuda para financiar gastos adicionales, todo ello en un entorno de expectativas de tipos de interés al alza impulsadas por las tensiones en Oriente Medio y la crisis energética derivada del conflicto en Ucrania", agrega.

Los expertos de Link Gestión destacan que las dudas con los semiconductores están eclipsando los avances en Oriente Medio, y es que en la sesión de ayer "el impulso inicial de la rebaja en las tensiones geopolíticas en Irán y la caída de los precios del petróleo duró poco, y los avances de China en tecnologías nacionales de litografía DUV golpearon la cotización de los fabricantes de chips occidentales, provocando caídas notables en Nvidia (-4,99%) y Micron (-2,25%).

RESULTADOS Y FED


En esta situación, cuatro de las grandes 'big tech' de EEUU presentan sus cuentas trimestrales esta semana, que pueden ayudar a disipar las dudas o, por el contrario, agravarlas. Este miércoles será el turno de Microsoft y Meta, mientras que el jueves tomarán el relevo Apple y Amazon.

Por el momento, la temporada de resultados de las tecnológicas estadounidenses no está siendo positiva, ya que la semana pasada las cuentas de Alphabet y Tesla fueron recibidas con fuertes caídas y con una sensación de preocupación en el mercado por su previsión de gasto en el desarrollo de la inteligencia artificial (IA).

Además, la Fed celebra este miércoles un nuevo cónclave de política monetaria, la segunda desde la llegada de Kevin Warsh, para la que se espera una pausa en las tasas. En Link Gestión destacan que "la clave de la reunión no radicará en el movimiento de tipos, sino en el tono del comunicado y la rueda de prensa posterior del presidente".

"Los inversores escudriñarán si la Fed valida las expectativas de una subida de 25 puntos básicos para la reunión de septiembre o si, por el contrario, posterga la adopción de medidas de política monetaria hasta el último trimestre del año debido a la rigidez de la inflación subyacente", indican.

ECONOMÍA Y OTROS MERCADOS


En la agenda macroeconómica, este martes se conocerá la confianza del consumidor de julio, para la que se espera un leve repunte hasta los 92,4 puntos desde los 91,2 del mes anterior.

"Consideramos que la sesión de hoy debería ser de transición, dado que la intensidad de la agenda macroeconómica no tiene la suficiente fuerza como para mover los mercados", aseguran en Link Gestión.

En otros mercados, el petróleo West Texas baja un 2,11% ($81,99) y el Brent cede un 2,53% ($86,48). Por su parte, el euro se deprecia un 0,1% ($1,1358), y la onza pierde un 1,23% ($4.020).

La rentabilidad del bono americano a 10 años se modera al 4,622% y el bitcoin se deja un 2,04% ($63.410).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
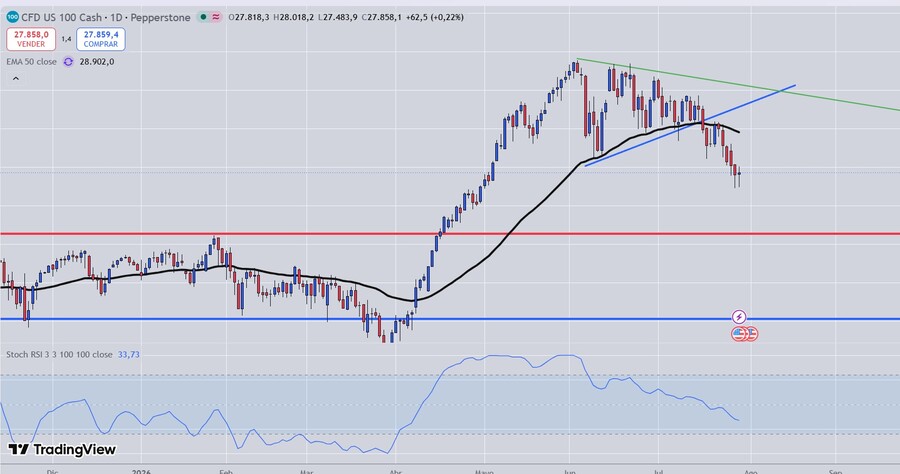
#1461

Suavemente.... la.... caída...


Suavemente la caída va desarrollándose, no ha cogido velocidad de momento, quizás incluso no la coja, siga bajando tranquilamente hasta llegar aún punto de apoyo, o puede que se acelere en algún momento con miedo, difícil es que el miedo en si aparezca sino lo ha hecho ya, pero todo puede pasar somos simples espectadores...

GRAFICO DIARIO NASDAQ100


Wall Street anticipa signo mixto este miércoles a la espera de dos citas de destacada importancia para el mercado, como son la nueva reunión de política monetaria de la Reserva Federal (Fed) y los resultados de las 'big tech', y es que tras el cierre del mercado se conocerán las cuentas trimestrales de Microsoft y Meta.


Kathleen Brooks, directora de investigación de XTB, recuerda que el mercado espera "que la Reserva Federal mantenga los tipos sin cambios cuando anuncie su decisión más tarde este miércoles", aunque "el aumento de los precios del petróleo ha hecho que los mercados de futuros descuenten una probabilidad creciente de una subida de tipos en esta reunión".

En concreto, la herramienta FedWatch de CME indica que existe un 30% de probabilidades de un incremento de los tipos en la reunión de esta noche.

"La pregunta es: ¿dará el nuevo presidente, Kevin Warsh, una subida sorpresa a los mercados financieros? El mercado de futuros de fondos federales considera que existe una probabilidad considerable de que la Reserva Federal emprenda una subida preventiva de tipos para abordar con antelación posibles riesgos inflacionistas. Pero, ¿tiene razón el mercado al pensar esto?", agrega.

Si la Reserva Federal decide subir los tipos esta noche, cree que "la medida no se basaría en la situación actual del mercado laboral ni en los datos de inflación, sino en la gestión de riesgos ante posibles cambios futuros".

"Los datos económicos de los que dispone actualmente la Reserva Federal no sugieren que la economía estadounidense se esté sobrecalentando. La creación de empleo no agrícola de junio se desaceleró considerablemente hasta los 57.000 puestos, y la cifra de mayo también se revisó a la baja, situándose en 129.000. La tasa de desempleo se mantuvo estable en el 4,2%, pero se registró una fuerte caída en la tasa de participación laboral, que descendió del 61,8% al 61,5%", valora.

Por su parte, Ipek Ozkardeskaya, analista de Swissquote Bank, recuerda que el nuevo presidente de la Fed, Kevin Warsh, "ha abandonado la práctica de ofrecer orientaciones futuras y se niega a condicionar a los mercados respecto a decisiones venideras sobre los tipos de interés", por lo que "todas las opciones permanecen abiertas, tanto para la reunión de esta semana como para el futuro".

"Insisto en que no creo que la Fed tenga prisa por subir los tipos esta semana. Las últimas cifras de inflación fueron lo suficientemente moderadas como para justificar una espera hasta la reunión de septiembre. No obstante, es probable que el comunicado oficial mantenga un tono ambiguo —tan incierto como la situación en Oriente Medio— pero con un sesgo 'hawkish', ya que Warsh no ve con buenos ojos que la inflación se haya situado por encima del objetivo durante el último lustro, independientemente del reciente repunte de los precios de la energía", valora.

META Y MICROSOFT


El otro foco del mercado se encuentra este miércoles en los resultados trimestrales que presentarán Meta y Microsoft, que llegan en un momento sensible para el sector ante las preocupaciones por el elevado gasto en el desarrollo de la inteligencia artificial (IA), un aspecto que ya castigó la semana pasada a Alphabet y Tesla.

"La atención se centrará en su gasto en IA y en sus niveles de rentabilidad. El mercado no está para decepciones; por ello, en nuestra opinión, los gigantes estadounidenses de la computación a gran escala de mega capitalización deberán registrar resultados muy superiores a unas expectativas ya elevadas para disipar los temores en torno a la apuesta por la IA", comenta Brooks.

Ozkardeskaya añade que "Meta encabeza las preocupaciones entre los mayores inversores en IA, ya que la empresa sigue gastando sin una estrategia claramente definida más allá de intentar no quedarse atrás en la carrera de la IA".

"Esto ofrece una idea clara de lo difícil que podría resultar para los gigantes tecnológicos evitar nuevas ventas esta semana, ya que Microsoft, Amazon y Meta se preparan para presentar sus resultados y probablemente anuncien un gasto aún mayor en inteligencia artificial, financiado mediante emisiones adicionales de acciones y deuda", valora.

No obstante, Josh Gilbert, analista en eToro, asegura que "Microsoft es la que más tiene que demostrar", puesto que "sus acciones han sido las segundas con peor rendimiento de las Siete Magníficas en lo que va de año, debido a la inquietud de los inversores ante su previsión de inversión de capital para 2026, que se acerca a los 190.000 millones de dólares".

"Se espera que el crecimiento de Azure alcance cerca del 40%, una cifra que la mayoría de las empresas celebrarían, pero con Google Cloud creciendo a más del doble de ese ritmo, aunque partiendo de una base menor, un crecimiento sólido por sí solo podría no ser suficiente. Los inversores buscan pruebas de que la inversión de Microsoft se traduzca en un mayor crecimiento de los ingresos, márgenes más sólidos y rentabilidades significativas de los productos de IA", indica.

OTROS MERCADOS


En otros mercados, el petróleo West Texas sube un 3,18% ($81,17) y el Brent suma un 3,98% ($87,98). Por su parte, el euro se aprecia un 0,09% ($1,1369), y la onza de oro pierde un 0,3% ($4.023).

La rentabilidad del bono americano a 10 años repunta al 4,614% y el bitcoin se deja un 1,55% ($63.900).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
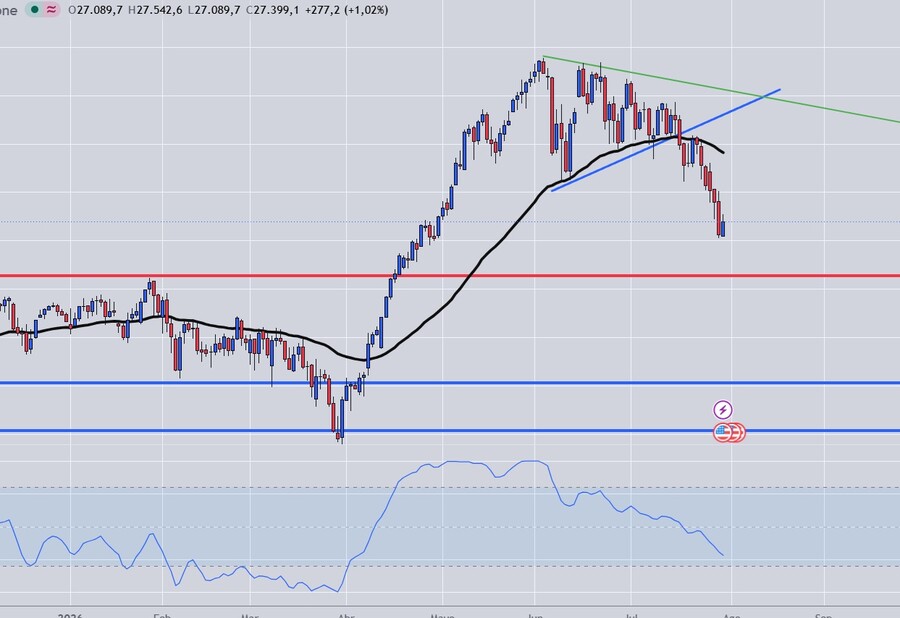
#1462

Suavemente.... la.... caída... acelera...


Jueves e intento de frenar la caída, el Nasdaq 100 el que peor pinta tiene, veremos si consigue parar o se sigue deslizando hacia el primer soporte natural, mañana viernes con el cierre semanal quedará mas clara la jugada.


Wall Street anticipa rebote este jueves tras las fuertes caídas del miércoles, en una jornada de intensa actualidad para los mercados, con una nueva reunión de la Reserva Federal y los resultados de Meta y Microsoft, que los inversores descontarán en la sesión de hoy.


Las dos últimas 'big tech' en confesarse ante el mercado han dado "una de arena y una de cal con la IA", como señala el analista de eToro Josh Gilbert, y es que Meta cae un 8% en el 'premarket', mientras que Microsoft avanza con fuerza a estas horas (+7%).

"Cada trimestre, Meta pide a los inversores un poco más de paciencia con su gasto en IA, y este resultado sugiere que esa paciencia se está agotando. Los ingresos y las ventas de publicidad superaron las expectativas, mientras que las impresiones publicitarias y los precios crecieron a tasas de dos dígitos, por lo que el negocio principal no está en crisis. El problema es que los costes están aumentando aún más rápido", destaca Gilbert.

Los ingresos de la matriz de Facebook aumentaron un 28%, hasta los 60.800 millones de dólares, pero los gastos se dispararon un 55%, lo que redujo el margen operativo del 43% al 31%, mientras que el flujo de caja libre se contrajo hasta los 784 millones de dólares, el nivel más bajo en casi cuatro años.

"Meta ha sido una de las empresas más rentables del mercado, y verla tambalearse mientras el gasto de capital se acerca a los 145.000 millones de dólares este año es precisamente lo que los inversores no querían ver. Márgenes a la baja, flujo de caja en caída, previsión de gasto de capital al alza, los mercados esperan una recuperación", añade.

Además, cree que "con una previsión de ingresos para el tercer trimestre ligeramente inferior a las expectativas, se pide a los inversores que financien un enorme aumento del gasto sin una clara aceleración del crecimiento a corto plazo".


En el lado contrario, Microsoft "le mostró al mercado lo que esperaba de la industria de la IA durante esta temporada de resultados: una empresa que puede seguir invirtiendo en el desarrollo de la IA sin desperdiciar efectivo".

"Azure creció un 43% a tipo de cambio constante, superando ampliamente el 40% que esperaba el mercado y registrando el ritmo más rápido en cuatro años. Además, los ingresos anuales de Azure superaron los 100.000 millones de dólares por primera vez. Esto demuestra que la inversión de Microsoft en centros de datos se traduce directamente en ventas, y un crecimiento a esta escala, que se acelera en lugar de desacelerarse, disipa gran parte de las dudas que rodeaban este ciclo de inversión", señala.

La temporada de resultados de las 'big tech' no se detiene, y este jueves, tras el cierre del mercado, Apple y Amazon publicarán sus cuentas trimestrales.

WARSH "PONE A PRUEBA A LOS MERCADOS"


El mercado también procesa este jueves la última reunión de la Fed y las palabras de su presidente, Kevin Warsh, quien "pone a prueba a los mercados" con su reticencia a desvelar su hoja de ruta, en opinión de Manuel Pinto, analista de XTB.

"La reunión de la Reserva Federal dejó una sensación paradójica. Aunque el mensaje fue claramente restrictivo, estuvo lejos de ser tan agresivo como parte del mercado temía. La Fed mantuvo los tipos sin cambios y Kevin Warsh evitó comprometerse con una subida en septiembre, insistiendo en que todas las opciones siguen abiertas y que las próximas decisiones dependerán de los datos, pero todo esto ya lo hemos visto antes", destaca.

Sin embargo, señala que "el verdadero cambio no estuvo en la política monetaria, sino en la comunicación", ya que "Warsh quiere romper con años de 'forward guidance' y trasladar al mercado la responsabilidad de construir sus propias expectativas sobre los tipos de interés".

"El problema es que, por ahora, esa estrategia está generando el efecto contrario. Pocas veces una rueda de prensa de un presidente de la Reserva Federal había provocado tanta volatilidad sin cambios en los tipos, las previsiones o el comunicado oficial", añade.

AGENDA Y OTROS MERCADOS


La agenda macroeconómica viene también cargada este jueves, con la publicación del deflactor PCE, para el que se espera un descenso desde el 4,1% del mes anterior al 3,7%, y el PIB del segundo trimestre. El mercado también conocerá las peticiones semanales de desempleo, que previsiblemente mostrarán un aumento hasta el entorno de las 200.000.

En otros mercados, el petróleo West Texas sube un 0,07% ($84,93) y el Brent avanza un 0,53% ($91,76). Por su parte, el euro gana un 0,06% ($1,473), y la onza de oro sube un 0,69% ($4.045).

La rentabilidad del bono americano a 10 años repunta al 4,70% y el bitcoin gana un 1,16% ($64.412).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
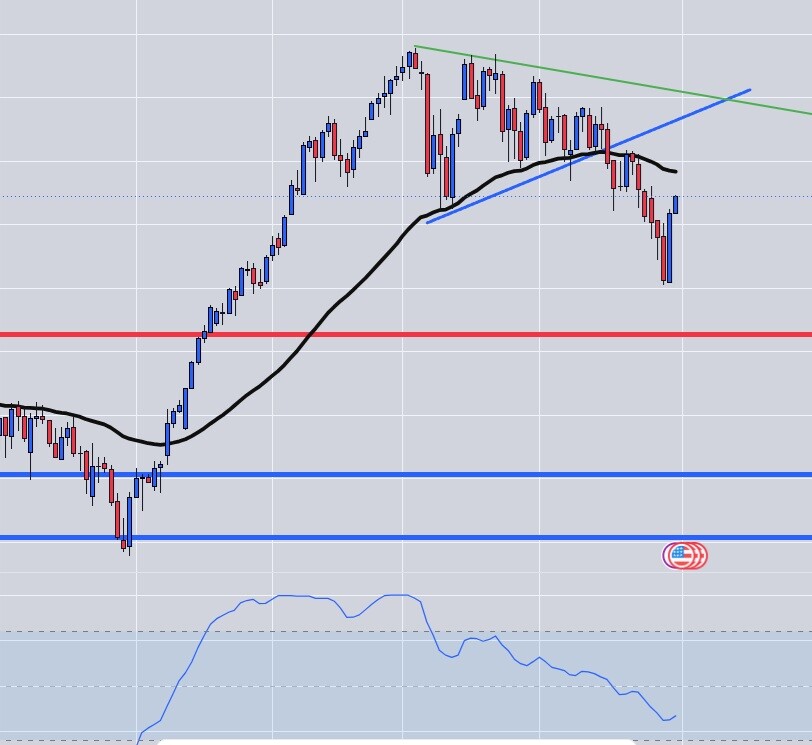
#1463

Suavemente.... la.... caída... acelera... y para?


Y llego el viernes, cierre semanal con intento de rebote, veremos si cuaja, es normal rebotar o intentos de rebote para volver a coger la tendencia de medio plazo perdida,  veremos si cuaja.

GRAFICO DIARIO NASDAQ100


Wall Street anticipa más compras este viernes tras las fuertes subidas de ayer, con los futuros del Nasdaq liderando los avances, en una sesión que estará marcada una vez más por las cuentas de las 'big tech', que han sido, junto a la Reserva Federal (Fed), las grandes protagonistas de la semana.

A falta de la sesión de este viernes, los índices van camino de finalizar una semana moderadamente alcista, que ha estado cargada también de volatilidad. El Nasdaq registra un avance en el periodo del 0,58%, mientras que el S&P 500 avanza un 0,33% y el Dow Jones gana un 0,51%.

Los inversores descuentan hoy las cuentas trimestrales de Amazon y Apple, y lo hacen por el momento de forma opuesta, y es que el gigante del comercio electrónico se dispara un 12% en el 'premarket', mientras que la firma de Cupertino sufre y se deja un 7%.

Russ Mould, director de inversiones de AJ Bell, explica que "tras haber tenido dificultades para ganar impulso en los últimos 12 meses, las acciones de Amazon cobraron fuerza rápidamente tras el anuncio de sus últimos resultados trimestrales".

"A pesar de la gran relevancia de sus operaciones de comercio electrónico, la división de computación en la nube AWS es el verdadero motor de crecimiento; la aceleración en la expansión de esta área —la mayor registrada en 18 trimestres— ha captado claramente la atención de los inversores", indica.

Además, cree que la mejora de los márgenes en el negocio de la nube "sugiere una recompensa tangible por la fuerte inversión de Amazon en inteligencia artificial", mientras que "el éxito en la expansión de sus propios chips de IA personalizados también se cuentan entre los aspectos positivos".

"El crecimiento de la publicidad, especialmente en la plataforma Prime Video, y el sólido volumen de ventas de comercio electrónico fueron otros puntos a favor; estos factores ayudaron al mercado a asimilar la noticia de nuevos aumentos en los gastos de capital relacionados con la IA. Aunque el flujo de caja libre se está volviendo negativo y las cifras en juego son astronómicas, los indicios de que esta inversión podría empezar a dar sus frutos bastaron para mantener la confianza de los accionistas", agrega.

En el lado contrario, destaca que Apple "advierte sobre un impacto significativo derivado del aumento de los costos en su cadena de suministro", y es que "el gasto masivo en IA por parte de otras empresas está elevando rápidamente los precios de los chips de memoria y otros componentes utilizados en sus dispositivos".

"Apple superó recientemente los 5 billones de dólares en valor de mercado y recuperó el título de la empresa más grande del mundo, en parte gracias a su decisión de mantenerse al margen de la carrera armamentista de la IA, la cual está consumiendo el flujo de caja de muchas de sus grandes competidoras tecnológicas", explica.

VENCEDORES Y VENCIDOS


Wall Street pone así fin a una semana que ha servido para medir el pulso de las 'big tech' en un momento de fuertes dudas por el elevado gasto en el desarrollo de la IA y por la irrupción de los competidores chinos, y lo hace con dos claros ganadores.

Además de Amazon, Microsoft ha sido el gran vencedor de la semana, ya que sus cuentas fueron recibidas por el mercado con una subida del 15,51% gracias al crecimiento de Azure, su negocio de la nube, y a las "señales de que está logrando rentabilizar sus enormes inversiones de capital (capex)", señalan los expertos de IG.

Josh Gilbert, analista de eToro, destaca que Microsoft "le mostró al mercado lo que esperaba de la industria de la IA durante esta temporada de resultados: una empresa que puede seguir invirtiendo en el desarrollo de la IA sin desperdiciar efectivo".

En el otro extremo, los grandes vencidos de la semana son Apple y Meta, y es que la matriz de Facebook, Instagram y WhatsApp se dejó un 7,95% en bolsa el jueves tras decepcionar con sus ganancias y con su previsión de ingresos para el próximo trimestre.

"El problema de fondo es que Meta está gastando como un hiperescalador sin tener su modelo de negocio. Microsoft, Alphabet y Amazon pueden destinar su inversión en centros de datos a empresas de la nube que venden computación directamente, pero Meta no tiene esa misma salida, por lo que cada dólar invertido en infraestructura depende del negocio publicitario", señala Gilbert.

AGENDA Y OTROS MERCADOS


La agenda macroeconómica deja este viernes una única referencia destacada, con la publicación de la confianza del consumidor de julio, para la que se espera que se mantenga estable en 54 puntos.

En otros mercados, el petróleo West Texas sube un 0,04% ($83,67) y el Brent avanza 0,45% ($89,15). Por su parte, el euro se deprecia un 0,19% ($1,1503), y la onza de oro pierde un 1,15% ($4.112).

La rentabilidad del bono americano a 10 años repunta al 4,667% y el bitcoin pierde un 1,74% ($63.625).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1464

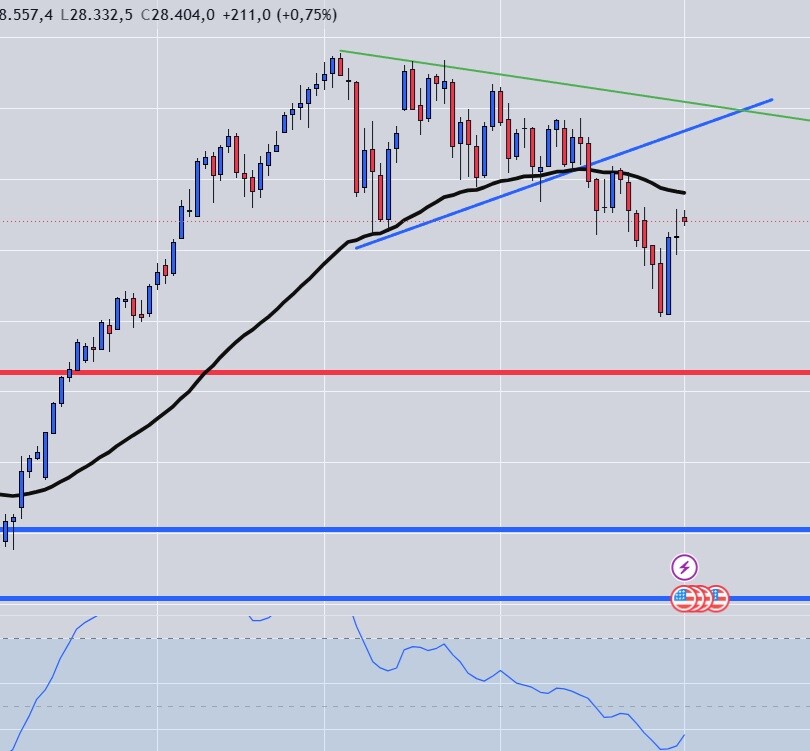
Sigue....


Salvo milagro todo parece indicar que la caída va a seguir en los índices americanos...

Rebote al cierre semanal del viernes pero es normal rebotes dentro de una caída que consuma tiempo al menos y algo mas de profundidad que es lo mas probable que ocurra en las próximas semanas.

La verdad que es ya muy cansado el Trumpas este, cada día cada hora... no puede permanecer su boca callada?..

Ya no se sabe en que fase de su guerra u operación especial de Trump estamos... ahora te lanzo un ataque mañana no, ahora que este ataque será definitivo que si ahora no que si mañana... y todo para estar exactamente en el mismo punto que cuando empezó su operación especial.... ni un milímetro se han movido los iranís y no parece que lo vayan hacer por las buenas.


GRAFICO DIARIO NASDAQ100


Wall Street anticipa compras moderadas este lunes tras poner fin aun mes de julio de saldo mixto para la renta variable, aunque los índices llegan a esta primera sesión de agosto y de la semana con el ánimo renovado ante las caídas en el precio del petróleo.

Kathleen Brooks, directora de investigación de XTB, destaca que "la semana pasada, las acciones estadounidenses protagonizaron una impresionante recuperación a partir del jueves, y se espera que las ganancias continúen esta semana", y agrega que "la pregunta ahora es: ¿podrán los índices estadounidenses superar a sus homólogos europeos esta semana, tras haberse quedado rezagados durante el último mes?".

"La caída del 5% en el precio del petróleo también está contribuyendo a mejorar el sentimiento del mercado. Durante la noche, el presidente Trump declaró que las negociaciones para alcanzar un acuerdo de paz con Irán podrían comenzar hoy, lo que ha provocado que el crudo Brent retroceda hacia los 83 dólares por barril", valora.

Según su criterio, "esto aliviará los temores inflacionistas y podría también frenar el alza de los rendimientos de los bonos, que aumentaron considerablemente la semana pasada —especialmente en los plazos más largos—, llevando la rentabilidad de los bonos del Tesoro estadounidense a 30 años a su nivel más alto en 19 años".

El precio del crudo también reacciona al acuerdo de la OPEP+ para aumentar la cuota de producción de petróleo en 188.000 barriles diarios para septiembre, aunque el analista Monte Safieddine apunta que "queda pendiente lograr dicho nivel de producción y hacerlo llegar al mercado en el actual clima de tensión"

"Asimismo, los datos semanales de Baker Hughes sobre el recuento de plataformas indican que el número de plataformas petrolíferas en EEUU aumentó en una unidad, situándose en 451", añade.

El acercamiento de posturas entre EEUU e Irán está llevando calma también a la renta fija, y es que "los rendimientos de los bonos del Tesoro se dispararon a lo largo de toda la curva en julio (incluso en términos reales), aunque han retrocedido desde los máximos alcanzados el viernes tras las novedades geopolíticas y la noticia sobre una intervención en el yen utilizando euros, para evitar que Japón tuviera que vender bonos del Tesoro para financiar dicha intervención".

Safieddine recuerda también que "las expectativas del mercado (según la herramienta FedWatch de CME) siguen apuntando a una subida de tipos este año, prevista mayoritariamente para septiembre".

EMPLEO Y RESULTADOS


Más allá de la esfera geopolítica y de su impacto en el petróleo, el mercado se centra ya en la publicación de más resultados empresariales y del informe laboral de julio, que se hará público este viernes y que puede reducir la incertidumbre sobre los próximos pasos de la Reserva Federal.

"Se trata de una publicación clave para los mercados financieros, y hay cuatro aspectos del informe que merece la pena vigilar: la cifra de creación de empleo, la tasa de desempleo, el crecimiento salarial y la tasa de participación laboral", destaca Brooks.

Estos datos, continúa, "ayudarán a definir el rumbo de la política de la Reserva Federal (Fed) y podrían provocar movimientos significativos en el mercado, especialmente dado que la Fed ya no ofrece orientaciones futuras".

"La Fed está particularmente preocupada por los temores de inflación derivados de la demanda y por una posible espiral de precios y salarios, por lo que conviene seguir de cerca los datos sobre remuneraciones. Actualmente, los economistas prevén un aumento de 91.000 empleos y un ligero incremento de la tasa de desempleo hasta el 4,3%. Si los datos arrojan una sorpresa importante, habrá que vigilar de cerca el par USD/JPY para ver si una sorpresa al alza ejerce presión sobre el yen", añade.

Por otro lado, la temporada de resultados continúa después de que las 'big tech' presentaran sus cuentas la semana pasada, y en las próximas sesiones será el turno de Palantir, SpaceX y SanDisk, entre otros.

"Esta es una semana crucial para la publicación de resultados empresariales a ambos lados del Atlántico. Los resultados del sector tecnológico se seguirán muy de cerca, después de que los sólidos informes de Microsoft y Amazon impulsaran un importante repunte bursátil. Apple no logró convencer con sus resultados de la semana pasada y sus acciones cayeron más de un 7% el viernes, aunque mostraron signos de estabilización durante la noche", agrega Brooks.

Sobre SpaceX, recuerda que la empresa de Elon Musk "sufrió un fuerte descenso la semana pasada y cayó un 3% el viernes, cerrando en un mínimo histórico por debajo de los 110 dólares". La incógnita ahora es "si el informe de resultados —y, en particular, las previsiones de ingresos futuros— ayudará a que la cotización se recupere".

OTROS MERCADOS


En otros mercados, el petróleo West Texas baja un 5,14% ($79,63) y el Brent retrocede un 4,62% ($83,70). Por su parte, el euro se deprecia un 0,06% ($1,1521), y la onza de oro repunta un 0,07% ($4.110).

La rentabilidad del bono americano a 10 años cede al 4,684% y el bitcoin ha perdido un 1,13% ($62,611).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1465

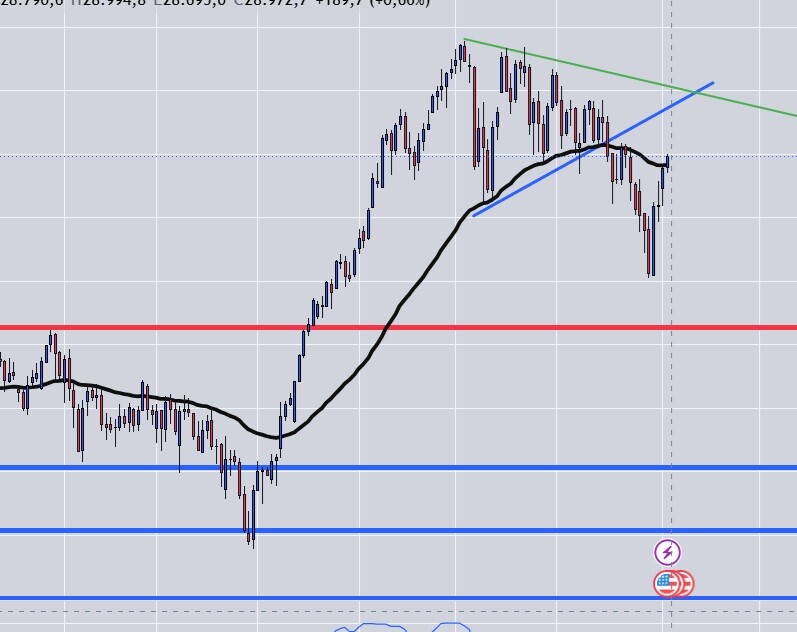
Sigue.... el....


Sigue el rebote, amenaza con volver a máximos... estamos en agosto, calor.. ganas de vacaciones... pero la bolsa no tiene calendarios esta abierta y hará lo que toque cuando toque....

GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street apuntan a una nueva jornada alcista este martes tras las fuertes ganancias de ayer, que estuvieron lideradas por el Nasdaq y que permitieron al Dow Jones renovar sus máximos de cierre gracias al optimismo por la caída del precio del petróleo y por la temporada de resultados del segundo trimestre.


Así, el equipo de análisis de XTB destaca que "los mercados han comenzado agosto con fuerza, registrando el mejor inicio de mes desde 2022 y devolviendo al S&P 500 y al Dow Jones a las puertas de nuevos máximos históricos".

"Tras varias semanas marcadas por las dudas sobre si las multimillonarias inversiones en inteligencia artificial terminarían traduciéndose en beneficios reales, la temporada de resultados está devolviendo el protagonismo a los fundamentales empresariales.

Los 7 Magníficos vuelven a liderar los mercados y las cuentas trimestrales vuelven a marcar el rumbo de Wall Street,
acercando de nuevo a los principales índices estadounidenses a máximos históricos", añade.

En este sentido, considera que "los sólidos resultados de compañías como Microsoft y Meta junto con la aceleración del negocio de AWS en Amazon, están reforzando la confianza de los inversores en que la inteligencia artificial ya no es solo una promesa de futuro, sino una fuente cada vez más visible de ingresos, expansión de márgenes y beneficios".

"Quizá el dato más llamativo es que esta fortaleza se produce pese a que algunas de las grandes protagonistas del rally de la inteligencia artificial todavía cotizan claramente por debajo de sus máximos recientes. Nvidia acumula una corrección superior al 12% desde los máximos del verano, Micron ronda el 30% y Oracle permanece más de un 40% por debajo de sus niveles previos", señalan en XTB.

Aun así, estos expertos recuerdan que "el S&P 500 se encuentra en máximos históricos, reflejando que el liderazgo del mercado empieza a ampliarse y que los beneficios empresariales vuelven a imponerse sobre las dudas que existían hace apenas unas semanas acerca de la rentabilidad de las inversiones en inteligencia artificial".

"Más allá de las cotizaciones, esta evolución tiene implicaciones para toda la economía. La inversión en inteligencia artificial depende en gran medida de unos mercados fuertes, ya que unas valoraciones elevadas facilitan la financiación de proyectos, reducen el coste del capital, impulsan el consumo a través del efecto riqueza y sostienen la inversión empresarial como parte de la recaudación fiscal", comentan.

TODAS LAS MIRADAS EN SPACEX


Los expertos esperan que la temporada de resultados siga marcando la evolución de la renta variable, ya que el mercado todavía debe conocer las cifras de compañías destacadas como SpaceX, que este martes presenta los primeros resultados desde su debut en Wall Street.

En XTB señalan que "los primeros resultados de SpaceX como empresa cotizada llegan en un momento especialmente delicado", y es que "la compañía acumula una caída cercana al 45% desde sus máximos, no porque el mercado dude del potencial de Starlink o de la inteligencia artificial, sino porque empieza a exigir pruebas de que el extraordinario crecimiento esperado puede traducirse algún día en rentabilidad".

"En nuestra opinión, las cifras trimestrales pasarán a un segundo plano. Lo realmente importante será el mensaje que traslade Elon Musk sobre la evolución del negocio durante los próximos años. Los inversores buscarán conocer el ritmo de expansión del negocio de inteligencia artificial, la duración de los contratos con clientes como Anthropic o Google, la disponibilidad de semiconductores, el calendario de Starship y, sobre todo, cómo piensa financiar una estrategia que exigirá decenas de miles de millones de dólares de inversión", agregan.

Por su parte, Russ Mould, director de inversiones de AJ Bell, comenta que "la cotización de la acción necesita urgentemente un impulso —como combustible de cohete—, tras haber caído por debajo del precio de salida a bolsa hasta registrar mínimos históricos".

Quien ya se ha confesado ante el mercado es Palantir, con unas cuentas que están siendo recibidas con subidas del 15% gracias a unas cifras mejores de lo esperado y a una revisión al alza de la guía anual.

"Palantir ha logrado unos resultados excepcionales en el segundo trimestre, lo que ha provocado un fuerte repunte de sus acciones en las operaciones previas a la apertura del mercado. La naturaleza sensible de la labor que Palantir realiza para organismos gubernamentales y de inteligencia suele conllevar cierta opacidad en sus resultados financieros; sin embargo, las cifras principales hablaron por sí solas, ya que tanto los ingresos como los beneficios superaron ampliamente las previsiones", señala Mould.

AGENDA Y OTROS MERCADOS


La agenda macroeconómica no incluye referencias destacadas este martes, y los mercados ya esperan a la publicación del informe de empleo de este viernes, que puede ofrecer pistas sobre la hoja de ruta de la Reserva Federal (Fed).

En otros mercados, el petróleo West Texas sube un 1,77% ($81,53) y el Brent avanza un 2,32% ($85,29). Por su parte, el euro se deprecia un 0,02% ($1,1509), y la onza de oro suma un 0,37% ($4.103).

La rentabilidad del bono americano a 10 años repunta al 4,704% y el bitcoin pierde un 0,76% ($63,428).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1466

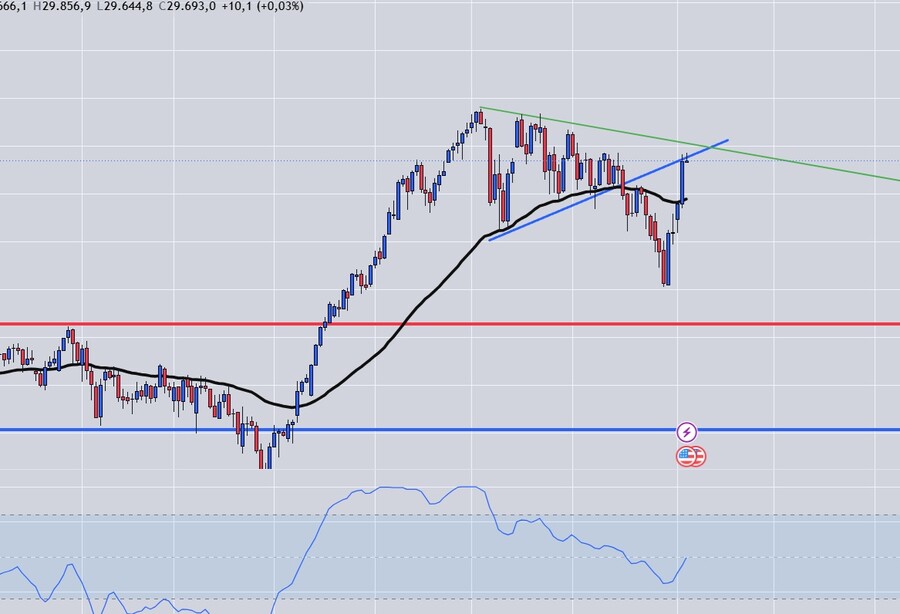
Sigue.... el.... rebote...


Sigue el rebote e incluso el sp500 ya esta marcando nuevos máximos... el nasdaq100 no, el nasdaq esta mas presionado y por debajo de momento de la línea de corto plazo que puede volatilizar esta misma semana, es decir borrarla y marcar nuevos máximos próximamente...

GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street anticipan subidas moderadas este miércoles, que dan continuidad al rally semanal que tiene a los índices en zona de máximos,y es que el parqué neoyorquino logra esquivar los temores suscitados por SpaceX, que se hunde tras presentar sus resultados, gracias al optimismo de la escena geopolítica.


El ejército estadounidense ha asegurado en redes sociales que la ruta sur del estrecho de Ormuzpermanece "libre y abierta" al tránsito de todos los buques comerciales, después de que el secretario del Tesoro, Scott Bessent, afirmara que un acuerdo con Irán estaba cerca de concretarse.

"Wall Street sigue de camino a máximos históricos y después de que ayer el Nasdaq 100 se anotara su tercera mayor subida del año y el S&P 500 su cuarta mayor subida de este 2026, los futuros han amanecido repuntando con fuerza. Ahora bien, la pregunta es: ¿el impulso se debe a las tecnológicas o la posible paz en Oriente Medio?", destaca Javier Cabrera, analista de XTB.

En este sentido, señala que "el estrecho de Ormuz es clave porque las amenazas inflacionarias siguen persistiendo". Según su criterio, "en una economía tan compleja, la realidad es que no solo importan los precios, sino también la incertidumbre con respecto a ellos y el conflicto se está enquistando lo suficiente como para que la prima de riesgo geopolítica se mantenga en niveles altos durante bastante tiempo después de que se llegue a un acuerdo".

"Aunque los precios de la gasolina en los estados republicanos son un 9% más bajos que en los estados demócratas, e incluso las previsiones para Trump en las elecciones de medio término de noviembre son de momento positivas, parece que el presidente de Estados Unidos tiene prisa por cerrar este capítulo de su mandato. En cualquier caso, parece que el mercado vuelve a tomar estas declaraciones como positivas", agrega.

SPACEX PREOCUPA


La nota negativa en la jornada la pone SpaceX, que se hunde más de un 11% en el 'premarket' de Wall Street tras presentar unos resultados trimestrales que, si bien superaron las previsiones en casi todos sus apartados, han suscitado dudas por su elevada inversión en inteligencia artificial.


Russ Mould, director de inversiones de AJ Bell, comenta que "en lo que respecta a metáforas visuales, el hecho de que un cohete de SpaceX se estrellara contra la Luna apenas unas horas después de presentar sus primeros resultados trimestrales resulta casi demasiado evidente".

"Tras haber caído por debajo de su precio de salida a bolsa en las últimas semanas, SpaceX había logrado recuperar cierto impulso en las horas previas a la publicación de los resultados, pero perdió la mayor parte de esas ganancias en las operaciones fuera de horario. El problema no residía tanto en las cifras en sí —ya que los ingresos superaron las expectativas y las pérdidas fueron menores de lo previsto—, sino en el fuerte gasto en inteligencia artificial que revelaron los resultados", indica.

Por su parte, el analista Stephen Innes indica que "el segmento de IA empieza a parecer comercialmente viable, pero no es, ni de lejos, un negocio que requiera poco capital".

"El gasto de capital trimestral en IA, que ascendió a 15.800 millones de dólares, superó las previsiones y representó la inmensa mayoría del gasto de la empresa. Esto hace que la próxima fase no se centre tanto en demostrar la existencia de demanda, sino en probar que los ingresos contratados pueden crecer a un ritmo superior al de la inversión en infraestructura necesaria para respaldarlos", manifiesta.

AMD también cae con fuerza (-8%) tras presentar sus resultados, a pesar de que presentó unas cifras récord, con un crecimiento del 50% interanual en sus ingresos y batiendo en líneas generales las expectativas.

"Sin embargo, la exigencia del mercado es tal que ya no solo vale con unas buenas cifras, sino que es necesario sorprender de manera amplia para que los inversores tomen el informe como bueno. La caída de las acciones antes de la apertura ronda el 8% y es la consecuencia de cotizar a múltiplos: los inversores quieren siempre más de la cuenta", comenta Cabrera.

AGENDA Y OTROS MERCADOS


En la agenda macroeconómica, este miércoles se publicarán los índices PMI e ISM de julio para el sector servicios, que previsiblemente mostrará una aceleración en el ritmo de expansión de la actividad.

Sin embargo, el plato fuerte de la semana llegará el viernes con la publicación del informe de empleo, que puede ofrecer pistas sobre la hoja de ruta de la Reserva Federal, y es que la reticencia del nuevo presidente Kevin Warsh a mostrar sus planes hace que los mercados se centren cada vez más en los indicadores económicos.

El analista Stephen Innes comenta que "el riesgo asociado a las cifras de empleo no es totalmente simétrico", ya que "un informe notablemente más débil reforzaría la preocupación de que la economía está perdiendo impulso, lo que podría reducir los rendimientos de los bonos y ofrecer cierto alivio a las acciones sensibles al crecimiento".

No obstante, cree que "esto no garantizaría automáticamente una postura más flexible por parte de la Reserva Federal", puesto que "la inflación sigue siendo elevada y el comité ya ha demostrado que una minoría considerable es partidaria de una política más restrictiva".

"Un informe sólido sobre las nóminas enviaría un mensaje mucho más claro. Si el crecimiento del empleo superara significativamente las expectativas, el desempleo se mantuviera contenido y los salarios se conservaran firmes, los inversores no tendrían más remedio que aumentar la probabilidad de una subida de tipos en septiembre. Tres responsables de política monetaria ya han votado a favor de endurecer la política", añade.

En otros mercados, el petróleo West Texas sube un 0,86% ($76,87) y el Brent avanza un 1,62% ($80,36). Por su parte, el euro se aprecia un 0,08% ($1,1539), y la onza de oro suma un 1,47% ($4.213).

La rentabilidad del bono americano a 10 años se modera al 4,615% y el bitcoin pierde un 0,40% ($64,040).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1467

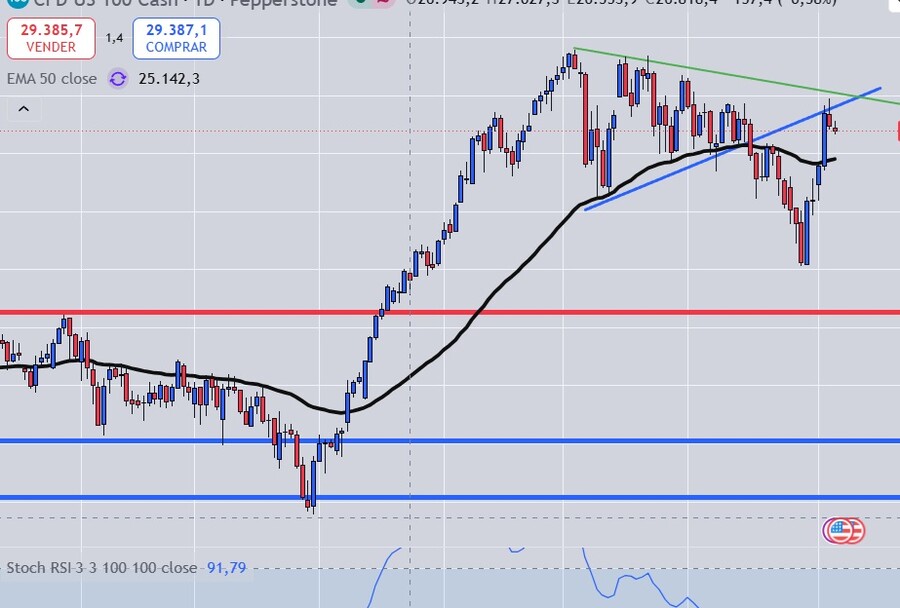
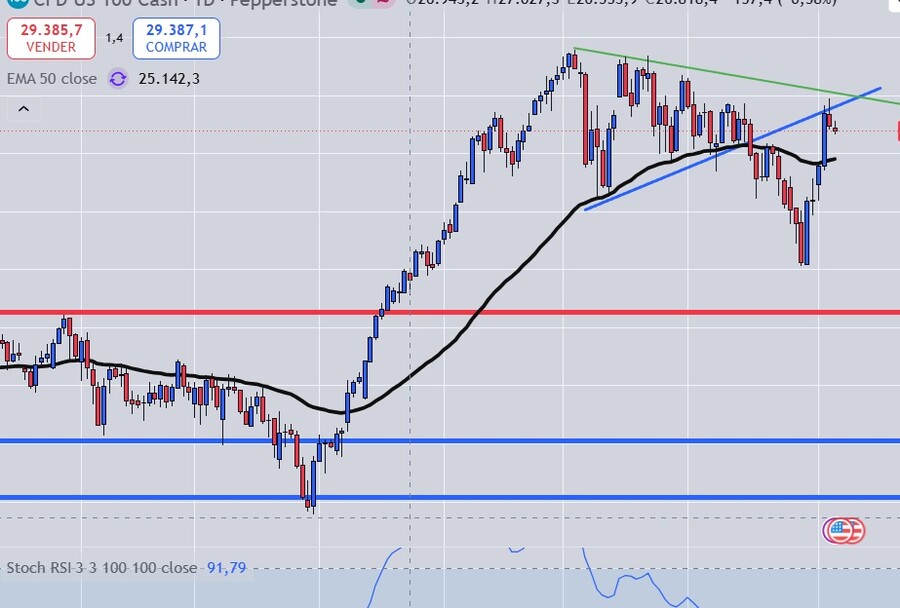
Sigue.... el.... rebote... hasta...


Hasta aquí era "fácil" rebotar, veremos ahora si es capaz de subirse a la línea azul perdida...


GRAFICO DIARIO NASDAQ100


Wall Street anticipa signo mixto este jueves, con los futuros del Nasdaq concentrando las pérdidas ante la presión que ejercen las compañías tecnológicas, que ya llevaron al índice a cerrar con caídas ayer ante los descensos destacados en firmas como SpaceX o AMD.

No obstante, hoy el foco de atención principal estará en Oriente Medio, ya que es el día en el que EEUU quería anunciar un acuerdo con Irán para la reapertura del Estrecho de Ormuz tras meses de diálogo para poner fin a la guerra.

"En principio Irán ha anunciado que ha alcanzado un acuerdo con Omán para el control temporal y reapertura del paso marítimo, aunque el presidente Trump tendrá que respaldar el mismo", destaca Iñigo Isardo Rey, director de Gestión de Cuentas Minoristas de Link Securities.

Asimismo, destaca que "habrá que escrutar detenidamente las condiciones del acuerdo, para comprobar si, como parece, EEUU cierra un 'acuerdo acelerado y apresurado' en el que se cede el control futuro del paso marítimo a Irán, a pesar de que en el periodo inicial de 60 días no se establezca el pago de ningún peaje".


Por su parte, Javier Cabrera, analista de XTB, señala que "el problema es la imprevisibilidad tanto de Trump como del régimen Iraní", aunque considera que "a medida que el tiempo avanza, ambos países tienen más que perder".

"Por su parte, Trump enfrenta unas elecciones de medio término en noviembre que aunque de momento parezcan favorables, puede complicar considerablemente su mandato. La inflación en Estados Unidos está por encima del 3,5% y los precios de la gasolina están más de un 25% por encima de lo que estaban hace un año. Por su parte, en Irán la inflación está por encima del 80% interanual y los precios de los alimentos se han doblado. Mientras más dure el conflicto, mayor será el daño para ambas economías", agrega.

Según su criterio, la apertura del estrecho "supondría otra relajación de los precios del crudo que poco a poco se iría transmitiendo por toda la cadena de suministro global", aunque "el tráfico tardaría en volver a la normalidad debido a los fracasados intentos anteriores que finalmente provocaron daños a diferentes embarcaciones".

"Por tanto, aunque los precios de los futuros del petróleo caigan cuando se anuncie un acuerdo, es probable que el tránsito normal se recupere en los meses posteriores", declara.

SPACEX SIGUE EN EL FOCO


La actualidad del mercado sigue centrada en SpaceX, después de que la compañía de Elon Musk presentara sus primeros resultados desde su salto al Wall Street, que fueron recibidos con fuertes caídas por el aumento del gasto en inteligencia artificial (IA).

"Hoy jueves tenemos un acontecimiento de la misma importancia para SpaceX que sus primeros resultados financieros como compañía cotizada: el primer desbloqueo de ventas de acciones. Más aún, después de las ventas masivas que vimos en la jornada de ayer y que dejó el descenso de las acciones de SpaceX en el 13,6%. Se trató de la empresa que más cayó ayer dentro del Nasdaq 100 en una sesión en la que los inversores tomaron beneficios en las empresas tecnológicas después del rally de los últimos días", valora Cabrera.

Este experto explica que "el periodo de bloqueo de ventas de acciones de SpaceX se realiza de manera escalonada a lo largo de un año en lugar de en un día en concreto, pero esto no significa que cada fecha no sea importante".

"Hoy se desbloquearán unas 912 millones de acciones de SpaceX, lo que significa doblar el capital flotante actual. Un incremento de las acciones de tal calibre podría provocar un fuerte descenso de sus acciones y desde luego será clave para comprobar qué antiguos accionistas están dispuestos a seguir en la compañía o por el contrario prefieren hacer líquida su inversión y consolidar beneficios", anticipa.

AGENDA Y OTROS MERCADOS


En la agenda macroeconómica destaca este jueves la publicación de las peticiones semanales de desempleo, para las que se espera un aumento hasta las 202.000, aunque los expertos señalan que la jornada de este jueves será de transición a la espera del informe de empleo del viernes.

"Es posible que el mercado se muestre indeciso este jueves ante la proximidad de eventos clave, incluido el informe de empleo no agrícola del viernes. Se prevé una cifra de 80.000 nuevos empleos y que la tasa de desempleo se mantenga estable en el 4,2%. Aunque las cifras de empleo siempre son relevantes, cobran una importancia especial dado que la Reserva Federal ha abandonado su política de orientación futura", afirma Kathleen Brooks, directora de investigación de XTB.

En otros mercados, el petróleo West Texas sube un 0,68 ($75,06) y el Brent avanza un 0,81% ($90,24). Por su parte, el euro se deprecia un 0,07% ($1,1541), y la onza de oro suma un 0,57% ($4.327).

La rentabilidad del bono americano a 10 años repunta al 4,627% y el bitcoin pierde un 0,41% ($64.582).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1468

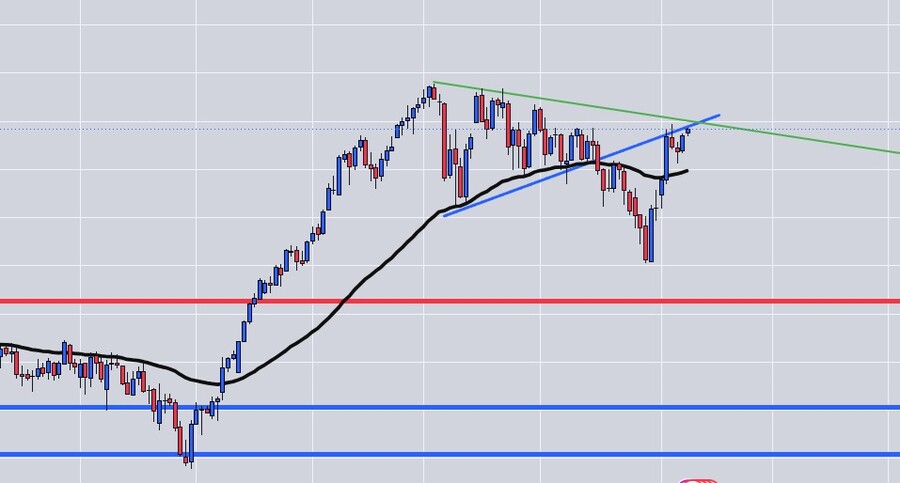
Sigue.... el.... rebote... hasta... que llegó.


Llegó a la zona conflictiva a la zona del "atasco", veremos si supera esta zona, en principio no parece lo tenga fácil hacerlo, pero....

GRAFICO DIARIO NASDAQ100


Wall Street anticipa compras moderadas este viernes tras las caídas del jueves, en una sesión que estará marcada por el informe laboral de Estados Unidos (EEUU), con la esperanza de que ofrezca pistas sobre la hoja de ruta de la Reserva Federal (Fed).

Kathleen Brooks, directora de investigación de XTB, destaca que "vale la pena seguir de cerca las expectativas sobre las tasas de interés de la Reserva Federal tras la publicación del informe de hoy".

"Un dato que sorprenda al mercado tendría el mayor impacto en los mercados financieros. Actualmente, las probabilidades de una subida de tasas en septiembre están bastante equilibradas. El resultado del informe de empleo no agrícola podría inclinar la balanza a favor de un aumento o de mantener las tasas sin cambios por un mes más" añade.

También apunta Brooks que "una sorpresa al alza tendría un impacto significativo en los rendimientos de los bonos del Tesoro de EEUU; en particular, conviene vigilar el rendimiento a 10 años, ya que podría superar el nivel del 4,6% y dirigirse hacia el 5%".

De esta manera, el dato de empleo puede reducir la incertidumbre sobre el banco central, y es que en la reunión de finales de julio, tres miembros del FOMC ya votaron a favor de una subida de tipos.


"Si se registran unas cifras de empleo más sólidas de lo previsto y una elevada presión salarial, esto podría aumentar las expectativas de una subida de tipos en septiembre, reforzar la narrativa de mantener los tipos altos durante más tiempo y frenar el reciente repunte de la renta variable estadounidense. Lo contrario también es cierto: unos datos más débiles de lo esperado podrían dar luz verde a los operadores para continuar con la tendencia alcista reciente", valora Brooks.

Por el momento, los indicadores adelantados del informe de empleo han mostrado, por lo general, "debilidad", y es que aunque el informe manufacturero del ISM de julio "reflejó un aumento en el componente de empleo, el índice del sector servicios del ISM mostró una caída de dicho componente hasta los 47,4 puntos —frente a los 51,2 anteriores—, situándose así claramente en terreno de contracción".

"A esto se suma el informe de empleo del sector privado de ADP, que también resultó más débil de lo previsto, con 44.000 nuevos empleos", indica.

CON EL FOCO EN ORMUZ


Por otro lado, el mercado sigue centrado en las negociaciones entre EEUU e Irán, con la esperanza de que alcancen un acuerdo en las próximas horas que conduzca a una reapertura del estrecho de Ormuz.

Richard Hunter, director de mercados de Interactive Investor, señala que los inversores se mantienen "escépticos debido a las numerosas falsas expectativas surgidas en los últimos meses", y recuerda que "diversos informes apuntaban a que Irán preparaba un plan para prohibir el paso de buques estadounidenses e israelíes por dicha vía marítima, medida que podría desencadenar nuevos ataques y una mayor desestabilización en la región".

Mientras, en Rabobank indican que "si bien los precios del petróleo habían bajado a principios de esta semana ante los nuevos indicios de una posible reapertura gradual del estrecho de Ormuz, volvieron a subir durante la noche, ya que sigue sin alcanzarse un acuerdo convincente que ofrezca soluciones definitivas a los principales puntos de conflicto".

"En su lugar, se plantea un nuevo plazo de 60 días de libre tránsito por Ormuz mientras se reanudan las negociaciones. Según los informes, Irán pretende restringir el paso de buques estadounidenses e israelíes por el estrecho y, por ejemplo, ha guardado un silencio absoluto sobre la cuestión nuclear. De llegarse a un acuerdo, podría ser solo cuestión de tiempo que alguna de las partes volviera a mostrarse frustrada con las negociaciones y que los mercados se vieran obligados a descontar nuevas semanas de tensión geopolítica", declaran.

OTROS MERCADOS


En otros mercados, el petróleo West Texas baja un 0,38% ($77,65) y el Brent cede un 0,67% ($81,95). Por su parte, el euro se deprecia un 0,05% ($1,1525), y la onza de oro suma un 1,73% ($4.376)

La rentabilidad del bono americano a 10 años se modera al 4,662% y el bitcoin gana un 0,78% ($64.866).


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1469

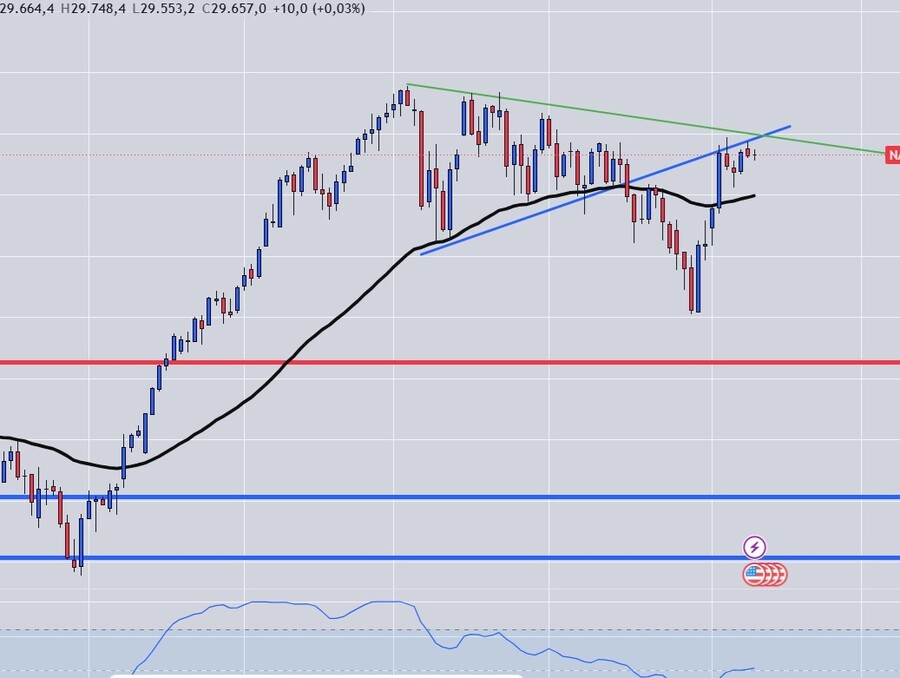
De nuevo....

El sp500 marcando nuevos máximos mientras el nasdaq100 sigue atrapado en la zona de la "tela de araña", veremos a ver que pasa, por lógica podemos pensar que romperá esa red y marcará también nuevos máximos.

El mercado golpea de nuevo al alza tras una breve corrección, veremos si de nuevo el mercado alcista en este caso en el nasdaq100 recupera los mandos.... es raro que uno marque nuevos máximos y el otro no, no es que sea raro, puede ser, pero...


GRAFICO DIARIO NASDAQ100


Wall Street anticipa signo mixto este lunes después de cerrar su semana más alcista desde abril, con lo que los índices siguen en zona de máximos y mantienen intacto el optimismo a la espera de posibles catalizadores clave en las próximas sesiones, como la situación del estrecho de Ormuz y la publicación del IPC de este miércoles.

Así, el parqué neoyorquino busca impulso para mantener el "everything rally" que atraviesa, en el que "acciones, bonos de larga duración, crédito 'investment grade' y oro avanzan conjuntamente", mientras que "en renta variable, además, ha vuelto una pieza que llevaba tiempo faltando… la participación de las grandes tecnológicas", explica Javier Molina, analista de mercados de eToro.

"Las 'Magnificas7' acumulan ya una recuperación del 13% desde los mínimos de finales de junio y se encuentran muy cerca nuevamente de máximos. Microsoft ha avanzado un 42% desde sus mínimos de junio y Amazon un 21%. Esto importa porque, dado el enorme peso de estas compañías en los índices, resulta complicado pensar en nuevos máximos sostenibles del SP500 sin su participación", añade.

A ello se suma que "los beneficios siguen acompañando", ya que "SpaceX subió más de un 20% durante la semana después de presentar unos ingresos de 7.800 millones de dólares, un 90,2% más interanual y por encima de las expectativas", mientras que "Palantir avanzó alrededor de un 38% después de superar previsiones y elevar sus estimaciones para el conjunto del año".

"Y el mercado espera que esa fortaleza continúe. El consenso proyecta un crecimiento del beneficio por acción del SP500 del 26% en el tercer trimestre y cercano al 10% para la compañía mediana. Si se cumple, sería el tercer trimestre consecutivo con crecimiento agregado de beneficios superior al 20%", anticipa.

No obstante, los expertos advierten sobre un posible exceso de euforia, ya que "parte de la última subida también descansa sobre una paradoja que debemos vigilar: las malas noticias económicas han vuelto a convertirse en buenas noticias para la bolsa".


"El empleo no agrícola cayó en 23.000 puestos en julio frente a los 88.000 que esperaba el consenso. Además, el crecimiento salarial interanual se desaceleró hasta el 3,2%, su ritmo más bajo en cinco años, mientras que anualizando los últimos tres meses apenas alcanza el 2,25%. Eso prácticamente ha eliminado la presión para que la Reserva Federal vuelva a subir tipos en septiembre. Y mientras la debilidad del empleo sirva únicamente para retirar riesgo monetario, el mercado puede interpretarla positivamente", valora Molina.

LA INFLACIÓN MARCA LA AGENDA SEMANAL


De esta manera, la Fed vuelve a estar en el centro de atención con la esperanza de que finalmente no decida subir los tipos de interés. De hecho, tras el informe de empleo del viernes, el mercado ha dejado de esperar una subida de tipos en la reunión de septiembre, y ahora prevé una nueva pausa con casi un 60% de probabilidad, según la herramienta FedWatch de 'CME'.

Y el banco central y los mercados tienen esta semana una nueva cita clave de cara al cónclave monetario del próximo mes, ya que este miércoles se publicará el IPC de julio, para el que se espera una suave moderación de una décima en la tasa interanual, al 2,5%.

El analista Neil Wilson cree que, a la espera de conocer la evolución de la inflación, "es muy posible que el mercado esté reaccionando de forma exagerada a estas cifras de empleo y mostrando un optimismo excesivo respecto a los tipos de interés".

"La próxima prueba para la Reserva Federal llegará esta semana con el informe del IPC de EEUU, aunque se seguirá muy de cerca, es posible que por sí solo no baste para determinar si los tres miembros partidarios de una política restrictiva -que votaron a favor de subir los tipos en la reunión del FOMC de julio- tenían razón al preocuparse por la persistencia de una inflación elevada", destaca.

En este sentido, apunta que "una cifra de inflación más moderada daría al FOMC mayor margen para mantener los tipos sin cambios en septiembre, mientras que un dato más elevado volvería a inclinar las expectativas hacia una subida".

CON LA MIRA EN ORMUZ


Por otro lado, el mercado no pierde la vista la situación del estrecho de Ormuz, a la espera de un acuerdo entre Estados Unidos e Irán que permita la reapertura de esta ruta clave para el comercio de petróleo. El pacto se esperaba para la semana pasada, aunque las partes no han terminado de acercar posturas todavía.

"Los precios del petróleo (WTI) abrieron con un ligero hueco alcista, situándose en el rango de los 78 dólares, aunque aún no han recuperado las pérdidas del mes; los inversores aguardan novedades sobre el acuerdo para reabrir el estrecho de Ormuz, con comentarios que apuntan nuevamente a que se encuentra en su 'fase final', pero que requerirá que EEUU cumpla ciertas condiciones, como el pago de indemnizaciones y el levantamiento de sanciones"

Todo ello, recuerdan, "en un contexto de continuos ataques, incluido uno contra una refinería durante el fin de semana, a falta de un acuerdo definitivo", mientras "los datos semanales de Baker Hughes indican que el número de plataformas petrolíferas en EEUU aumentó a 454".

OTROS MERCADOS


En otros mercados, el petróleo West Texas sube un 0,58% ($78,73) y el Brent avanza un 0,56% ($84,32). Por su parte, el euro se deprecia un 0,02% ($1,1551), y la onza de oro se deja un 0,32% ($4.399)

La rentabilidad del bono americano a 10 años se relaja al 4,56% y el bitcoin pierde un 0,32% ($64,966).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1470

De nuevo.... la tela...


De nuevo parece el nasdaq100 intenta romper la tela de araña en la que se ha quedado metido...

Puede romperla al alza, pero ojo, como comento en otro hilo del "sentimiento de mercado", algo se esta agrietando poco a poco, y ahora empiezo a temer realmente en la ruptura del mercado, entiendo por ruptura la explosión de una burbuja sectorial, que como cualquier otra ruptura de una burbuja sectorial no sería el fin del mundo, pero...

Si podría tener grandes caídas para los índices americanos que estan terriblemente concentrados en el peso de unos pocos valores que podrían ser precisamente los pies de barro de estas subidas tan desproporcionadas que ya auguran con seguridad absoluta grandes beneficios futuros y cercanos...

Quizás cerca, no esta lo suficientemente proximo a la realidad, y el mercado mas bien los índices americanos pueden experimentar un gran retroceso debido al peso de estas empresas que parece no consideran que los beneficios futuros puedan frenarse o incluso desaparecer como ya paso otras veces, e incluso aunque se matengan beneficios puede estos estén muy por debajo de las expectativas creadas por los mercados.

Esto es comun a todas las burbujas, nos creemos valoraciones de mas de 50x inlcuso de 200x PER, pero la realidad mas tarde o mas temprano pone eso en su justa medida y puede pasar lo que pasó en otros sectores con la energia limpia o con el sector TI....

No pasa nada hasta que pase, la prudencia debe estar ahora mas que nunca de nuestro lado, tener cuidado y actuar con precaución son ahora claves para no cometer errores demasiado graves.

GRAFICO DIARIO NASDAQ100


Los futuros de Wall Street anticipan signo mixto este martes tras las caídas de ayer, motivadas por las alzas del petróleo, y es que a los índices les cuesta cada vez más mantener el optimismo sobre la reapertura del estrecho de Ormuz mientras las negociaciones entre EEUU e Irán avanzan más despacio de lo esperado.

Ipek Ozkardeskaya, analista de Swissquote Bank, destaca que "el apetito por el riesgo se está debilitando a nivel mundial a la par que suben los precios del petróleo, lo que alimenta las expectativas de inflación global y presiona al alza los rendimientos", mientras "el crudo estadounidense se consolida cerca de los 82 dólares por barril tras un repunte superior al 6% el lunes, motivado por la escasa evolución de las negociaciones entre Estados Unidos e Irán".

"Según se informa, Trump ha planteado nuevas exigencias a Irán, incluida una indemnización por las víctimas mortales y los daños sufridos en una guerra que dicho país no inició. El panorama no parece prometedor para alcanzar un acuerdo de paz inmediato", indica.

Así pues, cree que los riesgos en cuanto a precios "apuntan en ambas direcciones, ya que los inversores siguen reaccionando con fuerza a las esperanzas de paz expresadas por Donald Trump", aunque recuerda que "en términos concretos, las promesas de paz de Washington han carecido de fundamento desde el inicio del conflicto, y no hay garantías de que la diplomacia actual conduzca a una paz duradera".

"Los precios al contado están subiendo más rápido que los de los contratos de futuros, lo que sugiere que los inversores vuelven a centrarse en el temor a un endurecimiento de la oferta de petróleo a corto plazo debido a un cierre prolongado del estrecho de Ormuz, mientras que el tráfico a través del mar Rojo también se ve amenazado por los ataques de los hutíes. Por otro lado, una reapertura creíble del estrecho, un acuerdo de paz o nuevas promesas por parte de Washington podrían eliminar rápidamente gran parte de la prima de riesgo incorporada en los contratos a corto plazo", destaca.

DUDAS CON LAS TECNOLÓGICAS


Por otro lado, Ozkardeskaya pone el foco en la situación de las grandes tecnológicas y en el "nuevo paquete de financiación de 500.000 millones de dólares para Nvidia, procedente de grandes actores de Wall Street", que "reavivó los temores sobre operaciones circulares, eclipsando así el aumento del 45% en las ventas anunciado por TSMC".

Cabe recordar que Nvidia ha estado negociando recientemente la garantía de financiación para un centro de datos de IA destinado a OpenAI -uno de sus mayores clientes-, valorado en 250.000 millones de dólares.

"Aún se desconoce si el anuncio de financiación de 500.000 millones de ayer forma parte de esa operación; sin embargo, el hecho de que Nvidia obtenga nuevos fondos para invertir en sus propios clientes —permitiéndoles así seguir comprándole chips— implica que el capital destinado a la IA seguirá circulando entre un grupo de empresas aliadas del sector", manifiesta.

Según su criterio, "los inversores no pueden pasar por alto el riesgo de un efecto dominó si algo falla en alguna de las compañías de esta cadena", y considera que "este es el motivo por el que las acciones de Nvidia cayeron un 2,86 % tras conocerse la noticia ayer".

TODAS LAS MIRADAS EN EL IPC


Más allá de las tensiones que llegan de Oriente Medio y del aspecto de las tecnológicas, los mercados se centran ya en el informe de IPC de EEUU que se conocerá este miércoles, ya que puede ser fundamental para anticipar la hoja de ruta de la Fed en un momento en el que los operadores han dejado de descontar un recorte de tipos para la reunión del próximo mes.

Los expertos de AJ Bell señalan que "la última reunión de la Reserva Federal, si bien mantuvo los tipos sin cambios tal como se esperaba, generó cierta inquietud en el mercado; el recientemente nombrado presidente, Kevin Warsh, restó peso a las orientaciones sobre la política futura y ofreció pocas soluciones concretas ante las actuales presiones inflacionistas".

"En este contexto de incertidumbre, es probable que se preste aún más atención a los datos mensuales de inflación y a su impacto inmediato en los bonos del Estado estadounidense, a medida que los inversores buscan alguna señal sobre la trayectoria de los precios y sus implicaciones para el coste de la financiación", indican.

OTROS MERCADOS


En otros mercados, el petróleo West Texas sube un 2,52% ($83,93) y el Brent avanza un 2,27% ($89,90). Por su parte, el euro se deprecia un 0,04% ($1,1537), y la onza de oro suma un 0,25% ($4.430).

La rentabilidad del bono americano a 10 años repunta al 4,731% y el bitcoin gana un 0,45% ($64,218).

No importa lo fuerte que pegues, lo importante es mantenerse en pie.