Los vientos se levantan en un verano caluroso... vientos que podrían intensificarse o quedarse en una pequeña brisa de verano...
Sea como fuere aunque no se convierta en huracán los vientos actuales, no esta el chichi para farolillos.... es decir hay empresas que han subido en bolsa con demasiada alegría y no parece razonable siga la fiesta para ellas...
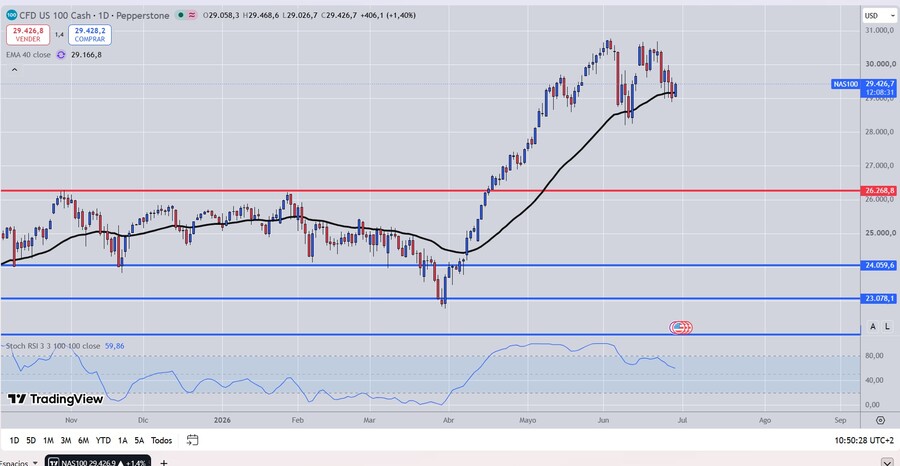
GRAFICO DIARIO NASDAQ100
Wall Street anticipa compras este lunes, con los futuros del Nasdaq liderando las ganacias, en un mercado que permanece atento a las negociaciones de paz entre EEUU e Irán, después de que ambos países hayan acordado un cese de las hostilidades y la reanudación del tráfico de buques comerciales por el estrecho de Ormuz, tras un fin de semana de 'alto voltaje'.
Y es Washington atacó objetivos militares iraníes en respuesta a los últimos bombardeos de Teherán contra la navegación en esta vía marítima de importancia estratégica. Todo ello, les ha llevado a acusarse mutuamente de violar el alto el fuego. De hecho, el presidente Donald Trump amenazaba de nuevo al país persa con la aniquilación. "Aviones estadounidenses acaban de atacar depósitos de misiles y drones iraníes, así como estaciones de radar costeras, por violar el Acuerdo de Alto el Fuego, ¡OTRA VEZ!", escribió en su red Truth Social.
"Puede que llegue un punto en que ya no seamos capaces de ser razonables y nos veamos obligados a completar militarmente el trabajo que iniciamos con tanto éxito. Si eso sucede, ¡la República Islámica de Irán dejará de existir!".
Con todo, la tensión parece que se ha calmado y ambas partes han acordado verse de nuevo esta semana. La reunión podría celebrarse en Doha, Qatar, y quedar fijada para este mismo martes.
"Tras las malas noticias del fin de semana sobre los ataques mutuos entre Estados Unidos e Irán, esperaba que la semana empezara mal. Pero no fue así. Ambos países anunciaron el cese de las hostilidades y la situación ha mejorado. Aunque el tráfico a través del estrecho de Ormuz se ha visto afectado desde que comenzaron los ataques la semana pasada, el impacto en los precios del petróleo se mantiene relativamente contenido", valora Ipek Ozkardeskaya, analista sénior de Swissquote.
Es más, "los inversores siguen considerando que el reciente intercambio de ataques en Oriente Medio desde que Irán atacó el jueves un buque portacontenedores, un barco que transportaba petróleo catarí y bases militares en Kuwait y Bahréin, que provocó múltiples ataques de represalia por parte de Estados Unidos será un episodio temporal y no el inicio de un conflicto de mayor escala", asegura el analista Manuel Pinto.
FORO DE SINTRA CON KEVIN WARSH
Los bancos centrales también serán protagonistas esta semana con la celebración del foro que organiza el Banco Central Europeo (BCE) en Sintra y que comienza esta tarde con la intervención de Christine Lagarde. Pero además, para el miércoles, está prevista la asistencia del presidente de la Reserva Federal (Fed) Kevin Warsh.
"Su discurso será seguido muy de cerca por los analistas de la Fed. Cada frase, cada palabra, cada gesto será examinado minuciosamente en busca de pistas sobre la dirección que tomará el organismo. Hasta ahora, el giro hacia una postura más restrictiva por parte de la Fed ha dado un nuevo impulso al dólar estadounidense frente a la mayoría de las principales divisas, y ese renovado apetito por el billete verde podría continuar si la Fed sigue centrada en reducir la inflación mientras que las presiones inflacionarias continúan disminuyendo en otros lugares gracias a la bajada de los precios de la energía", dice Ozkardeskaya.
No obstante, hay que destacar que las expectativas de la Fed han cambiado considerablemente, y los mercados estiman una probabilidad de aproximadamente el 62% a una subida de tipos en septiembre.
ECONOMÍA, EMPRESAS Y OTROS MERCADOS
A nivel macro, la semana, más corta de lo habitual por el festivo del Día de la Independencia, vendrá marcada por el mercado laboral, con la publicación del informe de empleo oficial (jueves) de junio, que se prevé muestre la creación de 110.000 nuevos puestos de trabajo frente a los 172.000 del mes anterior.
"De confirmarse este escenario, la Fed podría centrar toda su atención en la evolución de la inflación, que seguirá siendo el principal factor determinante de sus próximas decisiones de política monetaria. El mercado continúa descontando una subida de 25 puntos básicos antes de finales de año, algo que nosotros no terminamos de ver tan claro", señalan en Link Securities.
También se darán a conocer el dato de empleo que elabora la consultora ADP (miércoles) o las peticiones semanales de desempleo (jueves), así como la confianza del consumidor de junio (martes) o el PMI e ISM manufacturero (miércoles).
En el plano empresarial, Comcast se dispara un 25% en el 'premarket' de Wall Street tras anunciar que planea escindir NBCUniversal y Sky en dos empresas independientes que cotizarán en bolsa.
En otros mercados, el petróleo West Texas sube un 1,20% ($70) y el Brent avanza un 0,83% ($72,59). Por su parte, el euro se aprecia un 0,15% ($1,1401), y la onza de oro pierde un 1,20% ($4.047).
La rentabilidad del bono americano a 10 años se revaloriza al 4,378% y el bitcoin suma un 1,14% ($60.068).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
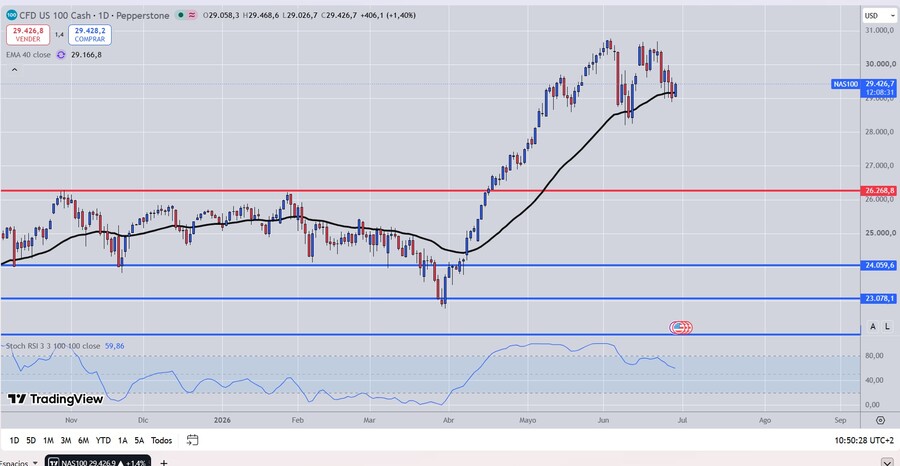
Intento de dejar las cosas como estaban... empezó la semana "fuerte" veremos a ver como se termina la semana que es lo importante, de momento cartas escondidas.... el mercado no deja claro para donde quiere ir... sigue cerca de los máximos pero cuidado de no perder el último apoyo que esta muy cerca y puede acelerar la caída.
GRAFICO DIARIO NASDAQ100
Wall Street anticipa suaves compras este martes, en una sesión en la que el Dow Jones busca renovar máximos históricos, a medida que los inversores permanecen atentos a las negociaciones de paz entre EEUU e Irán, que mantendrán una nueva reunión en Doha (Qatar).
Este encuentro, confirmado por el presidente Donald Trump y negado por los funcionarios iraníes, se produce tras el cese de las hostilidades alcanzado este fin de semana, que permitió la reanudación del tráfico de buques comerciales por el estrecho de Ormuz.
"Según Trump, la reunión se celebra a petición iraní, centrando su postura en la desnuclearización de Irán. No obstante, las tensiones siguen elevadas tras declarar el viceministro de Exteriores iraní su intención de imponer controles unilaterales de tráfico en el estrecho de Ormuz si Omán no colabora, una medida a la que EEUU y sus aliados se oponen firmemente por el riesgo de que se traduzca en el cobro de peajes", afirman en Renta 4 Banco.
"Las tensiones en Oriente Medio no influyen demasiado en el apetito de riesgo global mientras los precios del petróleo se mantengan controlados", valora Ipek Ozkardeskaya, analista sénior de Swissquote. Con todo, esta experta destaca que "el problema radica en que un acuerdo de paz entre Estados Unidos e Irán podría no concretarse tan fácilmente como se esperaba, el tráfico a través del estrecho podría ralentizarse nuevamente y, en esta ocasión, las reservas estratégicas serán alarmantemente bajas para tranquilizar a los inversores en caso de un conflicto prolongado".
De hecho, cree que "la presión alcista podría intensificarse si esta semana no se registran avances significativos en las negociaciones entre Estados Unidos e Irán, lo que mantendría a los inversores en bonos en vilo, impulsaría al alza los rendimientos y ejercería una presión renovada sobre los mercados financieros globales en el próximo trimestre".
PRIMER SEMESTRE POSITIVO PARA LAS ACCIONES
Todo ello, en el cierre de un mes de junio, un segundo trimestre y un primer semestre del año positivo para los índices americanos a pesar de la guerra con Irán y el repunte en los precios de la energía que ha provocado un aumento en las expectativas de inflación.
En cualquier caso, tal y como señala Ozkardeskaya, las acciones se han visto impulsadas por el desarrollo de la IA, aunque no todas las tecnológicas están teniendo un buen desempeño.
"Las empresas que impulsan la IA —beneficiarias del enorme gasto en IA— están superando al mercado, mientras que las grandes tecnológicas —las compañías que invierten fuertemente en infraestructura de IA— están flaqueando".
Y es que el enorme gasto en IA por parte de los llamados hiperescaladores ha permitido a empresas como Nvidia, Micron y sus competidores protagonizar repuntes asombrosos en los últimos meses. "Pero los inversores ya no están contentos con este gasto; están retirando su dinero. Las grandes empresas tecnológicas aún pueden contar con los mercados de bonos para financiar sus gastos durante un tiempo. Y, si la financiación se vuelve más difícil, con el tiempo irán reduciendo su ritmo", remarca Ozkardeskaya, que dice que si el enorme gasto de las grandes tecnológicas en IA se ralentiza, aunque sea un poco, los ingresos futuros actualmente previstos para las empresas que impulsan la IA caerán, y con ellos, sus valoraciones.
ECONOMÍA, EMPRESAS Y OTROS MERCADOS
En el plano macro, la agenda de este martes recoge la publicación de la confianza del consumidor de junio, que se prevé muestre un avance hasta los 94,4 puntos desde los 93,1 del mes anterior.
"El avance de las negociaciones de paz entre EEUU e Irán y el consiguiente retroceso del precio del petróleo podrían haber impulsado este indicador al alza durante el mes. No obstante, el índice continuará situándose en niveles históricamente reducidos", comentan en Link Securities.
A nivel empresarial, SpaceX se incorporará al índice Nasdaq 100 antes de la apertura del mercado el próximo martes 7 de julio. Cabe recordar que la empresa de Elon Musk protagonizó el mayor salto al parqué de la historia el pasado 12 de junio.
En otros mercados, el petróleo West Texas sube un 0,35% ($71) y el Brent avanza un 0,10% ($73,22). Por su parte, el euro se deprecia un 0,22% ($1,1394), y la onza de oro cotiza plana ($4.038).
La rentabilidad del bono americano a 10 años se relaja al 4,367% y el bitcoin pierde un 1,74% ($59.272).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
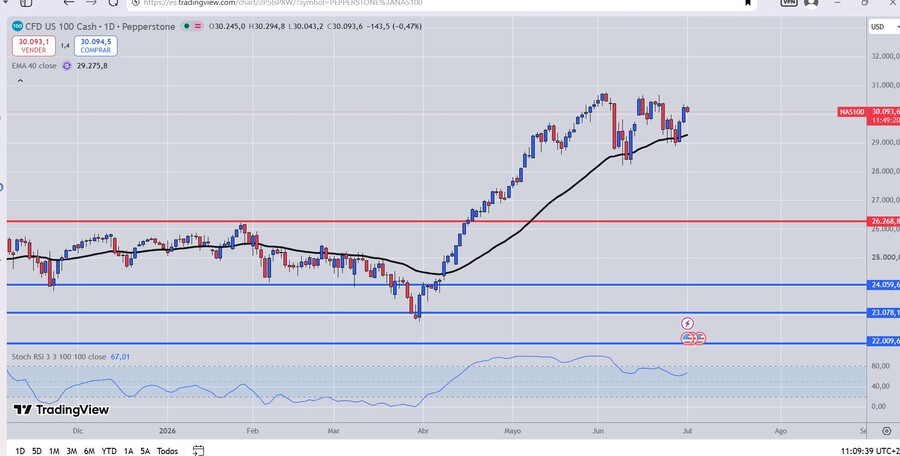
Otra vez arriba la cabeza que esta dejando es rara, puede ser de continuidad alcista al tener 2 apoyos crecientes, pero también puede ser la fase de engaño de parecer que va para arriba para luego acelerar la caída...
Lo veremos, el calor aprieta, e invita a alejarse de las bolsas, pero existe un gran miedo a perderse algo grande... pero deberíamos analizar que es "grande", sino es grande ya lo subido.... pese a todo lo negativo que hubo y que existe...
La fuerza alcista de momento es evidente domina con claridad el combate, veremos si las fuerzas alcistas siguen y siguen golpeando al alza...
GRAFICO DIARIO NASDAQ100
Wall Street anticipa suaves ventas este miércoles, en una primera sesión de julio y del segundo semestre con un claro protagonista: Kevin Warsh, el presidente de la Reserva Federal (Fed), que intervendrá en el Foro que organiza el BCE en Sintra (Portugal).
Los inversores estarán muy atentos a las palabras del titular del organismo en busca de alguna pista sobre los futuros movimientos del banco central, en un momento en que se otorga una probabilidad del 50% a una subida de tipos en septiembre.
"La llegada de Warsh supuso una clara e importante reafirmación de las prioridades políticas de la Fed: la estabilidad de precios. Hoy se espera que haga hincapié en la importancia de la estabilidad de precios, dado que los datos del mercado laboral estadounidense apuntan a una desaceleración de la economía, aunque no a un debilitamiento alarmante", afirma Ipek Ozkardeskaya, analista sénior de Swissquote.
Por tanto, "la clave para los mercados estará en si Warsh sigue sonando tan 'hawkish' como en la reunión de la Fed del 17-junio o si por el contrario la reciente caída del precio del crudo le permite girar hacia un tono más neutral", valoran en Renta 4 Banco.
No obstante, y a nivel geopolítico, EEUU e Irán están todavía lejos de alcanzar un marco que permita la completa reapertura del estrecho de Ormuz. Es más, Teherán habla de "desafíos serios" en la implementación de ciertos aspectos del MoU y exige que Washington cumpla sus compromisos (activos congelados).
Esto, después de que el país persa haya asegurado que no se va a reunir con los principales enviados estadounidenses que han volado a Doha (Qatar). "Un nuevo giro en las conversaciones de paz entre Estados Unidos e Irán ha causado revuelo en el mercado, ya que los inversores se están cansando de los constantes reveses", afirma Russ Mould, director de inversiones de AJ Bell.
CON LA MIRA EN EL MERCADO LABORAL
Pero antes de Warsh, los inversores van a conocer el dato de empleo privado que elabora la consultora ADP y que se espera muestre la creación de 113.000 nuevas nóminas en junio desde las 122.000 del mes anterior. La agenda de este miércoles también recoge el PMI e ISM manufactureros.
Con todo, la gran referencia macro llegará este jueves con el informe de empleo oficial, cuya publicación se adelanta ya que el viernes Wall Street permancerá cerrado por el festivo del Día de la Independencia. Así, el consenso prevé que en junio se hayan creado 110.000 puestos de trabajo frente a los 172.000 de mayo, y que la tasa de paro se mantenga estable en el 4,3%.
"De confirmarse este escenario, la Fed podría centrar toda su atención en la evolución de la inflación, que seguirá siendo el principal factor determinante de sus próximas decisiones de política monetaria", indican en Link Securities.
EMPRESAS Y OTROS MERCADOS
En el plano empresarial, Anthropic ha conseguido que el Departamento de Comercio de EEUU retire las restricciones de exportación para sus modelos avanzados Fable 5 y Mythos 5. "Se han levantado los controles de exportación sobre Fable 5 y Mythos 5", ha informado la 'startup' en referencia a la orden lanzada por la Administración Trump el pasado 12 de junio y que exigía a la compañía restringir inmediatamente el acceso a estos modelos de IA a los ciudadanos extranjeros.
Nike, por su parte, ha superado las previsiones del mercado con sus resultados gracias a los reembolsos arancelarios de unos 986 millones de dólares, a pesar de otra caída en ventas en el siempre importante mercado chino.
En otros mercados, el petróleo West Texas baja un 0,99% ($68,85) y el Brent cede un 0,92% ($72,28). Por su parte, el euro se deprecia un 0,21% ($1,1397), y la onza de oro pierde un 0,83% ($4.000).
La rentabilidad del bono americano a 10 años se revaloriza al 4,465% y el bitcoin retrocede un 0,10% ($58.574).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
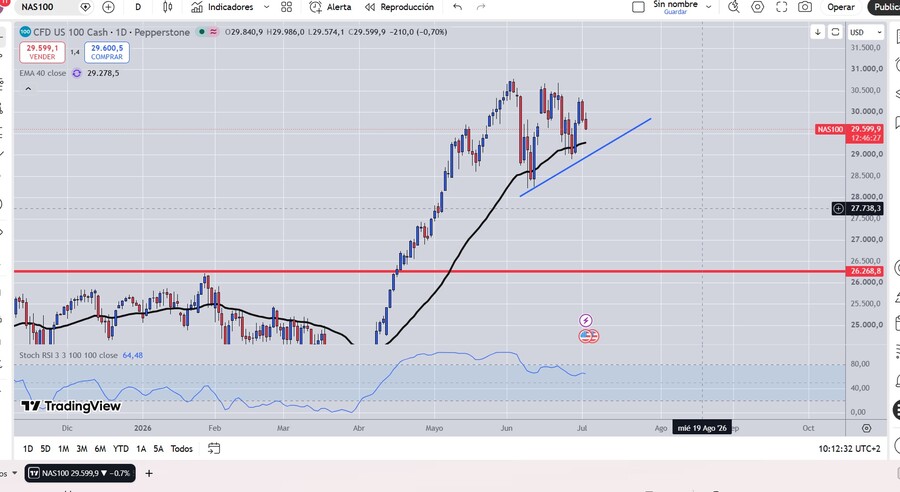
Metidos en julio que entro silenciosamente como el que no quiere la cosa.. julio devolvió a junio parte de lo perdido y dejo las cosas casi como estaban, otra vez pegados casi a máximos, con la diferencia de que parece se ha tejido una cabeza que puede ser un lateral para romper otra vez al alza, o puede ser esta la vez que de tanto nombrar caídas aparezcan...
Desde luego mientras se mantenga la línea azul trazada en el gráfico adjunto esa tendencia alcista se mantendrá pese a quien pese, pero hay un matiz ligero que es que justo el precio esta apoyando en la media de 40 esto puede ser un símbolo de confianza para volver a pegar otro empujón al alza, o puede ser que el precio se esta frenando para ir por debajo de esta media, quien sabe... mañana seguro el precio no se moverá, mas que nada por que es festivo en EEUU que tiene mas festivos en bolsa creo yo que los trabajadores americanos normales en sus trabajos habituales... y la bolsa americana tiene muchos mas festivos que la bolsa europea me atrevería asegurar.
GRAFICO DIARIO NASDAQ100
Wall Street anticipa más caídas este jueves a la espera de conocer el informe de empleo de junio, que adelanta su publicación ya que el parqué americano no abrirá sus puertas este viernes por el festivo del Día de la Independencia. El dato puede reforzar las expectativas del mercado sobre una subida de tipos de la Reserva Federal (Fed) antes de que termine el año.
El consenso prevé la creación de 110.000 nuevos puestos de trabajo en el sexto mes del año, lo que supone una desaceleración desde los 172.000 de mayo, y que la tasa de paro se mantenga estable en el 4,3%.
Así, para Kathleen Brooks, directora de investigación de XTB, "el sólido dato de mayo convierte el informe de junio en una prueba: ¿se mantendrá la tendencia alcista o la cifra de mayo fue una anomalía?". A este repecto, pone el foco en si la celebración del Mundial podría suponer un impulso. "La asistencia a los estadios en los partidos en EEUU ha alcanzado un récord histórico, con más de 3,5 millones de espectadores, lo que podría impulsar la hostelería y el sector del ocio".
"En este contexto, mientras el mercado laboral siga mostrando fortaleza, entendemos que la Fed no tendrá presión adicional para acelerar los recortes de sus tipos de interés de referencia. Unas cifras mejores o peores de lo previsto por el consenso podrían generar cierta volatilidad tanto en las bolsas como en los mercados de bonos, ya que los inversores tratarán de anticipar cuál podría ser la reacción de la Fed ante las mismas", valoran en Link Securities.
El informe llega un día después de la intervención en Sintra (Portugal) del presidente del banco central, Kevin Warsh, donde evitó dar pistas sobre los movimientos futuros del organismo.
Con todo, para Brooks, Warsh hizo algunas observaciones importantes. "En primer lugar, que las expectativas de inflación se están moderando; en segundo lugar, que el impacto de la IA en el mercado laboral aún no es visible; y en tercer lugar, que sus grupos de trabajo podrían modificar los datos económicos en los que se centra la Fed. Este último punto es relevante. Si bien creemos que las nóminas seguirán siendo importantes para la toma de decisiones de los bancos centrales, se avecinan cambios en la Fed".
LA IA VUELVE AL FOCO
Pero más allá del mercado laboral, los inversores vuelven a centrar su atención en las tecnológicas y las elevadas inversiones en inteligencia artificial (IA), después de que Meta esté valorando la posibilidad desarrollar un negocio de infraestructura en la nube con el fin de vender su excedente de potencia de cálculo y modelos de IA.
Sin embargo, para Ipek Ozkardeskaya, analista sénior de Swissquote, esta noticia le ha hecho 'sonar' la alarma. "Meta ha gastado demasiado, ha comido más de lo que podía soportar y ahora necesita escupir parte de ello. Se endeudó durante el proceso. No logró lanzar un modelo de éxito y ahora está recurriendo al Plan B para rentabilizar sus inversiones. El Plan B le costará dinero a la empresa, así que, en teoría, Meta se encuentra en una situación peor de la que la propia empresa preveía. No entiendo por qué subió un 9% tras otro intento de negocio fallido".
Del mismo modo, indica que Meta no es la única empresa que ha invertido demasiado en infraestructura de IA. "Podría haber otros casos similares. De ser así, podríamos ver a las grandes tecnológicas reducir su gasto, lo que perjudicaría las excelentes perspectivas de ingresos futuros de los fabricantes de chips, que se han disparado durante el último año".
OTROS MERCADOS
En otros mercados, el petróleo West Texas baja un 1,62% ($67,48) y el Brent cede un 1,55% ($70,46). Por su parte, el euro se aprecia un 0,27% ($1,1407), y la onza de oro pierde un 0,15% ($4.076).
La rentabilidad del bono americano a 10 años se revaloriza al 4,495% y el bitcoin suma un 1,74% ($61.148).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
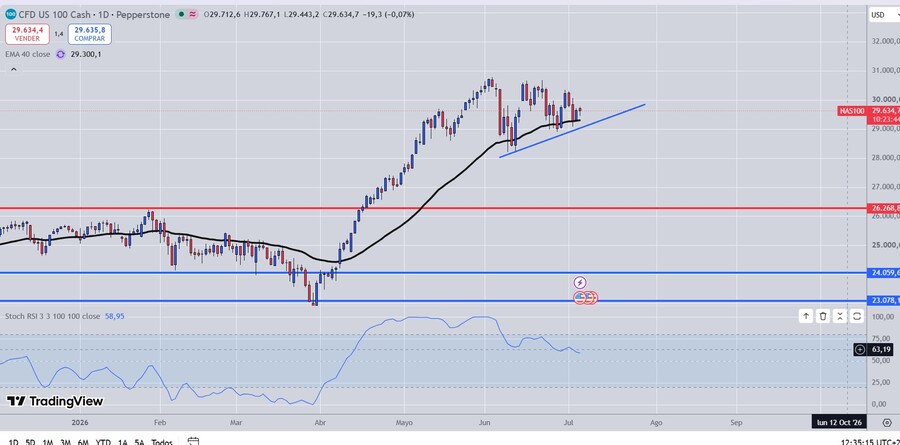
Si julio en marcha y pronto acelerará... entro sin darnos cuenta y se irá igualmente.... intentan sujetarse los índices americanos, lo intentan siguen cerca de máximos pero.... cuidado que tanto va el cántaro a la fuente... que al final se rompe.
GRAFICO DIARIO NASDAQ100
Wall Street anticipa ganancias este lunes, lideradas por el Nasdaq y con el Dow Jones buscando renovar máximos históricos, tras el festivo por el Día de la Independencia. Esto, en el inicio de una semana en la que los inversores ya miran a la temporada de resultados del segundo trimestre, así como a la Reserva Federal (Fed).
Y es que, tal y como explica el analista Manuel Pinto, los mercados afrontan la segunda mitad del año con un "optimismo difícil de cuestionar", ya que, en apenas seis meses, han sido capaces de superar importantes conflictos geopolíticos, un fuerte repunte del precio del petróleo, una de las mayores rotaciones del sector tecnológico de los últimos años y continuos cambios en las expectativas sobre la política monetaria.
"El debate para el segundo semestre ya no consiste en determinar si la inteligencia artificial (IA) seguirá siendo el gran motor del mercado. Esa realidad parece descontada. La cuestión es si el crecimiento comenzará a extenderse a un número mayor de compañías y sectores o si el mercado seguirá dependiendo de un reducido grupo de empresas para justificar unas valoraciones cada vez más exigentes", añade.
"Con las expectativas de subidas de tipos moderándose, pero no exentas de riesgo (geopolítica, efectos de segunda ronda), las bolsas deberán apoyarse en la temporada de resultados del segundo trimestre para justificar sus valoraciones, con unas estimaciones de consenso exigentes y muy concentradas en Energía y Tecnología, como recordó el episodio de volatilidad en semiconductores de la pasada semana", dicen los expertos de Renta 4 Banco.
En este sentido, la próxima temporada de resultados será probablemente la más importante de los últimos años. "Después de que las grandes tecnológicas hayan invertido cientos de miles de millones de dólares en inteligencia artificial, el mercado necesitará comprobar que ese esfuerzo empieza a traducirse en mayores ingresos, beneficios y márgenes. Ya no bastará con anunciar nuevas inversiones; los inversores exigirán evidencias de que esas inversiones generan rentabilidad", indica Pinto.
De hecho, la atención de los inversores está puesta en Samsung, que esta martes dará a conocer unas cifras del segundo trimestre que serán clave para el mercado de la IA. "Se prevé que los ingresos del segundo trimestre alcancen los 56.300 millones de dólares, y también podría presentar unas previsiones sólidas, lo que será clave para los inversores, ya que es probable que la demanda de memoria se mantenga robusta el próximo año. Samsung es un proveedor clave para Nvidia, Google y Apple, por lo que si presenta unas previsiones sólidas, esto podría revitalizar el sector de los semiconductores de IA, ya que sugeriría que aún no hemos alcanzado el pico de gasto de capital en IA", remarca Kathleen Brooks, directora de investigación de XTB.
Además, otra surcoreana como SK Hynix, se prepara para cotizar en EEUU esta semana con el objetivo de obtener mayor financiación en el país. Su ratio precio-beneficio (PER) ronda los 21,50, frente a los 21,90 de Micron. "En mi opinión, y tras una subida de más del 1700% en poco más de un año, me intriga ver cuánto potencial de crecimiento podrá alcanzar la compañía en los mercados estadounidenses en un momento en que la preocupación por una burbuja se intensifica y frena el apetito por el mercado", señala Ipek Ozkardeskaya, analista sénior de Swissquote.
Por otro lado, y durante las próximas sesiones también publicarán sus cuentas compañías como PepsiCo (jueves) o Delta (viernes). "Será especialmente relevante conocer la evolución de la demanda en ambos casos, sobre todo en el de la aerolínea, ya que las perspectivas para la temporada estival son determinantes para el comportamiento de sus resultados anuales", afirman en Link Securities.
LA FED, PROTAGONISTA
Pero más allá de los resultados, el mercado tiene una clave con la Fed este miércoles, cuando se conozcan las actas de la última reunión del banco central estadounidense, la primera de Kevin Warsh como presidente.
"Será especialmente interesante analizar las diferentes posturas mantenidas por sus miembros respecto al rumbo que debe seguir la política monetaria estadounidense. Cabe recordar que esta fue la primera reunión presidida por Kevin Warsh y que el FOMC decidió mantener los tipos de interés de referencia sin cambios", indican en Link Securities.
"Warsh ha recalcado la importancia de combatir la inflación, y los mercados ya han descontado un mayor riesgo de que, como consecuencia, suban los tipos de interés. Sin embargo, declaró recientemente que, durante sus primeras semanas en el cargo, los riesgos de una mayor inflación disminuyeron gracias a la reducción de las tensiones en Oriente Medio", comenta Pinto.
De momento, los mercados ya dan por descontado un aumento de 25 puntos básicos en diciembre, con un riesgo considerable de que se adelante a septiembre. "Sin embargo, ante la disminución de las presiones inflacionarias y algunos indicios de debilidad en el mercado laboral, existe la posibilidad de que las subidas de tipos no se materialicen, lo cual actualmente es nuestro escenario base", subraya este estratega.
ECONOMÍA Y OTROS MERCADOS
A nivel macro, la agenda de este lunes recoge el PMI e ISM servicios de junio, que se prevé se mantenga en territorio de expansión y en línea con el dato del mes anterior.
En otros mercados, el petróleo West Texas baja un 0,55% ($68,31) y el Brent cede un 0,57% ($71,71). Por su parte, el euro se deprecia un 0,14% ($1,1419), y la onza de oro gana un 0,99% ($4.166).
La rentabilidad del bono americano a 10 años se relaja al 4,463% y el bitcoin cotiza plano ($62.762).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
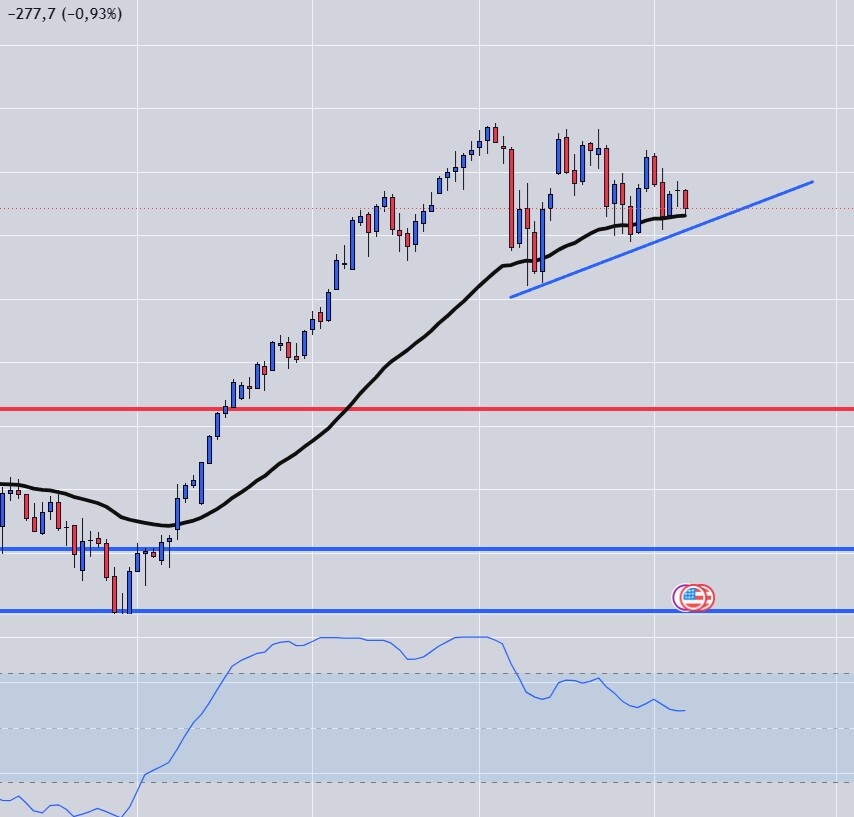
Mirando el gráfico sigo viendo "nubes", parece como si el cielo se estuviera encapotando y fuera a caer, una tormenta.
Situaciones similares hemos visto, pero esta vez parece incluso que huele a mojado.... la línea azul que marca la tendencia a corto plazo parece de momento no ha sido violada y aguanta, pero de perder ese apoyo podría acelerarse el movimiento correctivo en el caso de que este aparezca.
Nuevamente, la inteligencia artificial (IA) es protagonista. En esta ocasión, para mal, ya que las caídas del sector tecnológico, concentradas en los fabricantes de semiconductores, llegan tras conocerse los resultados trimestrales de Samsung, el mayor fabricante mundial de chips de memoria por ventas.
El beneficio operativo de la compañía asiática aumentó hasta casi 90 billones de wones (unos 58.000 millones de dólares), el beneficio trimestral se multiplicó por 19 respecto al mismo periodo del año anterior y el margen de beneficio de su negocio de chips de memoria rondó el 80%. Pese a que el gigante surcoreano cumplió o superó las previsiones del mercado, vuelven a aparecer las dudas sobre si el gasto en IA es excesivo.
"Los resultados de Samsung han sido a primera vista excepcionales", destaca Stephen Innes, socio director de SPI Asset Management, que apunta no obstante que la caída de la compañía en bolsa "demuestra que el mercado esperaba resultados excepcionales, además de una sorpresa positiva" que no se ha producido.
Para Ozkardeskaya la clave está en lo que denomina como 'whisper number', o expectativa extraoficial: la cifra de beneficios que circula "de manera informal" entre inversores, operadores y gestores de fondos antes de la publicación de los resultados. Estas expectativas, señala, siempre existen, pero en determinados periodos —como durante la burbuja de las puntocom— llegan a ser "incluso más importantes" que las previsiones oficiales de Wall Street.
"No resulta sorprendente que, cuando las valoraciones son muy elevadas, los inversores dejen de preguntarse si los beneficios son buenos y empiecen a preguntarse si son lo suficientemente buenos como para justificar el precio que ya han pagado por la acción. Todo el mundo estará de acuerdo en que multiplicar por 19 el beneficio es un resultado extraordinario. Sin embargo, la cotización de Samsung ya había subido más de siete veces durante el último año", señala Ozkardeskaya, quien cree que este episodio vuelve a poner de manifiesto que "ya no basta con cumplir o superar lo esperado" para las acciones con valoraciones tan exigentes como Samsung.
Precisamente otra de las empresas que corre el riesgo de protagonizar episodios similares es SpaceX, que hoy se integra en el índice Nasdaq 100.
Cabe recordar que el índice tecnológico modificó las reglas de inclusión para incorporar a SpaceX, que normalmente no se habría integrado tan rápidamente dado su bajo capital flotante, su estructura de gobierno –Elon Musk posee más del 80% de los derechos de voto– y sus fundamentos, y es que la compañía salió a bolsa con una valoración superior a 100 veces las ventas del año pasado.
Tras su salida a bolsa el mes pasado, la empresa alcanza una capitalización bursátil de 2,11 billones de dólares y ya es la octava compañía más valiosa del mundo. La cotización ha mostrado volatilidad desde su debut bursátil y permanece por debajo del precio de cierre registrado en su primer día de negociación.
Kathleen Brooks, directora de investigación de XTB, recuerda que los fondos indexadosy otros inversores pasivos tendrán que comprar acciones de SpaceX para ajustar sus carteras al Nasdaq 100. Sin embargo, ese impulso comprador "irá perdiendo fuerza conforme avance el mes", momento en el que la acción "podría enfrentarse a nuevas presiones bajistas".
Asimismo, esta experta señala que la esperada salida a bolsa en EEUU de SK Hynix, uno de los grandes rivales de Samsung en el mercado de la memoria, será este viernes. La compañía espera captar 28.000 millones de dólares, una de las mayores salidas a bolsa de la historia. Sin embargo, esta operación también supondrá una nueva prueba para el entusiasmo del mercado por la IA.
"La acción ha caído un 15% durante la última semana, ya que los inversores se preguntan para qué necesita la empresa tanto capital. En principio, la cotización en Estados Unidos parece destinada a elevar su valoración hasta niveles similares a los de competidores estadounidenses como Micron", apunta Brooks. "La cuestión será qué ocurrirá después de la oferta pública inicial: ¿podrá SK Hynix mantener las ganancias si el entusiasmo por la inteligencia artificial empieza a disminuir?".
MACRO Y OTROS MERCADOS
En la escena macroeconómica, pocas referencias. La gran cita del día es el déficit comercial de Estados Unidos, además del índice Redbook. Con todo, el foco de los inversores está puesto en las actas de la última reunión de la Reserva Federal (Fed), que se conocerán mañana.
En otros mercados, el euro se devalúa frente al dólar (-0,14%, 1,1424). El petróleo sube un 1%, con el Brent en 72,8 dólares y el WTI, en 69,2.
La onza de oro cae medio punto porcentual, hasta 4.140 dólares, y el rendimiento del bono estadounidense a 10 años sube al 4,489%.
En el mercado de las criptomonedas, el bitcoin cae con moderación y se aleja de los 64.000 dólares.
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
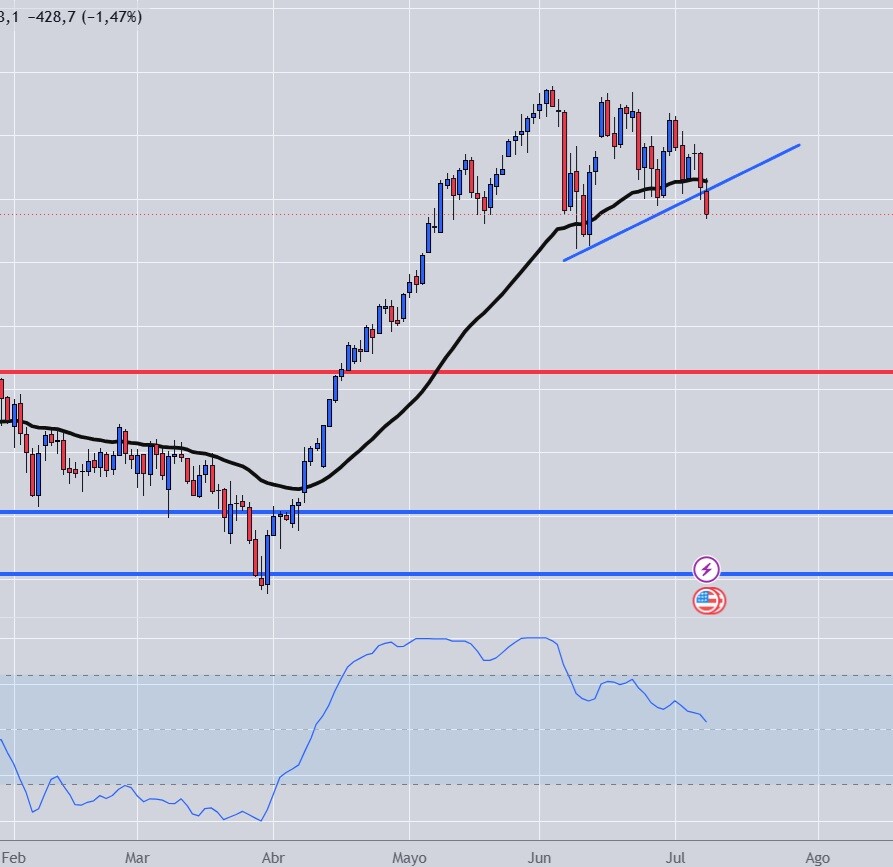
Parece se rompe, veremos si el lobo aparece de verdad...
GRAFICO DIARIO NASDAQ100
Wall Street anticipa caídas destacadas este miércoles a medida que crece la tensión geopolítica, sobre todo después de que el presidente de EEUU, Donald Trump, haya asegurado que el alto el fuego con Irán "se ha terminado".
"Para mí, se ha terminado. No quiero tratar nunca más con ese montón de basura [en alusión a los iraníes]. Están liderados por gente enferma, salvaje, violenta. Para mí es una pérdida de tiempo tratar con ellos, son unos mentirosos, están locos", ha señalado el mandatario desde la cumbre de la OTAN.
No obstante, Trump ha dejado una puerta entreabierta a que sus "magníficos negociadores" sigan "hablando" con Teherán, si bien no considera que vayan a tener mucho éxito. "Toda mi vida ha sido hacer acuerdos... He tenido mucho éxito en la vida, todo lo que he hecho ha sido un éxito. Pero estos [los iraníes] son unos mentirosos, unos enfermos", ha insistido. "No me gustan. Les vamos a desnuclearizar, porque están locos".
Esto, tras una intensa noche de ataques cruzados entre EEUU e Irán que ha provocado un fuerte repunte del precio del petróleo. Así, el barril Brent avanza un 6,09%, hasta los 78,68 dólares, y el West Texas sube un 5,98%, hasta los 74,57 dólares.
"El presidente Trump se despertó de muy mal humor. El sentimiento ya era inestable al inicio de la jornada tras el intercambio de ataques militares entre EEUU e Irán, pero las declaraciones de Trump desataron la polémica. Sus comentarios reforzaron los temores de una mayor escalada y un retorno a las condiciones previas al memorando de entendimiento", valora Neil Wilson, estratega de inversiones de Saxo.
Con todo, este experto descarta que este sea el escenario principal, ya que "Trump suele lanzar amenazas y ambas partes necesitan regresar a una especie de normalidad difusa previa a la guerra. Sin embargo, es evidente que el riesgo de un fracaso total en las negociaciones ha aumentado y los mercados reflejan esta nueva dinámica. La rotación de capitales fuera del sector de los semis se está estancando y se asemeja cada vez más a una recesión generalizada en los activos de riesgo".
Por su parte, para Ipek Ozkardeskaya, analista sénior de Swissquote, "las conversaciones de paz están en peligro si se suman las ambiciones nucleares de ambas partes: Estados Unidos exige que Irán abandone su programa nuclear, e Irán ve pocos incentivos para hacerlo tras los duros ataques sufridos por Estados Unidos e Israel".
ACTAS DE LA FED
Más allá de la geopolítica, el mercado también está atento a la publicación de las actas de la última reunión de la Reserva Federal (Fed), la primera de Kevin Warsh como presidente del organismo.
"Será especialmente interesante analizar las distintas posturas mantenidas por sus miembros sobre el rumbo que debe seguir la política monetaria estadounidense. Conviene recordar que esta fue la primera reunión presidida por Kevin Warsh y que el FOMC decidió mantener sin cambios los tipos de interés de referencia", comentan en Link Securities.
De momento, los mercados ya dan por descontado un aumento de 25 puntos básicos en diciembre, con un riesgo considerable de que se adelante a septiembre. "Sin embargo, ante la disminución de las presiones inflacionarias y algunos indicios de debilidad en el mercado laboral, existe la posibilidad de que las subidas de tipos no se materialicen, lo cual actualmente es nuestro escenario base", subraya el analista Manuel Pinto.
EMPRESAS Y OTROS MERCADOS
A nivel empresarial, los inversores miran ya al inicio de la temporada de resultados del segundo trimestre que comienza la próxima semana con las cuentas de los grandes bancos. "Distintos informes apuntan a un importante apoyo de la elevada volatilidad asociada a la geopolítica y la IA, así como por la salida a bolsa de SpaceX y otras OPVs, ampliaciones de capital y fusiones y adquisiciones. También se destaca un sólido crecimiento del crédito y una expansión del margen de interés neto", indican en Renta 4 Banco.
Por otro lado, el mercado ha empezado a mostrar sus valoraciones sobre Space X. "Me sorprendió ver que las opiniones iban desde optimistas hasta extremadamente optimistas", asegura Ozkardeskaya.
"Si SpaceX logra consolidar su negocio de centros de datos orbitales, marcaría un punto de inflexión para el futuro de la infraestructura de IA. Sin embargo, la compañía tendrá que invertir una gran cantidad de dinero para conseguirlo, y parece que no se está teniendo suficientemente en cuenta la magnitud de este gasto al fijar los precios objetivo. Es difícil asignar un precio objetivo a una empresa que promete un negocio revolucionario. Pero dicho negocio aún no existe, es sumamente ambicioso, y los negocios rentables actuales de SpaceX no han podido financiar esos costos hasta el momento", añade esta experta.
En otros mercados, el euro se deprecia un 0,10% ($1,1404), y la onza de oro baja un 2,46% ($4.054). La rentabilidad del bono americano a 10 años repunta al 4,577% y el bitcoin cae un 2,73% ($61.962).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
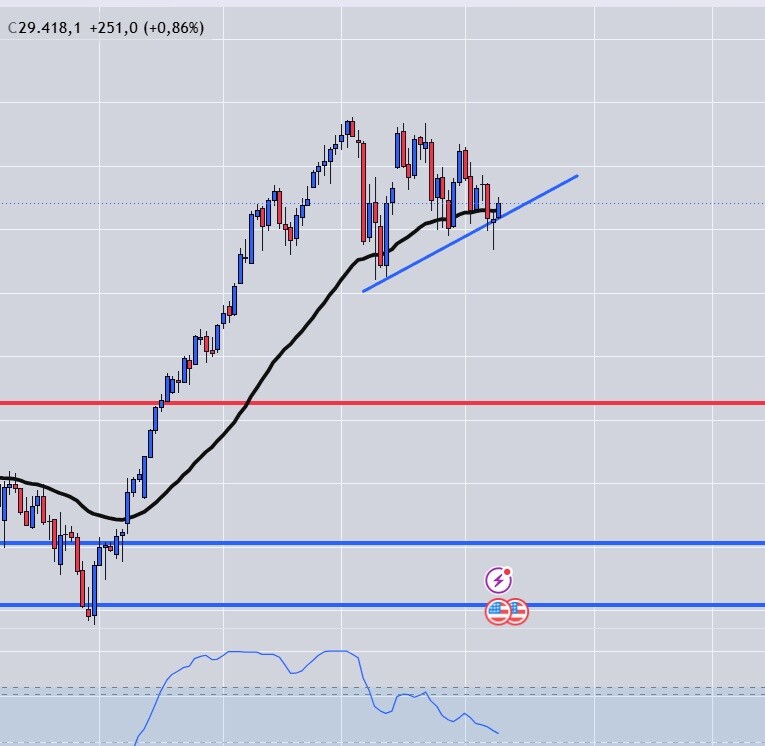
Saco la patita por debajo de la zona de "muerte" y como Lazaro se levanto y camino de nuevo al alza....
Bueno el efecto Lázaro es efímero, es la recuperación del que va a morir, donde el cuerpo recoge las últimas fuerzas y va en sentido contrario al que se le veía, es decir un milagro recogido en la biblia pero que no fue milagro sino el primer caso documentado del efecto Lázaro... de ahi viene la frase... Lázaro levántate y anda...!!
Bueno también puede ser sencillamente que esto no cae, que los índices americanos son como Sánchez no se van a la baja ni con agua caliente se aferran al poder al impulso alcista y no hay juez o fiscal que le pueda hacer abandonar su objetivo que es perpetuarse en el poder como si de un chavista se tratará.... jajaja
Empieza la temporada de resultados y esa puede ser la excusa para aferrarse nuevamente a las subidas sin importar la altura alcanzada por algunas empresas.
GRAFICO DIARIO NASDAQ100
Wall Street anticipa signo mixto este jueves, con los inversores atentos a las renovadas tensiones entre Estados Unidos e Irán, después de que el presidente Donald Trump haya dado por finalizado el alto el fuego entre ambos países. Todo ello, a medida que el mercado se prepara para el inicio de la temporada de resultados del segundo trimestre.
"Si bien la tensión en la región ha aumentado sustancialmente, lo que condiciona sin ninguna duda el tráfico a través del estrecho de Ormuz, al menos en el corto plazo, no creemos que 'la sangre llegue al río', ya que entendemos que a ninguna de las partes le interesa retomar el conflicto a escala general", valoran en Link Securities.
No obstante, estos expertos indican que el riesgo de que en algún momento alguno de los contendientes se "pase de frenada" es evidente. "Los inversores, por todo ello, estarán muy atentos a las noticias que lleguen desde la región, sobre todo a las que apunten a un reinicio de las negociaciones y a un nuevo alto el fuego".
"Si bien los acontecimientos de los últimos días son una señal más de que el camino hacia una paz duradera estará plagado de altibajos, el mercado parece estar bien preparado para absorber las tensiones actuales", comenta Kathleen Brooks, directora de investigación de XTB.
Y es que, después de meses en los que la inteligencia artificial (IA) había recuperado todo el protagonismo, la geopolítica vuelve a recordar que sigue siendo capaz de cambiar el rumbo de los mercados en cuestión de horas. Así lo creen los analistas de XTB España, para quienes "las nuevas tensiones entre Estados Unidos e Irán han devuelto al petróleo al centro del tablero y han reabierto el debate sobre la inflación y los tipos de interés".
Con todo, afirman que el mercado parece empezar a descontar que el escenario más probable no será una guerra abierta, sino un periodo prolongado de incertidumbre en Oriente Medio, suficiente para mantener elevada la prima de riesgo geopolítica sin llegar a provocar un colapso de la actividad económica. "El tráfico de buques prácticamente detenido a través del estrecho de Ormuz nos dice más sobre la percepción del riesgo en este momento que cualquier declaración de Washington o Teherán".
En cualquier caso, el verdadero riesgo ya no es únicamente una escalada militar, "sino que esta incertidumbre mantenga el precio del petróleo elevado durante más tiempo y obligue a los bancos centrales a aumentar el ritmo de posibles subidas de tipos", remarcan en XTB España.
De hecho, las actas de la última reunión de la Reserva Federal (Fed), que se conocieron este miércoles, muestran el fuerte debate en el seno del organismo respecto a la evolución de la política monetaria, ya que varios participantes señalaron que los tipos deberían mantenerse en el nivel actual o bajar un poco antes de que termine este año; mientras que otros consideran que esa tasa debería subir por encima del nivel actual para finales de 2026.
CON EL FOCO EN LOS FABRICANTES DE CHIPS
Por otro lado, Ipek Ozkardeskaya, analista sénior de Swissquote, pone el foco en que los fabricantes de chips aún necesitan que el gasto en IA se mantenga sólido para impulsar otro fuerte repunte, y esta suposición se cuestiona cada vez más.
"En primer lugar, los inversores se sienten incómodos con la magnitud del gasto en IA, y la última emisión de bonos de Amazon sirvió como advertencia: la demanda de su oferta de 25.000 millones de dólares alcanzó solo 1,6 veces la cantidad emitida, frente a aproximadamente cuatro veces de media para las emisiones de bonos corporativos con grado de inversión en EEUU este año. En segundo lugar, Hedgeye advierte que el crecimiento de la construcción de centros de datos se está ralentizando, lo que sería directamente negativo para las perspectivas de ingresos futuros de las empresas involucradas en la construcción de infraestructura de IA", subraya.
A este respecto, la salida a bolsa (OPV) en Estados Unidos de SK Hynix ha despertado un interés muy superior al esperado. En concreto, la demanda ha multiplicado por siete el número de acciones disponibles respecto a los 28.000 millones de dólares que aspiraba a recaudar la compañía mediante una oferta de 17,79 millones de acciones ordinarias.
ECONOMÍA, EMPRESAS Y OTROS MERCADOS
A nivel macro, la agenda de este jueves recoge las peticiones semanales de desempleo, que se prevé muestren un ligero ascenso hasta las 218.000 solicitudes desde las 215.000 de los siete días previos.
En el plano empresarial, PepsiCo ha presentado unos resultados trimestrales mixtos, donde los beneficios se han quedado por debajo de las expectativas del mercado, mientras que los ingresos se han ubicado por encima. La compañía también ha reiterado sus previsiones anuales.
En otros mercados, el petróleo West Texas sube un 1,14% ($74,38) y el Brent avanza un 1,38% ($79,12). Por su parte, el euro se aprecia un 0,10% ($1,1423), y la onza de oro gana un 0,58% ($4.106).
La rentabilidad del bono americano a 10 años se revaloriza al 4,583% y el bitcoin repunta un 0,95% ($62.750).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1449
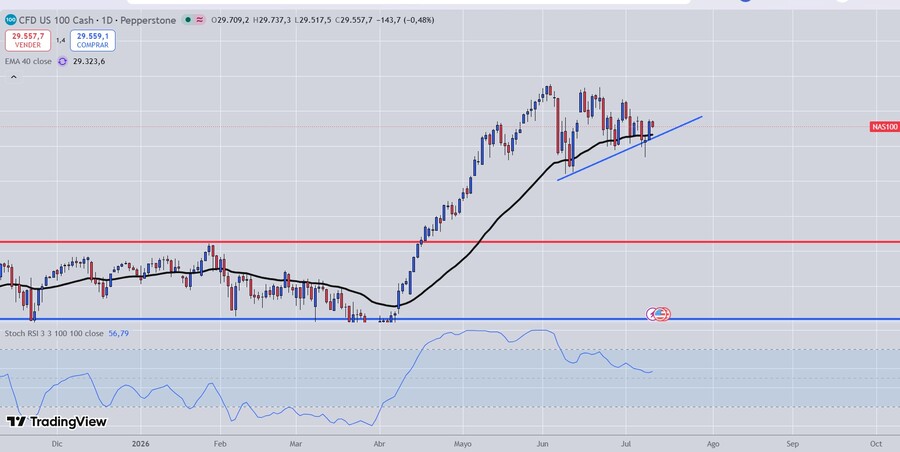
Si..... parece..... se rompió..... parece.... pero no.
Parecía que rompía pero no... otra vez se sube al carro y amenaza de nuevo con ir a la parte de arriba que esta cerca, el gráfico sigue comprimiéndose, para algún lado irá.... parece que la fuerza alcista dura y dura... y da igual que la guerra de Trump este otra vez totalmente activa....
GRAFICO DIARIO NASDAQ100
Wall Street anticipa signo mixto este viernes, en una sesión que va a estar marcada por el debut de SK Hynix. El fabricante surcoreano de chips de memoria apunta a un estreno de 26.500 millones de dólares, lo que puede marcar la mayor salida a bolsa de una empresa extranjera en Estados Unidos. Todo ello, sin perder de vista la situación en Oriente Medio, donde la relativa calma, después de los últimos ataques, imprime cierto optimismo en los inversores.
"El tráfico a través del estrecho de Ormuz prácticamente se ha detenido de nuevo. El alto el fuego está en peligro, pero las conversaciones técnicas entre Estados Unidos e Irán, cuyo objetivo es alcanzar la paz en este complejo panorama geopolítico de Oriente Medio, continuarán", valora Ipek Ozkardeskaya, analista sénior de Swissquote.
De hecho, tal y como explican en Link Securities, el mercado ha acogido favorablemente que el presidente de EEUU, Donald Trump, pese a afirmar que daba por "muerta" la tregua con Irán, haya señalado que las autoridades del país asiático estaban dispuestas a retomar las negociaciones.
"En este sentido, conviene señalar que el principal problema es que, tras los ataques mutuos entre ambas partes, se ha generado una elevada incertidumbre entre los armadores, lo que ha reducido drásticamente el tráfico marítimo a través del estrecho de Ormuz. De prolongarse esta situación, podría producirse un nuevo repunte de los costes energéticos a escala global si las negociaciones no se reanudan en un plazo relativamente breve", añaden estos expertos.
Y es que, para Sebastian Paris Horvitz, director de análisis de LBP AM, accionista mayoritario de LFDE, "la reanudación de las hostilidades envuelve en una gran incertidumbre el acuerdo preliminar firmado entre ambos países hace tan solo dos semanas".
"Las dos partes en conflicto tienen mucho que perder si regresan los enfrentamientos, al igual que todas las economías del mundo si el estrecho de Ormuz quedara cerrado de nuevo de forma duradera. Hemos observado un aumento moderado de los precios del petróleo a raíz de las nuevas tensiones (+6,5% desde los mínimos recientes). En cualquier caso, mantenemos nuestro escenario de reapertura del estrecho y nuestra estrategia de inversión sigue siendo optimista de cara al próximo mes. Sin embargo, las probabilidades de que el escenario sea mucho más negativo se han incrementado", remarca este estratega.
DEBUT DE SK HYNIX
Con todo, la gran protagonista de este viernes es SK Hynix y su debut en el Nasdaq. La operación ha generado una demanda que ha superado en más de siete veces la venta prevista de 177,9 millones de unos American Depositary Receipts (ADR) que se han fijado a 149 dólares.
Para Dan Coatsworth, director de mercados de AJ Bell, "la salida a bolsa de SK Hynix en Estados Unidos llega con algunos meses de retraso, ya que las acciones de los fabricantes de chips de memoria han retrocedido después del excelente desempeño que registraron a principios de año".
Aun así, indica que la demanda por la oferta de acciones en EEUU ha sido más sólida de lo que muchos esperaban. "Esto sugiere que el repunte del sector de los chips de memoria podría haber hecho simplemente una pausa, en lugar de haber alcanzado su punto máximo".
"Esto lo dice todo sobre el estado actual del mercado. Los inversores siguen buscando con avidez cualquier componente vinculado a la infraestructura de IA, especialmente si se encuentra cerca del cuello de botella de la memoria de alto ancho de banda", valora Stephen Innes, socio gerente de SPI Asset Management.
No obstante, para este experto SK Hynix acaba de recordar al sector de los semiconductores en Asia que, en este ciclo de IA, la principal fuente de capital sigue estando en Nueva York. "La salida a bolsa de la gigante surcoreana de la memoria no es una simple venta de acciones. Es una señal de alerta desde el corazón de la cadena de suministro, donde las empresas que impulsan el desarrollo de la IA están descubriendo que, si bien los mercados locales pueden valorar la escasez, Wall Street puede convertirla en un arma".
OTROS MERCADOS
En otros mercados, el petróleo West Texas sube un 0,18% ($72,21) y el Brent avanza un 0,26% ($76,50). Por su parte, el euro se aprecia un 0,10% ($1,1434), y la onza de oro pierde un 0,60% ($4.116).
La rentabilidad del bono americano a 10 años se relaja al 4,537% y el bitcoin repunta un 1,87% ($64.380).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
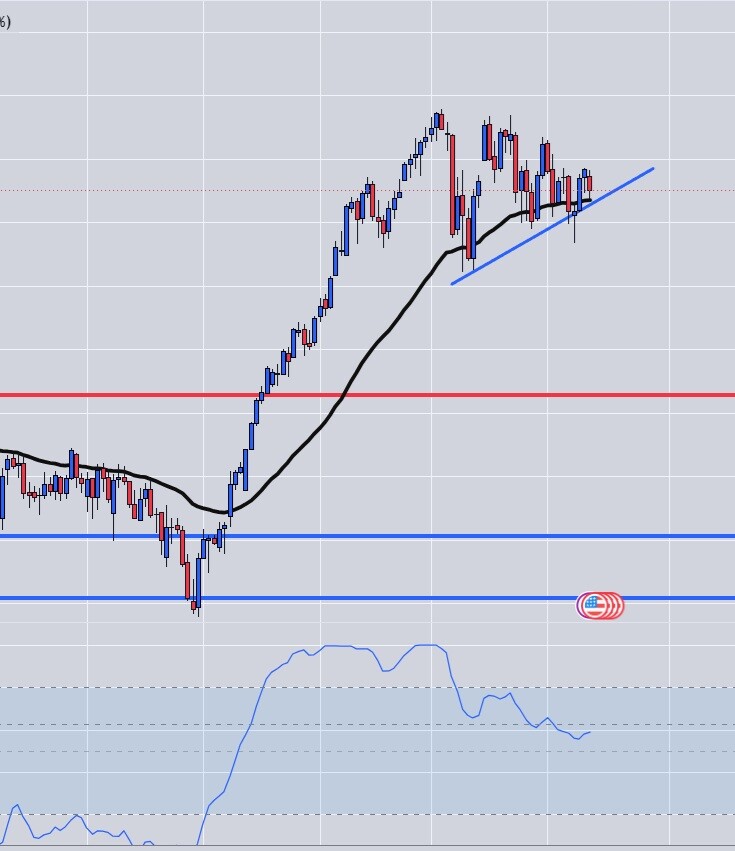
Bueno, otra vez de vuelta a la zona ligeramente por encima de la linea azul que es la tendencia que debería respetarse y si se pierde lo mas probable es que se corrija...
Sigo viendo mucha cabeza... es decir podría formarse un techo de corto plazo... pero también puede ser un lateral para romper nuevamente esos máximos... 50% de probabilidad de acierto para cada opción...
Cuando ocurra algo entonces tendremos claro lo que ahora parece.
GRAFICO DIARIO NASDAQ100
Wall Street anticipa signo mixto este lunes ante las renovadas tensiones en Oriente Medio tras los nuevos ataques entre EEUU e Irán por el control del estrecho de Ormuz. Esto, en el inicio de una semana donde los resultados empresariales van a compartir protagonismo con destacados datos macro y la Reserva Federal (Fed).
"El fin de semana estuvo lejos de ser tranquilo en Oriente Medio. Estados Unidos continuó sus ataques contra Irán, mientras que Irán respondió atacando a países del Golfo. Estados Unidos afirma que el estrecho de Ormuz permanece abierto al tráfico, mientras que Irán insiste en que está cerrado", expone Ipek Ozkardeskaya, analista sénior de Swissquote.
"Durante el fin de semana la tensión ha seguido escalando, con EEUU e Irán intercambiando los ataques más intensos desde la firma del Memorándum de Entendimiento (MoU). Además, el país asiático anunció que el estrecho de Ormuz vuelve a estar cerrado al tráfico marítimo, extremo que niegan las autoridades estadounidenses, que aseguran que permanece abierto por la parte de Omán. No obstante, lo cierto es que el tráfico a través del estrecho se ha reducido drásticamente debido al temor de los armadores a que sus buques puedan ser atacados por Irán", valoran en Link Securities.
Y es que la fragilidad del alto el fuego entre Washington y Teherán ha reavivado el temor a una nueva escalada del conflicto, devolviendo al petróleo al centro del mercado. No obstante, para estos expertos, "solo un anuncio de que ambas partes retoman las negociaciones -algo que, por el momento, consideramos poco probable- podría contribuir a una relajación significativa de la tensión".
SEMANA INTENSA PARA LOS INVERSORES
Así, tal y como asegura Kathleen Brooks, directora de investigación de XTB, las próximas sesiones serán "cruciales para determinar si los continuos enfrentamientos entre Estados Unidos e Irán pueden ser absorbidos por los mercados financieros sin causar daños importantes". De hecho, este martes se dará a conocer el IPC de junio, que se prevé muestre un ligero descenso en tasa general hasta el 3,8% desde el 4,2% del mes anterior, mientras que para la variable subyacente se anticipa que se mantenga estable en el 2,9%.
"Si las cifras mostraran una desaceleraciónde la inflación, especialmente de la inflación subyacente, esto podría provocar que los inversores redujeran sus expectativas de subida de tipos de interés. Nuestra previsión de que el IPC subyacente caiga por debajo del 2,5% interanual a finales del verano sería una señal importante de que la inflación subyacente sigue disminuyendo gradualmente, lo que descarta por completo la posibilidad de subidas de tipos", comenta el analista de mercados Manuel Pinto.
Otros datos también ofrecerán indicios sobre la salud de la economía estadounidense, como los precios de producción de junio (miércoles), las ventas minoristas y las solicitudes semanales por desempleo (jueves), o la encuesta preliminar de consumo de julio de la Universidad de Michigan (viernes).
Además, los inversores estarán muy atentos a Kevin Warsh, que comparecerá por primera vez como presidente de la Fed ante la Cámara de Representantes y el Senado, en unas intervenciones (martes y miércoles, respectivamente) que podrían ofrecer nuevas pistas sobre el rumbo de la política monetaria del organismo.
"Más allá de cualquier referencia a los tipos de interés, los inversores buscarán conocer hasta qué punto la visión económica de Warsh coincide o difiere de la defendida por Donald Trump. Desde su llegada al cargo ha adoptado un tono más agresivo del esperado, insistiendo en que las decisiones dependerán exclusivamente de la evolución de la economía y de la inflación, especialmente en este último punto", afirma Pinto.
Por su parte, Ozkardeskaya ve "improbable que diga algo sustancialmente diferente de lo que ya ha comunicado. Su prioridad sigue siendo combatir la inflación, y ha reiterado que no quiere hacer suposiciones ni pronósticos cuando muchos de los factores que influyen en las perspectivas escapan al control de la Fed. ¿Podemos culparlo?".
EMPRESAS Y OTROS MERCADOS
A nivel empresarial, cabe destacar que comienza la temporada de resultados del segundo trimestre con las cuentas de los grandes bancos como JP Morgan, Bank of America, Citigroup, Wells Fargo y Goldman Sachs, que "podrían presentar un incremento cercano al 27% en las comisiones de banca de inversión, favorecidos por el resurgir de las salidas a bolsa, las fusiones y adquisiciones y una elevada actividad en los mercados de capitales", dice Pinto. Sin olvidar a Netflix, que se confesará este jueves.
Sin embargo, la clave de esta temporada probablemente no estará en los resultados del segundo trimestre, sino en las previsiones para la segunda mitad del año. Tras las fuertes revalorizaciones bursátiles de los últimos meses, el margen para sorprender positivamente es cada vez menor.
"El mercado ya descuenta un escenario muy favorable y cualquier señal de desaceleración en el crecimiento, presión sobre los márgenes o moderación del gasto en inteligencia artificial podría provocar una reacción mucho más intensa de lo habitual. En definitiva, el listón nunca había estado tan alto. En un mercado cotizando en máximos históricos, ya no basta con hacerlo bien; ahora hay que hacerlo mejor de lo esperado. Hay menos margen para que las empresas sorprendan a los inversores; esperan resultados espectaculares y eso es precisamente lo que las empresas tendrán que ofrecer. Desde luego, el listón está muy alto", remarca Pinto.
En otros mercados, el petróleo West Texas sube un 2,45% ($73,12) y el Brent avanza un 2,33% ($77,81). Por su parte, el euro se aprecia un 0,16% ($1,1432), y la onza de oro pierde un 0,90% ($4.076).
La rentabilidad del bono americano a 10 años se revaloriza al 4,573% y el bitcoin retrocede un 1,78% ($63.017).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
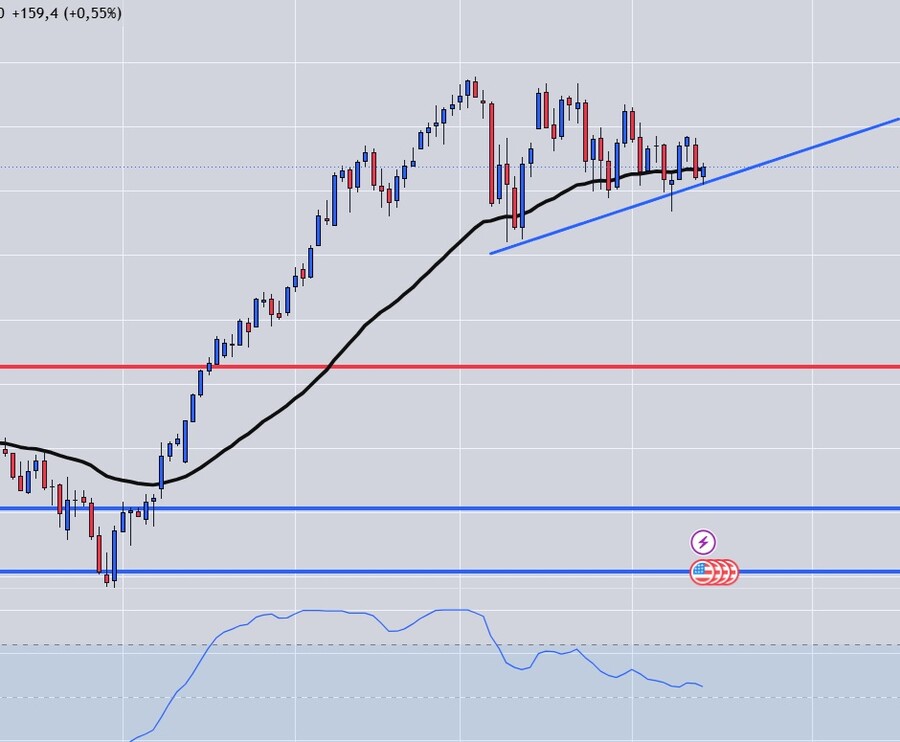
Otra vez en el punto pisando la zona caliente, veremos que pasa, empiezan las empresas americanas a dar resultados, mientras la guerra de Trump sigue no se sabe ya bien contra quien es esa guerra, si contra Irán o contra todo el que pase el estrecho de Ormuz que deberá pagar un peaje del 20% para el pirata Trump.
GRAFICO DIARIO NASDAQ100
Wall Street anticipa signo mixto este martes en una sesión plagada de referencias para los inversores como los resultados de los grandes bancos, el IPC de junio o la comparecencia del presidente de la Reserva Federal (Fed), Kevin Warsh, ante el Comité de Servicios Financieros del Congreso. Todo ello sin perder de vista el aumento de la tensión geopolítica.
Y es que el presidente Donald Trump ha restablecido el bloqueo estadounidense sobre los buques iraníes y ha anunciado un peaje del 20% de la carga a cada barco que cruce el estrecho de Ormuz. "A partir de ahora, Estados Unidos será conocido como 'EL GUARDIÁN DEL ESTRECHO DE ORMUZ', pero como tal, y por una cuestión de JUSTICIA, recibirá un reembolso del 20% sobre toda la carga transportada, por todos los costes necesarios para garantizar la seguridad de esta zona tan volátil del mundo. El proceso y la formación comenzarán de inmediato".
Así, en Link Securities aseguran que "se trata de una iniciativa que consideramos muy difícil de implementar y que, de aplicarse, limitaría aún más el tráfico marítimo por esta vía estratégica, además de encarecer significativamente el coste del transporte de mercancías".
"Esto son malas noticias, ya que dicho arancel elevaría los costos de tránsito mucho más allá de los aproximadamente 2 millones de dólares por buque que Irán había propuesto cobrar", valora Ipek Ozkardeskaya, analista sénior de Swissquote.
Con todo, en Renta 4 Banco ponen el foco en que "estas declaraciones contravienen el derecho internacional (libre tránsito marítimo) y son contradictorias con la oposición previa de EEUU a tarifas en el estrecho (por parte de Irán) y con las relaciones con sus aliados en la zona (Arabia Saudí, EAU, Kuwait e Iraq exportan su crudo por el estrecho), por lo que parece más bien una táctica negociadora".
Es más, para los analistas de XTB España, "el problema vuelve a ser claro: el tráfico en el estrecho de Ormuz vuelve a congelarse y el crudo no fluye. Tenemos que señalar que aunque uno de los bandos afirme que el estrecho está abierto, si el otro lo da por cerrado los barcos no van a cruzar esta ruta".
No obstante, y aunque los precios del petróleo han despuntado, estos expertos consideran que el mercado todavía no está descontando el riesgo de escasez. "Este no es nuestro escenario central, ya que Trump puede volver a anunciar una tregua en cualquier momento, pero sin duda no es descartable que el precio del Brent vuelva a acercarse a los 100 dólares si en los próximos días no se paran las hostilidades".
WARSH BAJO LA SOMBRA DEL IPC
A nivel macro, la agenda de este martes recoge el IPC de junio, que se prevé muestre un ligero descenso en tasa general hasta el 3,8% desde el 4,2% del mes anterior; mientras que se espera que la variable subyacente se mantenga estable en el 2,9%.
"Aunque la lectura de junio registre un ligero descenso, el reciente repunte de las tensiones en Oriente Medio pone de manifiesto los riesgos de un alza inflacionaria y la posibilidad de que las expectativas se consoliden en niveles más elevados", remarca el analista Neil Wilson.
El dato será vigilado muy de cerca no solo por el mercado, sino también por la Fed y su presidente, que va a presentar ante el Congreso de EEUU el Informe Semestral de Política Monetaria, donde podría ofrecer nuevas pistas sobre el rumbo de los tipos de interés.
Sin embargo, en TD Securities ven "poco probable que incluya orientaciones sobre la política futura (forward guidance), aunque podría aportar más detalles sobre los grupos de trabajo".
Del mismo modo, Ozkardeskaya cree "improbable que diga algo sustancialmente diferente de lo que ya ha comunicado. Su prioridad sigue siendo combatir la inflación, y ha reiterado que no quiere hacer suposiciones ni pronósticos cuando muchos de los factores que influyen en las perspectivas escapan al control de la Fed. ¿Podemos culparlo?".
ARRANCA LA TEMPORADA DE RESULTADOS
Desde el punto de vista empresarial, comienza la temporada de resultados del segundo trimestre con la cuentas de los grandes bancos como JP Morgan, Bank of America, Wells Fargo, Goldman Sachs y Citi.
"El mercado tiene buenas previsiones para estas compañías y se espera que las cifras se vean impulsadas por las comisiones de la banca de inversión, que se espera que despegar un 27% interanual", añaden en XTB España.
"Según las estimaciones del consenso de analistas de FactSet, el beneficio por acción (BPA) agregado de las compañías integrantes del S&P 500 habría crecido un 29% en tasa interanual, lo que supondría el mayor incremento trimestral desde el cuarto trimestre de 2021. Los analistas, por tanto, han situado el listón muy alto", remarcan en Link Securities.
A este respecto, el mercado espera un fuerte crecimiento de los ingresos procedentes de la intermediación bursátil y del negocio de banca de inversión, favorecidos por el elevado volumen de actividad registrado durante el trimestre. "También será clave analizar la evolución de los márgenes de intermediación, el nivel de las provisiones por insolvencias y el comportamiento de la demanda de crédito por parte de familias y empresas, un indicador fundamental para evaluar la salud del negocio bancario tradicional".
OTROS MERCADOS
En otros mercados, el petróleo West Texas sube un 3,33% ($80,73) y el Brent avanza un 4,35% ($86,94). Por su parte, el euro se aprecia un 0,14% ($1,1397), y la onza de oro gana un 0,50% ($4.025).
La rentabilidad del bono americano a 10 años se revaloriza al 4,616% y el bitcoin repunta un 0,91% ($62.637).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
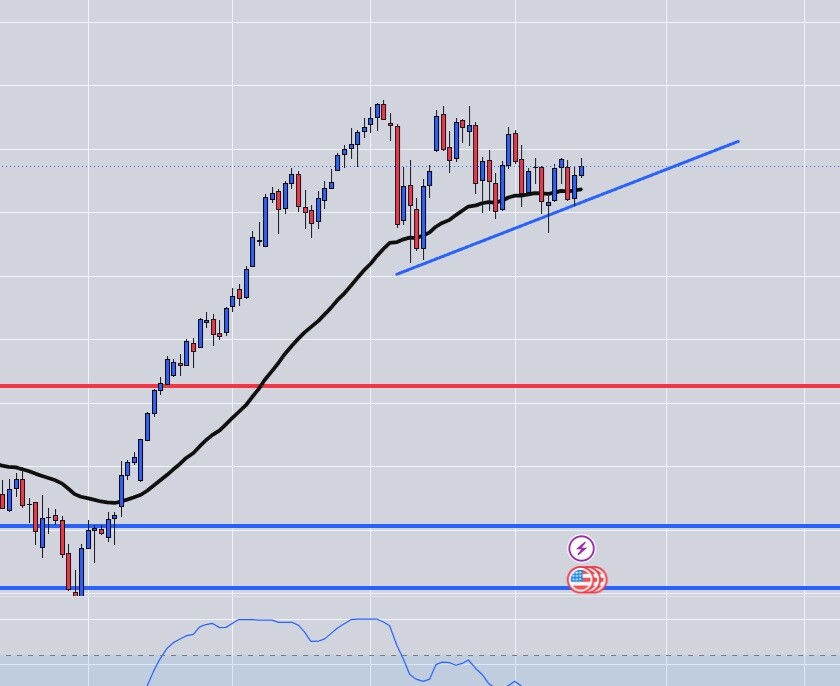
De nuevo aguanta esta pisando pero aguanta... Trump pone y quita... un día cobra peaje al otro lo quita... increíble este tipo que no es capaz ni de hacerse caso a si mismo...
Sea como fuere, se sigue estrechando la cosa, lateral si.. pero puede ser de consolidación para romper o de descomposición para caer.... veremos a lo tonto ya hemos comido medio mes a julio...
GRAFICO DIARIO NASDAQ100
Wall Street anticipa suaves compras este miércoles en una sesión marcada (otra vez) por los resultados de los bancos y la Reserva Federal (Fed). Además, los inversores están atentos a los precios de producción de junio tras la sorpresa positiva con el dato de inflación del mismo mes.
Con todo, para Bret Kenwell, analista de mercados de eToro en EEUU, "el IPC ofrece un respiro, pero no una señal de que todo está bien. Una menor inflación es positiva para los consumidores, los mercados y la economía, mientras que la menor amenaza de una subida de tipos en julio podría actuar como catalizador alcista. Esto podría permitir a los inversores volver a centrar su atención en los resultados empresariales y las elevadas expectativas para este trimestre. Si bien la inflación se ha moderado, no ha desaparecido".
De hecho, Ipek Ozkardeskaya, analista sénior de Swissquote considera que, "dado que la caída de la inflación en EEUU se debió en gran medida al fuerte retroceso de los precios de la energía, es probable que el alivio inflacionario no dure mucho".
Y es que esta experta pone el foco en que las tensiones en Oriente Medio están aumentando. "El presidente de EEUU dio marcha atrás en su última propuesta, y quizás una de las más absurdas hasta ahora, de cobrar una tasa del 20% a todos los buques que transitan por el estrecho de Ormuz. Sin embargo, las huelgas en la región continúan, la infraestructura energética está sufriendo daños y los precios del petróleo y el gas están subiendo".
Por ello, ahora las miradas recaen sobre los precios de producción, que se prevé muestren un ligero descenso hasta el 6,2% desde el 6,5% de mayo, y que la variable subyacente repunte hasta el 5,2% desde el 4,9% del mes previo.
En este sentido, para Kenwell, es probable que los inversores se sientan "más seguros" de que la inflación ha alcanzado su punto máximo, "lo que aliviará la preocupación de que la Fed se vea obligada a subir los tipos a finales de este mes. Sin embargo, no se trata de una situación de todo o nada. Un dato de IPC más moderado no garantiza que el banco central mantenga las tipos de interés sin cambios, y mucho menos que vuelva a considerar recortes, especialmente con una inflación aún por encima del objetivo y un repunte de los precios del petróleo en medio de una renovada inestabilidad geopolítica".
CON LA MIRA EN WARSH
A este respecto, el presidente de la Fed, Kevin Warsh vuelve a ser protagonista con su intervención ante el Comité Bancario del Senado, donde presentará el 'Informe Semestral de Política Monetaria' del organismo y en cuyo discurso los inversores buscarán pistas sobre los movimientos futuros de los tipos de interés.
No obstante, ayer evitó pronunciarse al respecto en su comparecencia ante el Comité de Servicios Financieros de la Cámara de Representantes, donde insistió en que "el objetivo primordial de la Reserva Federal es acertar con la política monetaria, o acercarnos lo más posible a ello. Esa es nuestra meta clara y constante, la estrella que guía nuestro rumbo. Y si logramos acertar con la política -y lo haremos-, el repunte de la inflación de los últimos cinco años quedará atrás".
Por otro lado, la agenda de este miércoles también recoge el Libro Beige de la Fed, que dará más información sobre la actividad y las expectativas económicas del país.
MÁS RESULTADOS DE LA BANCA
A nivel empresarial, los grandes bancos de EEUU siguen presentado sus resultados del segundo trimestre y este miércoles será el turno de Morgan Stanley, BlackRock o BNY Mellon.
BlackRock ha cerrado el segundo trimestre de 2026 con un beneficio neto de 1.914 millones de dólares, lo que supone un crecimiento del 20% desde los 1.593 millones de dólares obtenidos en el mismo periodo del ejercicio previo. Esto se traduce en un beneficio por acción diluido se ha situado en 12,19 dólares por título.
"La temporada de resultados de la banca de inversión americana ha comenzado con un tono mixto y exigente, que a pesar de batir las estimaciones de consenso de forma generalizada gracias al dinamismo de la banca de inversión (IPOs, M&A) y la financiación de proyectos de IA, ha dejado lecturas mixtas en el mercado", exponen en Renta 4 Banco.
"Según las estimaciones del consenso de analistas de FactSet, el beneficio por acción (BPA) agregado de las compañías integrantes del S&P 500 habría crecido un 29% en tasa interanual, lo que supondría el mayor incremento trimestral desde el cuarto trimestre de 2021. Los analistas, por tanto, han situado el listón muy alto", remarcan en Link Securities.
OTROS MERCADOS
En otros mercados, el petróleo West Texas sube un 1,11% ($80,22) y el Brent avanza un 1,16% ($85,73). Por su parte, el euro se deprecia un 0,10% ($1,1413), y la onza de oro pierde un 0,90% ($4.034).
La rentabilidad del bono americano a 10 años se revaloriza al 4,606% y el bitcoin repunta un 0,11% ($64.624).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
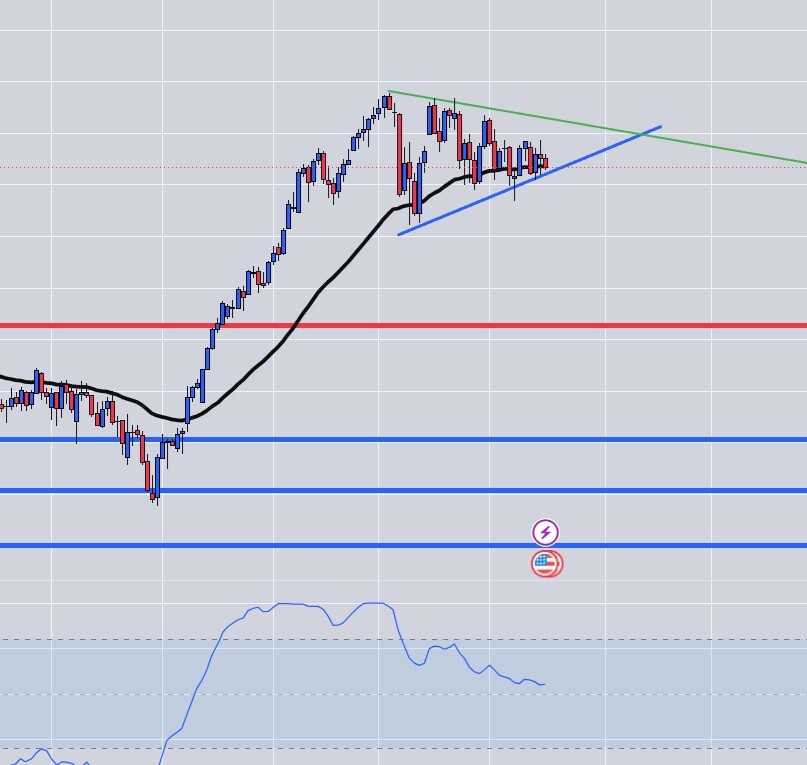
Cada vez el triangulo se estrecha mas... el punto de partida se reduce se estrecha..... un descuelgue rápido cada vez toma mas fuerza...
GRAFICO DIARIO NASDAQ100
Wall Street anticipa signo mixto este jueves, con los futuros del Nasdaq liderando las caídas ante la presión de las acciones de semiconductores. Esto, en una sesión en la que la tecnología cobra protagonismo, ya que Netflix inaugura la temporada de resultados del segundo trimestre de las 'big tech'.
Sin embargo, el gigante del streaming se confiesa con el ánimo contenido. "No cabe esperar un trimestre de resultados extraordinarios cuando Netflix publique sus próximas cifras. El periodo de tres meses contó con algunos éxitos, como 'I Will Find You', pero sin ningún fenómeno cultural de gran impacto que acaparara todas las conversaciones sobre series o películas específicas", asegura Dan Coatsworth, responsable de mercados de AJ Bell.
Así, el consenso de analistas anticipa un beneficio por acción (BPA) de 0,79 dólares, una cifra que le permitiría superar los 0,72 dólares por título reportados en el mismo periodo del año anterior.
Todo ello a medida que las fuertes fluctuaciones en los semiconductores parecen ser la norma. "Todos los días vemos grandes movimientos alcistas en los semiconductores seguidos de grandes movimientos bajistas al día siguiente; y así sucesivamente. Prueba de ello es el Kospi, como indicador de los semiconductores y la infraestructura de IA, que hoy bajó un -6% tras una ganancia del +6% el día anterior", valora el analista Neil Wilson.
De hecho, tal y como explican en Link Securities, el mercado vuelve a "funcionar en modo 'lavadora', con los inversores más especulativos protagonizando bruscas rotaciones sectoriales de un día para otro o, incluso, dentro de una misma sesión".
Con todo, Ipek Ozkardeskaya, analista sénior de Swissquote, pone el foco en un contexto más amplio, donde el índice Russell 2000 ha ganado más del 25% desde sus mínimos de marzo durante la crisis energética derivada de la guerra con Irán.
"Si analizamos las empresas que han impulsado el último repunte del Russell 2000, encontramos fabricantes de equipos para la fabricación de chips, proveedores de infraestructura para centros de datos y empresas de servidores en la nube. ¿Les suena familiar? Ichor Holdings, Ultra Clean Holdings, ACM Research, Applied Optoelectronics y Bloom Energy —que suministra energía a centros de datos de IA— han estado entre las grandes ganadoras de los últimos meses. Su comportamiento en bolsa ha sido notablemente similar al de las acciones de semiconductores más cotizadas".
Por lo tanto, para esta estratega, al profundizar en el tema, observa que "la rotación hacia empresas más pequeñas no es en absoluto una salida del sector de la IA . Se trata de una rotación hacia una mayor integración en la cadena de suministro de la IA, pasando de los grandes beneficiarios —Nvidia, Microsoft y Broadcom— a empresas más pequeñas que suministran chips, equipos de red y herramientas para la fabricación de semiconductores".
De modo que "quizás los próximos ganadores de la IA no sean las propias empresas tecnológicas, sino las empresas que hacen posible, financian y prestan servicios a la revolución de la IA", expone Ozkardeskaya.
SIN PERDER DE VISTA ORIENTE MEDIO
Pero el mercado tampoco pierde de vista la tensión geopolítica. A este respecto, varios funcionarios estadounidenses han señalado que el presidente de EEUU, Donald Trump, se inclina por ampliar las operaciones militares de su país en Irán.
"Entre las opciones que se estarían valorando figuran la intensificación de los ataques aéreos, el envío de fuerzas terrestres para tomar islas iraníes próximas al estrecho de Ormuz y el bombardeo de una base fortificada que podría destinarse a actividades nucleares encubiertas. Todo ello no hace sino incrementar la incertidumbre, lo que previsiblemente llevará a los inversores a mantener una actitud prudente, mientras algunos optan por realizar tomas de beneficios", indican en Link Securities.
"EEUU ha completado una nueva jornada de ataques contra objetivos iraníes, mientras Irán ha respondido con una ofensiva aérea sobre Kuwait y la Guardia Revolucionaria iraní ha amenazado con cerrar todos los corredores de exportación de energía de Oriente Medio, señalando explícitamente que puede activar a sus proxies hutíes en Yemen para atacar el tráfico marítimo en el Mar Rojo, lo que supondría cerrar de forma simultánea el estrecho de Ormuz y el Canal de Suez como corredores energéticos", comentan en Renta 4 Banco.
ECONOMÍA Y OTROS MERCADOS
En el plano macro, la agenda de este jueves recoge las ventas minoristas de junio, que se prevé muestren un crecimiento del 0,2%, frente al 0,9% del mes anterior. Además, se darán a conocer las peticiones semanales de desempleo, que se espera suban hasta las 217.000 solicitudes desde las 215.000 de los siete días previos.
En otros mercados, el petróleo West Texas baja un 0,10% ($79,58) y el Brent cede un 0,25% ($84,74). Por su parte, el euro cotiza plano ($1,1463), y la onza de oro pierde un 0,32% ($4.038).
La rentabilidad del bono americano a 10 años se revaloriza al 4,573% y el bitcoin retrocede un 1% ($64.200).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
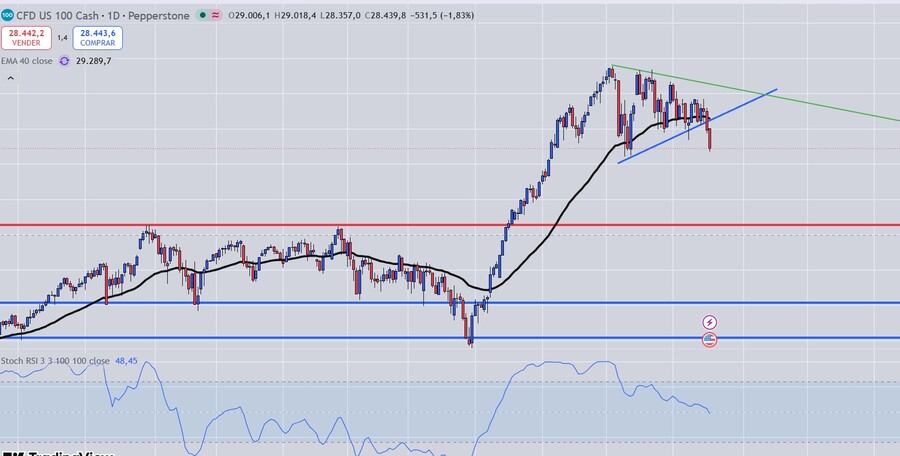
#1454
De vuelta... al punto... de partida... cuidado... se rompe.
Ahora si parece se rompe, salvo milagro cierre semanal por debajo de la líena azul podría acelerar la caída e ir al punto rojo marcado como poco.
GRAFICO DIARIO NASDAQ100
Wall Street anticipa más caídas este viernes, con los futuros del Nasdaq liderando los descensos por la venta masiva en las acciones tecnológicas. Un débil sentimiento del mercado sobre el que también ejerce presión Netflix tras sus resultados, así como el incremento de la tensión en Oriente Medio.
En el cómputo semanal, los índices americanos van camino de poner fin a una semana bajista, liderada por las pérdidas del Nasdaq (-1,5%), seguido del S&P 500, que se deja un 0,6% y del Dow Jones (-0,2%).
Y es que la toma de beneficios continúa, especialmente en los fabricantes de chips y memoria, a pesar de los buenos resultados en los últimos días (TSMC, Samsung), "y en un mercado que cuestiona la sostenibilidad de las valoraciones, con China presentando modelos de IA que se acercan a los americanos, y donde la volatilidad se intensifica por los ETFs apalancados (Corea del Sur plantea medidas regulatorias para frenar esta volatilidad)", valoran en Renta 4 Banco.
"La incapacidad de estos resultados tan impresionantes para generar una reacción positiva en el mercado demuestra una cosa: las valoraciones de los fabricantes de chips se han disparado", añade Ipek Ozkardeskaya, analista sénior de Swissquote.
De hecho, para la experta, estas empresas no solo tienen precios que reflejan la perfección, sino que además "están cada vez más desfasadas con respecto a la evolución de la IA: la gente se muestra cada vez más incómoda con el enorme desarrollo de la IA, señalando los riesgos de sobrecapacidad (entre ellos, el presidente de la Reserva Federal, Kevin Warsh), mientras que los inversores se muestran cada vez más incómodos con el enorme gasto de la industria en IA, señalando los crecientes riesgos de apalancamiento".
Sin embargo, las empresas tecnológicas siguen invirtiendo. Por ejemplo, junto con un crecimiento de beneficios del 77%, TSMC elevó notablemente sus previsiones de ingresos y aumentó su presupuesto de inversión. "Y fue precisamente esto último -la previsión de mayores gastos de capital- lo que pareció inquietar a los inversores", añade Ozkardeskaya.
Por otro lado, esta estratega también indica que las grandes tecnológicas saben que recortar el gasto en IA sería como quitar un bloque de la base de una torre Jenga: podría provocar el derrumbe de toda la inversión en IA.
"El dinero que sale de las grandes tecnológicas fluye directamente hacia empresas de toda la cadena de suministro de IA. Así que la pregunta es: ¿qué pasará cuando la música se detenga? ¿Y preferirán las grandes tecnológicas que la música siga sonando en lugar de pausarla por completo? La situación empieza a ser inestable", indica.
NETFLIX DECEPCIONA CON SUS PREVISIONES
Así, cuando la euforia se desvanece, se desvanece por completo. Tal es el caso de Netflix, que se desploma un 10% en el 'premarket' de Wall Street tras dar a conocer sus resultados del segundo trimestre y decepcionar con sus previsiones.
"Las cifras del segundo trimestre se ajustan más o menos a las expectativas, pero la previsión para el tercer trimestre implica el menor crecimiento de los ingresos en tres años y no hace más que alimentar la preocupación por la competencia y la estrategia a largo plazo tras su fallido intento de comprar Warner Bros Discovery", remarca Russ Mould, director de inversiones de AJ Bell.
Por ello, para Stephen Innes, socio director de SPI Asset Management, "el problema no radica tanto en que Netflix se haya convertido de repente en un mal negocio, sino en que el mercado tiene dificultades para identificar su próximo gran motor de crecimiento".
Es más, considera que "el trimestre no reveló una empresa en quiebra. Reveló algo más incómodo para una acción de alta gama: una empresa que se está quedando sin sorpresas".
A este respecto, desde Bankinter remarcan que Netflix comienza a entrar en una "etapa de madurez" que "llevará a que la publicidad vaya ocupando un lugar cada vez más relevante en sus ingresos frente a una aceleración significativa y constante de usuarios".
TENSIÓN EN ORIENTE MEDIO
Pero el sell-off tecnológico no es la única razón del pesimismo en los mercados. La situación en Oriente Medio empeora a cada hora. "El tráfico en el estrecho de Ormuz ha caído a niveles de guerra. No se vislumbra una solución fácil, y el fin de semana podría traer consigo una mayor escalada. Todo ello presagia problemas", avisa Ozkardeskaya.
Irán ha prometido tomar represalias contra la infraestructura regional si Estados Unidos lleva a cabo sus planes de atacar las instalaciones clave del país, tal y como ha avanzado el presidente Donald Trump. Además, ha amenazado con bloquear el tránsito marítimo por el Mar Rojo, una medida que, de materializarse, supondría una nueva escalada del conflicto.
"Las noticias que llegan desde Oriente Medio apuntan a un conflicto cada vez más enquistado que, por el momento, creemos que seguirá intensificándose antes de que las partes acerquen posturas", puntualizan en Link Securities.
ECONOMÍA Y OTROS MERCADOS
A nivel macro, la agenda de este viernes recoge la publicación del índice del sentimiento del consumidor, que elabora la Universidad de Michigan.
En otros mercados, el petróleo West Texas sube un 2% ($80,54) y el Brent avanza un 1,64% ($85,62). Por su parte, el euro se deprecia un 0,11% ($1,1427), y la onza de oro gana un 0,21% ($4.000).
La rentabilidad del bono americano a 10 años se relaja al 4,525% y el bitcoin retrocede un 1,66% ($63.119).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
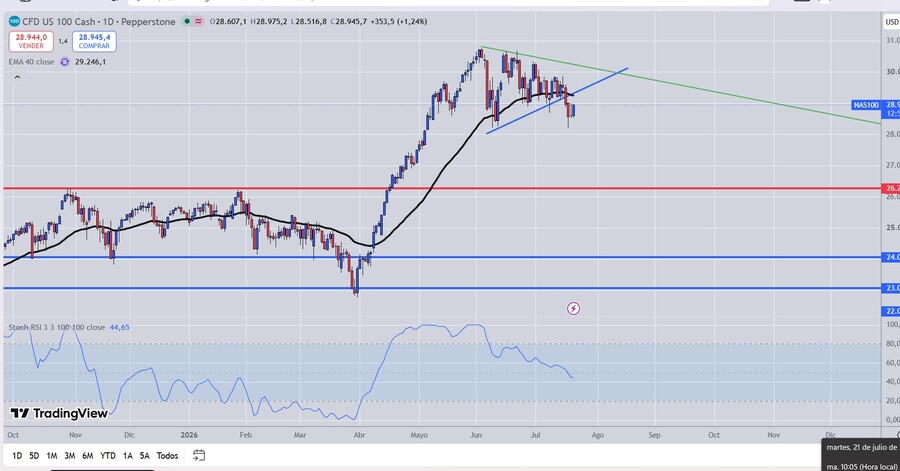
Bueno intento de rebote, veremos si cuaja, esta por debajo de la tendencia alcista de corto plazo pero cualquier cosa puede pasar... podría de nuevo recuperarse o seguir en el lateral gastando tiempo.
GRAFICO DIARIO NASDAQ100
Wall Street anticipa rebote este martes tras las caídas del lunes, con los futuros del Nasdaq liderando el avance mientras el mercado se prepara ya para conocer las cuentas de las grandes compañías tecnológicas, y es que Alphabet y Tesla presentan sus cifras este miércoles.
Los analistas de TXB señalan que "más allá del rebote técnico, el mercado continúa buscando respuestas a varias cuestiones que marcarán la evolución de las bolsas durante las próximas sesiones", como "si la irrupción de los nuevos modelos chinos de inteligencia artificial supone una amenaza para el ciclo de inversión del sector" o "si el encarecimiento de los combustibles terminará trasladándose a la inflación y condicionando la política monetaria de los bancos centrales".
"Las cuentas de las grandes tecnológicas serán las encargadas de resolver buena parte de estas incógnitas. El listón está muy alto: el 88% de las compañías del S&P 500 que ya han publicado resultados ha batido las previsiones de beneficio y el consenso espera un crecimiento del BPA del 24,7% en el segundo trimestre, lo que supondría el segundo trimestre consecutivo con un avance superior al 20%", añaden.
Además, apuntan que "con un S&P 500 cotizando a 20,3 veces beneficios esperados, por encima de sus medias de los últimos cinco y diez años, cualquier decepción podría volver a poner presión sobre las valoraciones, especialmente en las compañías más ligadas a la inteligencia artificial".
Por su parte, Ipek Ozkardeskaya, analista senior de Swissquote Bank, señala que las cuentas de las tecnológicas llegan "en un momento en que los inversores cuestionan si sigue estando justificado el enorme gasto en IA que ha impulsado a los mercados".
"El sector está aumentando su apalancamiento y, por tanto, se vuelve cada vez más sensible a las variaciones de los tipos de interés. Entretanto, la euforia inicial en torno a las emisiones de bonos de las grandes tecnológicas se ha disipado: la última venta de bonos de Amazon suscitó una demanda notablemente más débil", comenta.
Mientras esperan los resultados de las tecnológicas, las bolsas están mostrando "un repunte tentativo entre los fabricantes mundiales de chips, que se habían visto sacudidos por la noticia de que la 'startup' china Moonshot AI superaba a los modelos líderes de Anthropic y OpenAI en varias pruebas de rendimiento".
"El ETF de semiconductores de VanEck cotizó al alza ayer, aunque pasó gran parte de la sesión cediendo ganancias para cerrar con una subida de apenas el 0,41%, un movimiento relativamente modesto para un ETF que nos tiene acostumbrados a oscilaciones intradía de entre el 3% y el 5%. La volatilidad sigue siendo demasiado elevada para considerar sostenible este rebote; de hecho, una volatilidad alta suele ser característica de los mercados bajistas", valora.
ATENCIÓN AL PETRÓLEO
Más allá de las tecnológicas, el foco del mercado se encuentra también en las negociaciones entre EEUU e Irán y su impacto en el petróleo, sobre lo que Kathleen Brooks, directora de investigación de XTB, comenta que "el tráfico en el estrecho de Ormuz se reduce al mínimo".
"La reciente escalada de tensión geopolítica entre Irán y Estados Unidos se intensificó durante el fin de semana; las fuerzas estadounidenses atacaron objetivos iraníes por noveno día consecutivo el lunes, y existe el temor de que el estrecho de Ormuz quede totalmente cerrado al tráfico, después de que Irán informara que dos petroleros habían sufrido explosiones y quedado inmovilizados", detalla.
Mientras, "el acuerdo de alto el fuego provisional se desmorona día a día", y esta experta ve "probable que el tráfico en el estrecho de Ormuz llegue a paralizarse a raíz de esta última escalada".
"Aunque hay informes de que algunos armadores siguen atravesando el estrecho, esta decisión conlleva un riesgo elevado y unos costes de seguro muy altos, factores que sin duda disuadirán a otros. En otra señal de creciente tensión, Irán ha atacado infraestructuras clave de aliados de Estados Unidos en la región, incluido Kuwait, lo que sugiere que los ataques estadounidenses continuarán a corto plazo", destaca.
A medida que las primas de riesgo político impulsan el precio del petróleo por encima de los 90 dólares por barril, Brooks encuentra "riesgos macroeconómicos más amplios de cara a la segunda mitad del año".
"Esta situación también ha desbaratado la expectativa de que la crisis en Oriente Medio había terminado y que los precios de la energía se normalizarían. Si las presiones sobre los precios generales se trasladan a la inflación subyacente en las próximas semanas y meses, las preocupaciones geopolíticas volverán a suponer un quebradero de cabeza para los banqueros centrales de todo el mundo", subraya.
ECONOMÍA Y OTROS MERCADOS
En el plano macro, la agenda de este martes carece de referencias relevantes, pero durante los próximos días se darán a conocer los datos de paro semanal o los PMI servicios y manufactureros de julio.
En otros mercados, el petróleo West Texas sube un 0,31% ($83,49) y el Brent avanza un 0,46% ($89,49). Por su parte, el euro se aprecia un 0,09% ($1,1425), y la onza de oro gana un 1,38% ($4.071).
La rentabilidad del bono americano a 10 años se modera al 4,592% y el bitcoin repunta un 1,77% ($66.329).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.