Sigue el nasdaq100 presionando sobre la línea anterior que fue soporte y paso a resistencia... presiona pero de momento la tela de araña lo tiene retenido esperando... esperando ya no noticas sino un empuje adicional que le haga romper esas tela de araña y logre retomar su senda alcista y con ello seguir marcando nuevos máximos.
Pero como dije cuidado la prudencia ahora no es mala consejera, siempre existen cosas baratas, pero ahora lo "barato" no abunda, abunda mucho mas lo caro.
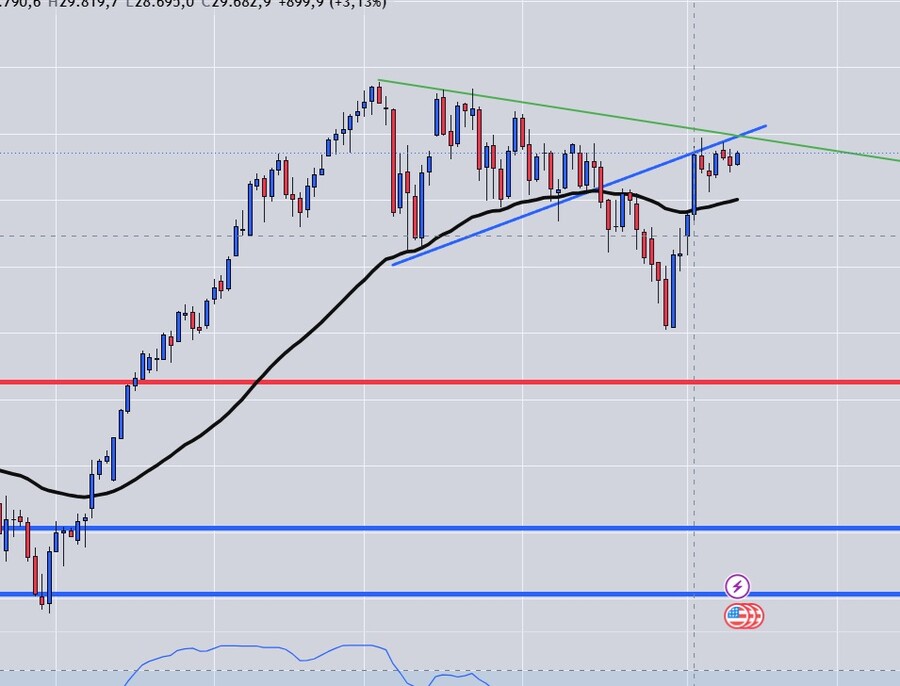
GRAFICO DIARIO NASDAQ100
Los futuros de Wall Street anticipan compras moderadas este miércoles tras las pérdidas de ayer, a la espera de conocer el decisivo informe de inflación de Estados Unidos, en el que el mercado espera encontrar pistas sobre la hoja de ruta de la Reserva Federal (Fed).
La negativa del nuevo presidente del banco central, Kevin Warsh, a proporcionar detalles sobre sus planes hace que las bolsas presten cada vez más atención a los datos macroeconómicos, y actualmente todas las miradas recaen sobre la inflación por las tensiones en el precio del crudo, por lo que la jornada estará también marcada por posibles avances en las negociaciones entre EEUU e Irán para reabrir el estrecho de Ormuz.
Además, este informe se ha hecho especialmente relevante tras la publicación del último informe laboral estadounidense, que mostró la inesperada destrucción de 23.000 puestos de trabajo en julio, tras lo que los operadores dejaron de esperar una subida de tipos para el cónclave monetario de septiembre.
Para Javier Molina, analista de Mercados de eToro, "si la inflación continúa moderándose mientras el consumo aguanta, el mercado tendría prácticamente el escenario que desea… menor presión sobre la Fed sin una ruptura significativa de la economía".
"Si, por el contrario, las ventas minoristas empiezan a reflejar la debilidad que ya aparece en salarios, ahorro y percepción del mercado laboral, la narrativa podría cambiar rápidamente desde 'bad news is good news' hacia una preocupación real por el crecimiento", añade.
Ipek Ozkardeskaya, analista de Swissquote Bank, apunta que "el dato del IPC de EEUU de hoy ofrecerá una idea de la rapidez con la que podría remitir la inflación una vez que finalice la guerra en Irán y desaparezca definitivamente la presión alcista sobre los precios de la energía".
"Es posible que tanto la inflación general como la subyacente se hayan moderado en julio gracias a un notable descenso de los precios de la energía; sin embargo, los precios del petróleo han repuntado desde entonces. Los precios de la gasolina en EEUU, por ejemplo, cayeron bruscamente antes de recuperarse tras el descenso de agosto", indica.
Por otro lado, considera que "además de la energía, se espera que el importante aumento de los precios de los chips mantenga la presión tanto sobre los precios al consumo como sobre los precios a la producción".
"Morgan Stanley prevé que la inflación de los chips podría sumar 0,10 puntos porcentuales al IPC general y elevar considerablemente los precios de los ordenadores personales y los teléfonos inteligentes. De hecho, la variación interanual de los precios de los componentes electrónicos se está disparando: en junio aumentó un 27,6% respecto al mismo mes del año anterior, lo que supone, con diferencia, el mayor incremento registrado desde 1966", comenta.
A LA ESPERA DE UN ACUERDO EN ORMUZ
El foco de la jornada también estará, una vez más, en Ormuz, a la espera de un acuerdo para reabrir esta ruta clave para el comercio del petróleo que se está retrasando más de lo previsto, y es que el mercado daba por hecho que el pacto se cerraría la semana pasada.
Ozkardeskaya recuerda que ayer, "el repunte del crudo estadounidense se detuvo momentáneamente después de que el ministro de Defensa de Pakistán declarara que se estaba 'cerca de alcanzar algún tipo de acuerdo'; sin embargo, el alivio duró poco, ya que Irán añadió que el estrecho de Ormuz permanecería cerrado hasta que se cumplieran las condiciones que exige a Estados Unidos".
Además, destaca que "las condiciones que ambas partes se exigen mutuamente sugieren que los problemas no se resolverán a corto plazo".
Mientras tanto, las reservas estratégicas de petróleo de EEUU siguen disminuyendo y el FMI advierte que los precios actuales del crudo no reflejan la gravedad del choque en el suministro de petróleo que atraviesa el mundo.
"Una menor demanda, una mayor producción y la reducción de inventarios evitaron una subida de precios aún mayor. Pero los márgenes de seguridad se están agotando, lo que deja al mundo más vulnerable ante el próximo choque", señaló la institución en su última publicación de blog.
OTROS MERCADOS
En otros mercados, el petróleo West Texas baja un 0,47% ($82,93) y el Brent cede un 0,52% ($88,90). Por su parte, el euro se aprecia un 0,02% ($1,1543), y la onza de oro suma un 0,88% ($4.480)
La rentabilidad del bono americano a 10 años se modera al 4,668% y el bitcoin gana un 0,64% ($63,918).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
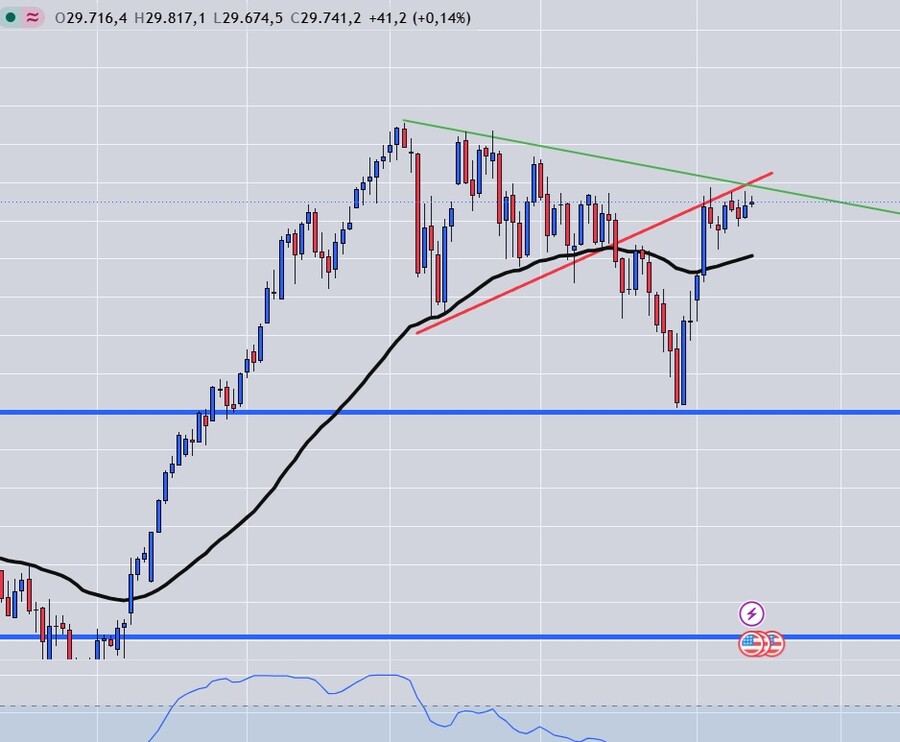
La madeja se sigue enredando.. la araña afila sus dientes pensando si la despensa se esta llenando, o si la presa rompera su densa tela tejida...
De un vistazo vemos en el gráfico adjunto como la araña parece haber tejido una densa trampa, pero la presa se resiste al engaño.... y lucha por escapar al alza de la presión ejercida por la tela que parece tenerlo preso.
En resumidas cuentas ni para adelante ni para atrás, consumiendo tiempo cerca de máximos mientras la vida va pasando...
GRAFICO DIARIO NASDAQ100
Los futuros de Wall Street anticipan compras este jueves tras cerrar ayersin tendencia definida, a la espera de conocer nuevos datos de inflación con la publicación de los precios de producción, y también con la mira en la situación del estrecho de Ormuz y su impacto en el precio del petróleo.
En lo que respecta al índice de precios de producción, se espera que muestre un descenso en julio hasta el 4,9% interanual, desde el 5,5% del mes pasado. Una lectura positiva podría ayudar a extender el optimismo que ha seguido a la publicación del IPC del miércoles, que parece haber alejado la posibilidad de una subida de tipos de interés por parte de la Reserva Federal en su reunión de septiembre.
Ipek Ozkardeskaya, analista de Swissquote Bank, recuerda que "la inflación general se moderó ligeramente en términos interanuales en julio, mientras que las presiones subyacentes sobre los precios se mantuvieron elevadas", lo que "se suma a los datos de empleo y salarios, generalmente débiles, publicados la semana pasada".
"Cierto, pero las presiones sobre los precios siguen muy por encima del objetivo de inflación del 2% de la Reserva Federal (Fed), lo que sigue apuntando a la necesidad de una política monetaria más restrictiva; no obstante, unas cifras que parecen algo moderadas dan margen a la Fed para esperar un poco más", comenta.
Esta "perspectiva de un retraso en la subida de tipos de la Fed" está impulsando nuevamente los mercados de renta variable, sumándose a "la reacción muy positiva ante el fuerte crecimiento de los ingresos de los proveedores de servicios en la nube de nueva generación".
"CoreWeave, empresa respaldada por Nvidia, registró un repunte de cerca del 20% tras anunciar un crecimiento de los ingresos del 112% respecto al mismo periodo del año anterior. La compañía también elevó sus previsiones, convenciendo a los inversores de que valía la pena tolerar el aumento de sus pérdidas -que superaron los 620 millones de dólares, más del doble de los 290 millones del año anterior- dada la facturación que podría generar gracias a la explosiva demanda de inteligencia artificial", valora.
Lo mismo ocurrió con Nebius, cuyas acciones se dispararon un 34% tras presentar sus resultados, lo que para Ozkardeskaya "sugiere que el FOMO -el miedo a perderse la historia de éxito de estas empresas- no ha desaparecido por completo".
"Asimismo, el hecho de que estas compañías acumularan importantes posiciones cortas en su contra acentuó la magnitud de los movimientos alcistas; el contexto macroeconómico -con unas expectativas de tipos más moderadas- contribuyó a elevar sus valoraciones al incrementar el valor actual descontado de sus hipotéticas ganancias futuras, en comparación con un entorno de mayores costes de financiación", añade.
Por otro lado, cabe recordar que, además de los precios de producción, la agenda macroeconómica de este jueves incluye también la publicación de las peticiones semanales de desempleo, para las que se espera que muestren un repunte hasta las 202.000.
A VUELTAS CON ORMUZ
El mercado también permanecerá atento, una jornada más, a la situación en el estrecho de Ormuz, a la espera de un acuerdo entre Estados Unidos e Irán que permita la reapertura de esta ruta clave para el comercio de petróleo.
El analista Stephen Innes advierte de que, a pesar del alivio que ha supuesto el IPC estadounidense, "con el estrecho de Ormuz aún cerrado, una nueva escalada hacia los 100 dólares por barril podría reactivar rápidamente la prima por inflación y volver a poner sobre la mesa el riesgo de un endurecimiento de la política monetaria de la Reserva Federal".
"Ese es el umbral en el que el mercado deja de considerar la energía como un factor geopolítico secundario y empieza a incorporarla directamente a las expectativas de inflación, al comportamiento del consumidor y a la función de reacción de la Reserva Federal. Así pues, se ha disipado el temor inmediato a nuevas medidas de la Fed y abundarán los comentarios de que ya hemos dejado atrás el pico de los tipos de interés oficiales", detalla.
Los expertos de Link Gestión todavía ven lejos un posible acuerdo, y recuerdan que "Trump se negó a cumplir las exigencias planteadas por el ala dura iraní, que incluyen una compensación al país asiático por los daños causados por la guerra, así como la retirada de las tropas israelíes de Gaza y el Líbano".
"El tono agresivo y belicista de ambas partes evidenció que las posturas están muy alejadas, lo que no solo evidencia que el fin del conflicto, a pesar de los intentos de los mediadores, está muy lejos, sino que además, la reapertura del Estrecho de Ormuz tampoco se vislumbra a corto plazo", agregan.
OTROS MERCADOS
En otros mercados, el petróleo West Texas cae un 1,74% ($81,01) y el Brent cede un 1,62% ($87,71). Por su parte, el euro se aprecia un 0,06% ($1,1532), y la onza de oro se deja un 0,68% ($4.437)
La rentabilidad del bono americano a 10 años se relaja al 4,67% y el bitcoin gana un 0,49% ($63,682).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
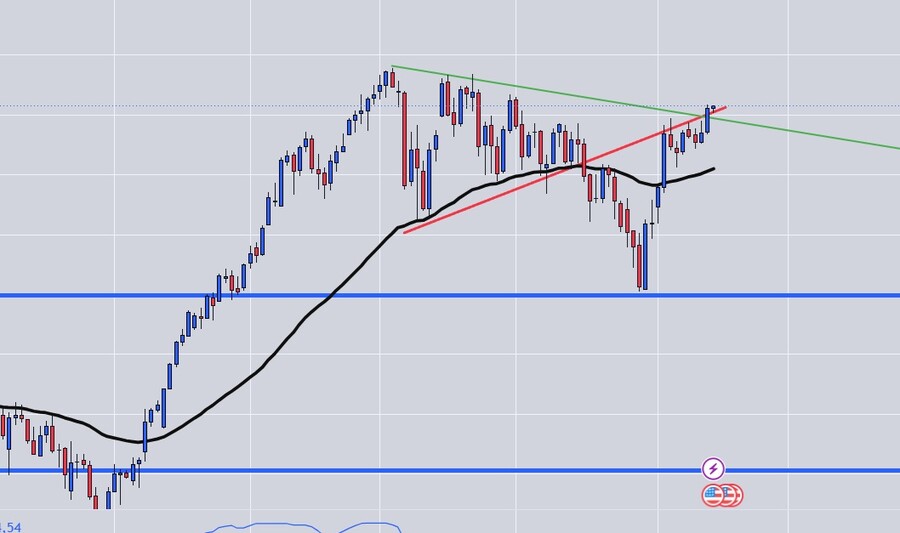
Parece que la tela de araña se va a romper y que el nasdaq100 va a ir a marcar nuevos máximos....
GRAFICO DIARIO NASDAQ100
Wall Street anticipa signo mixto este viernes, con los futuros del S&P 500 registrando leves subidas que permiten al selectivo renovar máximos históricos. Con todo, y a pesar de que los últimos datos de inflación han moderado las expectativas de una subida de tipos por parte de la Reserva Federal (Fed) en septiembre, la tensión en Oriente Medio mantiene las dudas en los inversores.
Así, y a falta de la sesión actual, los índices estadounidenses van camino de finalizar una semana sin tendencia definida, con avances del 0,5% en el S&P 500 y del 0,4% en el Nasdaq, mientras que el Dow Jones se desmarca con un descenso del 0,4%.
Y es que Ipek Ozkardeskaya, analista sénior de Swissquote, ve "dos problemas con las cifras inflación. Primero, siguen siendo consistentes con una inflación que se sitúa cómodamente por encima del objetivo oficial del 2% de la Fed. Nadie sabe si la Fed, bajo la dirección de su nuevo gobernador, Warsh, seguirá utilizando los indicadores tradicionales para evaluar la evolución de los tipos de interés, pero en los niveles actuales, la inflación en EEUU sigue siendo demasiado alta como para ignorarla. El propio Kevin Warsh expresó su preocupación por la inflación estadounidense, que se mantenía persistentemente por encima del objetivo durante cinco años, en su primera rueda de prensa".
En segundo lugar, la experta pone el foco en que la disminución de las presiones inflacionarias se ha debido "claramente" a un fuerte retroceso en los precios del petróleo ante las esperanzas en Oriente Medio. "Desde entonces, las tensiones se han recrudecido, impulsando al alza los precios del crudo".
"Por lo tanto, el optimismo de esta semana parece algo alejado de la realidad. Si la razón del repunte del mercado es que la inflación en EEUU se moderó en julio, el optimismo podría desvanecerse rápidamente", asegura Ozkardeskaya.
No obstante, para esta estratega "las expectativas de una subida de tipos por parte de la Fed en septiembre se desvanecen como la nieve bajo el sol". La semana pasada, la actividad en los futuros de los fondos federales indicaba una probabilidad superior al 60% de una subida en septiembre. Ahora, tras las débiles cifras de empleo e inflación, esa probabilidad se sitúa en tan solo el 32%.
En este sentido, han comenzado a aflorar las divergencias en el seno del organismo. La presidenta del Banco de la Reserva Federal de Cleveland, Beth Hammack, ha defendido que deberían subir los tipos de interés inmediatamente para reducir la inflación. "Es fundamental que actuemos ahora para que la inflación vuelva al nivel objetivo". "Cuanto más tiempo se mantenga por encima del objetivo, más difícil será reducirla. Y más lo notarán las empresas y los particulares".
EEUU AMENAZA A IRÁN CON 'AISLAMIENTO ECONÓMICO'
Pero la atención de los inversores también se mantiene fija en Oriente Medio, donde la tensión entre EEUU e Irán no deja de aumentar. De hecho, ahora el secretario del Tesoro estadounidense, Scott Bessent, ha anunciado que Washington adoptará medidas económicas "sin precedentes" contra Teherán, aunque no ha dado grandes detalles al respecto.
"Será una combinación de aislamiento económico como nunca antes se ha visto en el mundo y el bloqueo continuo del estrecho de Ormuz, que impedirá la entrada y salida de cualquier mercancía de los puertos iraníes", ha asegurado.
Por su parte, el secretario de Defensa estadounidense, Pete Hegseth, ha dicho que las fuerzas armadas pueden mantener el bloqueo naval contra Irán "indefinidamente".
"Prolongar las restricciones en el estrecho de Ormuz sería una mala noticia para el suministro energético global y la prima de riesgo del mercado", aseguran en Bankinter.
ECONOMÍA Y OTROS MERCADOS
En el plano macro, la agenda de este viernes recoge la publicación de las ventas minoristas de julio, y la lectura preliminar del índice de sentimiento de los consumidores estadounidenses que elabora la Universidad de Michigan, correspondiente al mes de agosto, que se espera se haya reducido con respecto al mes anterior.
En otros mercados, el petróleo West Texas sube un 1,32% ($82,32) y el Brent avanza un 0,70% ($87,68). Por su parte, el euro se aprecia un 0,20% ($1,1551), y la onza de oro pierde un 0,26% ($4.409).
La rentabilidad del bono americano a 10 años se revaloriza al 4,66% y el bitcoin retrocede un 0,95% ($62.746).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
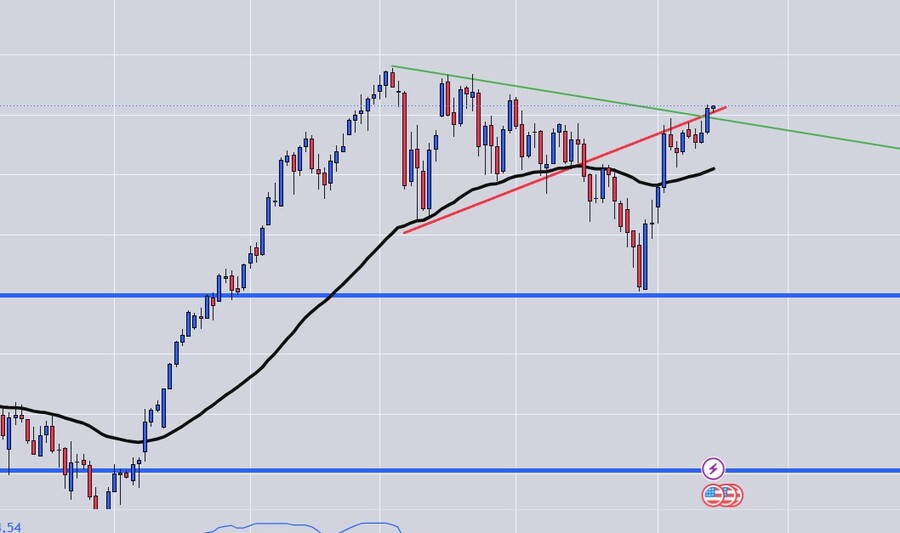
Punto y seguido... seguimos como estábamos la semana pasada,,,, amenazan con romper pero de momento atascados....
GRAFICO DIARIO NASDAQ100
Wall Street anticipa signo mixto este lunes tras poner fin a una semana también sin tendencia definida para la renta variable, que se ha tomado una pausa en zona de máximos a la espera de novedades sobre el estrecho de Ormuz, ya que hoy concluye la tregua de 60 días acordada por Estados Unidos e Irán sin que haya por el momento un nuevo acuerdo a la vista.
La gran duda ahora es si las dos partes intentarán acercar posturas, aunque los analistas de Rabobank no se muestran del todo optimistas y aseguran que "las negociaciones se han roto".
"Además, durante el fin de semana, Israel llevó a cabo nuevos ataques en el Líbano, un buque de carga a granel que intentaba salir del estrecho de Ormuz fue alcanzado por un proyectil y un puerto de Yemen suspendió sus operaciones tras ataques con misiles de los hutíes", añaden.
Por su parte, Ipek Ozkardeskaya, analista de Swissquote Bank apunta que "Estados Unidos prepara nuevas sanciones para presionar a Irán a volver a la mesa de negociaciones, al tiempo que Irán mostró una postura más ofensiva la semana pasada, lo que sugiere que no se vislumbra la paz en un futuro próximo".
Dicho esto, añade, "la reacción del mercado energético a las noticias del fin de semana ha sido moderada", y es que los inversores "están reaccionando más a la información de que los países del Golfo están encontrando vías alternativas para sortear las limitaciones en el estrecho de Ormuz: operan con los sistemas de localización apagados para transportar petróleo a través del estrecho y luego lo transfieren a buques cisterna en el golfo de Omán para su envío a los clientes".
"Según Bloomberg, los productores del Golfo canalizan más de 4 millones de barriles diarios fuera del golfo Pérsico, lo que mantiene contenidos los precios del petróleo a pesar del deterioro de la situación geopolítica. En consecuencia, tanto el crudo estadounidense como el Brent cotizan sin cambios esta mañana: cerca de los 82 dólares por barril en el primer caso y ligeramente por debajo de los 89 dólares en el segundo", detalla.
Por otro lado, la deuda soberana "cuenta una historia diferente", y advierte de que "el aumento de los rendimientos mundiales podría —en algún momento— amenazar el apetito por el riesgo en los mercados de renta variable".
"Pero no hoy. EEUU y Europa se sitúan en terreno positivo de cara a la apertura semanal. De hecho, los resultados empresariales del segundo trimestre han sido tan sólidos que los inversores no están dispuestos a bajarse de la tendencia alcista, conscientes de que los factores económicos y geopolíticos subyacentes no son necesariamente perjudiciales para los beneficios de las empresas", comenta.
En este sentido, explica que "los precios de la energía —más altos y volátiles— han beneficiado enormemente a las compañías energéticas mundiales, mientras que los bancos han registrado resultados sólidos gracias al aumento de la actividad de negociación y a la financiación del desarrollo de la inteligencia artificial".
LAS ACTAS DE LA FED MARCAN LA SEMANA
El otro gran foco de atención de esta semana será también la publicación, el miércoles, de las actas de la reunión que celebró en julio el Comité Federal de Mercado Abierto (FOMC) de la Fed, que para los expertos de Link Gestión "permitirán conocer con mayor detalle las distintas opiniones de sus miembros de cara a futuros movimientos de los tipos de interés oficiales".
Asimismo, el viernes EEUU conocerá las lecturas preliminares de agosto de sus índices adelantados de actividad sectorial, los PMIs manufactureros y de servicios. En principio, los analistas esperan que estos indicadores sigan mostrando una expansión entre leve y moderada de la actividad privada en esta economía.
"En cuanto a la agenda empresarial, y a pesar de que la temporada de resultados está prácticamente finalizada, esta semana doce compañías del S&P 500 presentarán sus cuentas, con el sector minorista como protagonista. Home Depot anunciará sus cifras el martes, seguido de Lowe’s y Target el miércoles, mientras que Walmart lo hará el jueves", detallan.
Estos analistas ven "especialmente interesante analizar las declaraciones de sus gestores sobre la fortaleza del consumo privado estadounidense, más aún después de las sorprendentes —por negativas— cifras de ventas minoristas de julio, aunque parte de este comportamiento se explica por el cambio de fecha este año, de julio a junio, de las promociones de Amazon".
OTROS MERCADOS
En otros mercados, el petróleo West Texas sube un 0,15% ($82,35) y el Brent avanza un 0,72% ($89,14). Por su parte, el euro se aprecia un 0,26% ($1,1608), y la onza de oro gana un 0,37% ($4.4453).
La rentabilidad del bono americano a 10 años cede al 4,686% y el bitcoin avanza un 0,26% ($62.249).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
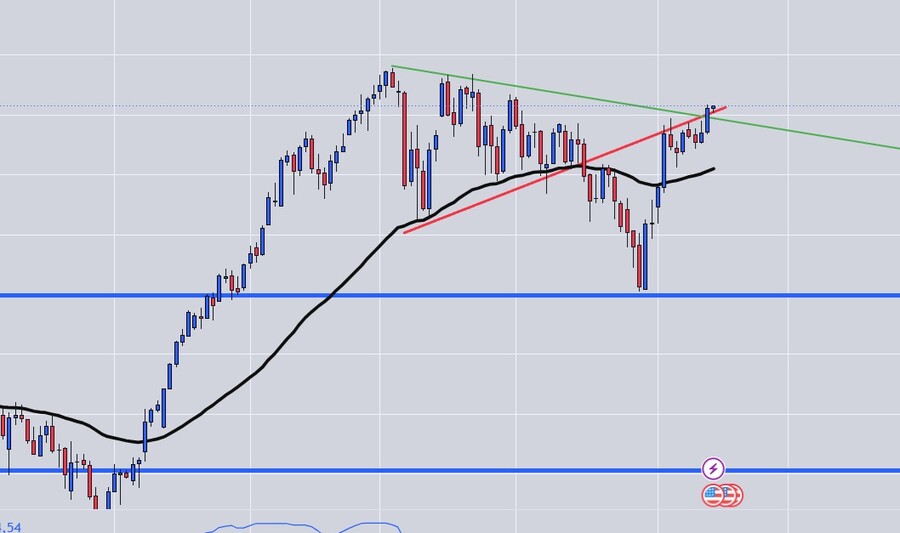
Y... seguimos en el mismo punto en la misma coma, la lectura esta encajada en esta zona de tela de araña que no deja salir al precio lo tiene de momento retenido en la zona de control...
GRAFICO DIARIO NASDAQ100
Wall Street anticipa nuevas caídas este martes tras los descensos de ayer, una jornada en la que finalizó la tregua de 60 días entre Estados Unidos e Irán para reabrir el estrecho de Ormuz, por lo que ahora el mercado se pregunta si se producirán nuevas negociaciones que acerquen un posible fin de la guerra y del bloqueo de esta ruta clave para el comercio de petróleo.
Sin embargo, por el momento no parece que Washington y Teherán se encuentren cerca de un acuerdo, ya que el portavoz del ministerio de Asuntos Exteriores de Irán, Esmaïl Baghaï, ha acusado a EEUU de violar la tregua poco después de acordarla.
"No hemos iniciado ninguna negociación porque, pocas semanas después de la firma, comenzaron a producirse violaciones generalizadas del acuerdo, lo que dejó sin efecto el plazo de sesenta días", ha asegurado.
Mientras, el tráfico de buques petroleros por Ormuz se ha paralizado y la tensión aumenta, y es que la agencia británica de seguridad marítima UKMTO ha explicado que un “proyectil no identificado” impactó contra un barco cerca de la costa de Irán.
"El impacto causó daños en la sala de máquinas y dejó una víctima entre la tripulación. Los demás miembros de la tripulación están recibiendo asistencia de la Guardia Costera de Omán", ha explicado la agencia a través de sus redes sociales.
Los expertos de Link Gestión destacan que "a falta de otras referencias de calado, la elevada tensión en Oriente Medio, con el presidente de EEUU, Donald Trump, amenazando con bombardear Omán, país al que acusa de interferir en las negociaciones de paz con Irán, e Israel aprovechando la finalización de los 60 días de tregua para bombardear posiciones de Hezbolá en Líbano, provocó un nuevo repunte del precio del petróleo".
Además, señalan que "este movimiento terminó lastrando el comportamiento de los bonos, cuyos precios descendieron y cuyas rentabilidades repuntaron", por lo que el mercado dirige también su atención a la renta fija.
"En este mercado también cabe destacar el negativo comportamiento de los bonos, cuyos precios volvieron a descender, llevando la rentabilidad del bono del Tesoro estadounidense a 30 años a situarse al cierre en su nivel más elevado de los últimos 19 años. Además de los elevados precios de la energía, algunas dudas sobre la situación fiscal estadounidense y las fuertes emisiones de deuda, tanto privada como pública, vienen condicionando negativamente el comportamiento de estos activos en las últimas semanas, algo que siempre termina pesando sobre la renta variable", comentan.
Por otro lado, la temporada de resultados del segundo trimestre todavía no ha terminado, y este martes dejará las cifras de Home Depot, para las que los expertos de Link Gestion detectan "cierta inquietud" sobre "lo que puedan señalar sus gestores sobre la salud financiera de los hogares del país de cara a la crucial temporada de compras navideñas, que se encuentra cada vez más cerca".
"Habrá que estar, por tanto, muy atentos a sus comentarios sobre la evolución de la demanda de sus productos, muy vinculados al sector residencial, tanto durante el trimestre actual como de cara al final del ejercicio", detallan.
FED Y DÓLAR
El parqué neoyorquino se prepara también para conocer, este miércoles, las actas de la última reunión de la Reserva Federal (Fed), en las que los analistas esperan encontrar pistas sobre las intenciones del banco central de cara a la reunión de septiembre, que puede ser decisiva también para el comportamiento del dólar.
"En una perspectiva más amplia, desde que los datos de empleo de EEUU arrojaron una cifra negativa (el primer viernes de agosto) —respaldada la semana siguiente por datos de inflación y ventas minoristas más débiles de lo previsto—, el dólar estadounidense se ha vuelto más sensible a los datos económicos flojos del país; esto modera las expectativas de una postura agresiva ('hawkish') de la Reserva Federal (Fed) para el resto del año", asegura Ipek Ozkardeskaya, analista de Swissquote Bank.
No obstante, considera que "esta situación cambia, por supuesto, cuando se acelera el aumento de los precios del petróleo".
"Sin embargo, la tendencia general tras la reunión del FOMC es que los datos débiles de EEUU y la moderación de las expectativas sobre la Fed están dando soporte a las principales divisas rivales. Muchos prevén ahora que la Fed no subirá los tipos de interés en septiembre. La actividad en el mercado de fondos federales otorga una probabilidad algo superior a una entre tres de que se produzca un alza de 25 puntos básicos el próximo mes", detalla.
OTROS MERCADOS
En otros mercados, el petróleo West Texas sube un 0,67% ($85,05) y el Brent avanza un 0,15% ($91,26). Por su parte, el euro se deprecia un 0,06% ($1,1573), y la onza de oro pierde un 0,62% ($4.447).
La rentabilidad del bono americano a 10 años repunta al 4,736% y el bitcoin cede un 0,27% ($64.125).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
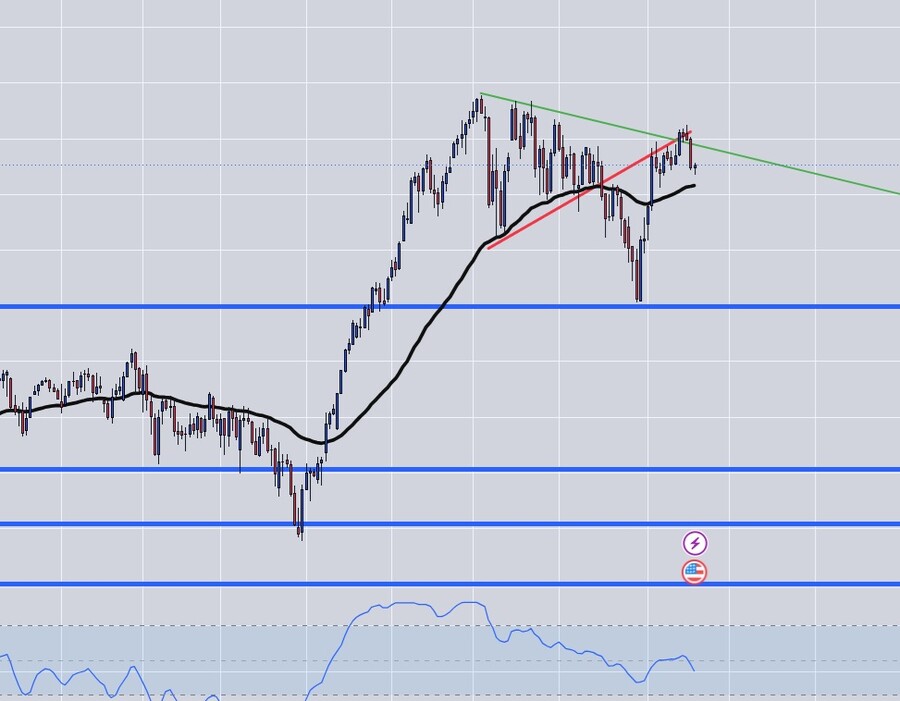
El nasdaq100 sigue mas que atascado en la zona de la "araña", cada vez parece mas débil, cada vez que ataca la tela parece se debilita... de momento no tiene fuerzas para romper....
GRAFICO DIARIO NASDAQ100
Los futuros de Wall Street anticipan más caídas este miércoles, para dar continuidad a los descensos de ayer, ya que el mercado sigue preocupado por la subida en los rendimientos de los bonos, como reflejo de la incertidumbre que llega de las relaciones entre Estados Unidos e Irán. Todo esto ha vuelto a reactivar los temores inflacionarios, que hoy pueden dar un nuevo vuelco con la publicación de las actas de la última reunión de la Reserva Federal (Fed).
Ipek Ozkardeskaya, analista de Swissquote Bank, destaca que "el principal factor que ha impulsado el mercado desde el lunes es el aumento de las tensiones en Oriente Medio, lo que está elevando los precios del petróleo y los rendimientos de los bonos —ante la expectativa de mayores presiones inflacionistas—, afectando negativamente a las valoraciones de la renta variable".
"El martes, el rendimiento del bono estadounidense a 10 años alcanzó su nivel más alto desde enero de 2025, mientras que el del 'Bund' alemán a 10 años subió a su máximo desde 2011. Las bolsas a ambos lados del Atlántico retrocedieron", añade, y recuerda que "el Nikkei siguió la tendencia bajista de sus homólogos occidentales, y el índice coreano Kospi registraba una caída superior al 5%.
De cara al futuro, ve "probable que la corrección a la baja en la renta variable se intensifique", ante lo que subraya que "las acciones de las empresas energéticas siguen siendo una buena cobertura frente a la escalada de tensión en Oriente Medio y los riesgos de inflación impulsada por los precios de la energía".
Y en este contexto de tensiones inflacionarias irrumpen las actas de la Fed, que pueden arrojar luz sobre la hoja de ruta del banco central, en un momento en el que el mercado ha dejado de esperar subidas de tipos tanto para el cónclave de septiembre como para el de octubre, aunque sí los ve probables en diciembre, según la herramienta FedWatch de 'CME'.
Los expertos de Link Gestión creen que "será interesante comprobar las distintas posturas existentes dentro del comité en materia de tipos", aunque recuerdan que "los flojos datos de empleo de julio y la ralentización de la inflación en el mismo mes han reducido sustancialmente la probabilidad de que la Fed suba sus tasas oficiales en septiembre, una probabilidad que se sitúa ahora en el 30% y que hasta hace poco superaba el 50%.
Además de a la Fed, el mercado espera novedades de Oriente Medio, aunque los últimos movimientos no invitan a anticipar un acercamiento de posturas entre EEUU e Irán, y es que hoy se ha conocido que Teherán está considerando atacar objetivos estadounidenses en Europa si la guerra no se detiene.
Por su parte, el presidente estadounidense, Donald Trump, aseguró ayer que "no hay conversaciones ni negociaciones en curso ni programadas con la República Islámica de Irán".
PREOCUPAN LAS TECNOLÓGICAS
Las preocupaciones del mercado no proceden solo de Oriente Medio, ya que el sector tecnológico, el principal motor habitualmente, comienza a mandar señales de alerta, con el Nasdaq liderando las ventas en la jornada del martes.
Ozkardeskaya ve "importante señalar que las grandes empresas tecnológicas son cada vez más vulnerables al panorama macroeconómico global y, más concretamente, a los tipos de interés", mientras que "los últimos informes trimestrales mostraron que los niveles de flujo de caja libre de estas grandes tecnológicas se evaporaron debido al enorme gasto en inteligencia artificial (IA)".
Esta situación, explica, "las hace más sensibles a los costes de financiación a medida que continúan invirtiendo en infraestructura de IA".
"No se trata de una tendencia nueva, pero los informes del segundo trimestre la confirmaron, y esto podría —quizás— limitar el apetito inversor cuando los rendimientos de la deuda aumentan, como ocurre actualmente. De hecho, los rendimientos de los bonos corporativos de estas grandes tecnológicas evolucionan en gran medida en paralelo a los rendimientos de la deuda pública estadounidense a largo plazo", detalla.
En concreto, indican que "cuando sube el rendimiento del bono a 10 años, los retornos de los activos corporativos con vencimientos similares tienden a seguir la misma senda".
"Esto ejerce una presión a la baja sobre las valoraciones y, al mismo tiempo, puede aumentar los costes de financiación en un momento en que estas acciones cotizan a precios que descuentan un escenario de perfección", comenta.
OTROS MERCADOS
En otros mercados, el petróleo West Texas sube un 1,07% ($85,38) y el Brent avanza un 1,08% ($91,54). Por su parte, el euro se aprecia un 0,29% ($1,608), y la onza de oro pierde un 0,06% ($4.421).
La rentabilidad del bono americano a 10 años cae al 4,702% y el bitcoin cede un 0,48% ($64.307).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
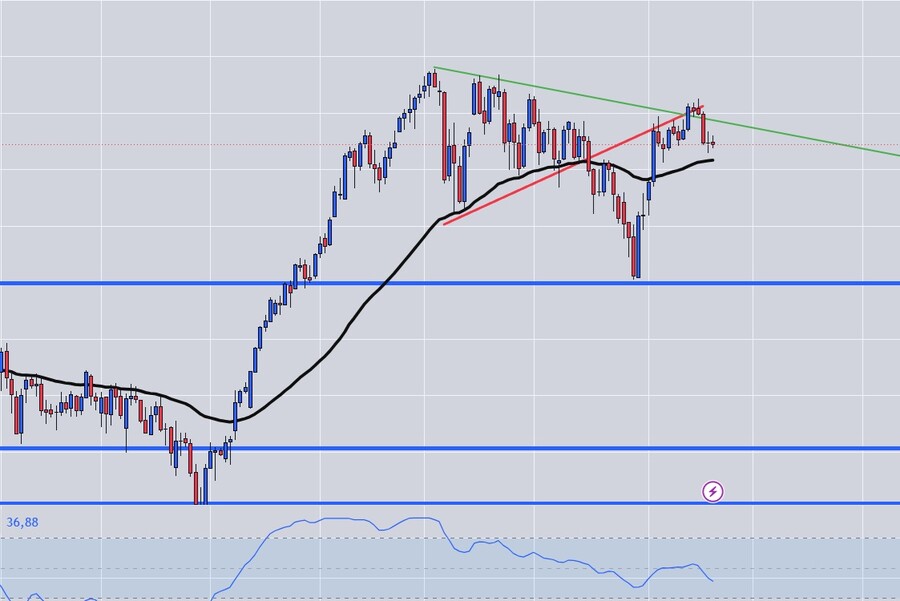
Seguimos si en el mismo punto, seguimos en la misma tela de araña pasa el tiempo.... y desde junio no ha habido nuevos máximos en el nasdaq100.... 3 meses parados que pueden ser un lateral de descarga para seguir subiendo, o puede ser un techo de duración x....
Veremos como evoluciona la tela de araña de momento el precio sigue atrapado en ella...
GRAFICO DIARIO NASDAQ100
Los futuros de Wall Street anticipan ventas moderadas este jueves tras las compras de ayer,mientras el mercado permanece atento a las rentabilidades de los bonos, a las negociaciones entre Estados Unidos e Irán para buscar una reapertura del estrecho de Ormuz y a la Reserva Federal (Fed), después de que las actas de su última reunión mostraran la posibilidad de subidas de tipos.
Sobre los bonos, las rentabilidades dieron un respiro ayer después de la intervención del Tesoro del país, que ha decidido duplicar el volumen de las operaciones de recompra destinadas a apoyar la liquidez de los títulos nominales con cupón y vencimiento a largo plazo (los segmentos de 10 a 20 años y de 20 a 30 años).
"El anuncio del Departamento del Tesoro estadounidense de que duplicará el volumen de sus recompras de deuda, concentrándolas en los bonos de mayor duración, provocó un repunte generalizado de los precios de estos activos, especialmente en el tramo largo de la curva, y, por consiguiente, una sensible reducción de sus rendimientos. Este movimiento fue bien recibido por los inversores en renta variable", explican en Link Gestión.
Por su parte, Ipek Ozkardeskaya, analista de Swissquote Bank, comenta que "los mercados reaccionaron con fuerza a la noticia" del Tesoro, y es que "el rendimiento del bono estadounidense a 10 años cayó bruscamente, mientras que el del bono a 30 años descendió desde sus niveles más altos registrados desde 2007".
"Este último movimiento contribuyó a sostener las valoraciones bursátiles: el S&P 500 logró una ligera subida del 0,21%, aunque insuficiente para revertir el desplome del sector de semiconductores; de hecho, el ETF de semiconductores de VanEck perdió un 1,55%. El dólar estadounidense se hundió, permitiendo que las principales divisas repuntaran con fuerza frente al billete verde", señala.
De cara a la jornada de este jueves, espera "una consolidación en los mercados de bonos y divisas de EEUU, mientras los inversores se plantean qué significa realmente el anuncio del Tesoro y cuál podría ser su impacto a largo plazo".
En este sentido, recuerda que "la operación no modifica ni el volumen de la deuda estadounidense ni el problema fiscal subyacente", mientras que "si el Tesoro depende cada vez más del endeudamiento a corto plazo, ello implicaría refinanciaciones más frecuentes".
"Si los tipos de interés se mantienen elevados —aunque, claro está, para ello es necesario contar con la colaboración de la Reserva Federal—, la carga de intereses del gobierno se ajusta con mayor rapidez", indica.
Esta situación pone a la Fed una vez más en el foco de atención del mercado, especialmente después de conocer las actas de la última reunión, que mostraron "muchas" voces partidarias de subir tipos si la inflación no se modera.
Los expertos de Rabobank indican que "las actas de la Reserva Federal señalaron que la inflación derivada de los aranceles ya se había trasladado a los precios, que la IA parece inflacionista a corto plazo y que los efectos de la guerra con Irán son inciertos, lo que podría obligar a subir los tipos".
SIN NOVEDADES EN ORMUZ
Mientras, el mercado mantiene la esperanza de recibir buenas noticias del frente geopolítico, a pesar de que el presidente estadounidense, Donald Trump, ha lanzado una nueva amenaza sobre Irán: la "operación económica más aplastante jamás emprendida contra país alguno".
"La atención de los inversores seguirá centrada en la evolución de los acontecimientos en Oriente Medio, a la espera de que la situación pueda avanzar en uno u otro sentido. Una evolución que, sin duda, seguirá teniendo su reflejo en el precio del petróleo, que se ha situado en sus niveles más elevados desde finales de julio", valoran en Link Gestion.
Por su parte, Thomas Mucha, estratega geopolítico de Wellington Management, explica que "el riesgo geopolítico ha pasado de ser una sucesión de crisis puntuales a convertirse en una fuerza persistente que condiciona la inflación, la política fiscal, el gasto en defensa, la seguridad energética, el liderazgo tecnológico y la asignación de capital".
AGENDA Y OTROS MERCADOS
La agenda macroeconómica de este jueves incluye la publicación de las peticiones semanales de desempleo, para las que se espera un ligero incremento hasta las 210.000.
En otros mercados, el petróleo West Texas sube un 2,12% ($87,49) y el Brent avanza un 2,21% ($93,42). Por su parte, el euro se aprecia un 0,15% ($1,1696), y la onza de oro gana un 0,03% ($4.546).
La rentabilidad del bono americano a 10 años repunta al 4,672% y el bitcoin sube un 4,12% ($71.614).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
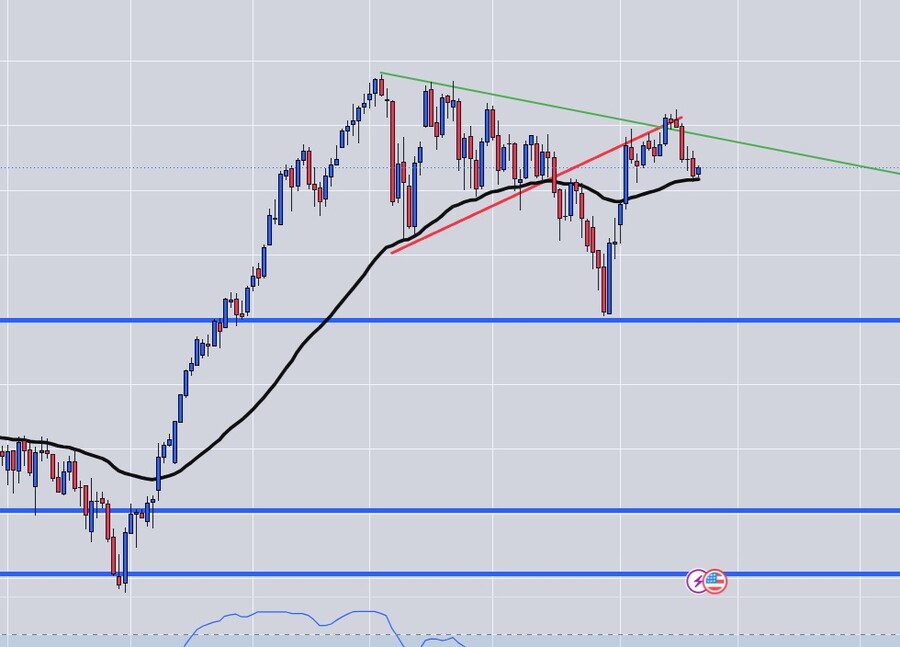
Y en el mismo sitio y a la misma hora.... la tela de araña sigue atrapando al nasdaq100...
Consume tiempo nada mas, esta cerca de máximos, es una forma de corregir sin corregir consumiendo tiempo.
Pero la cosa no pinta bien con la rentabilidad de los bonos tan alta un refugio "seguro" a la incertidumbre de las muchas cosas que ahora nos acontecen...
No parece que vaya a haber recortes de tipos, y eso para las empresas con deudas o que se piensan endeudar tampoco es precisamente una buena noticia.
Pero esto es hablar por hablar, la bolsa es soberana y dirá para donde tirar, con este escenario en otra situación desde luego los índices no estarían tan altos eso seguro, pero algo debe haber en el fondo del vaso que no se ve, que justifique unas bolsas tan "caras".
GRAFICO DIARIO NASDAQ100
Los futuros de Wall Street anticipan rebote este viernes tras las caídas de ayer, con lo que los índices buscan sacudirse parte de los temores generados a lo largo de la semana en torno a la rentabilidad de los bonos y los precios del crudo, que siguen tensionados a la espera de un acuerdo entre Estados Unidos e Irán para reabrir el estrecho de Ormuz.
No obstante, este rebote no es suficiente para compensar las caídas acumuladas desde el lunes, y a falta de esta sesión los índices se encaminan a cerrar una semana bajista, en la que el Nasdaq lidera los descensos (-2,47%), seguido por el S&P 500 (-1,84%) y el Dow Jones (-1,81%).
Por su parte, los dos activos que han estado en el centro del huracán esta semana dan un respiro hoy, y el crudo cede con moderación tras las fuertes subidas de ayer, con el WTI perdiendo un 0,59%, hasta los 86,31 dólares por barril, y el Brent registrando caídas del 0,63%, a 93,23 dólares. Mientras, la rentabilidad del bono americano a 10 años se modera al 4,69%.
Así, la rentabilidad de los bonos, que es inversa del precio, comienza a ceder en una semana marcada por los esfuerzos del Tesoro para contener su evolución, ya que este jueves el titular del organismo, Scott Bessent, aseguró que el volumen de recompras de deuda pública podría superar el umbral de los 4.000 millones de dólares por operación.
Los expertos de Link Gestión destacan que "Bessent intentó ayer salir nuevamente al 'rescate' de la deuda estadounidense, al señalar que las recompras podrían superar los 4.000 millones por operación anunciados el miércoles y afirmar que el Gobierno dispone de un amplio abanico de herramientas para reducir los rendimientos".
Asimismo, recuerda que "restó importancia a las preocupaciones sobre el déficit, señalando que una parte significativa de la brecha responde a reembolsos arancelarios temporales y a incentivos destinados a fomentar la inversión empresarial".
"Sus declaraciones, sin embargo, no terminaron de convencer a los inversores, que siguen observando cómo los elevados déficits públicos y la competencia por captar financiación de las grandes compañías tecnológicas -que están incrementando con fuerza sus emisiones de deuda para financiar sus inversiones en inteligencia artificial (IA)- continúan presionando al alza los rendimientos de estos activos. Como ya hemos señalado, esta circunstancia constituye también un importante lastre para la renta variable", agregan.
Por su parte, Ipek Ozkardeskaya, analista de Swissquote Bank, señala que "la idea de que Washington está dispuesto a recomprar deuda en lugar de ajustar su política fiscal y frenar el crecimiento del endeudamiento —al tiempo que ejerce una presión creciente sobre la política de la Reserva Federal (Fed)— perdió parte de su atractivo inicial una vez que la realidad se impuso a la euforia de las primeras horas posteriores al anuncio".
UNA SEMANA DE CAMBIOS
Con este telón de fondo, el parqué neoyorquino pone el broche a una semana en la que "la narrativa del mercado cambió", ya que "se pasó de considerar que los sólidos resultados empresariales están impulsando a los índices a niveles récord a señalar que los rendimientos de la deuda soberana —al igual que el propio volumen de deuda— están subiendo a niveles indeseables, lo que eleva los costes de financiación y acabará presionando las expectativas de beneficios y lastrando las valoraciones".
"Esta última perspectiva persistirá mientras los precios del petróleo y los rendimientos de la deuda sigan al alza. Esta semana, los resultados de las empresas minoristas estadounidenses reflejaron un consumidor cada vez más selectivo y sensible a los precios, aunque todavía con un nivel de gasto suficiente para no anticipar una recesión", señala Ozkardeskaya.
Asimismo, indica que "para la Reserva Federal, este enfriamiento podría ayudar a moderar la inflación impulsada por la demanda, siempre y cuando los elevados precios del petróleo no ahoguen aún más a los consumidores".
"Por desgracia, nadie puede garantizar esto último. Tampoco nadie puede asegurar que la Reserva Federal siga centrada en la inflación... ¿Qué sentido tiene?", valora.
AGENDA Y OTROS MERCADOS
La agenda de este viernes incluye la publicación de los índices PMI para el sector manufacturero y servicios, que previsiblemente mostrarán una nueva expansión de la economía privada estadounidense en agosto.
En otros mercados, el euro se aprecia un 0,21% ($1,1702), y la onza de oro sube un 1,53% ($4.642), mientras que el bitcoin extiende su rally y gana un 6,39% ($77.690).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
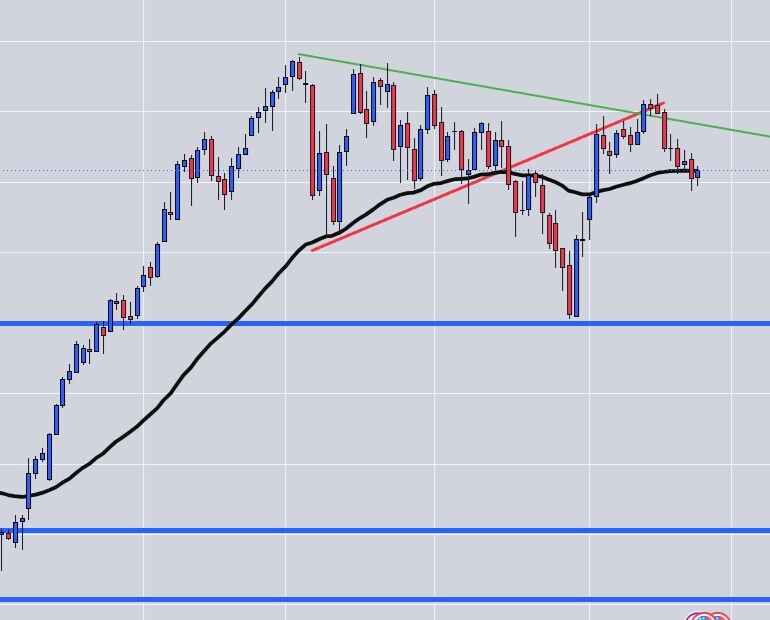
Nvidia parece esta semana moverá el mercado, ya es la empresa creo mas grande del mundo, se lleva por delante incluso a Alemania!!, crea mas valor que la economía alemana!....
Ahora no es burbuja, mañana o dentro de unas horas puede serlo, depende como siempre del BPA, si el BPA sube, que diablos la fiesta seguirá.... pero como sean "flojos", el mercado temblará...
Ahora mismo podemos decir que todo esta en manos de una mega empresa... Nvidia...
Ella marcará probablemente el devenir de los nuevos movimientos en un Nasdaq100 que sigue atascado en una zona "muerta".
GRAFICO DIARIO NASDAQ100
Wall Street anticipa compras este martes tras el signo mixto de ayer, con los índices recobrando parte del optimismo a medida que cae el precio del petróleo, que por el momento digiere a la baja la última ronda de medidas anticipadas por Estados Unidos contra Irán.
Kathleen Brooks, directora de análisis de XTB, señala que "las acciones cotizan al alza este martes, revirtiendo parte del sentimiento bajista que había predominado durante la última semana", gracias a que "el precio del petróleo cae, desafiando las amenazas de Irán ante las sanciones de EEUU".
"Este cambio de ánimo se ha visto favorecido por el descenso en el precio del petróleo: el crudo Brent cotiza ahora por debajo de los 90 dólares por barril y el mercado está ignorando las amenazas de Irán de tomar represalias por la última ronda de sanciones económicas de Estados Unidos", comenta.
Cabe recordar que el Secretario del Tesoro de EEUU, Scott Bessent, presentó ayer los pormenores de la 'Operation Economic Outcast', mediante la cuál la Administración Trump pretende aislar al Gobierno de Irán y a todos aquellos que de alguna manera colaboren económicamente con el país.
Los expertos de Link Gestión indican que "el anuncio de las nuevas sanciones a Irán realizado por el secretario del Tesoro de EEUU, Bessent, apenas tuvo impacto en los mercados, ya que las medidas quedaron lejos de las expectativas generadas previamente tanto por el propio Bessent como por el presidente Trump".
"Todo parece indicar que EEUU ha optado por no forzar la situación, especialmente en lo relativo a China, principal comprador del petróleo iraní, y que las medidas anunciadas ayer constituyen, sobre todo, una advertencia a otros países para que reduzcan o corten sus relaciones con el régimen de Teherán. En renta fija, los bonos recuperaron parte del terreno cedido en las últimas sesiones, especialmente en el tramo largo de la curva, donde las rentabilidades descendieron ligeramente", agregan.
Estos expertos ponen el foco también sobre la "nueva guerra comercial iniciada por la Administración estadounidense contra Canadá, aunque se espera que la situación sea reconducida, ya que, de prolongarse, podría tener un impacto negativo sobre la inflación".
A LA ESPERA DE NVIDIA
El mercado no solo tiene su atención en la geopolítica, y es que este miércoles tiene una cita destacada con la publicación de las cuentas trimestrales de Nvidia, que servirán para medir una vez más el impulso de la inteligencia artificial (IA) y de las grandes tecnológicas estadounidenses.
"Ante la posibilidad de que las cuentas sean recibidas negativamente, algunos inversores parecen estar reduciendo su exposición al sector", comentan en Link Gestión.
De manera similar, Brooks señala que, el lunes, "la venta masiva de acciones en EEUU estuvo liderada por el sector tecnológico —especialmente los segmentos de hardware tecnológico y semiconductores—, que registraron los peores resultados".
"Se produjeron fuertes caídas en empresas favoritas del sector de la IA, como SanDisk, Micron y Super Micro. Sin embargo, estos valores cotizan al alza en la preapertura; las acciones de Nvidia también suben casi un 1% en las operaciones previas a la apertura, a medida que el mercado empieza a descontar los efectos de un posible informe de resultados espectacular que devuelva la confianza a la inversión en IA", añade.
También recuerda que "las acciones más negociadas en EEUU son las principales empresas del sector de la IA, incluidas Nvidia, Tesla, Micron y SanDisk", lo que "refuerza la idea de que los resultados de Nvidia serán un factor determinante para la evolución de los precios y la posible volatilidad más adelante esta semana".
Por otro lado, la agenda de esta semana incluye también la publicación el miércoles del deflactor PCE, una de las medidas de precios favoritas de la Reserva Federal (Fed), y la intervención el viernes del presidente del banco central, Kevin Warsh, en el encuentro de Jackson Hole.
"La inflación en EEUU se mantiene persistentemente por encima del objetivo, afectando a los bienes y servicios cotidianos, y no solo a los precios de los activos. Por ello, todas las miradas se dirigen a la Reserva Federal para ver cómo responde a las últimas medidas del Departamento del Tesoro de EEUU, las cuales no hacen sino complicar aún más las perspectivas de inflación", explica Ipek Ozkardeskaya, analista sénior de mercado del Swissquote Bank.
Asimismo, señala que "Kevin Warsh intervendrá el viernes en el simposio de Jackson Hole, tras la publicación el miércoles de las últimas cifras del índice de precios de gastos de consumo personal (PCE), el indicador de inflación preferido de la Reserva Federal".
Pero antes, el mercado conocerá este martes la confianza del consumidor estadounidense, en un momento de crecientes temores inflacionistas por la guerra en Oriente Medio.
OTROS MERCADOS
En otros mercados, el petróleo West Texas cae un 2,73% ($82,03) y el Brent baja un 2,68% ($89,04). Por su parte, el euro se aprecia un 0,05% ($1,1668), y la onza de oro pierde un 0,11% ($4.692).
La rentabilidad del bono americano a 10 años se modera al 4,674% y el bitcoin avanza un 1,27% ($79.577).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
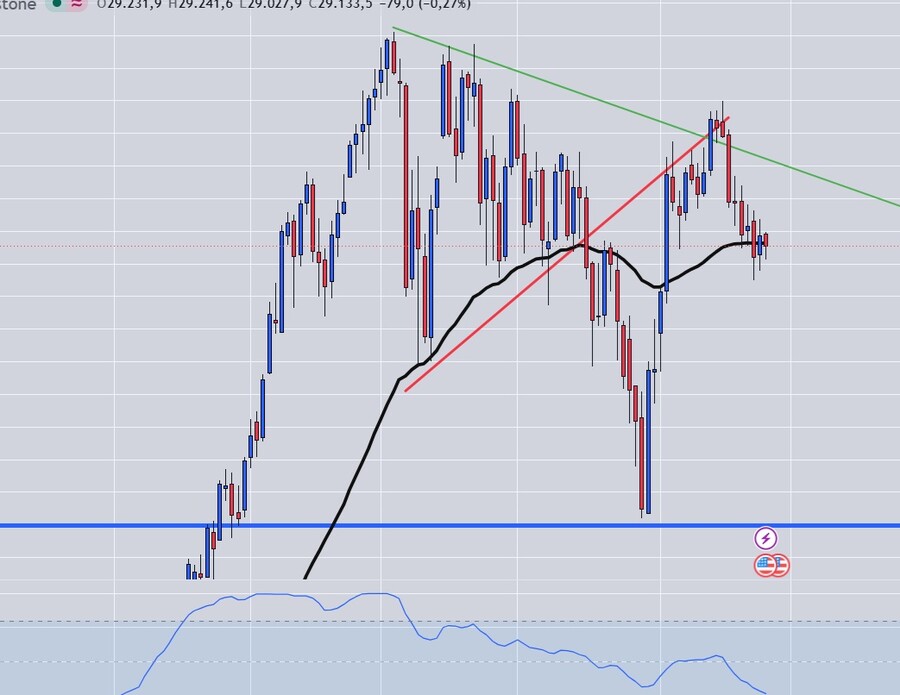
Si, Nvidia que no envidia, marcará sin duda el devenir de las bolsas en las próximas horas... al cierre de la sesión de hoy probablemente tengamos una excusa perfecta para justificar un movimiento pendiente amparado en sus inminentes resultados.
El nasdaq100 sigue atascado necesita una excusa o bien para romper la telaraña y marcar nuevos máximos o bien para caer por el precipicio de las caídas....
Es la excusa perfecta, todo el mundo esta mirando, si lo hace muy bien, dará tranquilidad probablemente, si solo lo hace bien creará dudas, y si lo hace mal probablemente el cristal que sostiene las subidas se rompa violentamente....
GRAFICO DIARIO NASDAQ100
Los futuros de Wall Street anticipan signo mixto este miércoles tras las subidas de ayer, a la espera de dos citas que pueden definir el devenir de los mercados en el corto plazo, como son el deflactor PCE, la medida de inflación favorita de la Reserva Federal (Fed), y los resultados trimestrales de Nvidia.
En primer lugar, se espera que el índice de precios de gastos de consumo personal (PCE) subyacente de EEUU se mantenga estable cerca del nivel interanual del 3,3% en julio —muy por encima del objetivo del 2% fijado por la Reserva Federal—, lo que para Ipek Ozkardeskaya, analista sénior de Swissquote Bank, sería reflejo de "una persistencia notable".
"Varios indicadores de inflación —especialmente las cifras generales— se moderaron en julio gracias al descenso de los precios de la energía. Además, el hecho de que el reciente repunte del crudo estadounidense haya sido limitado aporta cierta tranquilidad a los observadores de la Reserva Federal", comenta.
Por su parte, en Link Gestión apuntan que "un dato peor de lo esperado podría ser recibido negativamente tanto por los mercados de renta variable como de renta fija, al elevar nuevamente las expectativas de una subida de los tipos de interés de la Fed en septiembre".
Sobre la otra gran cita de la jornada, las cuentas de Nvidia, Ozkardeskaya comenta que "por supuesto, las expectativas son enormes, por no decir otra cosa", ya que se espera que los ingresos del segundo trimestre hayan aumentado hasta cerca de 92.000 millones de dólares, lo que supone un crecimiento aproximado del 97% en comparación con el mismo periodo del año anterior.
No obstante, algunas previsiones de Wall Street sitúan esta cifra aún más arriba, en el rango de los 93.000 a 95.000 millones de dólares, lo que sugiere "que las expectativas reales del mercado (el llamado 'whisper number') podrían ser superiores al consenso publicado", un aspecto que "podría jugar en contra de una reacción positiva ante un trimestre tan extraordinario".
"Cabe recordar que las acciones de los fabricantes de chips —especialmente las de Nvidia— han tenido un comportamiento excelente desde que surgió el auge de la IA. Esto ocurrió a principios de 2023, cuando OpenAI irrumpió en nuestras vidas y Nvidia se convirtió en el estandarte de dicha tendencia gracias a sus GPU, ampliamente adoptadas para el entrenamiento de modelos de IA", agrega.
El ascenso del fabricante estadounidense de chips ha sido tan meteórico que ahora le cuesta sorprender al mercado, lo que ha frenado ligeramente a sus acciones este curso en comparación con otras firmas del sector, y es que "Nvidia ha ganado aproximadamente un 15% en lo que va de año, una cifra bastante modesta si se compara con el ascenso de casi el 240% de Micron o la subida del 144% de Intel".
"Un aspecto positivo es que Nvidia se ha vuelto relativamente barata en comparación con su propia trayectoria histórica y con el índice Nasdaq 100; su ratio precio-beneficio (PER) actual se sitúa en el rango bajo de los 30, no muy por encima de la media del Nasdaq 100 (cercana a 34 veces), ya que el enorme crecimiento de sus beneficios netos ha avanzado lo suficientemente rápido como para comprimir dicho ratio", indica.
ORMUZ Y PETRÓLEO
Por otro lado, la atención del mercado estará una jornada más sobre el estrecho de Ormuz y el precio del petróleo, de donde por el momento llegan noticias esperanzadoras que mantienen contenido el costo del crudo.
Kathleen Brooks, directora de investigación de XTB, explica que "el fuerte descenso del precio del petróleo hoy ha provocado caídas superiores al 3% tanto en el Brent como en el WTI; el crudo Brent cotiza ahora ligeramente por encima de los 87 dólares por barril —acumulando una bajada del 4,6% esta semana— tras la declaración conjunta emitida el martes por Irán y Omán".
"En ella se informaba de que ambos países habían debatido un 'marco gradual' que podría facilitar la reapertura permanente del estrecho de Ormuz, incluyendo la habilitación de un corredor temporal para el paso seguro de buques comerciales y la implementación de las medidas de seguridad marítima pertinentes", detalla.
OTROS MERCADOS
En otros mercados, el petróleo West Texas cae un 2,87% ($80,03) y el Brent cede un 2,95% ($85,04). Por su parte, el euro se deprecia un 0,06% ($1,1666), y la onza de oro pierde un 0,60% ($4.676).
La rentabilidad del bono americano a 10 años repunta al 4,645% y el bitcoin retrocede un 0,71% ($78.377).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
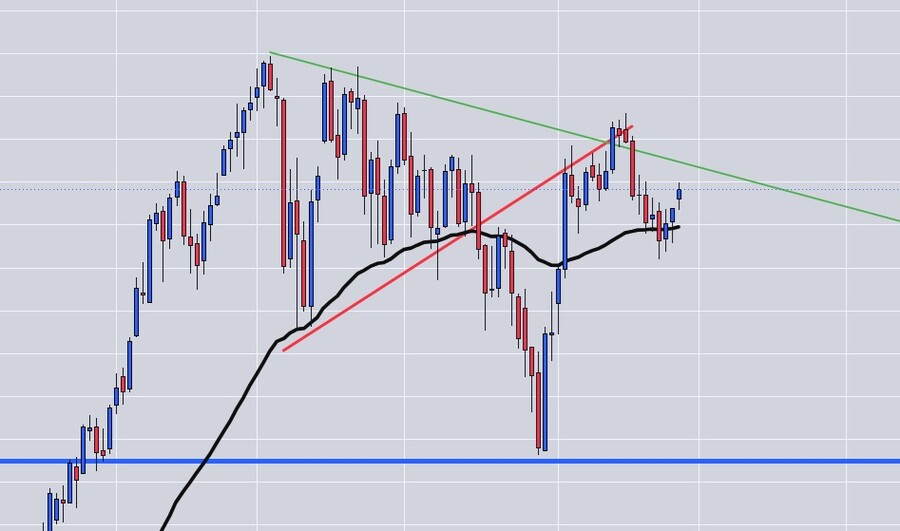
Nvidia no defraudo para nada con sus resultados, ayer de nuevo saco sus mejores galas y salió a pasear siendo consciente de que es y parece será la reina de la fiesta...
Resultados muy buenos que no tienen pinta de parar según sus propias previsiones, no parece aquí se pueda encontrar una excusa para parar al mercado.. es mas parece incluso que podría ser excusa para ponerse de nuevo a festejar... y saltar por los aires a la araña y su tela tejida que ha estado entreteniendo al Nasdaq100...
GRAFICO DIARIO NASDAQ100
Wall Street anticipa signo mixto este jueves tras las ventas de ayer, con los futuros del Nasdaq liderando las compras gracias a las subidas de Nvidia (+7%) tras sus resultados trimestrales, que han infundido optimismo entre los fabricantes de chips.
Kathleen Brooks, directora de investigación de XTB, asegura que "los resultados de Nvidia correspondientes al último trimestre son sencillamente impresionantes", ya que la compañía registró unos ingresos de 96.220 millones de dólares, superando con creces las expectativas de 92.170 millones y duplicando la cifra reportada en el segundo trimestre de 2025.
"Si alguien temía que el ritmo de crecimiento de los últimos años empezara a desacelerarse, no hay indicios de ello. El beneficio neto también se duplicó respecto al año anterior, situándose en 53.950 millones de dólares (o 2,22 dólares por acción), frente a los 1,87 dólares de hace un año", añade.
Esta experta también pone el foco en las "previsiones sólidas para los ingresos futuros", ya que Nvidia espera que las ventas de este trimestre rebasen los 108.000 millones, una cifra 4.000 millones superior a lo estimado por los analistas.
"Todo ello a pesar de que la compañía no prevé realizar ventas a centros de datos en China. Los accionistas recibieron incentivos adicionales en forma de un programa de recompra de acciones por valor de 26.000 millones de dólares y un dividendo", valora.
En los últimos cuatro trimestres, la cotización de Nvidia había caído tras la presentación de resultados, por lo que Brooks cree que "si el repunte observado fuera del horario habitual se mantiene durante la jornada del jueves, ello sugeriría que se ha roto el ciclo y que podríamos estar ante el inicio de una nueva fase alcista para las acciones de Nvidia".
Por su parte, Ipek Ozkardeskaya, analista senior en Swissquote Bank, apunta que "los resultados financieros de Nvidia no pueden pasar desapercibidos", ya que "por muy elevadas que fueran las expectativas —y por mucho que las estimaciones extraoficiales del mercado las superaran—, Nvidia logró rebasar todas ellas".
"Curiosamente, sin embargo, estas cifras por sí solas no bastaron para impulsar las acciones de Nvidia en las operaciones fuera de horario. El factor decisivo fue el anuncio del director financiero a los inversores de que los ingresos de la compañía crecerían un 70 % en el año fiscal 2028; y —atención— ¡esa cifra alcanzaría el 100 % si no fuera por las limitaciones de suministro!", indica.
ORMUZ Y FED
Más allá de los resultados de Nvidia, la atención del mercado se dirige también a Oriente Medio, a la espera de un acuerdo entre Estados Unidos e Irán que permita la reapertura del estrecho de Ormuz, y a la localidad estadounidense de Jackson Hole, donde este jueves comienza el tradicional encuentro de banqueros centrales que mañana contará con la intervención del presidente de la Reserva Federal, Kevin Warsh.
"Los inversores también seguirán muy de cerca la evolución de los acontecimientos en Oriente Medio, donde se han abierto algunas expectativas de que las partes puedan volver a la mesa de negociación, pese a que el presidente estadounidense Trump afirmara ayer que no tenía prisa por hacerlo", explican los expertos de Link Gestión.
Por su parte, Neil Wilson, estratega de inversiones de Saxo, comenta que "los precios del crudo retrocedieron después de que Irán y Omán anunciaran un acuerdo sobre la gestión del tráfico y los ingresos en el estrecho de Ormuz, un paso crucial para su reapertura efectiva".
"Aunque Teherán señaló que la reapertura de la vía marítima requiere más que este acuerdo, sin duda representa un avance. El presidente Trump afirmó que el martes transitaron 10 millones de barriles por el estrecho; si bien esta cifra podría ser una sobreestimación, también pone de manifiesto que está fluyendo una gran cantidad de petróleo", agrega.
En lo que respecta a Jackson Hole, los analistas de BofA esperan que el mercado reaccione con intensidad a las palabras de Warsh, y recuerdan que "los movimientos implícitos que descuenta el mercado para la jornada del discurso se sitúan por encima de sus medianas históricas en los principales índices".
"Los semiconductores aparecen como el segmento más sensible: el ETF SMH descuenta un movimiento cercano al 1,9%, situado en el percentil 72 frente a episodios anteriores. Nasdaq y Russell 2000 también muestran una sensibilidad superior a la del S&P 500", detallan los estrategas de la entidad.
AGENDA Y OTROS MERCADOS
La agenda macroeconómica de este jueves incluye la publicación de las peticiones semanales de desempleo, para las que el consenso de analistas anticipa un repunte hasta las 208.000.
En otros mercados, el petróleo West Texas cae un 0,17% ($82,06) y el Brent cede un 0,02% ($87,90). Por su parte, el euro se deprecia un 0,08% ($1,1642), y la onza de oro pierde un 0,12% ($4.648).
La rentabilidad del bono americano a 10 años repunta al 4,668% y el bitcoin suma un 2,31% ($80.520).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1483
...... mirando a.... Nvidia.... la niña bonita... convenció?
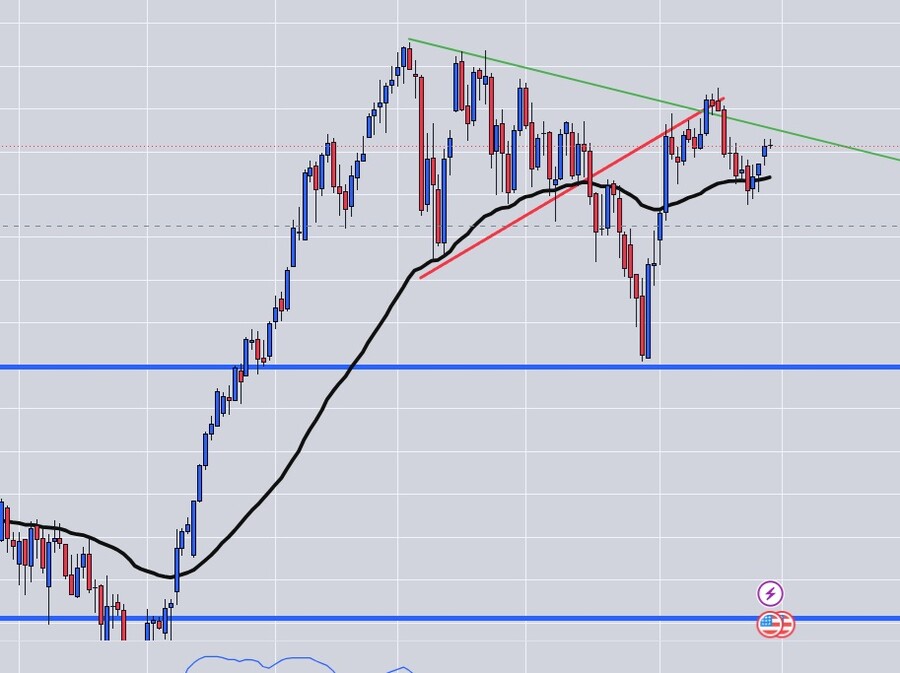
La niña bonita, Nvdia, se puso sus mejores galas pero... no parece dejo un mensaje de tranquilidad, si de admiración, pero no dejo ese poso de confianza que el mercado parece esta buscando discretamente por el momento.
Quiero decir que la cosa sigue como antes, seguimos en la tela de araña del nasdaq100... en esa zona complicada como consumiendo tiempo.
En realidad ya tenemos encima septiembre, y esto abre la puerta a los conocidos rallys de halloween y de navidad... parece que el mercado no quiere perder fuerza, puede que estemos viendo un globo pinchado que pierde aire muy lentamente apenas de momento se percibe, o puede ser que el viento pegue un empujon al globo y enviarlo mucho mas alto...
Me gustaría decir que se la respuesta, pero me temo que hasta que no pasen los meses nadie dirá lo que fue...
GRAFICO DIARIO NASDAQ100
Los futuros de Wall Street anticipan signo mixto este viernes traslas compras de ayer, a la espera de la intervención del presidente de la Reserva Federal (Fed), Kevin Warsh, en Jackson Hole, en lo que supondrá además su debut en el tradicional encuentro de banqueros centrales.
El mercado espera en las palabras de Warsh pistas sobre la hoja de ruta de la Fed en lo que resta de año, lo que podría terminar de definir el sentimiento de las bolsas en el corto plazo, mientras los principales índices neoyorquinos buscan poner broche a una semana por el momento alcista para la renta variable.
Los expertos de Link Gestión creen que Warsh "deberá explicar su estrategia monetaria y tratar de despejar las dudas generadas entre los inversores tras su abandono del 'forward guidance'", mientras "los mercados esperan que sus palabras permitan comprender mejor la denominada función de reacción de la Fed, especialmente después del reciente repunte de las rentabilidades de la deuda estadounidense a largo plazo".
Según su criterio, "la principal incógnita será si Warsh ofrece alguna pista sobre la trayectoria de los tipos de interés de cara a la reunión de septiembre o si, por el contrario, mantiene su estrategia de evitar señales explícitas sobre las próximas decisiones del banco central".
"Los inversores tratarán de determinar hasta qué punto la Fed está dispuesta a tolerar una inflación todavía elevada frente a los riesgos existentes para el crecimiento y el empleo", agregan.
Asimismo, consideran que Warsh también podría referirse a "algunos factores estructurales que condicionarán la política monetaria durante los próximos años, entre ellos el impacto de la IA sobre la productividad, el crecimiento y la inflación".
"Los mercados estarán atentos a sus comentarios sobre el elevado endeudamiento público estadounidense y la presión que éste ejerce sobre los tipos de interés a largo plazo, así como sobre el reciente anuncio de intervención del Tesoro de EEUU en el mercado de bonos", señalan.
En cuanto a la reacción de los inversores, consideran que "dependerá fundamentalmente del tono de Warsh y de las pistas que pueda ofrecer sobre la actuación de la Fed en materia de tipos en septiembre".
"Un mensaje más duro (hawkish), centrado en los riesgos inflacionistas, probablemente provocaría un repunte de las rentabilidades de los bonos, fortalecería el dólar y presionaría a la baja a las bolsas, especialmente a los valores de crecimiento. Un tono más moderado (dovish), favorable a posibles recortes de tipos, tendría el efecto contrario: menores rentabilidades de la deuda, un dólar más débil y bolsas al alza", anticipan.
Si, por el contrario, evita ofrecer cualquier tipo de orientación sobre los próximos movimientos del banco central, en Link Gestión ven "probable que aumente la volatilidad en los mercados".
"Además, cualquier referencia a la elevada deuda pública estadounidense podría generar una reacción especialmente negativa en los mercados de renta fija", indican.
NVIDIA Y LAS FIRMAS DE CHIPS ANIMAN AL MERCADO
La intervención de Warsh servirá para poner el broche a una semana que ha estado marcada también por los resultados trimestrales de Nvidia, que fueron recibidos con fuertes subidas por el mercado y que contagiaron el optimismo al resto de fabricantes de chips.
Ipek Ozkardeskaya, analista senior en Swissquote Bank, asegura que "la jornada de ayer estuvo marcada por una clara divergencia entre el sector tecnológico y el resto del mercado, después de que los resultados de Nvidia, Salesforce y CrowdStrike impulsaran las ganancias de las empresas que facilitan el desarrollo de la inteligencia artificial".
Por su parte, Kathleen Brooks, directora de investigación de XTB, considera que "vale la pena retomar el análisis del repunte del jueves", ya que el CEO de Nvidia fue, en esencia, quien impulsó la fiebre inversora por la IA al anunciar que la empresa duplicaría sus compromisos de suministro hasta los 279.000 millones de dólares, debido principalmente a los costes de la memoria".
Sin embargo, recuerda que "los fabricantes de chips de memoria no se beneficiaron de este ascenso; de hecho, las acciones de SanDisk y Micron sufrieron caídas inesperadas el jueves".
"Es posible que esto se deba a la advertencia de Huang de que el despliegue de la IA podría ralentizarse a causa de los costes de la memoria, lo que podría presionar a estas empresas para que contengan sus precios en el futuro", valora.
AGENDA Y OTROS MERCADOS
La agenda macroeconómica de este viernes incluye el sondeo sobre la confianza del consumidor que elabora la Universidad de Michigan, y que incorpora también las expectativas de inflación de los ciudadanos estadounidenses a corto y largo plazo.
En otros mercados, el petróleo West Texas baja un 0,59% ($83,70) y el Brent cede un 0,03% ($89,90). Por su parte, el euro se deprecia un 0,08% ($1,1641), y la onza de oro baja un 0,12% ($4.658).
La rentabilidad del bono americano a 10 años repunta al 4,684% y el bitcoin se deja un 1,09% ($79.233).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
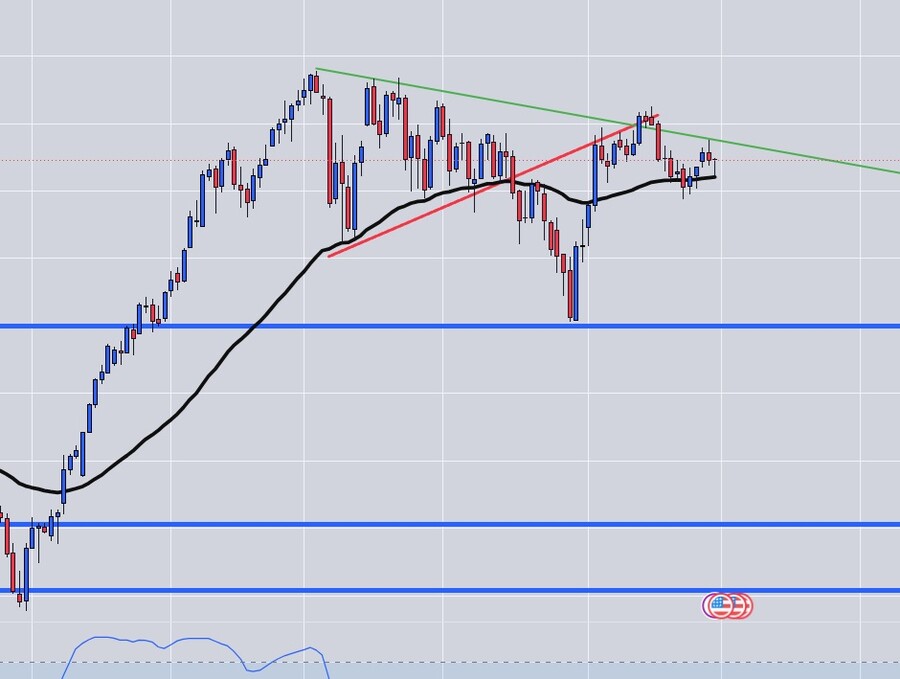
Seguimos quitando hojas del calendario... a punto de enterrar agosto y darla bienvenida a septiembre.... las cosas están donde estaban....
Si miramos el calendario, lo normal es que este traiga vientos de cola e impulse los índices si nos atenemos a la tradicionalidad de las cosas.
El nasdaq100 sigue anclado por debajo de la línea alcista que le presiona cada vez un poco mas abajo, esto puede ser bueno o malo, según para quien, según para que.... puede ser bueno en el sentido de que esta descargando sobre compra, puede ser malo en el sentido de que no puede seguir al alza por la perfecta tela de araña tejida...
GRAFICO DIARIO NASDAQ100
Wall Street anticipa signo mixto este lunes para poner fin a un agosto que está siendo alcista para la renta variable estadounidense, aunque el precio del petróleo vuelve a pesar en el sentimiento del mercado en este cierre del mes, tras un nuevo ataque de Estados Unidos sobre Irán.
En concreto, el crudo avanza casi un 3%, de forma que el Brent cotiza en 90 dólares y el West Texas, en 85 dólares, ante el riesgo de una nueva escalada y la preocupación por una crisis de suministro.
"Los inversores se han despertado esta madrugada con el anuncio de un ataque puntual de la Armada estadounidense contra unas lanzadoras de cohetes iraníes que estaban minando el estrecho de Ormuz, en lo que supone la primera operación de este tipo desde el mes de julio. El impacto sobre el precio del crudo no se ha hecho esperar, recuperando esta variable parte de lo cedido la semana pasada", destacan los analistas de Link Gestión.
Además, consideran que "este escenario podría prolongar el cierre parcial del estrecho de Ormuz y mantener elevados los precios energéticos, lo que no constituye una buena noticia para la evolución de la inflación a corto plazo".
"De momento, y con ambas partes, EEUU e Irán, muy alejadas en sus objetivos, no esperamos una escalada bélica en la región, pero tampoco una solución negociada a corto plazo", añaden.
El repunte del petróleo echa más leña al fuego de los temores inflacionarios, que están otra vez en el centro de la diana tras el compromiso de la Reserva Federal (Fed) de la semana pasada, con lo que el mercado vuelve a mostrar cierto pesimismo sobre la posibilidad de subidas de tipos de interés en el corto plazo.
"Esto sucede después de que el nuevo presidente de la Reserva Federal (Fed), Kevin Warsh, optara —en su muy esperado discurso del viernes en Jackson Hole— por subrayar que la economía estadounidense sigue siendo sólida y que el mercado laboral ha mostrado resiliencia; no obstante, señaló que la inflación permanece elevada y que, si no se desacelera de manera significativa, la Fed tendrá 'más trabajo por hacer'", comenta Ipek Ozkardeskaya, analista sénior en Swissquote Bank.
No obstante, recuerda que "Warsh no aclaró si respaldaría una subida de tipos de la Fed en septiembre ni respondió a los esfuerzos del Tesoro por controlar el tramo largo de la curva de rendimientos mediante la recompra de bonos".
Tras el discurso de Jackson Hole, las expectativas de una subida de tipos de 25 puntos básicos en septiembre se dispararon de menos del 40% a más del 60%, mientras que "el dólar estadounidense se revalorizó con fuerza gracias a los comentarios de corte 'hawkish' de Warsh, lo que redujo la brecha entre las perspectivas de la Fed y las de otros grandes bancos centrales".
"El rendimiento de los bonos estadounidenses a dos años —indicador que mejor refleja las expectativas sobre la Fed— avanzó 15 puntos básicos durante la sesión, acercándose a los máximos de julio, mientras que los mercados de renta variable cayeron el viernes", añade.
EL EMPLEO PUEDE TENER LA LLAVE
En su discurso del viernes, Warsh aseguró que la Fed debe centrarse en contener la inflación ya que por el momento no encuentra motivos de preocupación en el mercado laboral, un criterio que puede verse alterado este viernes con la publicación del informe de empleo de Estados Unidos.
"A lo largo de la semana, iremos recibiendo y analizando los datos más recientes sobre el empleo en EEUU para determinar si el mercado laboral mantiene la resiliencia que Warsh le atribuye. Cabe recordar que la cifra de nóminas no agrícolas del mes pasado sorprendió a los inversores al registrarse una pérdida de 23.000 empleos en julio", indica.
Según el consenso de las estimaciones de los analistas, es posible que la economía estadounidense haya generado 58.000 nuevos empleos no agrícolas en agosto, una cifra acorde con la media de los últimos 12 meses, situada en torno a los 57.000 empleos mensuales. Asimismo, el crecimiento salarial podría haberse acelerado ligeramente.
"Desde la perspectiva del mercado, unas cifras superiores a lo previsto deberían seguir respaldando a los miembros de la Reserva Federal partidarios de una política monetaria restrictiva (hawks), presionar al alza los rendimientos a corto plazo y restar atractivo a la renta variable; por el contrario, unos datos de empleo inferiores a lo esperado —especialmente en lo relativo a los salarios— podrían moderar el reciente tono restrictivo, contribuir a relajar el tramo corto de la curva de rendimientos de EEUU y favorecer las valoraciones de la renta variable", valora.
EMPRESAS Y OTROS MERCADOS
En el plano empresarial, esta semana se conocerán los resultados del segundo trimestre de Broadcom y Dell, que "ofrecerán a los inversores una nueva perspectiva sobre la demanda de infraestructura de IA".
"No cabe duda alguna sobre la gran fortaleza de la demanda de IA ni sobre la determinación con la que los gigantes tecnológicos seguirán invirtiendo masivamente en la creación de dicha infraestructura. La verdadera incógnita es qué opinan los inversores sobre la financiación de este gasto, teniendo en cuenta que, en los últimos tres años, estas grandes empresas tecnológicas han pasado de un modelo de inversión caracterizado por una gran liquidez y bajos requerimientos de capital a otro de escasa o negativa liquidez y alta intensidad de capital", cuestiona.
En otros mercados, el euro se aprecia un 0,11% ($1,1597), y la onza de oro cae un 0,91% ($4.510). La rentabilidad del bono americano a 10 años cede al 4,712% y el bitcoin se deja un 0,32% ($78.528).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.
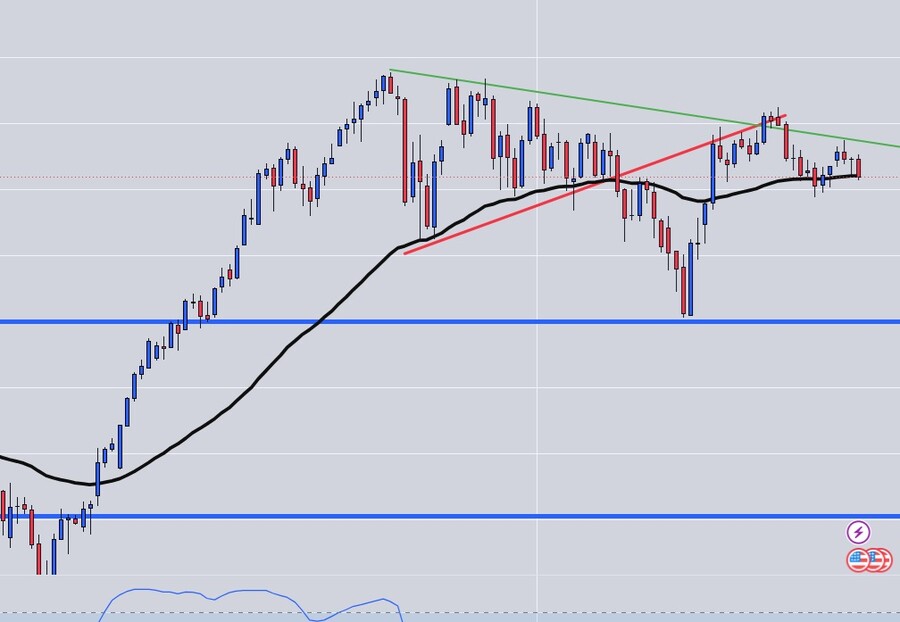
Septiembre comenzó, no suele ser buen mes para las bolsas, aunque suele mejorar de cara al rally de Halloween los últimos días del mes...
Sea como fuere, la cosa esta como estaba el nasdaq100 sigue atascado en el barro por mas que trata de arrancarlo no lo consigue y se hunde poco a poco mas en esas tierras fangosas donde sea metido...
GRAFICO DIARIO NASDAQ100
Wall Street anticipa ventas este martes, lideradas por los futuros del Nasdaq, en la primera sesión de septiembre después de que los índices neoyorquinos pusieran el broche a un agosto alcista, a pesar de la elevada incertidumbre geopolítica, que está afectando especialmente al mercado de los bonos, en el que las rentabilidades siguen disparadas.
Los expertos de Link Gestión aseguran que "hoy, primera sesión de septiembre, un mes que históricamente suele ser negativo para las bolsas -estadísticamente, el peor del año-, los inversores seguirán muy atentos a las noticias procedentes de Oriente Medio y, especialmente, a su impacto sobre los precios del petróleo, que, a pesar de todo, se mantienen relativamente contenidos, cerca de los 90 dólares por barril".
"Este comportamiento podría explicarse, al menos en parte, porque el flujo de crudo que está atravesando el estrecho de Ormuz estaría siendo muy superior al que inicialmente se estimaba. En este sentido, ayer algunos analistas apuntaban a que se habría recuperado más de dos tercios del volumen de petróleo que atravesaba el estrecho antes del inicio de la guerra", añaden.
No obstante, indican que los actuales niveles de precios "siguen ejerciendo presión al alza sobre la inflación mundial y condicionando, por ello, las decisiones de política monetaria de los principales bancos centrales".
"Los rendimientos de los bonos también han subido a nivel mundial, ya que el aumento de los precios del petróleo y el gas natural ha elevado las preocupaciones inflacionarias", detallan los expertos de Danske Bank.
Kathleen Brooks, directora de investigación de XTB, cree que "la reanudación de los bombardeos será breve", ya que "aunque el presidente Trump afirmó que continuaría atacando a Irán, las autoridades de Teherán declararon que sus ataques contra las bases aéreas estadounidenses en Jordania serían limitados y contenidos".
Además, recuerda que el secretario del Tesoro de EEUU, Scott Bessent, también señaló que Estados Unidos ganaría la guerra mediante sanciones económicas, restando importancia a la posibilidad de un conflicto militar prolongado.
"Estamos a solo dos meses de las elecciones de mitad de mandato en Estados Unidos, y el presidente Trump no muestra señales de querer reducir la intensidad del conflicto con Irán para ganar votos, a pesar de que la guerra no goza de popularidad entre la opinión pública nacional. Esta situación podría generar volatilidad en las próximas semanas, ante la preocupación de los inversores de que los elevados precios del petróleo se mantengan a largo plazo", indica.
En líneas generales, cree que mientras el precio del crudo se mantenga por debajo de los 100 dólares por barril y el suministro "sea abundante —como ocurre actualmente—", la economía "podrá soportar el impacto de un conflicto prolongado entre Irán y Estados Unidos".
¿SUBIDAS DE TIPOS?
Por otro lado, Brooks destaca que "septiembre también será un mes importante para los mercados mundiales de bonos", ya que "se espera que el Banco de Japón y el BCE suban los tipos de interés en las próximas semanas, mientras aumenta la probabilidad de que la Reserva Federal se sume a ellos".
Para Ipek Ozkardeskaya, analista financiera sénior de Swissquote Bank, "las apuestas a favor de un endurecimiento monetario —sean frágiles o no— seguirán presionando al alza los rendimientos del tramo corto de la curva estadounidense, pero deberían tener un impacto más leve en los rendimientos a largo plazo", lo que "podría fomentar un aplanamiento de la curva, bajo la premisa de que la Fed está controlando la inflación".
"Así pues, septiembre podría ser un mes decisivo, ya que la próxima reunión de la Fed aclarará si las palabras de Warsh se traducen en acciones", comenta.
Esto ocurrirá "justo después de que el Tesoro de EEUU inicie en septiembre sus operaciones de recompra de bonos a mayor escala", lo que para Ozkardeskaya "supondrá una prueba interesante para determinar si la intervención del Tesoro puede aliviar significativamente la presión en el tramo largo de la curva, o si los inversores simplemente aprovecharán el alivio resultante para vender aprovechando las subidas, dado que las preocupaciones fiscales, las elevadas emisiones de deuda y los riesgos inflacionistas siguen dominando las perspectivas a largo plazo".
AGENDA Y OTROS MERCADOS
La agenda de este martes incluye la publicación de los índices PMI e ISM del sector manufacturero de agosto, que previsiblemente mostrarán una nueva expansión.
En otros mercados, el petróleo West Texas sube un 2,54% ($87,37) y el Brent avanza un 1,72% ($92,37). Por su parte, el euro se deprecia un 0,15% ($1,1599), y la onza de oro cae un 1,49% ($4.410).
La rentabilidad del bono americano a 10 años repunta al 4,788% y el bitcoin se deja un 1,36% ($77.928).
No importa lo fuerte que pegues, lo importante es mantenerse en pie.